 DriveHub
Guia por país · Estados Unidos · 7 min
O trajeto casa–trabalho nunca conta. Quem decide é onde começa o seu dia de trabalho
As milhas do trajeto casa–trabalho não são dedutíveis, e a regra do IRS não abre exceção pela distância, pelas ligações feitas no caminho ou pelas ferramentas no porta-malas. O que ela tem são três situações em que a viagem saindo de casa simplesmente deixa de ser trajeto casa–trabalho.

A resposta curta
Dirigir entre a sua casa e o seu local habitual de trabalho é uma despesa pessoal de deslocamento (commuting), e nunca é dedutível. Publication 463, capítulo 4: "You can't deduct commuting expenses no matter how far your home is from your regular place of work. You can't deduct commuting expenses even if you work during the commuting trip."
O que muda a resposta não é a viagem, mas onde ela começa e termina. A Revenue Ruling 99-7 traz três exceções:
- um local de trabalho temporário fora da região metropolitana onde você mora e trabalha normalmente;
- um local de trabalho temporário a qualquer distância, se você tem um local de trabalho habitual fora de casa;
- qualquer outro local de trabalho, se a sua casa é o seu principal local de negócios.
Dirigir de um local de trabalho a outro durante o dia também é dedutível, até o limite do trajeto direto.
Se você não tem local de trabalho habitual nem home office que se qualifique, e todos os seus locais ficam dentro da sua região metropolitana, a primeira viagem do dia e a última de volta para casa são o trajeto casa–trabalho. Só contam as viagens entre um local e outro.
Se você é empregado, as exceções raramente lhe dão uma dedução. Desde 2018, a maioria dos empregados não pode deduzir despesas com carro não reembolsadas. O que as exceções decidem para você é quais milhas o empregador pode reembolsar sem imposto — veja o carro próprio a trabalho nos EUA.
Você vai ao mesmo escritório todo dia: sempre é trajeto casa–trabalho
Este é o trajeto casa–trabalho na sua forma mais simples, e nada nele é dedutível. A Figure B da Publication 463 classifica a viagem entre a casa e o seu trabalho habitual ou principal como "Never deductible."
Trabalhar no caminho não ajuda. O exemplo da Publication 463 são ligações de trabalho, ou uma conversa de negócios com um passageiro — elas "don't change the trip from personal to business."
O que é dedutível é o que você dirige a partir desse escritório, depois de chegar lá: até um cliente, até outro local, de volta ao escritório.
Você é mandado a um local de trabalho temporário
Digamos que você tenha um ou mais locais de trabalho habituais fora de casa. Então uma viagem de casa até um local temporário, na mesma atividade profissional, é dedutível, seja qual for a distância. Publication 463: "you can deduct the expenses of the daily round-trip transportation between your home and the temporary location, regardless of distance." O exemplo dela é um treinamento de uma semana em outro escritório na mesma cidade.
O que torna um local temporário é a expectativa de um ano, e não uma questão de dias ou semanas. A Publication 463 diz assim: "If your employment at a work location is realistically expected to last (and does in fact last) for 1 year or less, the employment is temporary unless there are facts and circumstances that would indicate otherwise."
O teste olha para a frente, e pode mudar:
- Previsto desde o início para durar mais de um ano: não é temporário, "regardless of whether it actually lasts for more than 1 year."
- Previsto para durar um ano ou menos, e depois prorrogado: é temporário até a sua expectativa mudar, e "It won't be treated as temporary after the date you determine it will last more than 1 year."
Então uma designação pensada para seis meses e depois prorrogada para além de um ano não perde os meses anteriores. As viagens depois do dia em que você soube que ela passaria de um ano são trajeto casa–trabalho.
Você não tem local de trabalho habitual
Algumas pessoas não têm escritório para onde ir — um prestador de serviço que vai de obra em obra, ou um vendedor que trabalha de dentro do carro. Aqui quem decide é a região metropolitana onde você mora.
Publication 463: "If you have no regular place of work but ordinarily work in the metropolitan area where you live, you can deduct daily transportation costs between home and a temporary work site outside that metropolitan area." Dentro dela, as viagens saindo de casa são "nondeductible commuting expenses." Uma região metropolitana "includes the area within the city limits and the suburbs that are considered part of that metropolitan area."
Dentro da sua região metropolitana, a primeira e a última viagem do dia são o trajeto casa–trabalho. Example 3 da Publication 463: "the location of your first business contact inside the metropolitan area is considered your office. Transportation expenses between your home and this first contact are nondeductible commuting expenses. Transportation expenses between your last business contact and your home are also nondeductible commuting expenses. While you can't deduct the costs of these trips, you can deduct the costs of going from one client or customer to another."
Você tem dois empregos, ou trabalha em dois lugares no mesmo dia
Ir de um local de trabalho ao outro é dedutível, seja ou não o mesmo empregador. Publication 463: "If you work at two places in 1 day, whether or not for the same employer, you can deduct the expense of getting from one workplace to the other."
Isso vem com dois limites:
- O trajeto direto é o teto. "if for some personal reason you don't go directly from one location to the other, you can't deduct more than the amount it would have cost you to go directly from the first location to the second."
- Um dia de folga do emprego principal é dia de trajeto casa–trabalho. "Transportation expenses you have in going between home and a part-time job on a day off from your main job are commuting expenses. You can't deduct them."
Se você não tem certeza de qual emprego é o principal, a Figure B manda "Consider the time you spend at each, the activity you have at each, and the income you earn at each."
O seu escritório é na sua casa
Se o seu home office se qualifica como o seu principal local de negócios, a viagem saindo de casa deixa de ser trajeto casa–trabalho. Publication 463: "you can deduct your daily transportation costs between your home and another work location in the same trade or business." A Revenue Ruling 99-7 acrescenta que isso vale "regardless of whether the other work location is regular or temporary and regardless of the distance."
Qualificar é a parte difícil, e quem define é o IRC § 280A(c)(1). O espaço precisa ser usado "exclusively" e "on a regular basis" como o seu principal local de negócios. A Publication 587 detalha as duas coisas:
- Exclusivo: "You do not meet the requirements of the exclusive use test if you use the area in question both for business and for personal purposes."
- Habitual: "Incidental or occasional business use is not regular use."
Um home office onde você cuida da parte administrativa pode contar mesmo que o trabalho pago aconteça em outro lugar. Ele se qualifica se "You use it exclusively and regularly for administrative or management activities of your trade or business" e "You have no other fixed location where you conduct substantial administrative or management activities". Entre os exemplos da Publication 587 estão "Billing customers, clients, or patients" e "Keeping books and records."
Se o seu home office não se qualifica, a Revenue Ruling 99-7 é direta: a atividade profissional ali "is not sufficient to overcome the inherently personal nature of the residence", e as viagens entre ele e os seus locais de trabalho habituais são pessoais.
Você é empregado e trabalha de casa
Dois limites se aplicam a empregados. A section 280A(c)(1) diz, sobre o caminho das atividades administrativas: "In the case of an employee, the preceding sentence shall apply only if the exclusive use referred to in the preceding sentence is for the convenience of his employer."
O segundo limite é mais amplo. Desde 2018, o empregado não pode deduzir despesas com carro não reembolsadas. A suspensão das miscellaneous itemized deductions no IRC § 67(h) agora é permanente, com exceções estreitas, como reservistas e educadores elegíveis. Para a maioria dos empregados, a questão é, portanto, o que o empregador pode reembolsar sem imposto, e é aí que as regras acima continuam importando.
Estacionamento, propaganda no carro ou levar ferramentas tornam o trajeto dedutível?
A Publication 463 cita várias coisas que as pessoas esperam que mudem a resposta. Nenhuma muda.
- Estacionamento no trabalho. "Fees you pay to park your car at your place of business are nondeductible commuting expenses. You can, however, deduct business-related parking fees when visiting a customer or client."
- Propaganda no carro. Exibir uma "doesn't change the use of your car from personal use to business use."
- Levar ferramentas ou instrumentos. Isso "doesn't make your car expenses deductible. However, you can deduct any additional costs you have for hauling tools or instruments (such as for renting a trailer you tow with your car)."
Um pagamento do empregador também não muda nada. A Publication 463 chama o trajeto casa–trabalho de despesa pessoal, e diz sobre despesas pessoais que o empregador reembolsa: "your employer must report the reimbursement as wage income in box 1 of your Form W-2." Ela não cita o trajeto nessa frase. Lidas juntas, um pagamento por milha pelo trajeto casa–trabalho é salário, e não um reembolso isento.
Um dia, três leituras
Veja um dia de exemplo: de casa até o cliente A, 12 milhas; do cliente A ao cliente B, 8 milhas; do cliente B de volta para casa, 15 milhas. São 35 milhas no total, e os dois clientes ficam dentro da sua região metropolitana.
| A sua situação | Casa → A, 12 mi | A → B, 8 mi | B → casa, 15 mi | Milhas a trabalho |
|---|---|---|---|---|
| Sem escritório habitual, sem home office que se qualifique | Trajeto casa–trabalho | Trabalho | Trajeto casa–trabalho | 8 |
| Escritório habitual em outro lugar; A e B são locais temporários na mesma atividade | Trabalho | Trabalho | Trabalho | 35 |
| Home office que é o seu principal local de negócios | Trabalho | Trabalho | Trabalho | 35 |
| Empregado, em qualquer linha acima | Como naquela linha | Como naquela linha | Como naquela linha | A mesma contagem; para a maioria dos empregados não é dedutível, só reembolsável sem imposto |
Na primeira linha, o cliente A conta como o seu escritório naquele dia, então 35 − 12 − 15 = 8. Trajeto casa–trabalho ou não, as mesmas 35 milhas rendem 8 milhas a trabalho ou 35, e a diferença é decidida por fatos que nenhum registro de viagem mostra sozinho.
O que o seu registro tem de mostrar
Uma milha a trabalho precisa ser comprovada viagem por viagem: a data, o destino, as milhas e a finalidade profissional. Quando as regras do trajeto casa–trabalho entram em jogo, é a finalidade que carrega o peso. "Cliente B, vindo do cliente A" diz por que uma viagem é a trabalho; "Depósito" não diz se o depósito é o seu local de trabalho habitual ou um temporário. O que o IRS entende por adequate records cobre o resto, inclusive o total de milhas do ano, trajeto casa–trabalho incluído.
Como o DriveHub facilita isso
Com o acesso à localização em Sempre, o DriveHub registra todas as viagens em segundo plano — e, se algum dia deixar uma passar, avisa você. O trajeto casa–trabalho entra, e o DriveHub pergunta depois quais foram Trabalho e quais Pessoal. O trajeto casa–trabalho fica no registro como milhas pessoais, que é de onde sai o total do ano.
Uma viagem de casa até o depósito às oito da manhã é o tipo de viagem que só você pode classificar: Pessoal se o depósito é o seu local de trabalho habitual, Trabalho se é um local temporário.
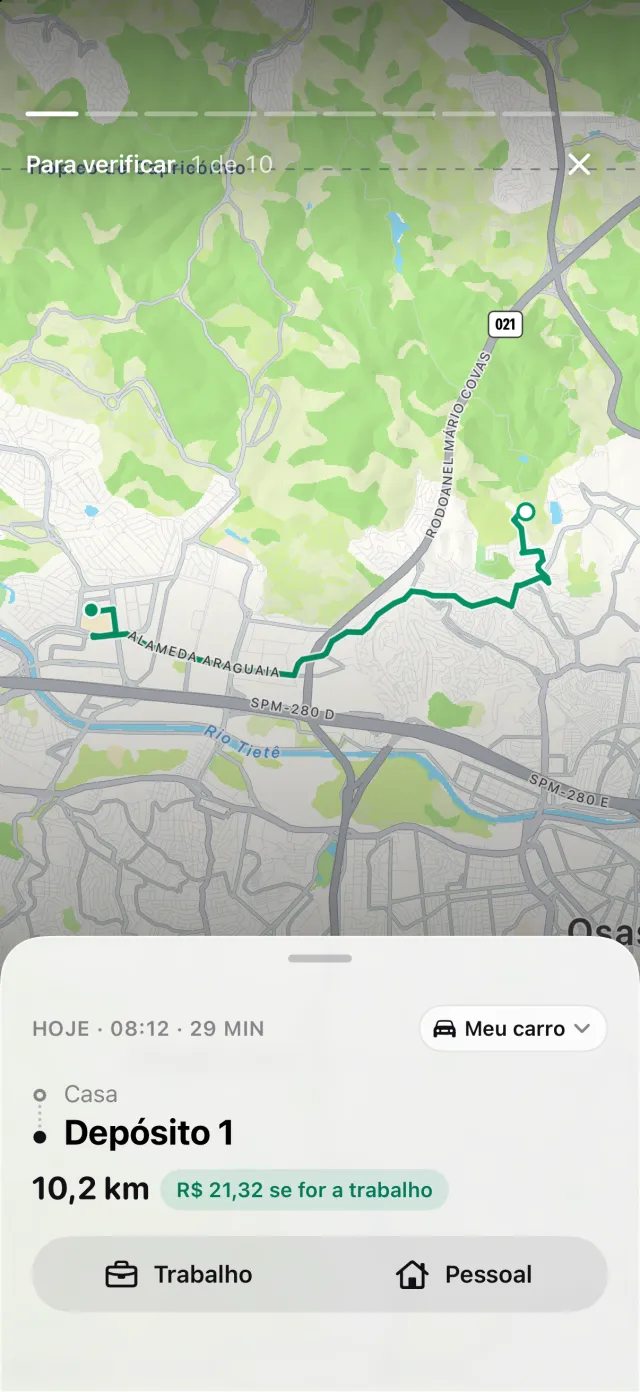
O que o DriveHub não pode fazer é decidir qual regra se aplica a você. Se um local é temporário, se você tem um local de trabalho habitual e se o seu home office se qualifica são fatos sobre o seu trabalho. O DriveHub não os conhece, então não classifica uma viagem por você com base neles — quem classifica é você.
Se o seu iPhone registrou deslocamento de carro sem uma viagem correspondente, isso aparece em Viagens perdidas na aba Viagens, para que a viagem do meio de um dia não suma sem ninguém perceber. O relatório imprime a data, o destino, a sua finalidade profissional com as suas próprias palavras e as milhas de cada viagem. Formas de manter um registro de quilometragem compara isso com papel e planilhas; se você dirige um carro que é do seu negócio, veja o carro no seu negócio nos EUA.
Esta página reproduz o que dizem a Publication 463, a Publication 587, a Revenue Ruling 99-7 e o Internal Revenue Code, com as referências, para que você possa conferir. Não é consultoria tributária e não conhece a sua situação. Quando houver dinheiro em jogo, consulte o seu tax preparer — e leve o registro.
A regra completa, com as normas de onde ela vem: Estados Unidos: requisitos do registro de quilometragem.