 DriveHub
Landsguide · USA · 7 min
Pendlingen räknas aldrig. Var din arbetsdag börjar avgör
Pendlingsmiles är inte avdragsgilla, och IRS regel har inga undantag för avstånd, för samtal på vägen eller för verktyg i bagageutrymmet. Vad den har är tre situationer där resan hemifrån helt slutar vara pendling.

Det korta svaret
Att köra mellan ditt hem och din ordinarie arbetsplats är en privat pendlingskostnad, och den är aldrig avdragsgill. Publication 463, kapitel 4: "You can't deduct commuting expenses no matter how far your home is from your regular place of work. You can't deduct commuting expenses even if you work during the commuting trip."
Det som ändrar svaret är inte själva resan utan var den börjar och slutar. Revenue Ruling 99-7 anger tre undantag:
- en tillfällig arbetsplats utanför storstadsområdet där du bor och normalt arbetar;
- en tillfällig arbetsplats på vilket avstånd som helst, om du har en ordinarie arbetsplats utanför hemmet;
- vilken annan arbetsplats som helst, om ditt hem är din huvudsakliga verksamhetsplats.
Att köra från en arbetsplats till en annan under dagen är också avdragsgillt, upp till den direkta vägen.
Har du ingen ordinarie arbetsplats, inget godkänt hemmakontor och ligger alla dina arbetsplatser inom ditt storstadsområde är dagens första resa och den sista resan hem pendling. Bara resorna mellan arbetsplatserna räknas.
Är du anställd ger undantagen sällan något avdrag. Sedan 2018 kan de flesta anställda inte dra av oersatta bilkostnader alls. Det undantagen avgör för dig är vilka miles din arbetsgivare kan ersätta skattefritt — se egen bil i jobbet i USA.
Du kör till samma kontor varje dag: alltid pendling
Det här är pendling i sin enklaste form, och inget av den är avdragsgillt. Figure B i Publication 463 betecknar resan mellan hemmet och ditt ordinarie eller huvudsakliga jobb "Never deductible."
Att arbeta på vägen hjälper inte. Publication 463:s exempel är affärssamtal, eller ett affärssamtal med en passagerare — de "don't change the trip from personal to business."
Det som är avdragsgillt är körningen du gör från kontoret när du väl är där: till en kund, till en annan arbetsplats, tillbaka till kontoret.
Du skickas till en tillfällig arbetsplats
Säg att du har en eller flera ordinarie arbetsplatser utanför hemmet. Då är en resa hemifrån till en tillfällig arbetsplats inom samma verksamhet avdragsgill, oavsett avstånd. Publication 463: "you can deduct the expenses of the daily round-trip transportation between your home and the temporary location, regardless of distance." Exemplet där är en utbildningsvecka på ett annat kontor i samma stad.
Det som gör en arbetsplats tillfällig är en förväntan på högst ett år, inte ett visst antal dagar eller veckor. Publication 463 formulerar det så här: "If your employment at a work location is realistically expected to last (and does in fact last) for 1 year or less, the employment is temporary unless there are facts and circumstances that would indicate otherwise."
Provet ser framåt, och utfallet kan ändras:
- Väntas från början pågå mer än ett år: inte tillfällig, "regardless of whether it actually lasts for more than 1 year."
- Väntas pågå ett år eller kortare och förlängs sedan: tillfällig tills din förväntan ändras, och "It won't be treated as temporary after the date you determine it will last more than 1 year."
Ett uppdrag som var tänkt att vara ett halvår och sedan förlängs till över ett år förlorar alltså inte de tidigare månaderna. Resorna efter den dag du visste att det skulle pågå mer än ett år är pendling.
Du har ingen ordinarie arbetsplats
Vissa har inget kontor att pendla till — en entreprenör som åker från bygge till bygge, eller en säljare som arbetar från bilen. Här avgör storstadsområdet där du bor.
Publication 463: "If you have no regular place of work but ordinarily work in the metropolitan area where you live, you can deduct daily transportation costs between home and a temporary work site outside that metropolitan area." Inom det är resorna hemifrån "nondeductible commuting expenses." Ett storstadsområde "includes the area within the city limits and the suburbs that are considered part of that metropolitan area."
Inom ditt storstadsområde är dagens första och sista resa pendling. Publication 463:s Example 3: "the location of your first business contact inside the metropolitan area is considered your office. Transportation expenses between your home and this first contact are nondeductible commuting expenses. Transportation expenses between your last business contact and your home are also nondeductible commuting expenses. While you can't deduct the costs of these trips, you can deduct the costs of going from one client or customer to another."
Du har två jobb, eller arbetar på två platser samma dag
Att ta sig från den ena arbetsplatsen till den andra är avdragsgillt, oavsett om det är samma arbetsgivare eller inte. Publication 463: "If you work at two places in 1 day, whether or not for the same employer, you can deduct the expense of getting from one workplace to the other."
Två begränsningar följer med:
- Den direkta vägen är taket. "if for some personal reason you don't go directly from one location to the other, you can't deduct more than the amount it would have cost you to go directly from the first location to the second."
- En ledig dag från huvudjobbet är en pendlingsdag. "Transportation expenses you have in going between home and a part-time job on a day off from your main job are commuting expenses. You can't deduct them."
Är du osäker på vilket jobb som är ditt huvudjobb säger Figure B att du ska "Consider the time you spend at each, the activity you have at each, and the income you earn at each."
Ditt kontor ligger i hemmet
Räknas ditt hemmakontor som din huvudsakliga verksamhetsplats är resan hemifrån inte längre pendling. Publication 463: "you can deduct your daily transportation costs between your home and another work location in the same trade or business." Revenue Ruling 99-7 tillägger att detta gäller "regardless of whether the other work location is regular or temporary and regardless of the distance."
Det svåra är att kvalificera sig, och villkoren sätts av IRC § 280A(c)(1). Utrymmet måste användas "exclusively" och "on a regular basis" som din huvudsakliga verksamhetsplats. Publication 587 förklarar båda:
- Uteslutande: "You do not meet the requirements of the exclusive use test if you use the area in question both for business and for personal purposes."
- Regelbundet: "Incidental or occasional business use is not regular use."
Ett hemmakontor där du sköter administrationen kan räknas även om det betalda arbetet utförs någon annanstans. Det kvalificerar sig om "You use it exclusively and regularly for administrative or management activities of your trade or business" och "You have no other fixed location where you conduct substantial administrative or management activities". Publication 587:s exempel omfattar "Billing customers, clients, or patients" och "Keeping books and records."
Kvalificerar sig inte ditt hemmakontor är Revenue Ruling 99-7 rak: verksamheten där "is not sufficient to overcome the inherently personal nature of the residence", och resorna mellan det och dina ordinarie arbetsplatser är privata.
Du är anställd och arbetar hemifrån
Två begränsningar gäller för anställda. Section 280A(c)(1) säger om vägen via administrativt arbete: "In the case of an employee, the preceding sentence shall apply only if the exclusive use referred to in the preceding sentence is for the convenience of his employer."
Den andra begränsningen är bredare. Sedan 2018 kan en anställd inte dra av oersatta bilkostnader alls. Upphävandet av miscellaneous itemized deductions i IRC § 67(h) är nu permanent, med snäva undantag som reservister och behöriga lärare. För de flesta anställda blir frågan därför vad arbetsgivaren får ersätta skattefritt, och det är där reglerna ovan fortfarande spelar roll.
Gör parkering, reklam på bilen eller verktygstransport pendlingen avdragsgill?
Publication 463 nämner flera saker som folk hoppas ska ändra svaret. Ingen av dem gör det.
- Parkering på jobbet. "Fees you pay to park your car at your place of business are nondeductible commuting expenses. You can, however, deduct business-related parking fees when visiting a customer or client."
- En reklam på bilen. Att visa en sådan "doesn't change the use of your car from personal use to business use."
- Att frakta verktyg eller instrument. Det "doesn't make your car expenses deductible. However, you can deduct any additional costs you have for hauling tools or instruments (such as for renting a trailer you tow with your car)."
En ersättning från arbetsgivaren ändrar det inte heller. Publication 463 kallar pendlingen en privat kostnad, och säger om privata kostnader som arbetsgivaren ersätter: "your employer must report the reimbursement as wage income in box 1 of your Form W-2." Pendlingen nämns inte i den meningen. Läst tillsammans är en ersättning per mile för pendlingen lön, inte en skattefri kostnadsersättning.
En dag, tre sätt
Ta en exempeldag: hemifrån till kund A, 12 miles; från kund A till kund B, 8 miles; från kund B hem igen, 15 miles. Det blir 35 miles sammanlagt, och båda kunderna ligger inom ditt storstadsområde.
| Din situation | Hem → A, 12 mi | A → B, 8 mi | B → hem, 15 mi | Miles i verksamheten |
|---|---|---|---|---|
| Ingen ordinarie arbetsplats, inget godkänt hemmakontor | Pendling | Arbete | Pendling | 8 |
| Ordinarie kontor på annat håll; A och B är tillfälliga arbetsplatser i samma verksamhet | Arbete | Arbete | Arbete | 35 |
| Hemmakontor som är din huvudsakliga verksamhetsplats | Arbete | Arbete | Arbete | 35 |
| Anställd, i vilken rad som helst ovan | Som i den raden | Som i den raden | Som i den raden | Samma antal; för de flesta anställda inte avdragsgillt, bara skattefritt ersättningsbart |
I första raden räknas kund A som ditt kontor för dagen, så 35 − 12 − 15 = 8. Pendling eller inte: samma 35 miles ger 8 miles i verksamheten eller 35, och skillnaden avgörs av omständigheter som ingen reseanteckning visar i sig själv.
Vad din körjournal måste visa
En mile i verksamheten måste styrkas resa för resa: datumet, resmålet, antalet miles och ändamålet. Där pendlingsreglerna spelar in är det ändamålet som bär tyngden. ”Kund B, från kund A” säger varför en resa är i tjänsten; ”Lagret” säger inte om lagret är din ordinarie arbetsplats eller en tillfällig. Vad IRS räknar som adequate records täcker resten, även årets totala miles, pendlingen inräknad.
Hur DriveHub gör det enklare
Med platsåtkomst inställd på Alltid registrerar DriveHub varje resa i bakgrunden — och missar den någon gång en, säger den till. Pendlingen kommer med, och DriveHub frågar dig efteråt vilka resor som var Arbete och vilka Privat. Pendlingen stannar i körjournalen som privata miles, och det är därifrån årets total kommer.
En resa hemifrån till lagret klockan åtta på morgonen är den sortens resa som bara du kan klassa: Privat om lagret är din ordinarie arbetsplats, Arbete om det är en tillfällig arbetsplats.
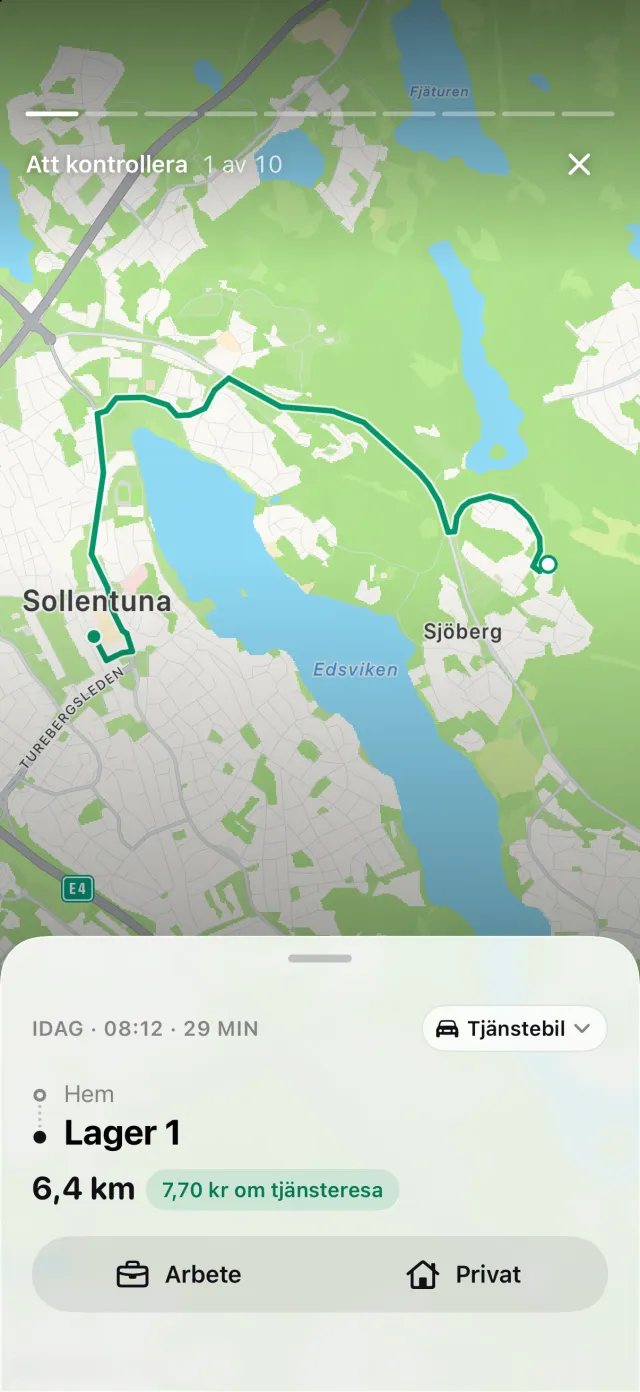
Det DriveHub inte kan göra är att avgöra vilken regel som gäller för dig. Om en arbetsplats är tillfällig, om du har en ordinarie arbetsplats och om ditt hemmakontor kvalificerar sig är omständigheter i ditt arbete. DriveHub känner inte till dem, så den klassar ingen resa åt dig på den grunden — det gör du.
Har din iPhone registrerat körning utan en matchande resa visas den under Missade resor på fliken Resor, så att dagens mittersta resa inte tyst försvinner. Rapporten skriver ut datum, resmål, ditt ändamål med egna ord och antalet miles för varje resa. Sätt att föra körjournal jämför det här med papper och kalkylark; kör du en bil som din verksamhet äger, se bil i den egna verksamheten i USA.
Den här sidan återger vad Publication 463, Publication 587, Revenue Ruling 99-7 och Internal Revenue Code säger, och anger dem så att du kan kontrollera. Det är inte skatterådgivning. Den kan inte ta hänsyn till din situation. När pengar står på spel — fråga din skatterådgivare, och ta med körjournalen.
Hela regeln och källorna den bygger på: USA: krav på körjournalen.