 DriveHub
Landengids · Verenigde Staten · 7 min
Woon-werkverkeer telt nooit mee. Waar je werkdag begint, beslist
Woon-werkmijlen zijn niet aftrekbaar, en de IRS-regel kent geen uitzonderingen voor afstand, voor telefoontjes onderweg of voor gereedschap in de kofferbak. Wel kent hij drie situaties waarin de rit van huis helemaal geen woon-werkrit meer is.

Het korte antwoord
Rijden tussen je huis en je vaste werkplek is een persoonlijke woon-werkuitgave, en die is nooit aftrekbaar. Publication 463, hoofdstuk 4: "You can't deduct commuting expenses no matter how far your home is from your regular place of work. You can't deduct commuting expenses even if you work during the commuting trip."
Wat het antwoord verandert, is niet de rit maar waar hij begint en eindigt. Revenue Ruling 99-7 noemt drie uitzonderingen:
- een tijdelijke werklocatie buiten het stedelijk gebied (metropolitan area) waar je woont en normaal werkt;
- een tijdelijke werklocatie op elke afstand, als je een vaste werkplek buiten je huis hebt;
- elke andere werklocatie, als je huis je hoofdvestiging (principal place of business) is.
Rijden van de ene werkplek naar de andere in de loop van de dag is ook aftrekbaar, tot aan de directe route.
Heb je geen vaste werkplek, geen erkende thuiswerkplek en liggen al je locaties binnen je stedelijk gebied, dan zijn de eerste rit van de dag en de laatste rit naar huis woon-werkverkeer. Alleen de ritten tussen locaties tellen.
Ben je werknemer, dan leveren de uitzonderingen je zelden een aftrek op. Sinds 2018 kunnen de meeste werknemers niet vergoede autokosten helemaal niet aftrekken. Wat de uitzonderingen voor jou bepalen, is welke mijlen je werkgever onbelast kan vergoeden — zie je eigen auto voor je werk in de VS.
Je rijdt elke dag naar hetzelfde kantoor: altijd woon-werkverkeer
Dit is het woon-werkverkeer in zijn eenvoudigste vorm, en niets ervan is aftrekbaar. Figure B in Publication 463 noemt de rit tussen huis en je vaste of hoofdbaan "Never deductible."
Onderweg werken helpt niet. Het voorbeeld van Publication 463 zijn zakelijke telefoontjes, of een zakelijk gesprek met een passagier — die "don't change the trip from personal to business."
Wat wel aftrekbaar is, is het rijden vanaf dat kantoor zodra je er bent: naar een klant, naar een andere locatie, terug naar kantoor.
Je wordt naar een tijdelijke werklocatie gestuurd
Stel dat je een of meer vaste werklocaties buiten je huis hebt. Dan is een rit van huis naar een tijdelijke locatie in hetzelfde vak of bedrijf aftrekbaar, ongeacht de afstand. Publication 463: "you can deduct the expenses of the daily round-trip transportation between your home and the temporary location, regardless of distance." Het voorbeeld is een training van een week op een ander kantoor in dezelfde stad.
Wat een locatie tijdelijk maakt, is een verwachting van één jaar, geen kwestie van dagen of weken. Publication 463 formuleert het zo: "If your employment at a work location is realistically expected to last (and does in fact last) for 1 year or less, the employment is temporary unless there are facts and circumstances that would indicate otherwise."
De toets kijkt vooruit, en kan veranderen:
- Vanaf het begin verwacht langer dan een jaar te duren: niet tijdelijk, "regardless of whether it actually lasts for more than 1 year."
- Verwacht een jaar of korter te duren, daarna verlengd: tijdelijk tot je verwachting verandert, en "It won't be treated as temporary after the date you determine it will last more than 1 year."
Een detachering die zes maanden zou duren en daarna tot voorbij een jaar is verlengd, verliest de eerdere maanden dus niet. De ritten na de dag waarop je wist dat het langer dan een jaar zou duren, zijn woon-werkverkeer.
Je hebt geen vaste werkplek
Sommige mensen hebben geen kantoor om naartoe te rijden — een aannemer die van bouwplaats naar bouwplaats gaat, of een vertegenwoordiger die vanuit de auto werkt. Dan beslist het stedelijk gebied waar je woont.
Publication 463: "If you have no regular place of work but ordinarily work in the metropolitan area where you live, you can deduct daily transportation costs between home and a temporary work site outside that metropolitan area." Daarbinnen zijn de ritten van huis "nondeductible commuting expenses." Een metropolitan area "includes the area within the city limits and the suburbs that are considered part of that metropolitan area."
Binnen je stedelijk gebied zijn de eerste en de laatste rit van de dag woon-werkverkeer. Example 3 van Publication 463: "the location of your first business contact inside the metropolitan area is considered your office. Transportation expenses between your home and this first contact are nondeductible commuting expenses. Transportation expenses between your last business contact and your home are also nondeductible commuting expenses. While you can't deduct the costs of these trips, you can deduct the costs of going from one client or customer to another."
Je hebt twee banen, of werkt op één dag op twee plekken
Van de ene werkplek naar de andere rijden is aftrekbaar, of het nu dezelfde werkgever is of niet. Publication 463: "If you work at two places in 1 day, whether or not for the same employer, you can deduct the expense of getting from one workplace to the other."
Daar horen twee grenzen bij:
- De directe route is het maximum. "if for some personal reason you don't go directly from one location to the other, you can't deduct more than the amount it would have cost you to go directly from the first location to the second."
- Een vrije dag van je hoofdbaan is een woon-werkdag. "Transportation expenses you have in going between home and a part-time job on a day off from your main job are commuting expenses. You can't deduct them."
Weet je niet zeker welke baan je hoofdbaan is, dan zegt Figure B: "Consider the time you spend at each, the activity you have at each, and the income you earn at each."
Je kantoor is bij je thuis
Geldt je thuiswerkplek als je hoofdvestiging, dan is de rit van huis geen woon-werkrit meer. Publication 463: "you can deduct your daily transportation costs between your home and another work location in the same trade or business." Revenue Ruling 99-7 voegt eraan toe dat dit geldt "regardless of whether the other work location is regular or temporary and regardless of the distance."
Daarvoor in aanmerking komen is het moeilijke deel, en dat wordt bepaald door IRC § 280A(c)(1). De ruimte moet "exclusively" en "on a regular basis" worden gebruikt als je hoofdvestiging. Publication 587 werkt beide uit:
- Uitsluitend: "You do not meet the requirements of the exclusive use test if you use the area in question both for business and for personal purposes."
- Regelmatig: "Incidental or occasional business use is not regular use."
Een thuiswerkplek waar je de administratie doet, kan meetellen, ook als het betaalde werk elders gebeurt. Hij komt in aanmerking als "You use it exclusively and regularly for administrative or management activities of your trade or business" en "You have no other fixed location where you conduct substantial administrative or management activities". De voorbeelden van Publication 587 zijn onder meer "Billing customers, clients, or patients" en "Keeping books and records."
Komt je thuiswerkplek niet in aanmerking, dan is Revenue Ruling 99-7 onverbloemd: de zakelijke activiteit daar "is not sufficient to overcome the inherently personal nature of the residence", en de ritten tussen die plek en je vaste werklocaties zijn privé.
Je bent werknemer en werkt thuis
Voor werknemers gelden twee grenzen. Section 280A(c)(1) zegt over de route via administratieve werkzaamheden: "In the case of an employee, the preceding sentence shall apply only if the exclusive use referred to in the preceding sentence is for the convenience of his employer."
De tweede grens is ruimer. Sinds 2018 kan een werknemer niet vergoede autokosten helemaal niet aftrekken. De opschorting van de miscellaneous itemized deductions in IRC § 67(h) is nu permanent, met smalle uitzonderingen zoals reservisten en in aanmerking komende leerkrachten. Voor de meeste werknemers is de vraag daarom wat de werkgever onbelast mag vergoeden, en daar doen de regels hierboven er nog steeds toe.
Maakt parkeren, reclame op de auto of gereedschap vervoeren woon-werkverkeer aftrekbaar?
Publication 463 noemt een aantal dingen waarvan mensen hopen dat ze het antwoord veranderen. Geen ervan doet dat.
- Parkeren op het werk. "Fees you pay to park your car at your place of business are nondeductible commuting expenses. You can, however, deduct business-related parking fees when visiting a customer or client."
- Reclame op de auto. Er een voeren "doesn't change the use of your car from personal use to business use."
- Gereedschap of instrumenten vervoeren. Het "doesn't make your car expenses deductible. However, you can deduct any additional costs you have for hauling tools or instruments (such as for renting a trailer you tow with your car)."
Een vergoeding van je werkgever verandert het evenmin. Publication 463 noemt woon-werkverkeer een persoonlijke uitgave, en zegt over persoonlijke uitgaven die een werkgever vergoedt: "your employer must report the reimbursement as wage income in box 1 of your Form W-2." Woon-werkverkeer wordt in die zin niet genoemd. Samen gelezen is een vergoeding per mijl voor woon-werkverkeer loon, geen onbelaste vergoeding.
Eén dag, drie manieren
Neem een voorbeelddag: van huis naar klant A, 12 mijl; van klant A naar klant B, 8 mijl; van klant B terug naar huis, 15 mijl. Dat is 35 mijl in totaal, en beide klanten liggen binnen je stedelijk gebied.
| Jouw situatie | Huis → A, 12 mi | A → B, 8 mi | B → huis, 15 mi | Zakelijke mijlen |
|---|---|---|---|---|
| Geen vast kantoor, geen erkende thuiswerkplek | Woon-werk | Zakelijk | Woon-werk | 8 |
| Vast kantoor elders; A en B zijn tijdelijke locaties in hetzelfde vak | Zakelijk | Zakelijk | Zakelijk | 35 |
| Thuiswerkplek die je hoofdvestiging is | Zakelijk | Zakelijk | Zakelijk | 35 |
| Werknemer, in elke rij hierboven | Als in die rij | Als in die rij | Als in die rij | Zelfde aantal; voor de meeste werknemers niet aftrekbaar, alleen onbelast te vergoeden |
In de eerste rij geldt klant A die dag als je kantoor, dus 35 − 12 − 15 = 8. Woon-werk of niet: dezelfde 35 mijl leveren 8 zakelijke mijlen op of 35, en het verschil wordt beslist door feiten die geen enkele ritregistratie op zichzelf laat zien.
Wat je logboek moet laten zien
Een zakelijke mijl moet rit voor rit worden onderbouwd: de datum, de bestemming, de mijlen en het zakelijke doel. Waar de woon-werkregels meespelen, draagt het doel het gewicht. "Klant B, vanaf klant A" zegt waarom een rit zakelijk is; "Magazijn" zegt niet of het magazijn je vaste werkplek is of een tijdelijke. Wat de IRS verstaat onder adequate records behandelt de rest, inclusief het totaal aantal mijlen van het jaar, woon-werkverkeer inbegrepen.
Hoe DriveHub dit makkelijker maakt
Met locatietoegang op Altijd legt DriveHub elke rit op de achtergrond vast — en als het er ooit een mist, laat het je dat weten. Woon-werkverkeer hoort erbij, en DriveHub vraagt je achteraf welke ritten Zakelijk waren en welke Privé. Het woon-werkverkeer blijft als privémijlen in het logboek staan, en daar komt het totaal van het jaar vandaan.
Een rit van huis naar het magazijn om acht uur 's ochtends is het soort rit dat alleen jij kunt indelen: Privé als het magazijn je vaste werkplek is, Zakelijk als het een tijdelijke locatie is.
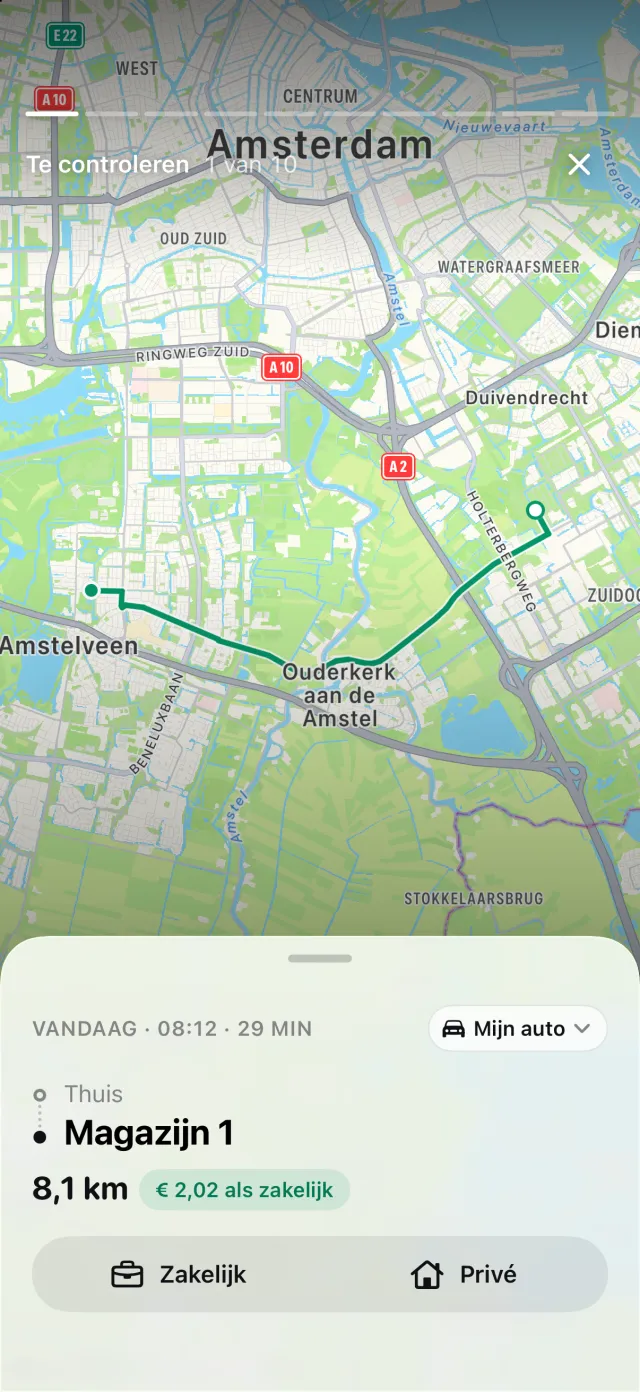
Wat DriveHub niet kan, is beslissen welke regel op jou van toepassing is. Of een locatie tijdelijk is, of je een vaste werkplek hebt en of je thuiswerkplek in aanmerking komt, zijn feiten over je werk. DriveHub kent ze niet, dus deelt het op basis daarvan geen rit voor je in — dat doe jij.
Heeft je iPhone rijden geregistreerd zonder bijbehorende rit, dan verschijnt dat onder Gemiste ritten op het tabblad Ritten, zodat de middelste rit van een dag niet stilletjes verdwijnt. Het rapport vermeldt per rit de datum, de bestemming, je zakelijke doel in je eigen woorden en de mijlen. Manieren om een rittenregistratie bij te houden vergelijkt dit met papier en spreadsheets; rijd je in een auto van je eigen bedrijf, zie dan een auto voor je bedrijf in de VS.
Deze pagina geeft weer wat Publication 463, Publication 587, Revenue Ruling 99-7 en de Internal Revenue Code zeggen, en citeert ze zodat je het kunt nalezen. Het is geen belastingadvies en kan geen rekening houden met jouw situatie. Als er geld mee gemoeid is, vraag het je belastingadviseur (tax preparer) — en neem het logboek mee.
De volledige regel, met de bronnen waarop die berust: Verenigde Staten: eisen aan de rittenregistratie.