 DriveHub
Guía por país · Estados Unidos · 7 min
El trayecto al trabajo nunca cuenta. Decide dónde empieza tu jornada
Las millas del trayecto al trabajo no son deducibles, y la regla del IRS no tiene excepciones por distancia, por las llamadas hechas por el camino ni por las herramientas del maletero. Lo que sí tiene son tres situaciones en las que el viaje desde casa deja de ser un trayecto al trabajo.

La respuesta corta
Conducir entre tu casa y tu lugar de trabajo habitual es un gasto personal de desplazamiento (commuting), y nunca es deducible. Publication 463, capítulo 4: "You can't deduct commuting expenses no matter how far your home is from your regular place of work. You can't deduct commuting expenses even if you work during the commuting trip."
Lo que cambia la respuesta no es el viaje, sino dónde empieza y dónde acaba. La Revenue Ruling 99-7 fija tres excepciones:
- un lugar de trabajo temporal fuera del área metropolitana en la que vives y trabajas normalmente;
- un lugar de trabajo temporal a cualquier distancia, si tienes un lugar de trabajo habitual fuera de casa;
- cualquier otro lugar de trabajo, si tu casa es tu centro principal de actividad (principal place of business).
Conducir de un lugar de trabajo a otro durante el día también es deducible, hasta el recorrido directo.
Si no tienes un lugar de trabajo habitual ni una oficina en casa que cumpla los requisitos, y todos tus sitios están dentro de tu área metropolitana, el primer trayecto del día y el último de vuelta a casa son el desplazamiento al trabajo. Solo cuentan los trayectos entre sitios.
Si eres empleado, las excepciones rara vez te dan una deducción. Desde 2018 la mayoría de los empleados no pueden deducir en absoluto los gastos de coche no reembolsados. Lo que deciden para ti las excepciones es qué millas puede reembolsarte tu empleador sin que tributen — mira usar tu propio coche para trabajar en EE. UU..
Vas todos los días a la misma oficina: siempre es desplazamiento al trabajo
Este es el trayecto al trabajo en su forma más simple, y nada de él es deducible. La Figure B de la Publication 463 califica el trayecto entre casa y tu trabajo habitual o principal de "Never deductible."
Trabajar por el camino no ayuda. El ejemplo de la Publication 463 son las llamadas de trabajo o una conversación de trabajo con un pasajero: "don't change the trip from personal to business."
Lo que sí es deducible es lo que conduces desde esa oficina una vez que estás allí: a un cliente, a otro sitio, de vuelta a la oficina.
Te envían a un lugar de trabajo temporal
Supón que tienes uno o más lugares de trabajo habituales fuera de casa. Entonces el trayecto desde casa a un lugar temporal de la misma actividad es deducible, sea cual sea la distancia. Publication 463: "you can deduct the expenses of the daily round-trip transportation between your home and the temporary location, regardless of distance." Su ejemplo es un curso de formación de una semana en otra oficina de la misma ciudad.
Lo que hace temporal un lugar es una expectativa de un año, no una cuestión de días o semanas. La Publication 463 lo formula así: "If your employment at a work location is realistically expected to last (and does in fact last) for 1 year or less, the employment is temporary unless there are facts and circumstances that would indicate otherwise."
La prueba mira hacia delante, y puede cambiar:
- Si desde el principio se espera que dure más de un año: no es temporal, "regardless of whether it actually lasts for more than 1 year."
- Si se espera que dure un año o menos y luego se prolonga: es temporal hasta que cambia tu expectativa, y "It won't be treated as temporary after the date you determine it will last more than 1 year."
Así que un destino previsto para seis meses y luego prolongado más allá del año no pierde los meses anteriores. Los trayectos posteriores al día en que supiste que duraría más de un año son desplazamiento al trabajo.
No tienes un lugar de trabajo habitual
Hay quien no tiene una oficina a la que ir — un contratista que va de obra en obra, o un comercial que trabaja desde el coche. Aquí decide el área metropolitana en la que vives.
Publication 463: "If you have no regular place of work but ordinarily work in the metropolitan area where you live, you can deduct daily transportation costs between home and a temporary work site outside that metropolitan area." Dentro de ella, los trayectos desde casa son "nondeductible commuting expenses." Un área metropolitana "includes the area within the city limits and the suburbs that are considered part of that metropolitan area."
Dentro de tu área metropolitana, el primer y el último trayecto del día son el desplazamiento al trabajo. Example 3 de la Publication 463: "the location of your first business contact inside the metropolitan area is considered your office. Transportation expenses between your home and this first contact are nondeductible commuting expenses. Transportation expenses between your last business contact and your home are also nondeductible commuting expenses. While you can't deduct the costs of these trips, you can deduct the costs of going from one client or customer to another."
Tienes dos trabajos, o trabajas en dos sitios el mismo día
Ir de un lugar de trabajo al otro es deducible, sea o no el mismo empleador. Publication 463: "If you work at two places in 1 day, whether or not for the same employer, you can deduct the expense of getting from one workplace to the other."
Vienen con dos límites:
- El tope es el recorrido directo. "if for some personal reason you don't go directly from one location to the other, you can't deduct more than the amount it would have cost you to go directly from the first location to the second."
- Un día libre de tu trabajo principal es un día de desplazamiento al trabajo. "Transportation expenses you have in going between home and a part-time job on a day off from your main job are commuting expenses. You can't deduct them."
Si no tienes claro cuál es tu trabajo principal, la Figure B dice: "Consider the time you spend at each, the activity you have at each, and the income you earn at each."
Tu oficina está en casa
Si tu oficina en casa cumple los requisitos de centro principal de actividad, el trayecto desde casa deja de ser un desplazamiento al trabajo. Publication 463: "you can deduct your daily transportation costs between your home and another work location in the same trade or business." La Revenue Ruling 99-7 añade que esto vale "regardless of whether the other work location is regular or temporary and regardless of the distance."
Cumplir los requisitos es lo difícil, y los fija el IRC § 280A(c)(1). El espacio tiene que usarse "exclusively" y "on a regular basis" como tu centro principal de actividad. La Publication 587 detalla las dos condiciones:
- Exclusivo: "You do not meet the requirements of the exclusive use test if you use the area in question both for business and for personal purposes."
- Habitual: "Incidental or occasional business use is not regular use."
Una oficina en casa en la que llevas la administración puede contar aunque el trabajo pagado se haga en otro sitio. Cumple si "You use it exclusively and regularly for administrative or management activities of your trade or business" y "You have no other fixed location where you conduct substantial administrative or management activities". Entre los ejemplos de la Publication 587 están "Billing customers, clients, or patients" y "Keeping books and records."
Si tu oficina en casa no cumple, la Revenue Ruling 99-7 es tajante: la actividad profesional que haces allí "is not sufficient to overcome the inherently personal nature of the residence", y los trayectos entre ella y tus lugares de trabajo habituales son personales.
Eres empleado y trabajas desde casa
A los empleados se les aplican dos límites. La sección 280A(c)(1) dice de la vía de las actividades administrativas: "In the case of an employee, the preceding sentence shall apply only if the exclusive use referred to in the preceding sentence is for the convenience of his employer."
El segundo límite es más amplio. Desde 2018 un empleado no puede deducir en absoluto los gastos de coche no reembolsados. La suspensión de las deducciones detalladas misceláneas del IRC § 67(h) es ahora permanente, con excepciones estrechas como los reservistas y los docentes que cumplan los requisitos. Para la mayoría de los empleados la cuestión es, por tanto, qué puede reembolsar el empleador sin que tribute, y ahí es donde las reglas anteriores siguen importando.
¿Hacen deducible el trayecto el aparcamiento, un anuncio en el coche o llevar herramientas?
La Publication 463 nombra varias cosas que la gente espera que cambien la respuesta. Ninguna lo hace.
- Aparcar en el trabajo. "Fees you pay to park your car at your place of business are nondeductible commuting expenses. You can, however, deduct business-related parking fees when visiting a customer or client."
- Un anuncio en el coche. Llevarlo "doesn't change the use of your car from personal use to business use."
- Transportar herramientas o instrumentos. "doesn't make your car expenses deductible. However, you can deduct any additional costs you have for hauling tools or instruments (such as for renting a trailer you tow with your car)."
Tampoco lo cambia un pago de tu empleador. La Publication 463 califica el trayecto al trabajo de gasto personal, y dice de los gastos personales que reembolsa un empleador: "your employer must report the reimbursement as wage income in box 1 of your Form W-2." No nombra el trayecto al trabajo en esa frase. Leídas juntas, un pago por milla por el trayecto al trabajo es salario, no un reembolso libre de impuestos.
Un mismo día, de tres maneras
Toma un día de ejemplo: de casa al cliente A, 12 millas; del cliente A al cliente B, 8 millas; del cliente B de vuelta a casa, 15 millas. Son 35 millas en total, y los dos clientes están dentro de tu área metropolitana.
| Tu situación | Casa → A, 12 mi | A → B, 8 mi | B → casa, 15 mi | Millas de trabajo |
|---|---|---|---|---|
| Sin oficina habitual ni oficina en casa válida | Trayecto al trabajo | Trabajo | Trayecto al trabajo | 8 |
| Oficina habitual en otro sitio; A y B son sitios temporales de la misma actividad | Trabajo | Trabajo | Trabajo | 35 |
| Oficina en casa que es tu centro principal de actividad | Trabajo | Trabajo | Trabajo | 35 |
| Empleado, en cualquiera de las filas anteriores | Como en esa fila | Como en esa fila | Como en esa fila | La misma cifra; para la mayoría de los empleados no deducible, solo reembolsable sin tributar |
En la primera fila, el cliente A cuenta como tu oficina ese día, así que 35 − 12 − 15 = 8. Sea o no desplazamiento al trabajo, las mismas 35 millas dan 8 millas de trabajo o 35, y la diferencia la deciden hechos que ningún registro de trayecto muestra por sí solo.
Lo que tiene que mostrar tu registro
Una milla de trabajo tiene que justificarse trayecto a trayecto: la fecha, el destino, las millas y el motivo profesional. Cuando entran en juego las reglas del trayecto al trabajo, lo que pesa es el motivo. «Cliente B, desde el cliente A» dice por qué un trayecto es de trabajo; «Almacén» no dice si el almacén es tu lugar de trabajo habitual o uno temporal. Lo que el IRS considera registros adecuados cubre el resto, incluido el total de millas del año, trayecto al trabajo incluido.
Cómo DriveHub lo facilita
Con el acceso a la ubicación en «Siempre», DriveHub registra todos los trayectos en segundo plano, y si alguna vez se le escapa uno, te avisa. El trayecto al trabajo está incluido, y DriveHub te pregunta después cuáles fueron de Trabajo y cuáles Personal. El trayecto al trabajo se queda en el registro como millas personales, que es de donde sale el total del año.
Un trayecto de casa al almacén a las ocho de la mañana es el tipo de trayecto que solo tú puedes clasificar: Personal si el almacén es tu lugar de trabajo habitual, Trabajo si es un sitio temporal.
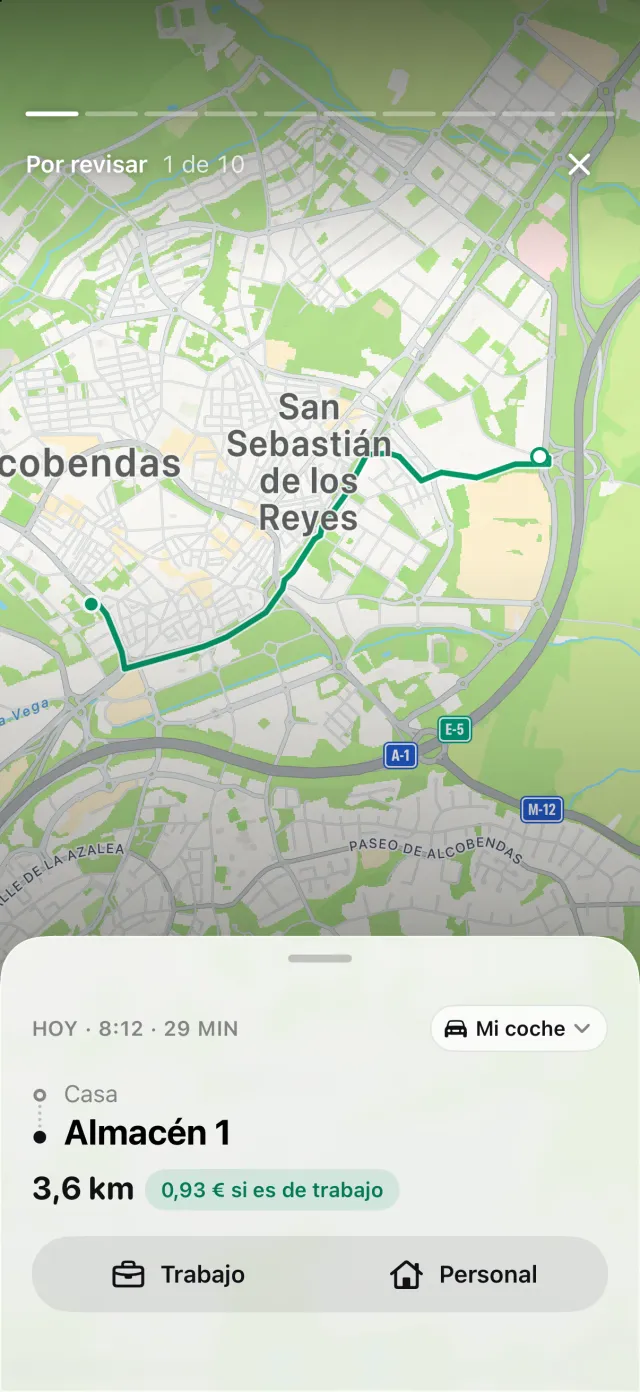
Lo que DriveHub no puede hacer es decidir qué regla se te aplica. Si un sitio es temporal, si tienes un lugar de trabajo habitual y si tu oficina en casa cumple los requisitos son hechos sobre tu trabajo. DriveHub no los conoce, así que no clasifica un trayecto por ti con ese criterio — lo haces tú.
Si tu iPhone registró conducción sin un trayecto que le corresponda, aparece en Trayectos perdidos en la pestaña Trayectos, para que el trayecto de en medio de un día no desaparezca sin que nadie lo note. El informe imprime la fecha, el destino, el motivo profesional con tus propias palabras y las millas de cada trayecto. Formas de llevar un registro de kilometraje lo compara con el papel y las hojas de cálculo; si conduces un coche que es de tu negocio, mira un coche para tu negocio en EE. UU..
Esta página recoge lo que dicen la Publication 463, la Publication 587, la Revenue Ruling 99-7 y el Internal Revenue Code, y los cita para que puedas comprobarlo. No es asesoramiento fiscal y no conoce tu situación. Cuando hay dinero de por medio, pregunta a tu asesor fiscal — y lleva el registro.
La norma completa, con los textos de los que procede: Estados Unidos: requisitos del registro de kilometraje.