 DriveHub
Landveiledning · USA · 7 min
Pendlingen teller aldri. Hvor arbeidsdagen starter, avgjør
Pendlermiles gir ikke fradrag, og IRS-regelen har ingen unntak for avstand, for samtaler underveis eller for verktøy i bagasjerommet. Det den har, er tre situasjoner der kjøringen hjemmefra slutter å være pendling i det hele tatt.

Det korte svaret
Kjøring mellom hjemmet og det faste arbeidsstedet ditt er en privat pendlerutgift, og den gir aldri fradrag. Publication 463, kapittel 4: "You can't deduct commuting expenses no matter how far your home is from your regular place of work. You can't deduct commuting expenses even if you work during the commuting trip."
Det som endrer svaret, er ikke kjøringen, men hvor den starter og slutter. Revenue Ruling 99-7 setter opp tre unntak:
- et midlertidig arbeidssted utenfor storbyområdet der du bor og vanligvis jobber;
- et midlertidig arbeidssted i hvilken som helst avstand, hvis du har et fast arbeidssted utenfor hjemmet;
- et hvilket som helst annet arbeidssted, hvis hjemmet ditt er hovedstedet for virksomheten din.
Kjøring fra ett arbeidssted til et annet i løpet av dagen gir også fradrag, opp til den direkte ruten.
Har du ikke noe fast arbeidssted, ikke noe godkjent hjemmekontor, og ligger alle stedene dine innenfor storbyområdet, er dagens første tur og siste tur hjem pendling. Bare turene mellom stedene teller.
Er du arbeidstaker, gir unntakene sjelden et fradrag. Siden 2018 har de fleste arbeidstakere ikke kunnet trekke fra ikke-refunderte bilkostnader i det hele tatt. Det unntakene avgjør for deg, er hvilke miles arbeidsgiveren kan refundere skattefritt — se egen bil i jobben i USA.
Du kjører til det samme kontoret hver dag: alltid pendling
Dette er pendling i sin enkleste form, og ingenting ved den gir fradrag. Figure B i Publication 463 merker turen mellom hjemmet og den faste jobben eller hovedjobben "Never deductible."
Å jobbe underveis hjelper ikke. Publication 463s eksempel er jobbsamtaler, eller en jobbdiskusjon med en passasjer — de "don't change the trip from personal to business."
Det som gir fradrag, er kjøringen du gjør fra kontoret når du først er der: til en kunde, til et annet sted, tilbake til kontoret.
Du blir sendt til et midlertidig arbeidssted
Si at du har ett eller flere faste arbeidssteder utenfor hjemmet. Da gir en tur hjemmefra til et midlertidig sted i samme virksomhet eller yrke fradrag, uansett avstand. Publication 463: "you can deduct the expenses of the daily round-trip transportation between your home and the temporary location, regardless of distance." Eksempelet er et kurs på én uke ved et annet kontor i samme by.
Det som gjør et sted midlertidig, er en forventning på ett år, ikke et antall dager eller uker. Publication 463 formulerer det slik: "If your employment at a work location is realistically expected to last (and does in fact last) for 1 year or less, the employment is temporary unless there are facts and circumstances that would indicate otherwise."
Testen ser framover, og den kan endre seg:
- Ventet å vare mer enn et år fra starten: ikke midlertidig, "regardless of whether it actually lasts for more than 1 year."
- Ventet å vare et år eller mindre, så forlenget: midlertidig til forventningen din endrer seg, og "It won't be treated as temporary after the date you determine it will last more than 1 year."
Et oppdrag som var ment å vare seks måneder og så blir forlenget ut over et år, mister altså ikke de tidligere månedene. Turene etter dagen du visste at det ville vare mer enn et år, er pendling.
Du har ikke noe fast arbeidssted
Noen har ikke noe kontor å pendle til — en håndverker som går fra byggeplass til byggeplass, eller en selger som jobber fra bilen. Her er det storbyområdet der du bor, som avgjør.
Publication 463: "If you have no regular place of work but ordinarily work in the metropolitan area where you live, you can deduct daily transportation costs between home and a temporary work site outside that metropolitan area." Innenfor det er turene hjemmefra "nondeductible commuting expenses." Et storbyområde "includes the area within the city limits and the suburbs that are considered part of that metropolitan area."
Innenfor storbyområdet er dagens første og siste tur pendling. Publication 463s Example 3: "the location of your first business contact inside the metropolitan area is considered your office. Transportation expenses between your home and this first contact are nondeductible commuting expenses. Transportation expenses between your last business contact and your home are also nondeductible commuting expenses. While you can't deduct the costs of these trips, you can deduct the costs of going from one client or customer to another."
Du har to jobber, eller jobber to steder samme dag
Å komme seg fra det ene arbeidsstedet til det andre gir fradrag, enten det er samme arbeidsgiver eller ikke. Publication 463: "If you work at two places in 1 day, whether or not for the same employer, you can deduct the expense of getting from one workplace to the other."
To begrensninger følger med:
- Den direkte ruten er taket. "if for some personal reason you don't go directly from one location to the other, you can't deduct more than the amount it would have cost you to go directly from the first location to the second."
- En fridag fra hovedjobben er en pendlerdag. "Transportation expenses you have in going between home and a part-time job on a day off from your main job are commuting expenses. You can't deduct them."
Er du usikker på hvilken jobb som er hovedjobben, sier Figure B at du skal "Consider the time you spend at each, the activity you have at each, and the income you earn at each."
Kontoret ditt er hjemme
Hvis hjemmekontoret ditt er godkjent som hovedstedet for virksomheten, er kjøringen hjemmefra ikke lenger pendling. Publication 463: "you can deduct your daily transportation costs between your home and another work location in the same trade or business." Revenue Ruling 99-7 legger til at dette gjelder "regardless of whether the other work location is regular or temporary and regardless of the distance."
Å bli godkjent er den vanskelige delen, og kravene står i IRC § 280A(c)(1). Rommet må brukes "exclusively" og "on a regular basis" som hovedstedet for virksomheten. Publication 587 forklarer begge:
- Utelukkende: "You do not meet the requirements of the exclusive use test if you use the area in question both for business and for personal purposes."
- Regelmessig: "Incidental or occasional business use is not regular use."
Et hjemmekontor der du gjør administrasjonen, kan telle selv om det betalte arbeidet skjer andre steder. Det godkjennes hvis "You use it exclusively and regularly for administrative or management activities of your trade or business" og "You have no other fixed location where you conduct substantial administrative or management activities". Eksemplene i Publication 587 omfatter "Billing customers, clients, or patients" og "Keeping books and records."
Blir ikke hjemmekontoret godkjent, er Revenue Ruling 99-7 kontant: jobbaktiviteten der "is not sufficient to overcome the inherently personal nature of the residence", og turene mellom det og de faste arbeidsstedene dine er private.
Du er arbeidstaker og jobber hjemmefra
To begrensninger gjelder for arbeidstakere. Section 280A(c)(1) sier om veien via administrative oppgaver: "In the case of an employee, the preceding sentence shall apply only if the exclusive use referred to in the preceding sentence is for the convenience of his employer."
Den andre begrensningen er bredere. Siden 2018 har en arbeidstaker ikke kunnet trekke fra ikke-refunderte bilkostnader i det hele tatt. Suspensjonen av miscellaneous itemized deductions i IRC § 67(h) er nå permanent, med smale unntak som reservister og eligible educators. For de fleste arbeidstakere er spørsmålet derfor hva arbeidsgiveren kan refundere skattefritt, og det er der reglene ovenfor fortsatt betyr noe.
Gjør parkering, reklame på bilen eller frakt av verktøy pendlingen fradragsberettiget?
Publication 463 nevner flere ting folk håper vil endre svaret. Ingen av dem gjør det.
- Parkering på jobben. "Fees you pay to park your car at your place of business are nondeductible commuting expenses. You can, however, deduct business-related parking fees when visiting a customer or client."
- Reklame på bilen. Å vise en "doesn't change the use of your car from personal use to business use."
- Frakt av verktøy eller instrumenter. Det "doesn't make your car expenses deductible. However, you can deduct any additional costs you have for hauling tools or instruments (such as for renting a trailer you tow with your car)."
En betaling fra arbeidsgiveren endrer det heller ikke. Publication 463 kaller pendlingen en privat utgift, og sier om private utgifter en arbeidsgiver refunderer: "your employer must report the reimbursement as wage income in box 1 of your Form W-2." Pendlingen nevnes ikke i den setningen. Lest sammen er en betaling per mile for pendlingen lønn, ikke en skattefri refusjon.
Én dag, tre måter
Ta en eksempeldag: hjemmefra til kunde A, 12 miles; fra kunde A til kunde B, 8 miles; fra kunde B hjem igjen, 15 miles. Det er 35 miles i alt, og begge kundene ligger innenfor storbyområdet ditt.
| Din situasjon | Hjem → A, 12 mi | A → B, 8 mi | B → hjem, 15 mi | Miles i jobb |
|---|---|---|---|---|
| Ikke noe fast kontor, ikke noe godkjent hjemmekontor | Pendling | Jobb | Pendling | 8 |
| Fast kontor et annet sted; A og B er midlertidige steder i samme bransje | Jobb | Jobb | Jobb | 35 |
| Hjemmekontor som er hovedstedet for virksomheten | Jobb | Jobb | Jobb | 35 |
| Arbeidstaker, i hvilken som helst rad ovenfor | Som i den raden | Som i den raden | Som i den raden | Samme antall; for de fleste arbeidstakere ikke fradragsberettiget, bare skattefritt refunderbart |
I første rad regnes kunde A som kontoret ditt for dagen, så 35 − 12 − 15 = 8. Pendling eller ikke: de samme 35 milene gir 8 miles i jobb eller 35, og forskjellen avgjøres av fakta som ingen turregistrering viser alene.
Hva loggen din må vise
En jobbmile må dokumenteres tur for tur: datoen, bestemmelsesstedet, antall miles og formålet med turen. Der pendlerreglene spiller inn, er det formålet som bærer vekten. «Kunde B, fra kunde A» sier hvorfor en tur er jobb; «Lager» sier ikke om lageret er det faste arbeidsstedet ditt eller et midlertidig. Hva IRS regner som adequate records dekker resten, blant annet årets samlede miles, pendlingen medregnet.
Hvordan DriveHub gjør dette enklere
Med posisjonstilgang satt til Alltid registrerer DriveHub hver kjøring i bakgrunnen — og går den noen gang glipp av en, sier den fra. Pendlingen er med, og DriveHub spør deg etterpå hvilke turer som var Jobb og hvilke Privat. Pendlingen blir stående i loggen som private miles, og det er derfra årets total kommer.
En kjøring hjemmefra til lageret klokka åtte om morgenen er den typen tur bare du kan klassifisere: Privat hvis lageret er det faste arbeidsstedet ditt, Jobb hvis det er et midlertidig sted.
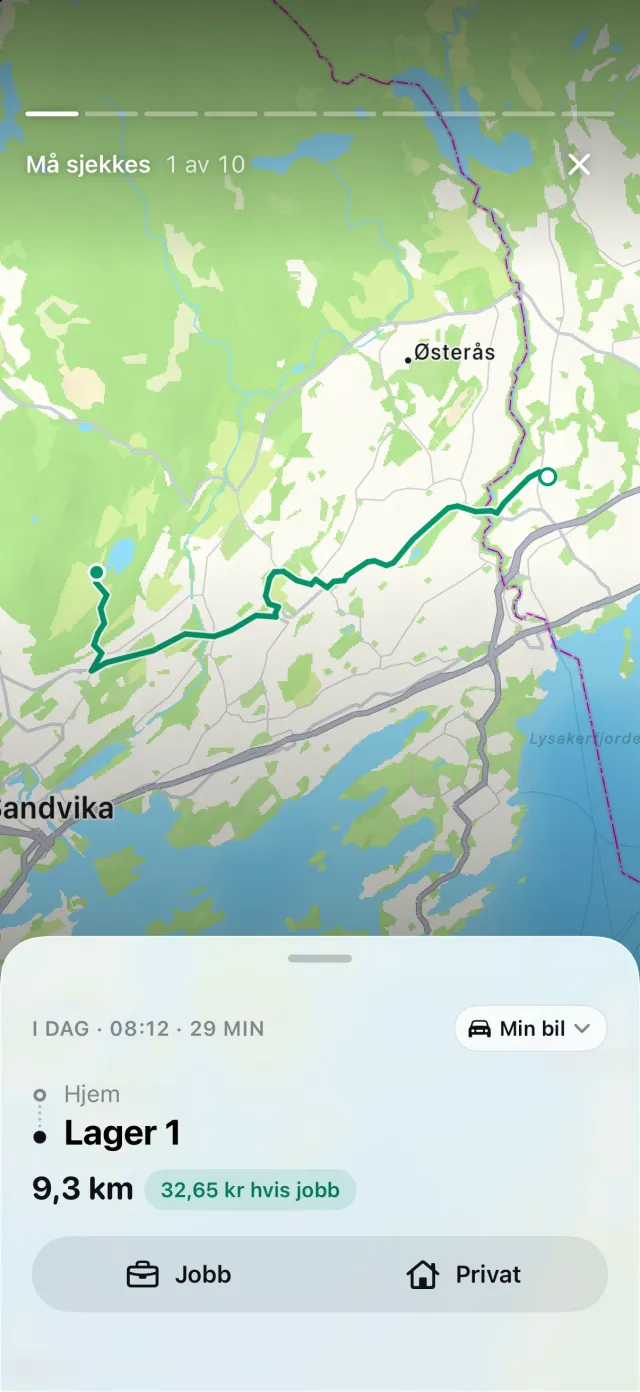
Det DriveHub ikke kan, er å avgjøre hvilken regel som gjelder for deg. Om et sted er midlertidig, om du har et fast arbeidssted, og om hjemmekontoret ditt blir godkjent, er fakta om arbeidet ditt. DriveHub kjenner dem ikke, så den klassifiserer ikke en tur for deg på det grunnlaget — det gjør du.
Har iPhonen logget kjøring uten en tilsvarende tur, vises den under Tapte turer på Turer-fanen, så dagens midterste tur ikke stille forsvinner. Rapporten skriver ut dato, bestemmelsessted, formålet med dine egne ord og antall miles for hver tur. Slik fører du kjørebok sammenligner dette med papir og regneark; kjører du en bil virksomheten din eier, se bil i egen virksomhet i USA.
Denne siden gjengir hva Publication 463, Publication 587, Revenue Ruling 99-7 og Internal Revenue Code sier, og siterer dem slik at du kan etterprøve det. Det er ikke skatterådgivning, og den kjenner ikke din situasjon. Når det gjelder penger — spør regnskapsføreren din, og ta med loggen.
Hele regelen med kildene den bygger på: USA: krav til kjøreboken.