 DriveHub
Landeguide · USA · 7 min.
Pendlingen tæller aldrig. Hvor din arbejdsdag begynder, afgør sagen
Pendlerkørsel er ikke fradragsberettiget, og IRS' regel har ingen undtagelser for afstand, for opkald undervejs eller for værktøj i bagagerummet. Det, den har, er tre situationer, hvor turen hjemmefra holder op med at være pendling overhovedet.

Det korte svar
Kørsel mellem dit hjem og dit faste arbejdssted er en privat pendlerudgift, og den kan aldrig trækkes fra. Publication 463, kapitel 4: "You can't deduct commuting expenses no matter how far your home is from your regular place of work. You can't deduct commuting expenses even if you work during the commuting trip."
Det, der ændrer svaret, er ikke turen, men hvor den begynder og slutter. Revenue Ruling 99-7 opstiller tre undtagelser:
- et midlertidigt arbejdssted uden for det storbyområde (metropolitan area), hvor du bor og normalt arbejder;
- et midlertidigt arbejdssted i enhver afstand, hvis du har et fast arbejdssted uden for hjemmet;
- ethvert andet arbejdssted, hvis dit hjem er dit hovedforretningssted (principal place of business).
Kørsel fra ét arbejdssted til et andet i løbet af dagen er også fradragsberettiget, op til den direkte rute.
Har du hverken et fast arbejdssted eller et gyldigt hjemmekontor, og ligger alle dine steder inden for dit storbyområde, er dagens første tur og den sidste tur hjem pendling. Kun turene mellem stederne tæller.
Er du ansat, giver undtagelserne dig sjældent et fradrag. Siden 2018 har de fleste ansatte slet ikke kunnet trække biludgifter fra, som de ikke har fået godtgjort. Det, undtagelserne afgør for dig, er, hvilke miles arbejdsgiveren kan godtgøre skattefrit — se egen bil i arbejdet i USA.
Du kører til det samme kontor hver dag: altid pendling
Det er pendling i sin rene form, og intet af den er fradragsberettiget. Figure B i Publication 463 betegner turen mellem hjemmet og dit faste eller primære job som "Never deductible."
At arbejde undervejs hjælper ikke. Publication 463's eksempel er erhvervsopkald eller en forretningssamtale med en passager — de "don't change the trip from personal to business."
Det, der er fradragsberettiget, er den kørsel, du foretager fra kontoret, når du først er der: til en kunde, til et andet sted, tilbage til kontoret.
Du bliver sendt til et midlertidigt arbejdssted
Sig, at du har ét eller flere faste arbejdssteder uden for hjemmet. Så er en tur hjemmefra til et midlertidigt sted i samme erhverv fradragsberettiget, uanset afstanden. Publication 463: "you can deduct the expenses of the daily round-trip transportation between your home and the temporary location, regardless of distance." Dens eksempel er et kursus på en uge på et andet kontor i samme by.
Det, der gør et sted midlertidigt, er en forventning på ét år, ikke et spørgsmål om dage eller uger. Publication 463 formulerer det sådan: "If your employment at a work location is realistically expected to last (and does in fact last) for 1 year or less, the employment is temporary unless there are facts and circumstances that would indicate otherwise."
Testen ser fremad, og den kan ændre sig:
- Forventet at vare mere end et år fra starten: ikke midlertidigt, "regardless of whether it actually lasts for more than 1 year."
- Forventet at vare et år eller mindre, derefter forlænget: midlertidigt, indtil din forventning ændrer sig, og "It won't be treated as temporary after the date you determine it will last more than 1 year."
En udstationering, der skulle vare seks måneder og så forlænges ud over et år, mister altså ikke de tidligere måneder. Turene efter den dag, du vidste, at den ville vare mere end et år, er pendling.
Du har intet fast arbejdssted
Nogle har intet kontor at pendle til — en håndværker, der kører fra byggeplads til byggeplads, eller en sælger, der arbejder fra bilen. Her er det det storbyområde, du bor i, der afgør det.
Publication 463: "If you have no regular place of work but ordinarily work in the metropolitan area where you live, you can deduct daily transportation costs between home and a temporary work site outside that metropolitan area." Inden for det er turene hjemmefra "nondeductible commuting expenses." Et storbyområde "includes the area within the city limits and the suburbs that are considered part of that metropolitan area."
Inden for dit storbyområde er dagens første og sidste tur pendling. Publication 463's Example 3: "the location of your first business contact inside the metropolitan area is considered your office. Transportation expenses between your home and this first contact are nondeductible commuting expenses. Transportation expenses between your last business contact and your home are also nondeductible commuting expenses. While you can't deduct the costs of these trips, you can deduct the costs of going from one client or customer to another."
Du har to job, eller arbejder to steder samme dag
Turen fra det ene arbejdssted til det andet er fradragsberettiget, uanset om det er samme arbejdsgiver. Publication 463: "If you work at two places in 1 day, whether or not for the same employer, you can deduct the expense of getting from one workplace to the other."
Der følger to begrænsninger med:
- Den direkte rute er loftet. "if for some personal reason you don't go directly from one location to the other, you can't deduct more than the amount it would have cost you to go directly from the first location to the second."
- En fridag fra dit hovedjob er en pendlerdag. "Transportation expenses you have in going between home and a part-time job on a day off from your main job are commuting expenses. You can't deduct them."
Er du i tvivl om, hvilket job der er dit hovedjob, siger Figure B: "Consider the time you spend at each, the activity you have at each, and the income you earn at each."
Dit kontor er i dit hjem
Er dit hjemmekontor dit hovedforretningssted, er turen hjemmefra ikke længere pendling. Publication 463: "you can deduct your daily transportation costs between your home and another work location in the same trade or business." Revenue Ruling 99-7 tilføjer, at det gælder "regardless of whether the other work location is regular or temporary and regardless of the distance."
At kvalificere sig er den svære del, og det fastsættes af IRC § 280A(c)(1). Lokalet skal bruges "exclusively" og "on a regular basis" som dit hovedforretningssted. Publication 587 uddyber begge:
- Udelukkende: "You do not meet the requirements of the exclusive use test if you use the area in question both for business and for personal purposes."
- Regelmæssigt: "Incidental or occasional business use is not regular use."
Et hjemmekontor, hvor du tager dig af administrationen, kan tælle, selv om det betalte arbejde foregår andre steder. Det kvalificerer sig, hvis "You use it exclusively and regularly for administrative or management activities of your trade or business" og "You have no other fixed location where you conduct substantial administrative or management activities". Publication 587's eksempler omfatter "Billing customers, clients, or patients" og "Keeping books and records."
Kvalificerer dit hjemmekontor sig ikke, er Revenue Ruling 99-7 kontant: erhvervsaktiviteten dér "is not sufficient to overcome the inherently personal nature of the residence", og turene mellem det og dine faste arbejdssteder er private.
Du er ansat og arbejder hjemmefra
For ansatte gælder to begrænsninger. Section 280A(c)(1) siger om den administrative vej: "In the case of an employee, the preceding sentence shall apply only if the exclusive use referred to in the preceding sentence is for the convenience of his employer."
Den anden begrænsning er bredere. Siden 2018 har en ansat slet ikke kunnet trække biludgifter fra, som ikke er godtgjort. Suspensionen af miscellaneous itemized deductions i IRC § 67(h) er nu permanent, med snævre undtagelser som reservister og berettigede undervisere. For de fleste ansatte er spørgsmålet derfor, hvad arbejdsgiveren må godtgøre skattefrit, og det er dér, reglerne ovenfor stadig betyder noget.
Gør parkering, en bilreklame eller værktøj i bilen pendlingen fradragsberettiget?
Publication 463 nævner flere ting, som folk håber vil ændre svaret. Ingen af dem gør det.
- Parkering ved arbejdet. "Fees you pay to park your car at your place of business are nondeductible commuting expenses. You can, however, deduct business-related parking fees when visiting a customer or client."
- En reklame på bilen. At vise en "doesn't change the use of your car from personal use to business use."
- Transport af værktøj eller instrumenter. Det "doesn't make your car expenses deductible. However, you can deduct any additional costs you have for hauling tools or instruments (such as for renting a trailer you tow with your car)."
En betaling fra arbejdsgiveren ændrer det heller ikke. Publication 463 kalder pendlingen en privat udgift og siger om private udgifter, som en arbejdsgiver godtgør: "your employer must report the reimbursement as wage income in box 1 of your Form W-2." Den nævner ikke pendlingen i den sætning. Læst sammen er en betaling per mile for pendlingen løn og ikke en skattefri godtgørelse.
Én dag, tre måder
Tag en eksempeldag: hjemmefra til kunde A, 12 miles; fra kunde A til kunde B, 8 miles; fra kunde B hjem, 15 miles. Det er 35 miles i alt, og begge kunder ligger inden for dit storbyområde.
| Din situation | Hjem → A, 12 mi | A → B, 8 mi | B → hjem, 15 mi | Erhvervsmæssige miles |
|---|---|---|---|---|
| Intet fast kontor, intet gyldigt hjemmekontor | Pendling | Erhverv | Pendling | 8 |
| Fast kontor et andet sted; A og B er midlertidige steder i samme erhverv | Erhverv | Erhverv | Erhverv | 35 |
| Hjemmekontor, der er dit hovedforretningssted | Erhverv | Erhverv | Erhverv | 35 |
| Ansat, i enhver række ovenfor | Som i den række | Som i den række | Som i den række | Samme antal; for de fleste ansatte ikke fradragsberettiget, kun skattefrit godtgørbart |
I første række regnes kunde A for dit kontor den dag, så 35 − 12 − 15 = 8. Pendling eller ej giver de samme 35 miles enten 8 eller 35 erhvervsmæssige miles, og forskellen afgøres af forhold, som ingen tur-optegnelse viser af sig selv.
Hvad din kørebog skal vise
En erhvervsmæssig mile skal dokumenteres tur for tur: datoen, målet, antallet af miles og det erhvervsmæssige formål. Hvor pendlerreglerne er i spil, er det formålet, der bærer vægten. "Kunde B, fra kunde A" siger, hvorfor en tur er erhverv; "Lager" siger ikke, om lageret er dit faste arbejdssted eller et midlertidigt. Hvad IRS regner for adequate records dækker resten, herunder årets samlede miles, pendling medregnet.
Sådan gør DriveHub det lettere
Med lokalitetsadgang sat til Altid registrerer DriveHub hver eneste kørsel i baggrunden — og hvis den nogensinde overser en, fortæller den dig det. Pendlingen er med, og DriveHub spørger dig bagefter, hvilke ture der var Erhverv, og hvilke der var Privat. Pendlingen bliver i kørebogen som private miles, og det er derfra, årets total kommer.
En tur hjemmefra til lageret klokken otte om morgenen er netop den slags tur, kun du kan klassificere: Privat, hvis lageret er dit faste arbejdssted, Erhverv, hvis det er et midlertidigt sted.
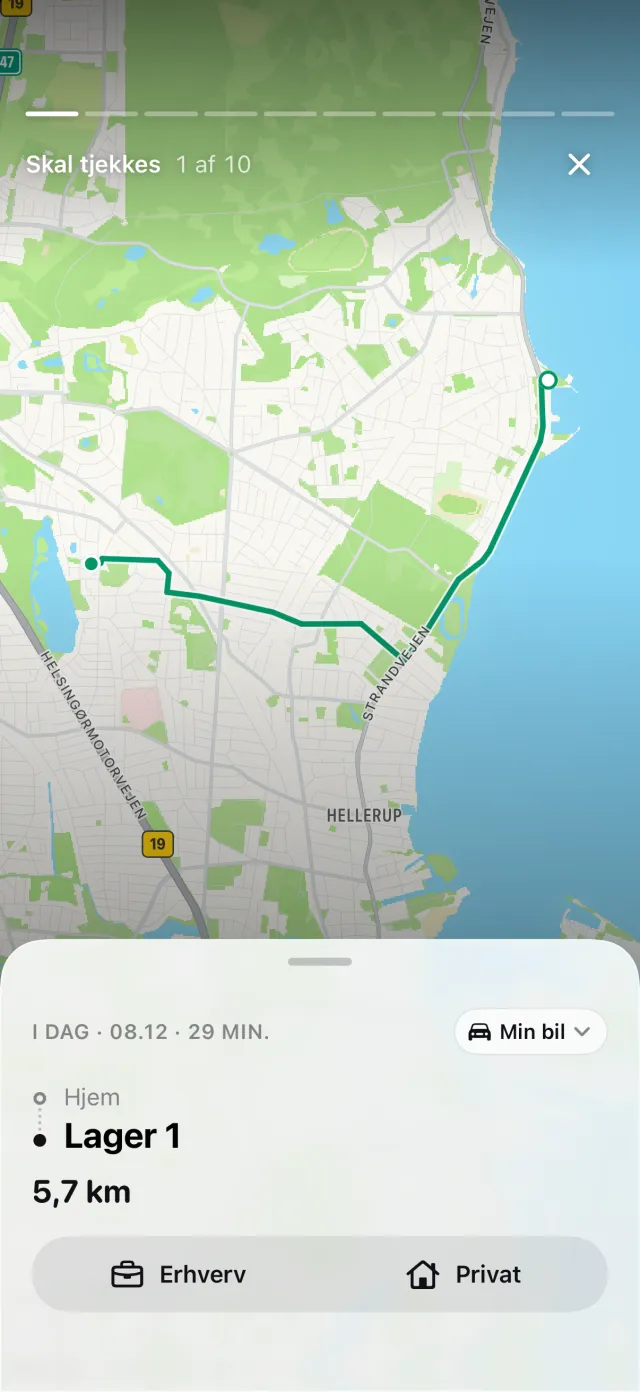
Det, DriveHub ikke kan, er at afgøre, hvilken regel der gælder for dig. Om et sted er midlertidigt, om du har et fast arbejdssted, og om dit hjemmekontor kvalificerer sig, er forhold ved dit arbejde. Dem kender DriveHub ikke, så den klassificerer ikke en tur for dig på det grundlag — det gør du.
Har din iPhone registreret kørsel uden en tilsvarende tur, vises den under Mistede ture på fanen Ture, så dagens midterste tur ikke stille forsvinder. Rapporten udskriver datoen, målet, dit erhvervsmæssige formål med dine egne ord og antallet af miles for hver tur. Måder at føre en kørebog på sammenligner det med papir og regneark; kører du i en bil, din virksomhed ejer, så se bil i virksomheden i USA.
Denne side gengiver, hvad Publication 463, Publication 587, Revenue Ruling 99-7 og Internal Revenue Code siger, og henviser til dem, så du kan tjekke det. Det er ikke skatterådgivning, og den kender ikke din situation. Når det handler om penge — spørg din tax preparer, og tag kørebogen med.
Den fulde regel med de retsakter, den bygger på: USA: krav til kørebogen.