 DriveHub
Maaopas · Yhdysvallat · 7 min
Työmatka ei koskaan lasketa. Se, mistä työpäiväsi alkaa, ratkaisee
Työmatkan mailit kotoa töihin eivät ole vähennyskelpoisia, eikä IRS:n säännössä ole poikkeuksia matkan pituuden, matkalla hoidettujen puheluiden tai takakontin työkalujen vuoksi. Siinä on sen sijaan kolme tilannetta, joissa ajo kotoa lakkaa olemasta työmatka lainkaan.

Lyhyt vastaus
Ajo kodin ja tavanomaisen työpaikan välillä on yksityinen työmatkakulu (commuting expense), eikä se ole koskaan vähennyskelpoinen. Publication 463, luku 4: "You can't deduct commuting expenses no matter how far your home is from your regular place of work. You can't deduct commuting expenses even if you work during the commuting trip."
Vastausta ei muuta ajo, vaan se, mistä se alkaa ja mihin se päättyy. Revenue Ruling 99-7 esittää kolme poikkeusta:
- tilapäinen työpaikka sen metropolialueen ulkopuolella, jossa asut ja tavallisesti työskentelet;
- tilapäinen työpaikka millä tahansa etäisyydellä, jos sinulla on tavanomainen työpaikka kodin ulkopuolella;
- mikä tahansa muu työpaikka, jos kotisi on päätoimipaikkasi.
Myös ajo työpaikasta toiseen päivän aikana on vähennyskelpoinen, suorimman reitin mukaan.
Jos sinulla ei ole tavanomaista työpaikkaa eikä ehdot täyttävää kotitoimistoa ja kaikki työkohteesi ovat metropolialueesi sisällä, päivän ensimmäinen matka ja viimeinen matka kotiin ovat työmatkaa. Vain kohteiden väliset matkat lasketaan.
Jos olet palkansaaja, poikkeukset tuovat sinulle harvoin vähennyksen. Vuodesta 2018 useimmat palkansaajat eivät ole voineet vähentää korvaamattomia autokuluja lainkaan. Sinulle poikkeukset ratkaisevat sen, mitkä mailit työnantajasi voi korvata verovapaasti — ks. oman auton käyttö työssä USA:ssa.
Ajat joka päivä samaan toimistoon: aina työmatkaa
Tämä on työmatka yksinkertaisimmillaan, eikä mikään siinä ole vähennyskelpoista. Publication 463:n Figure B merkitsee kodin ja tavanomaisen tai päätyöpaikan välisen matkan sanoin "Never deductible."
Matkalla työskentely ei auta. Publication 463:n esimerkkinä ovat työpuhelut tai työkeskustelu matkustajan kanssa — ne "don't change the trip from personal to business."
Vähennyskelpoista on se ajo, jonka teet toimistolta, kun olet siellä: asiakkaalle, toiseen kohteeseen, takaisin toimistolle.
Sinut lähetetään tilapäiseen työpaikkaan
Oletetaan, että sinulla on yksi tai useampi tavanomainen työpaikka kodin ulkopuolella. Silloin matka kotoa saman ammatin tai liiketoiminnan tilapäiseen työpaikkaan on vähennyskelpoinen etäisyydestä riippumatta. Publication 463: "you can deduct the expenses of the daily round-trip transportation between your home and the temporary location, regardless of distance." Sen esimerkkinä on viikon mittainen koulutus saman kaupungin toisessa toimipisteessä.
Tilapäisyyden ratkaisee vuoden odotus, ei päivien tai viikkojen määrä. Publication 463 sanoo sen näin: "If your employment at a work location is realistically expected to last (and does in fact last) for 1 year or less, the employment is temporary unless there are facts and circumstances that would indicate otherwise."
Testi katsoo eteenpäin, ja tulos voi muuttua:
- Odotetaan alusta asti kestävän yli vuoden: ei tilapäinen, "regardless of whether it actually lasts for more than 1 year."
- Odotetaan kestävän vuoden tai alle, sitten jatketaan: tilapäinen siihen asti, kun odotuksesi muuttuu, ja "It won't be treated as temporary after the date you determine it will last more than 1 year."
Kuuden kuukauden komennus, jota jatketaan yli vuoden, ei siis menetä aiempia kuukausia. Työmatkaa ovat matkat siitä päivästä alkaen, jona tiesit sen jatkuvan yli vuoden.
Sinulla ei ole tavanomaista työpaikkaa
Joillakin ei ole toimistoa, jonne ajaa — urakoitsijalla, joka kulkee kohteesta toiseen, tai myyjällä, joka tekee työtä autosta käsin. Silloin ratkaisee metropolialue, jossa asut.
Publication 463: "If you have no regular place of work but ordinarily work in the metropolitan area where you live, you can deduct daily transportation costs between home and a temporary work site outside that metropolitan area." Alueen sisällä matkat kotoa ovat "nondeductible commuting expenses." Metropolialue "includes the area within the city limits and the suburbs that are considered part of that metropolitan area."
Metropolialueesi sisällä päivän ensimmäinen ja viimeinen matka ovat työmatkaa. Publication 463:n Example 3: "the location of your first business contact inside the metropolitan area is considered your office. Transportation expenses between your home and this first contact are nondeductible commuting expenses. Transportation expenses between your last business contact and your home are also nondeductible commuting expenses. While you can't deduct the costs of these trips, you can deduct the costs of going from one client or customer to another."
Teet kahta työtä tai työskentelet kahdessa paikassa samana päivänä
Siirtyminen työpaikasta toiseen on vähennyskelpoista, oli työnantaja sama tai ei. Publication 463: "If you work at two places in 1 day, whether or not for the same employer, you can deduct the expense of getting from one workplace to the other."
Siihen liittyy kaksi rajaa:
- Suora reitti on katto. "if for some personal reason you don't go directly from one location to the other, you can't deduct more than the amount it would have cost you to go directly from the first location to the second."
- Päätyösi vapaapäivä on työmatkapäivä. "Transportation expenses you have in going between home and a part-time job on a day off from your main job are commuting expenses. You can't deduct them."
Jos et ole varma, kumpi työ on päätyösi, Figure B neuvoo: "Consider the time you spend at each, the activity you have at each, and the income you earn at each."
Toimistosi on kotonasi
Jos kotitoimistosi täyttää päätoimipaikan (principal place of business) ehdot, ajo kotoa ei ole enää työmatka. Publication 463: "you can deduct your daily transportation costs between your home and another work location in the same trade or business." Revenue Ruling 99-7 lisää, että tämä pätee "regardless of whether the other work location is regular or temporary and regardless of the distance."
Ehtojen täyttäminen on vaikein osa, ja ne asettaa IRC § 280A(c)(1). Tilaa on käytettävä "exclusively" ja "on a regular basis" päätoimipaikkanasi. Publication 587 avaa molemmat:
- Yksinomainen käyttö: "You do not meet the requirements of the exclusive use test if you use the area in question both for business and for personal purposes."
- Säännöllinen käyttö: "Incidental or occasional business use is not regular use."
Kotitoimisto, jossa hoidat hallinnon, voi kelvata, vaikka varsinainen palkallinen työ tehdään muualla. Se täyttää ehdot, jos "You use it exclusively and regularly for administrative or management activities of your trade or business" ja "You have no other fixed location where you conduct substantial administrative or management activities". Publication 587:n esimerkkeihin kuuluvat "Billing customers, clients, or patients" ja "Keeping books and records."
Jos kotitoimistosi ei täytä ehtoja, Revenue Ruling 99-7 on suorasanainen: siellä tehty liiketoiminta "is not sufficient to overcome the inherently personal nature of the residence", ja matkat sen ja tavanomaisten työpaikkojesi välillä ovat yksityisiä.
Olet palkansaaja ja teet töitä kotoa
Palkansaajaa koskee kaksi rajaa. Section 280A(c)(1) sanoo hallinnollisten tehtävien reitistä: "In the case of an employee, the preceding sentence shall apply only if the exclusive use referred to in the preceding sentence is for the convenience of his employer."
Toinen raja on laajempi. Vuodesta 2018 palkansaaja ei ole voinut vähentää korvaamattomia autokuluja lainkaan. Miscellaneous itemized deduction -vähennysten keskeytys IRC § 67(h):ssa on nyt pysyvä, ja siitä on vain kapeita poikkeuksia, kuten reserviläiset ja kelpoisuusehdot täyttävät opettajat. Useimmille palkansaajille kysymys on siksi se, mitä työnantaja voi korvata verovapaasti, ja siinä yllä olevilla säännöillä on yhä merkitystä.
Tekeekö pysäköinti, automainos tai työkalujen kuljetus työmatkasta vähennyskelpoisen?
Publication 463 nimeää useita asioita, joiden toivotaan muuttavan vastausta. Yksikään ei muuta.
- Pysäköinti työpaikalla. "Fees you pay to park your car at your place of business are nondeductible commuting expenses. You can, however, deduct business-related parking fees when visiting a customer or client."
- Mainos autossa. Sen esillä pitäminen "doesn't change the use of your car from personal use to business use."
- Työkalujen tai soittimien kuljetus. Se "doesn't make your car expenses deductible. However, you can deduct any additional costs you have for hauling tools or instruments (such as for renting a trailer you tow with your car)."
Työnantajan maksu ei sekään muuta asiaa. Publication 463 kutsuu työmatkaa yksityiseksi kuluksi ja sanoo työnantajan korvaamista yksityisistä kuluista: "your employer must report the reimbursement as wage income in box 1 of your Form W-2." Työmatkaa se ei tuossa virkkeessä mainitse. Yhdessä luettuina työmatkasta maksettu mailikorvaus on palkkaa eikä verovapaa kulukorvaus.
Yksi päivä, kolme tapaa
Otetaan esimerkkipäivä: kotoa asiakkaalle A 12 mailia, asiakkaalta A asiakkaalle B 8 mailia ja asiakkaalta B takaisin kotiin 15 mailia. Yhteensä 35 mailia, ja kumpikin asiakas on metropolialueesi sisällä.
| Tilanteesi | Koti → A, 12 mi | A → B, 8 mi | B → koti, 15 mi | Työajon mailit |
|---|---|---|---|---|
| Ei tavanomaista toimistoa, ei ehdot täyttävää kotitoimistoa | Työmatka | Työajo | Työmatka | 8 |
| Tavanomainen toimisto muualla; A ja B ovat saman alan tilapäisiä kohteita | Työajo | Työajo | Työajo | 35 |
| Kotitoimisto, joka on päätoimipaikkasi | Työajo | Työajo | Työajo | 35 |
| Palkansaaja, missä tahansa yllä olevista riveistä | Kuten sillä rivillä | Kuten sillä rivillä | Kuten sillä rivillä | Sama määrä; useimmille palkansaajille ei vähennyskelpoinen, vain verovapaasti korvattava |
Ensimmäisellä rivillä asiakas A on sinä päivänä toimistosi, joten 35 − 12 − 15 = 8. Työmatka tai ei, samat 35 mailia antavat 8 tai 35 työajon mailia, ja eron ratkaisevat tosiasiat, joita mikään matkakirjaus ei yksinään näytä.
Mitä ajopäiväkirjasi on näytettävä
Työajon maili on osoitettava matka matkalta: päivämäärä, määränpää, mailit ja ajon työperuste. Kun työmatkasäännöt tulevat kyseeseen, painon kantaa ajon syy. "Asiakas B, asiakkaalta A" kertoo, miksi matka on työajo; "Varasto" ei kerro, onko varasto tavanomainen vai tilapäinen työpaikkasi. Mitä IRS pitää riittävänä kirjanpitona kattaa loput, mukaan lukien vuoden kokonaismailit työmatkoineen.
Miten DriveHub helpottaa tätä
Kun sijainnin käyttöoikeus on Aina, DriveHub tallentaa jokaisen ajon taustalla — ja jos se joskus jättää ajon tallentamatta, se kertoo sen sinulle. Työmatkat ovat mukana, ja DriveHub kysyy jälkikäteen, mitkä ajot olivat Työ ja mitkä Yksityinen. Työmatka jää ajopäiväkirjaan yksityisinä maileina, ja juuri sieltä vuoden kokonaismäärä tulee.
Ajo kotoa varastolle kahdeksalta aamulla on sellainen matka, jonka vain sinä voit luokitella: Yksityinen, jos varasto on tavanomainen työpaikkasi, Työ, jos se on tilapäinen kohde.
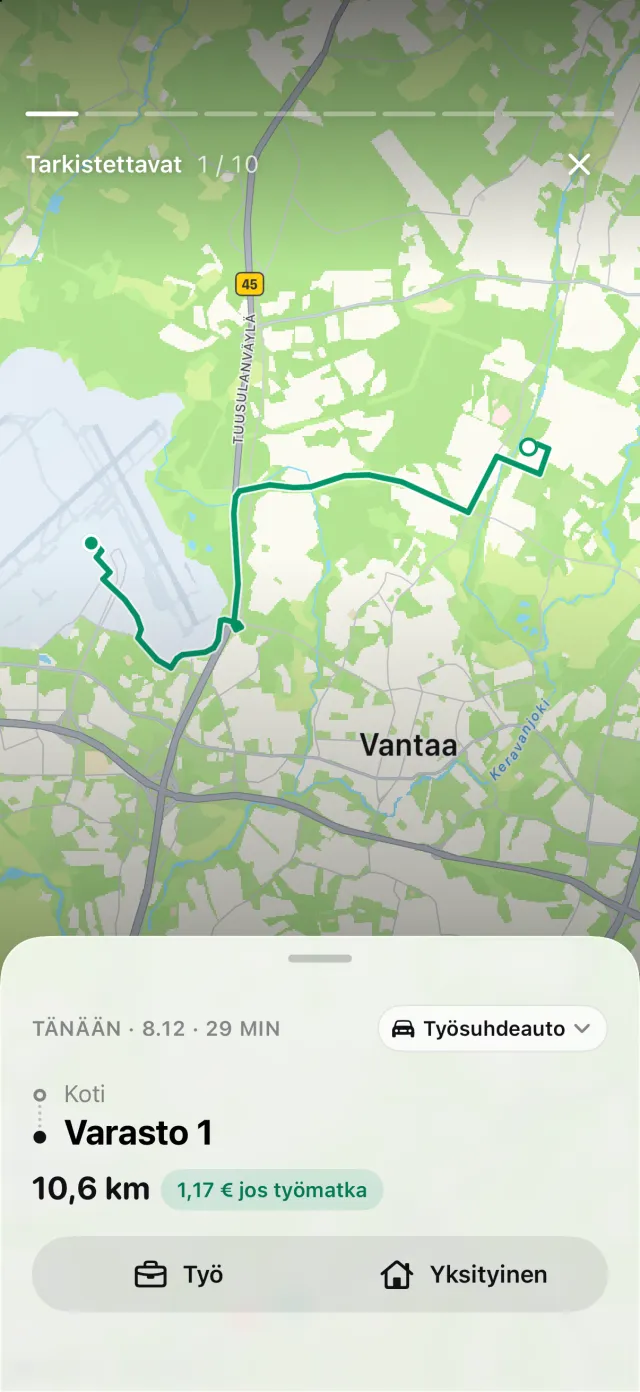
DriveHub ei voi ratkaista, mikä sääntö sinuun pätee. Se, onko kohde tilapäinen, onko sinulla tavanomainen työpaikka ja täyttääkö kotitoimistosi ehdot, ovat tosiasioita työstäsi. DriveHub ei tiedä niitä, joten se ei luokittele matkaa niiden perusteella puolestasi — sinä luokittelet.
Jos iPhone kirjasi ajoa, jolle ei ole vastaavaa matkaa, se näkyy kohdassa Puuttuvat matkat Matkat-välilehdellä, joten päivän keskimmäinen matka ei katoa huomaamatta. Raportti tulostaa jokaisesta matkasta päivämäärän, määränpään, ajon työperusteen omin sanoin ja mailit. Tapoja pitää ajopäiväkirjaa vertailee tätä paperiin ja taulukoihin; jos ajat yrityksesi omistamalla autolla, ks. auto yrityksessä USA:ssa.
Tällä sivulla kerrotaan, mitä Publication 463, Publication 587, Revenue Ruling 99-7 ja Internal Revenue Code sanovat, ja ne mainitaan nimeltä, jotta voit tarkistaa ne. Tämä ei ole veroneuvontaa. Sivu ei voi ottaa huomioon tilannettasi. Kun rahasta on kyse, kysy veroasiantuntijaltasi — ja ota ajopäiväkirja mukaan.
Koko sääntö lähteineen: Yhdysvallat: ajopäiväkirjan vaatimukset.