 DriveHub
Guida per Paese · Stati Uniti · 7 min
Il tragitto casa-lavoro non conta mai. Decide dove inizia la tua giornata di lavoro
Le miglia del tragitto casa-lavoro non sono deducibili, e la regola dell’IRS non fa eccezioni per la distanza, per le telefonate fatte strada facendo o per gli attrezzi nel bagagliaio. Prevede invece tre situazioni in cui il viaggio da casa smette del tutto di essere un tragitto casa-lavoro.

La risposta breve
Guidare tra casa e il tuo luogo di lavoro abituale è una spesa personale di pendolarismo, e non è mai deducibile. Publication 463, capitolo 4: "You can't deduct commuting expenses no matter how far your home is from your regular place of work. You can't deduct commuting expenses even if you work during the commuting trip."
A cambiare la risposta non è il viaggio ma dove comincia e dove finisce. La Revenue Ruling 99-7 stabilisce tre eccezioni:
- un luogo di lavoro temporaneo fuori dall’area metropolitana in cui vivi e lavori di solito;
- un luogo di lavoro temporaneo a qualsiasi distanza, se hai un luogo di lavoro abituale fuori casa;
- qualsiasi altro luogo di lavoro, se la tua casa è la sede principale della tua attività.
Anche guidare da un luogo di lavoro all’altro durante la giornata è deducibile, fino al percorso diretto.
Se non hai un luogo di lavoro abituale né un home office valido, e i tuoi cantieri sono tutti nella tua area metropolitana, il primo viaggio della giornata e l’ultimo verso casa sono tragitto casa-lavoro. Contano solo i viaggi tra un luogo e l’altro.
Se sei un dipendente, le eccezioni raramente ti danno una deduzione. Dal 2018 la maggior parte dei dipendenti non può dedurre affatto le spese auto non rimborsate. Per te le eccezioni decidono quali miglia il datore di lavoro può rimborsarti esenti da imposta — vedi usare l’auto propria per lavoro negli Stati Uniti.
Vai ogni giorno nello stesso ufficio: sempre tragitto casa-lavoro
È il tragitto casa-lavoro nella sua forma più semplice, e nulla di esso è deducibile. La Figure B della Publication 463 etichetta il viaggio tra casa e il lavoro abituale o principale "Never deductible."
Lavorare strada facendo non aiuta. L’esempio della Publication 463 sono le telefonate di lavoro, o una discussione di lavoro con un passeggero — "don't change the trip from personal to business."
È deducibile invece la guida che fai da quell’ufficio una volta arrivato: verso un cliente, verso un altro cantiere, di ritorno in ufficio.
Vieni mandato in un luogo di lavoro temporaneo
Diciamo che hai uno o più luoghi di lavoro abituali fuori casa. Allora un viaggio da casa verso un luogo temporaneo nella stessa attività è deducibile, a qualunque distanza. Publication 463: "you can deduct the expenses of the daily round-trip transportation between your home and the temporary location, regardless of distance." Il suo esempio è una settimana di formazione in un’altra sede nella stessa città.
A rendere temporaneo un luogo è l’aspettativa di un anno, non una questione di giorni o settimane. La Publication 463 lo dice così: "If your employment at a work location is realistically expected to last (and does in fact last) for 1 year or less, the employment is temporary unless there are facts and circumstances that would indicate otherwise."
Il criterio guarda avanti, e può cambiare:
- Previsto fin dall’inizio per più di un anno: non è temporaneo, "regardless of whether it actually lasts for more than 1 year."
- Previsto per un anno o meno, poi prorogato: è temporaneo finché la tua aspettativa non cambia, e "It won't be treated as temporary after the date you determine it will last more than 1 year."
Quindi un incarico pensato per sei mesi e poi prorogato oltre l’anno non perde i mesi precedenti. Sono tragitto casa-lavoro i viaggi dopo il giorno in cui hai saputo che sarebbe durato più di un anno.
Non hai un luogo di lavoro abituale
Alcuni non hanno un ufficio verso cui fare i pendolari — un artigiano che va da un cantiere all’altro, o un venditore che lavora dall’auto. Qui decide l’area metropolitana in cui vivi.
Publication 463: "If you have no regular place of work but ordinarily work in the metropolitan area where you live, you can deduct daily transportation costs between home and a temporary work site outside that metropolitan area." Al suo interno, i viaggi da casa sono "nondeductible commuting expenses." Un’area metropolitana "includes the area within the city limits and the suburbs that are considered part of that metropolitan area."
Dentro la tua area metropolitana, il primo e l’ultimo viaggio della giornata sono tragitto casa-lavoro. L’Example 3 della Publication 463: "the location of your first business contact inside the metropolitan area is considered your office. Transportation expenses between your home and this first contact are nondeductible commuting expenses. Transportation expenses between your last business contact and your home are also nondeductible commuting expenses. While you can't deduct the costs of these trips, you can deduct the costs of going from one client or customer to another."
Hai due lavori, o lavori in due posti nello stesso giorno
Spostarsi da un luogo di lavoro all’altro è deducibile, che il datore di lavoro sia lo stesso o no. Publication 463: "If you work at two places in 1 day, whether or not for the same employer, you can deduct the expense of getting from one workplace to the other."
Ci sono due limiti:
- Il tetto è il percorso diretto. "if for some personal reason you don't go directly from one location to the other, you can't deduct more than the amount it would have cost you to go directly from the first location to the second."
- Un giorno libero dal lavoro principale è un giorno di pendolarismo. "Transportation expenses you have in going between home and a part-time job on a day off from your main job are commuting expenses. You can't deduct them."
Se non sai quale sia il tuo lavoro principale, la Figure B dice di "Consider the time you spend at each, the activity you have at each, and the income you earn at each."
Il tuo ufficio è in casa
Se il tuo home office vale come sede principale della tua attività, il viaggio da casa non è più tragitto casa-lavoro. Publication 463: "you can deduct your daily transportation costs between your home and another work location in the same trade or business." La Revenue Ruling 99-7 aggiunge che questo vale "regardless of whether the other work location is regular or temporary and regardless of the distance."
La parte difficile è avere i requisiti, e li fissa l’IRC § 280A(c)(1). Lo spazio deve essere usato "exclusively" e "on a regular basis" come sede principale dell’attività. La Publication 587 spiega entrambi:
- Esclusivo: "You do not meet the requirements of the exclusive use test if you use the area in question both for business and for personal purposes."
- Regolare: "Incidental or occasional business use is not regular use."
Un home office dove sbrighi l’amministrazione può valere anche se il lavoro pagato si svolge altrove. Ha i requisiti se "You use it exclusively and regularly for administrative or management activities of your trade or business" e "You have no other fixed location where you conduct substantial administrative or management activities". Tra gli esempi della Publication 587 ci sono "Billing customers, clients, or patients" e "Keeping books and records."
Se il tuo home office non ha i requisiti, la Revenue Ruling 99-7 è netta: l’attività di lavoro che vi si svolge "is not sufficient to overcome the inherently personal nature of the residence", e i viaggi tra casa e i tuoi luoghi di lavoro abituali sono personali.
Sei un dipendente e lavori da casa
Per i dipendenti valgono due limiti. La section 280A(c)(1) dice della via delle attività amministrative: "In the case of an employee, the preceding sentence shall apply only if the exclusive use referred to in the preceding sentence is for the convenience of his employer."
Il secondo limite è più ampio. Dal 2018 un dipendente non può dedurre affatto le spese auto non rimborsate. La sospensione delle miscellaneous itemized deductions nell’IRC § 67(h) è ora permanente, con eccezioni ristrette come i riservisti e gli insegnanti che ne hanno titolo. Per la maggior parte dei dipendenti la domanda è quindi che cosa il datore di lavoro possa rimborsare esente da imposta, ed è lì che le regole di sopra contano ancora.
Il parcheggio, una pubblicità sull’auto o gli attrezzi rendono deducibile il tragitto?
La Publication 463 nomina diverse cose che si spera cambino la risposta. Nessuna la cambia.
- Il parcheggio al lavoro. "Fees you pay to park your car at your place of business are nondeductible commuting expenses. You can, however, deduct business-related parking fees when visiting a customer or client."
- Una pubblicità sull’auto. Esporla "doesn't change the use of your car from personal use to business use."
- Trasportare attrezzi o strumenti. "doesn't make your car expenses deductible. However, you can deduct any additional costs you have for hauling tools or instruments (such as for renting a trailer you tow with your car)."
Nemmeno un pagamento del datore di lavoro lo cambia. La Publication 463 definisce il tragitto casa-lavoro una spesa personale, e delle spese personali rimborsate dal datore di lavoro dice: "your employer must report the reimbursement as wage income in box 1 of your Form W-2." In quella frase il tragitto casa-lavoro non è nominato. Lette insieme, un pagamento a miglio per il tragitto è salario, non un rimborso esente.
Una giornata, tre modi di contarla
Prendi una giornata tipo: da casa al cliente A, 12 miglia; dal cliente A al cliente B, 8 miglia; dal cliente B di nuovo a casa, 15 miglia. In tutto 35 miglia, ed entrambi i clienti sono nella tua area metropolitana.
| La tua situazione | Casa → A, 12 mi | A → B, 8 mi | B → casa, 15 mi | Miglia di lavoro |
|---|---|---|---|---|
| Nessun ufficio abituale, nessun home office valido | Casa-lavoro | Lavoro | Casa-lavoro | 8 |
| Ufficio abituale altrove; A e B sono luoghi temporanei nella stessa attività | Lavoro | Lavoro | Lavoro | 35 |
| Home office che è la sede principale della tua attività | Lavoro | Lavoro | Lavoro | 35 |
| Dipendente, in una qualsiasi riga sopra | Come in quella riga | Come in quella riga | Come in quella riga | Stesso conteggio; per la maggior parte dei dipendenti non deducibile, solo rimborsabile esente |
Nella prima riga il cliente A conta come il tuo ufficio della giornata, quindi 35 − 12 − 15 = 8. Casa-lavoro o no, le stesse 35 miglia danno 8 miglia di lavoro oppure 35, e la differenza la decidono fatti che nessun registro di viaggio mostra da solo.
Che cosa deve mostrare il tuo registro
Un miglio di lavoro va documentato viaggio per viaggio: la data, la destinazione, le miglia e lo scopo di lavoro. Quando entrano in gioco le regole sul tragitto casa-lavoro, è lo scopo a reggere il peso. «Cliente B, dal cliente A» dice perché un viaggio è di lavoro; «Magazzino» non dice se il magazzino è il tuo luogo di lavoro abituale o uno temporaneo. Che cosa l’IRS considera adequate records copre il resto, comprese le miglia totali dell’anno, tragitto casa-lavoro incluso.
Come DriveHub semplifica tutto questo
Con l’accesso alla posizione impostato su «Sempre», DriveHub registra in background ogni viaggio — e se mai ne perde uno, te lo dice. Il tragitto casa-lavoro è compreso, e DriveHub ti chiede dopo quali erano di Lavoro e quali Personale. Il tragitto resta nel registro come miglia personali, ed è da lì che viene il totale dell’anno.
Un viaggio da casa al magazzino alle otto del mattino è il tipo di viaggio che solo tu puoi classificare: Personale se il magazzino è il tuo luogo di lavoro abituale, Lavoro se è un luogo temporaneo.
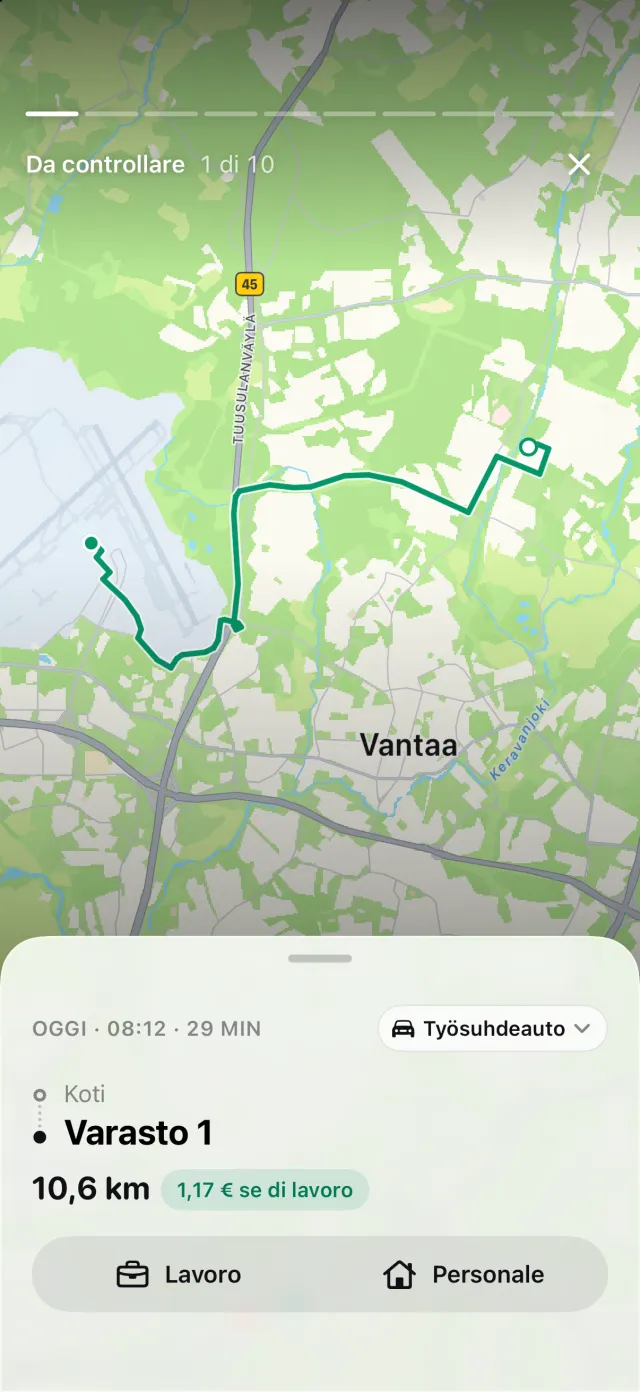
Quello che DriveHub non può fare è decidere quale regola vale per te. Se un luogo è temporaneo, se hai un luogo di lavoro abituale e se il tuo home office ha i requisiti sono fatti che riguardano il tuo lavoro. DriveHub non li conosce, quindi non classifica un viaggio al posto tuo su quella base — lo fai tu.
Se il tuo iPhone ha registrato una guida senza un viaggio corrispondente, compare sotto Viaggi mancati nella scheda Viaggi, così il viaggio di metà giornata non sparisce in silenzio. Il report stampa la data, la destinazione, lo scopo di lavoro con parole tue e le miglia di ogni viaggio. Modi di tenere un registro chilometrico lo confronta con la carta e i fogli di calcolo; se guidi un’auto della tua attività, vedi un’auto per la tua attività negli Stati Uniti.
Questa pagina riporta ciò che dicono la Publication 463, la Publication 587, la Revenue Ruling 99-7 e l’Internal Revenue Code, e li cita perché tu possa verificarlo. Non costituisce consulenza fiscale e non può tenere conto della tua situazione. Quando ci sono di mezzo dei soldi, chiedi al tuo tax preparer — e porta il registro.
La regola completa, con le norme da cui deriva: Stati Uniti: requisiti del registro chilometri.