 DriveHub
Průvodce zemí · Spojené státy americké · 7 min
Dojíždění se nepočítá nikdy. Rozhoduje, kde začíná váš pracovní den
Míle za dojíždění do práce odečíst nelze a pravidlo IRS nemá výjimky pro vzdálenost, pro telefonáty cestou ani pro nářadí v kufru. Má ale tři situace, v nichž jízda z domova přestává být dojížděním úplně.

Stručná odpověď
Jízda mezi domovem a obvyklým pracovištěm je soukromý výdaj na dojíždění a odečíst ji nelze nikdy. Publication 463, kapitola 4: "You can't deduct commuting expenses no matter how far your home is from your regular place of work. You can't deduct commuting expenses even if you work during the commuting trip."
Odpověď nemění jízda sama, ale to, kde začíná a končí. Revenue Ruling 99-7 stanoví tři výjimky:
- dočasné pracoviště mimo metropolitní oblast, kde bydlíte a obvykle pracujete;
- dočasné pracoviště v jakékoli vzdálenosti, pokud máte obvyklé pracoviště mimo domov;
- jakékoli jiné pracoviště, pokud je váš domov hlavním místem vašeho podnikání.
Odečitatelná je i jízda z jednoho pracoviště na druhé během dne, a to do výše přímé trasy.
Pokud nemáte obvyklé pracoviště ani uznatelnou domácí kancelář a všechna vaše místa leží ve vaší metropolitní oblasti, je dojížděním první jízda dne a poslední jízda domů. Počítají se jen jízdy mezi místy.
Pokud jste zaměstnanec, výjimky vám odpočet přinesou jen zřídka. Od roku 2018 většina zaměstnanců nemůže nenahrazené výdaje na auto odečíst vůbec. Výjimky u vás rozhodují o tom, které míle vám zaměstnavatel smí nahradit bez daně – viz vlastní auto k práci v USA.
Jezdíte každý den do stejné kanceláře: vždy dojíždění
Tohle je dojíždění v čisté podobě a nic z něj odečíst nelze. Obrázek B v Publication 463 označuje jízdu mezi domovem a obvyklou či hlavní prací jako "Never deductible."
Práce cestou nepomůže. Příkladem Publication 463 jsou pracovní telefonáty nebo pracovní rozhovor se spolujezdcem – ty "don't change the trip from personal to business."
Odečíst lze jízdy, které z té kanceláře podniknete, když už tam jste: ke klientovi, na jiné místo, zpět do kanceláře.
Jste vysláni na dočasné pracoviště
Řekněme, že máte jedno nebo více obvyklých pracovišť mimo domov. Pak je jízda z domova na dočasné místo ve stejném oboru podnikání odečitatelná bez ohledu na vzdálenost. Publication 463: "you can deduct the expenses of the daily round-trip transportation between your home and the temporary location, regardless of distance." Jejím příkladem je týdenní školení v jiné kanceláři v témže městě.
Dočasnost místa určuje očekávání jednoho roku, ne počet dní či týdnů. Publication 463 to formuluje takto: "If your employment at a work location is realistically expected to last (and does in fact last) for 1 year or less, the employment is temporary unless there are facts and circumstances that would indicate otherwise."
Test hledí dopředu a může se změnit:
- Od začátku se očekává víc než rok: není dočasné, "regardless of whether it actually lasts for more than 1 year."
- Očekává se rok nebo méně, pak se prodlouží: dočasné, dokud se vaše očekávání nezmění, a "It won't be treated as temporary after the date you determine it will last more than 1 year."
Vyslání plánované na šest měsíců a pak prodloužené přes rok tedy dřívější měsíce neztrácí. Dojížděním jsou jízdy od dne, kdy jste věděli, že potrvá déle než rok.
Nemáte obvyklé pracoviště
Někdo nemá kancelář, do které by dojížděl – dodavatel, který jezdí ze stavby na stavbu, nebo obchodní zástupce, který pracuje z auta. Tady rozhoduje metropolitní oblast, kde bydlíte.
Publication 463: "If you have no regular place of work but ordinarily work in the metropolitan area where you live, you can deduct daily transportation costs between home and a temporary work site outside that metropolitan area." Uvnitř ní jsou jízdy z domova "nondeductible commuting expenses." Metropolitní oblast "includes the area within the city limits and the suburbs that are considered part of that metropolitan area."
Uvnitř vaší metropolitní oblasti je dojížděním první a poslední jízda dne. Příklad 3 v Publication 463: "the location of your first business contact inside the metropolitan area is considered your office. Transportation expenses between your home and this first contact are nondeductible commuting expenses. Transportation expenses between your last business contact and your home are also nondeductible commuting expenses. While you can't deduct the costs of these trips, you can deduct the costs of going from one client or customer to another."
Máte dvě práce, nebo pracujete v jeden den na dvou místech
Cesta z jednoho pracoviště na druhé je odečitatelná, ať jde o stejného zaměstnavatele, nebo ne. Publication 463: "If you work at two places in 1 day, whether or not for the same employer, you can deduct the expense of getting from one workplace to the other."
Platí k tomu dvě omezení:
- Strop je přímá trasa. "if for some personal reason you don't go directly from one location to the other, you can't deduct more than the amount it would have cost you to go directly from the first location to the second."
- Volný den v hlavní práci je dnem dojíždění. "Transportation expenses you have in going between home and a part-time job on a day off from your main job are commuting expenses. You can't deduct them."
Pokud si nejste jisti, která práce je hlavní, obrázek B radí "Consider the time you spend at each, the activity you have at each, and the income you earn at each."
Vaše kancelář je doma
Pokud je vaše domácí kancelář uznatelná jako hlavní místo podnikání, jízda z domova přestává být dojížděním. Publication 463: "you can deduct your daily transportation costs between your home and another work location in the same trade or business." Revenue Ruling 99-7 dodává, že to platí "regardless of whether the other work location is regular or temporary and regardless of the distance."
Uznatelnost je ta těžká část a stanoví ji IRC § 280A(c)(1). Prostor musí být používán "exclusively" a "on a regular basis" jako hlavní místo vašeho podnikání. Publication 587 obojí rozvádí:
- Výlučně: "You do not meet the requirements of the exclusive use test if you use the area in question both for business and for personal purposes."
- Pravidelně: "Incidental or occasional business use is not regular use."
Domácí kancelář, kde vyřizujete administrativu, se může počítat, i když placená práce probíhá jinde. Je uznatelná, pokud "You use it exclusively and regularly for administrative or management activities of your trade or business" a "You have no other fixed location where you conduct substantial administrative or management activities". Mezi příklady Publication 587 patří "Billing customers, clients, or patients" a "Keeping books and records."
Pokud vaše domácí kancelář uznatelná není, Revenue Ruling 99-7 je nekompromisní: podnikatelská činnost v ní "is not sufficient to overcome the inherently personal nature of the residence" a jízdy mezi ní a vašimi obvyklými pracovišti jsou soukromé.
Jste zaměstnanec a pracujete z domova
Pro zaměstnance platí dvě omezení. Section 280A(c)(1) o cestě přes administrativní činnost říká: "In the case of an employee, the preceding sentence shall apply only if the exclusive use referred to in the preceding sentence is for the convenience of his employer."
Druhé omezení je širší. Od roku 2018 zaměstnanec nenahrazené výdaje na auto odečíst nemůže vůbec. Pozastavení miscellaneous itemized deductions v IRC § 67(h) je nyní trvalé, s úzkými výjimkami, jako jsou záložníci a eligible educators. Pro většinu zaměstnanců je tedy otázkou, co jim zaměstnavatel smí nahradit bez daně, a právě tam výše uvedená pravidla stále platí.
Změní parkování, reklama na autě nebo převážení nářadí dojíždění v odečitatelné?
Publication 463 jmenuje několik věcí, od nichž si lidé slibují jinou odpověď. Žádná z nich ji nezmění.
- Parkování v práci. "Fees you pay to park your car at your place of business are nondeductible commuting expenses. You can, however, deduct business-related parking fees when visiting a customer or client."
- Reklama na autě. Její umístění "doesn't change the use of your car from personal use to business use."
- Převážení nářadí nebo nástrojů. To "doesn't make your car expenses deductible. However, you can deduct any additional costs you have for hauling tools or instruments (such as for renting a trailer you tow with your car)."
Nezmění to ani platba od zaměstnavatele. Publication 463 nazývá dojíždění soukromým výdajem a o soukromých výdajích, které zaměstnavatel nahradí, říká: "your employer must report the reimbursement as wage income in box 1 of your Form W-2." V té větě dojíždění nejmenuje. Při společném čtení je platba za míli na dojíždění mzdou, ne náhradou bez daně.
Jeden den, tři způsoby
Vezměme příkladový den: z domova ke klientovi A 12 mil; od klienta A ke klientovi B 8 mil; od klienta B zpět domů 15 mil. Celkem 35 mil a oba klienti jsou uvnitř vaší metropolitní oblasti.
| Vaše situace | Domov → A, 12 mil | A → B, 8 mil | B → domov, 15 mil | Služební míle |
|---|---|---|---|---|
| Žádná obvyklá kancelář, žádná uznatelná domácí kancelář | Dojíždění | Služebně | Dojíždění | 8 |
| Obvyklá kancelář jinde; A a B jsou dočasná místa ve stejném oboru | Služebně | Služebně | Služebně | 35 |
| Domácí kancelář, která je hlavním místem podnikání | Služebně | Služebně | Služebně | 35 |
| Zaměstnanec, v kterémkoli řádku výše | Jako v tom řádku | Jako v tom řádku | Jako v tom řádku | Stejný počet; pro většinu zaměstnanců neodečitatelné, jen nahraditelné bez daně |
V prvním řádku se klient A počítá za ten den jako vaše kancelář, takže 35 − 12 − 15 = 8. Stejných 35 mil dá 8 služebních mil, nebo 35, a o rozdílu rozhodují skutečnosti, které žádný záznam jízdy sám neukáže.
Co musí vaše kniha jízd ukázat
Služební míli je třeba doložit jízdu po jízdě: datum, cíl, míle a služební účel. Kde jde o pravidla dojíždění, nese váhu účel. „Klient B, od klienta A“ říká, proč je jízda služební; „Sklad“ neříká, zda je sklad vaším obvyklým pracovištěm, nebo dočasným. Co IRS považuje za „adequate records“ pokrývá zbytek, včetně celkových mil za rok, dojíždění v to počítaje.
Jak to DriveHub usnadňuje
Když je přístup k poloze nastaven na Vždy, DriveHub na pozadí zaznamená každou jízdu – a pokud mu některá přece jen unikne, řekne vám to. Dojíždění je zahrnuto a DriveHub se vás dodatečně zeptá, které jízdy byly Služebně a které Soukromě. Dojíždění zůstává v knize jízd jako soukromé míle, a právě z nich vzniká součet za rok.
Jízda z domova do skladu v osm ráno je přesně ten druh jízdy, který umíte zařadit jen vy: Soukromě, pokud je sklad vaším obvyklým pracovištěm, Služebně, pokud je to dočasné místo.
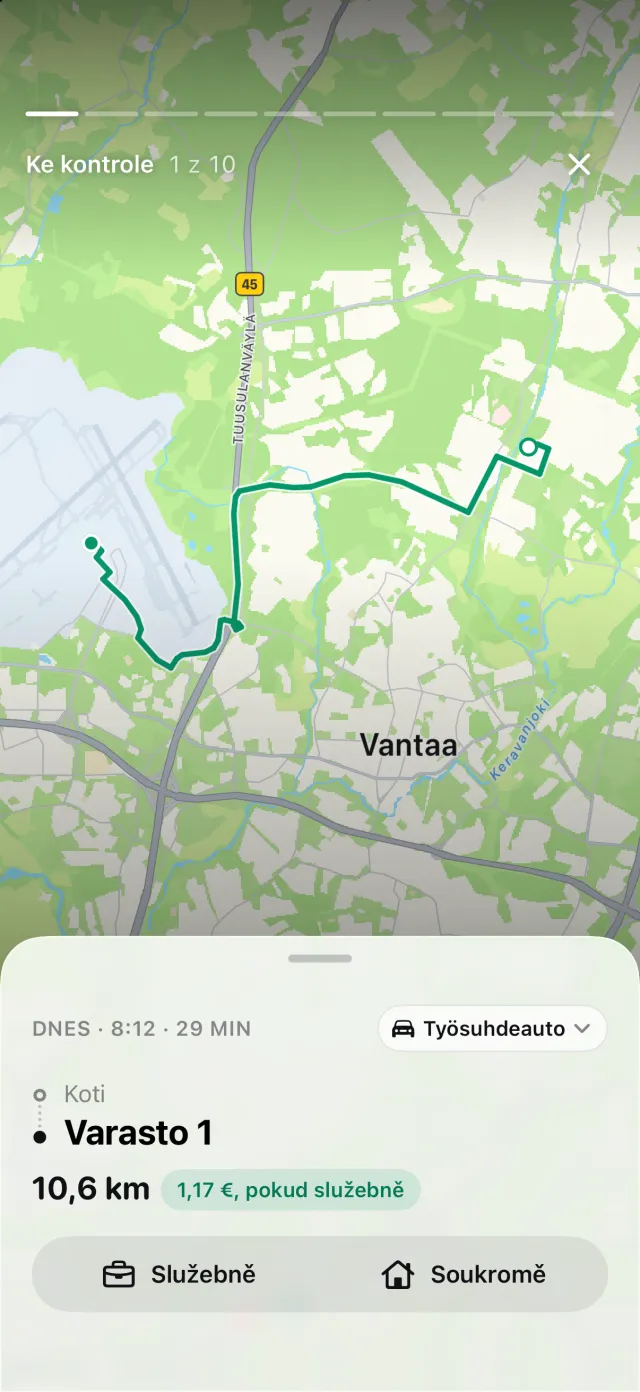
Co DriveHub neumí, je rozhodnout, které pravidlo se na vás vztahuje. Zda je místo dočasné, zda máte obvyklé pracoviště a zda je vaše domácí kancelář uznatelná, jsou skutečnosti o vaší práci. DriveHub je nezná, a proto podle nich jízdu nezařazuje za vás – to děláte vy.
Pokud váš iPhone zaznamenal jízdu autem bez odpovídající jízdy v aplikaci, objeví se na kartě Jízdy pod Zmeškané jízdy, takže prostřední jízda dne potichu nezmizí. Výkaz uvádí u každé jízdy datum, cíl, služební účel vašimi slovy a míle. Způsoby, jak vést knihu jízd to srovnávají s papírem a tabulkami; pokud jezdíte autem, které vlastní vaše firma, viz auto pro vaše podnikání v USA.
Tato stránka uvádí, co říkají Publication 463, Publication 587, Revenue Ruling 99-7 a Internal Revenue Code, a cituje je, abyste si to mohli ověřit. Není to daňové poradenství a nemůže zohlednit vaše okolnosti. Když jde o peníze, zeptejte se svého daňového poradce – a vezměte s sebou knihu jízd.
Úplné pravidlo i s předpisy, ze kterých vychází: Spojené státy americké: požadavky na knihu jízd.