 DriveHub
Länderratgeber · Vereinigte Staaten · 7 Min.
Der Arbeitsweg zählt nie. Wo Ihr Arbeitstag beginnt, entscheidet
Meilen für den Arbeitsweg sind nicht absetzbar, und die Regel des IRS kennt keine Ausnahmen für die Entfernung, für Telefonate unterwegs oder für Werkzeug im Kofferraum. Was sie kennt, sind drei Situationen, in denen die Fahrt von zu Hause gar kein Arbeitsweg mehr ist.

Die kurze Antwort
Die Fahrt zwischen Ihrer Wohnung und Ihrer regelmäßigen Arbeitsstätte ist eine private Ausgabe für den Arbeitsweg, und sie ist nie absetzbar. Publication 463, Kapitel 4: "You can't deduct commuting expenses no matter how far your home is from your regular place of work. You can't deduct commuting expenses even if you work during the commuting trip."
Was die Antwort ändert, ist nicht die Fahrt, sondern wo sie beginnt und endet. Revenue Ruling 99-7 nennt drei Ausnahmen:
- ein vorübergehender Arbeitsort außerhalb des Ballungsraums (metropolitan area), in dem Sie wohnen und normalerweise arbeiten;
- ein vorübergehender Arbeitsort in beliebiger Entfernung, wenn Sie eine regelmäßige Arbeitsstätte außerhalb Ihrer Wohnung haben;
- jeder andere Arbeitsort, wenn Ihre Wohnung Ihr Hauptgeschäftssitz (principal place of business) ist.
Auch die Fahrt von einer Arbeitsstätte zur anderen im Lauf des Tages ist absetzbar, bis zur Länge des direkten Weges.
Haben Sie keine regelmäßige Arbeitsstätte, kein anerkanntes Homeoffice und liegen alle Ihre Einsatzorte in Ihrem Ballungsraum, dann sind die erste Fahrt des Tages und die letzte nach Hause der Arbeitsweg. Nur die Fahrten zwischen den Einsatzorten zählen.
Sind Sie Arbeitnehmer, bringen Ihnen die Ausnahmen selten einen Abzug. Seit 2018 können die meisten Arbeitnehmer nicht erstattete Autokosten überhaupt nicht mehr abziehen. Was die Ausnahmen für Sie entscheiden, ist, welche Meilen Ihr Arbeitgeber steuerfrei erstatten darf — siehe das eigene Auto für die Arbeit in den USA.
Sie fahren jeden Tag ins selbe Büro: immer Arbeitsweg
Das ist der Arbeitsweg in seiner schlichtesten Form, und nichts daran ist absetzbar. Figure B in Publication 463 kennzeichnet die Fahrt zwischen Wohnung und regelmäßiger oder Hauptarbeitsstätte als "Never deductible."
Arbeiten unterwegs hilft nicht. Das Beispiel in Publication 463 sind geschäftliche Telefonate oder ein geschäftliches Gespräch mit einem Mitfahrer — sie "don't change the trip from personal to business."
Absetzbar sind die Fahrten, die Sie von diesem Büro aus machen, sobald Sie dort sind: zu einem Kunden, zu einem anderen Standort, zurück ins Büro.
Sie werden an einen vorübergehenden Arbeitsort geschickt
Angenommen, Sie haben eine oder mehrere regelmäßige Arbeitsstätten außerhalb Ihrer Wohnung. Dann ist eine Fahrt von zu Hause zu einem vorübergehenden Arbeitsort in derselben Tätigkeit absetzbar, gleich wie weit. Publication 463: "you can deduct the expenses of the daily round-trip transportation between your home and the temporary location, regardless of distance." Ihr Beispiel ist eine einwöchige Schulung in einem anderen Büro in derselben Stadt.
Was einen Ort vorübergehend macht, ist die Erwartung von einem Jahr, keine Frage von Tagen oder Wochen. Publication 463 formuliert es so: "If your employment at a work location is realistically expected to last (and does in fact last) for 1 year or less, the employment is temporary unless there are facts and circumstances that would indicate otherwise."
Die Prüfung blickt nach vorn, und ihr Ergebnis kann sich ändern:
- Von Anfang an auf mehr als ein Jahr angelegt: nicht vorübergehend, "regardless of whether it actually lasts for more than 1 year."
- Auf ein Jahr oder weniger angelegt, dann verlängert: vorübergehend, bis sich Ihre Erwartung ändert, und "It won't be treated as temporary after the date you determine it will last more than 1 year."
Ein Einsatz, der auf sechs Monate angelegt war und dann über ein Jahr hinaus verlängert wird, verliert also die früheren Monate nicht. Die Fahrten nach dem Tag, an dem Sie wussten, dass er länger als ein Jahr dauern wird, sind Arbeitsweg.
Sie haben keine regelmäßige Arbeitsstätte
Manche haben kein Büro, zu dem sie pendeln — ein Handwerker, der von Baustelle zu Baustelle fährt, oder ein Vertriebler, der aus dem Auto heraus arbeitet. Hier entscheidet der Ballungsraum, in dem Sie wohnen.
Publication 463: "If you have no regular place of work but ordinarily work in the metropolitan area where you live, you can deduct daily transportation costs between home and a temporary work site outside that metropolitan area." Innerhalb davon sind die Fahrten von zu Hause "nondeductible commuting expenses." Ein Ballungsraum "includes the area within the city limits and the suburbs that are considered part of that metropolitan area."
Innerhalb Ihres Ballungsraums sind die erste und die letzte Fahrt des Tages der Arbeitsweg. Example 3 in Publication 463: "the location of your first business contact inside the metropolitan area is considered your office. Transportation expenses between your home and this first contact are nondeductible commuting expenses. Transportation expenses between your last business contact and your home are also nondeductible commuting expenses. While you can't deduct the costs of these trips, you can deduct the costs of going from one client or customer to another."
Sie haben zwei Jobs oder arbeiten an einem Tag an zwei Orten
Die Fahrt von einer Arbeitsstätte zur anderen ist absetzbar, ob beim selben Arbeitgeber oder nicht. Publication 463: "If you work at two places in 1 day, whether or not for the same employer, you can deduct the expense of getting from one workplace to the other."
Zwei Grenzen gehören dazu:
- Der direkte Weg ist die Obergrenze. "if for some personal reason you don't go directly from one location to the other, you can't deduct more than the amount it would have cost you to go directly from the first location to the second."
- Ein freier Tag im Hauptjob ist ein Pendeltag. "Transportation expenses you have in going between home and a part-time job on a day off from your main job are commuting expenses. You can't deduct them."
Sind Sie nicht sicher, welcher Job Ihr Hauptjob ist, sagt Figure B: "Consider the time you spend at each, the activity you have at each, and the income you earn at each."
Ihr Büro ist in Ihrer Wohnung
Gilt Ihr Homeoffice als Ihr Hauptgeschäftssitz, ist die Fahrt von zu Hause kein Arbeitsweg mehr. Publication 463: "you can deduct your daily transportation costs between your home and another work location in the same trade or business." Revenue Ruling 99-7 ergänzt, dass das "regardless of whether the other work location is regular or temporary and regardless of the distance" gilt.
Die Anerkennung ist der schwierige Teil, und sie richtet sich nach IRC § 280A(c)(1). Der Raum muss "exclusively" und "on a regular basis" als Ihr Hauptgeschäftssitz genutzt werden. Publication 587 führt beides aus:
- Ausschließlich: "You do not meet the requirements of the exclusive use test if you use the area in question both for business and for personal purposes."
- Regelmäßig: "Incidental or occasional business use is not regular use."
Ein Homeoffice, in dem Sie die Verwaltung erledigen, kann auch dann zählen, wenn die bezahlte Arbeit anderswo stattfindet. Es ist anerkannt, wenn "You use it exclusively and regularly for administrative or management activities of your trade or business" und "You have no other fixed location where you conduct substantial administrative or management activities". Zu den Beispielen in Publication 587 gehören "Billing customers, clients, or patients" und "Keeping books and records."
Ist Ihr Homeoffice nicht anerkannt, ist Revenue Ruling 99-7 unmissverständlich: Die geschäftliche Tätigkeit dort "is not sufficient to overcome the inherently personal nature of the residence", und die Fahrten zwischen ihm und Ihren regelmäßigen Arbeitsorten sind privat.
Sie sind Arbeitnehmer und arbeiten von zu Hause
Für Arbeitnehmer gelten zwei Grenzen. Section 280A(c)(1) sagt zum Weg über die Verwaltungstätigkeit: "In the case of an employee, the preceding sentence shall apply only if the exclusive use referred to in the preceding sentence is for the convenience of his employer."
Die zweite Grenze reicht weiter. Seit 2018 kann ein Arbeitnehmer nicht erstattete Autokosten überhaupt nicht mehr abziehen. Die Aussetzung der miscellaneous itemized deductions in IRC § 67(h) ist inzwischen dauerhaft, mit engen Ausnahmen wie Reservisten und berechtigten Lehrkräften. Für die meisten Arbeitnehmer lautet die Frage deshalb, was der Arbeitgeber steuerfrei erstatten darf — und genau dort zählen die Regeln oben weiterhin.
Machen Parken, Werbung am Auto oder Werkzeug den Arbeitsweg absetzbar?
Publication 463 nennt mehrere Dinge, von denen Menschen hoffen, dass sie die Antwort ändern. Keines tut es.
- Parken an der Arbeitsstätte. "Fees you pay to park your car at your place of business are nondeductible commuting expenses. You can, however, deduct business-related parking fees when visiting a customer or client."
- Werbung auf dem Auto. Sie anzubringen "doesn't change the use of your car from personal use to business use."
- Werkzeug oder Instrumente transportieren. Das "doesn't make your car expenses deductible. However, you can deduct any additional costs you have for hauling tools or instruments (such as for renting a trailer you tow with your car)."
Auch eine Zahlung des Arbeitgebers ändert nichts. Publication 463 nennt den Arbeitsweg eine private Ausgabe und sagt über private Ausgaben, die ein Arbeitgeber erstattet: "your employer must report the reimbursement as wage income in box 1 of your Form W-2." Den Arbeitsweg nennt sie in diesem Satz nicht. Zusammen gelesen ist eine Zahlung pro Meile für den Arbeitsweg Arbeitslohn, keine steuerfreie Erstattung.
Ein Tag, drei Lesarten
Ein Beispieltag: von zu Hause zu Kunde A, 12 Meilen; von Kunde A zu Kunde B, 8 Meilen; von Kunde B zurück nach Hause, 15 Meilen. Das sind insgesamt 35 Meilen, und beide Kunden liegen in Ihrem Ballungsraum.
| Ihre Situation | Wohnung → A, 12 mi | A → B, 8 mi | B → Wohnung, 15 mi | Geschäftliche Meilen |
|---|---|---|---|---|
| Keine regelmäßige Arbeitsstätte, kein anerkanntes Homeoffice | Arbeitsweg | Geschäftlich | Arbeitsweg | 8 |
| Regelmäßiges Büro anderswo; A und B sind vorübergehende Einsatzorte in derselben Tätigkeit | Geschäftlich | Geschäftlich | Geschäftlich | 35 |
| Homeoffice, das Ihr Hauptgeschäftssitz ist | Geschäftlich | Geschäftlich | Geschäftlich | 35 |
| Arbeitnehmer, in jeder Zeile oben | Wie in der Zeile | Wie in der Zeile | Wie in der Zeile | Gleiche Zahl; für die meisten Arbeitnehmer nicht absetzbar, nur steuerfrei erstattbar |
In der ersten Zeile gilt Kunde A an diesem Tag als Ihr Büro, also 35 − 12 − 15 = 8. Arbeitsweg oder nicht: Dieselben 35 Meilen ergeben 8 geschäftliche Meilen oder 35, und den Unterschied entscheiden Tatsachen, die keine Fahrtaufzeichnung von sich aus zeigt.
Was Ihr Fahrtenbuch zeigen muss
Eine geschäftliche Meile muss Fahrt für Fahrt nachgewiesen werden: das Datum, das Ziel, die Meilen und der geschäftliche Zweck. Wo die Pendelregeln ins Spiel kommen, trägt der Zweck das Gewicht. „Kunde B, von Kunde A“ sagt, warum eine Fahrt geschäftlich ist; „Lager“ sagt nicht, ob das Lager Ihre regelmäßige Arbeitsstätte ist oder ein vorübergehender Einsatzort. Was der IRS als adequate records gelten lässt behandelt den Rest, einschließlich der Gesamtmeilen des Jahres, Arbeitsweg inbegriffen.
Wie DriveHub das leichter macht
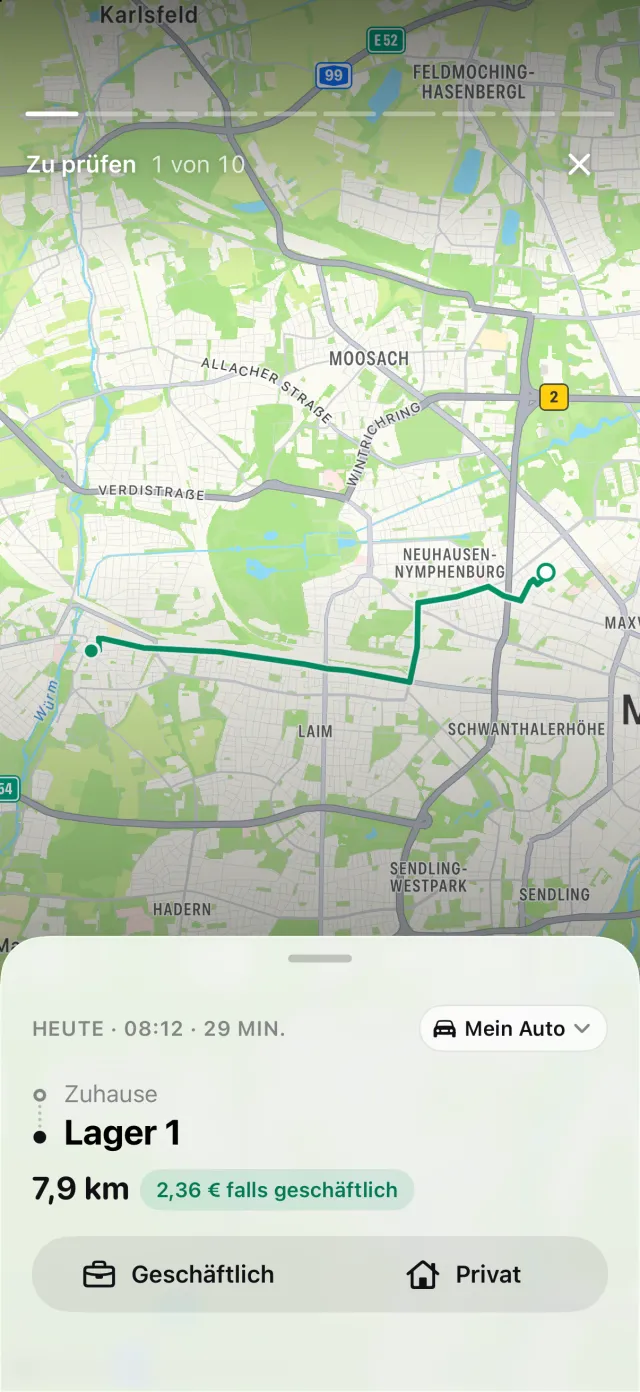
Ist der Standortzugriff auf „Immer“ gestellt, zeichnet DriveHub jede Fahrt im Hintergrund auf — und falls es doch einmal eine verpasst, sagt es Ihnen das. Der Arbeitsweg ist dabei, und DriveHub fragt Sie hinterher, welche Fahrten Geschäftlich und welche Privat waren. Der Arbeitsweg bleibt als private Meilen im Fahrtenbuch, und daraus ergibt sich die Gesamtsumme des Jahres.
Eine Fahrt von zu Hause zum Lager um acht Uhr morgens ist genau die Art Fahrt, die nur Sie einordnen können: Privat, wenn das Lager Ihre regelmäßige Arbeitsstätte ist, Geschäftlich, wenn es ein vorübergehender Einsatzort ist.
Was DriveHub nicht kann, ist zu entscheiden, welche Regel für Sie gilt. Ob ein Einsatzort vorübergehend ist, ob Sie eine regelmäßige Arbeitsstätte haben und ob Ihr Homeoffice anerkannt ist, sind Tatsachen über Ihre Arbeit. DriveHub kennt sie nicht und ordnet deshalb keine Fahrt auf dieser Grundlage für Sie ein — das tun Sie.
Hat Ihr iPhone eine Fahrt registriert, zu der es keinen Eintrag gibt, erscheint sie im Tab Fahrten unter Verpasste Fahrten, sodass die mittlere Fahrt eines Tages nicht still verloren geht. Der Bericht druckt das Datum, das Ziel, Ihren geschäftlichen Zweck in Ihren eigenen Worten und die Meilen je Fahrt. Wege, ein Fahrtenbuch zu führen vergleicht das mit Papier und Tabellen; fahren Sie ein Auto, das Ihrem Betrieb gehört, siehe ein Auto für Ihren Betrieb in den USA.
Diese Seite gibt wieder, was Publication 463, Publication 587, Revenue Ruling 99-7 und der Internal Revenue Code sagen, und nennt sie, damit Sie es nachprüfen können. Sie ist keine Steuerberatung und kennt Ihre Umstände nicht. Wenn es um Geld geht, fragen Sie Ihren tax preparer — und bringen Sie das Fahrtenbuch mit.
Die vollständige Regel mit ihren Rechtsquellen: Vereinigte Staaten: Anforderungen an das Fahrtenbuch.