 DriveHub
Landveiledning · Estland · 5 min
Bil i OÜ-ets navn eller din egen bil? I Estland teller den ene skatten kilowatt, den andre kilometer
Ettevõtte auto või isiklik auto — en bil i selskapets navn, eller din egen bil betalt per kilometer? I Estland er dette to forskjellige skatter, og de måler forskjellige ting.

Det korte svaret
- Din egen bil, brukt i jobben: arbeidsgiveren kan betale en skattefri isikliku sõiduauto hüvitis på 0,50 € per kilometer, opptil 550 € i måneden. Det krever en kjørebok etter määrus nr 164 § 4 og et skriftlig vedtak fra arbeidsgiveren etter § 3.
- Uten kjørebok er hele utbetalingen lønn. Ikke et mindre skattefritt beløp — alt sammen.
- En bil arbeidsgiveren stiller til rådighet: TuMS § 48 lg 8 verdsetter fordelen ved privat bruk ut fra bilens effekt. I 2026 er det 1,96 € per kW i måneden for en ny bil og 1,47 € per kW for en bil over fem år.
- Distansen påvirker ikke tallet for firmabilen. Fordelen kommer av at bilen er tilgjengelig. Å kjøre mindre senker den ikke.
- En kjørebok er ikke veien ut av firmabilfordelen. Det er en merknad i Transpordiamets register om at bilen bare brukes i jobb, og bare arbeidsgiveren kan sørge for den.
Spørsmålet er altså ikke hvilken bil som er billigst generelt. Det er hvilken størrelse som beskriver kjøringen din: kilometerne du kjører i jobb, eller kilowattene i en bil som står klar for deg.
Din egen bil: betalt per kilometer, dokumentert med kjøreboken
Når du kjører din egen bil for selskapet, kan selskapet betale deg tilbake per kilometer. Satsen for 2026 er 0,50 € per km, med et tak på 550 € i måneden (de gjeldende tallene holdes oppdatert på Estland-siden). Med den satsen nås taket ved 1 100 kilometer i jobb i en måned: 1 100 × 0,50 € = 550 €. Eier du OÜ-et og sitter i styret, kan det betale deg som styremedlem, aldri som eier: se autokompensatsioon i ditt eget OÜ.
Tallet står ikke lenger i forskriften. Siden endringen i RT I, 02.07.2025, 14 viser määrus 164 § 5 i stedet til TuMS § 13 lg 3 p 2. Det määrus 164 fortsatt inneholder, er kravene til dokumentasjonen.
Hva kjøreboken må vise
Määrus nr 164 § 4 krever sjåførens navn og bilens registreringsnummer, og for hver tur (iga sõidu korral) kilometerstanden ved start og slutt, datoen og formålet. Den nøyaktige ordlyden og et ferdig skjema finner du i den estiske malen for sõidupäevik.
Arbeidsgiverens skriftlige vedtak
§ 3 er et eget vilkår. Arbeidsgiveren vedtar skriftlig, med navnet ditt, "hüvitise suurus" og "sõidu kuupäev või periood, mille jooksul tehtud sõitude kulusid hüvitatakse". Det betaler for turer som allerede er kjørt. MTA-ens håndbok: "ei saa maksuvaba hüvitist maksta tulevaste sõitude eest, vaid ainult juba tehtud sõitude eest". Ett vedtak kan dekke mer enn én kalendermåned.
Er du både arbeidsgiver og sjåfør, som i mange enmanns-OÜ-er, gjelder kravet om vedtak fortsatt. Godtgjørelse for egen bil i Estland går nærmere inn på vedtaket og den opphevede faste godtgjørelsen på 64 €.
Hva et hull koster
MTA sier det i én setning:
"Kui isikliku sõiduauto kasutamise hüvitist makstakse ilma arvestust pidamata, on väljamakse näol tegemist palgatuluga."
Utbetalt uten dokumentasjon er beløpet lønn — alt sammen, innberettet på TSD lisa 1. En godtgjørelse utbetalt med dokumentasjon innberettes på INF 14 innen 1. februar året etter. Kjøreboken oppbevares i sju år fra 1. januar etter siste oppføring.
Selskapets bil: verdsatt per kilowatt, ikke per kilometer
Setter du bilen i selskapets navn og lar deg selv kjøre den privat, gjelder en annen skatt. TuMS § 48 lg 8 ilegger arbeidsgiveren en erisoodustus (skattepliktig fordel), beregnet ut fra bilen:
"uuel sõiduautol 1,96 eurot kW kohta kuus, üle 5 aasta vanusel sõiduautol 1,47 eurot kW kohta kuus"
Det er ordlyden i § 48 lg 8 slik MTA-ens håndbok Erisoodustused gjengir den (kapittelet Tööandja sõiduauto, sist oppdatert 08.01.2025).
Et regneeksempel
Ta en bil med en motor på 100 kW.
| Ny bil | Over 5 år gammel | |
|---|---|---|
| Sats | 1,96 € per kW i måneden | 1,47 € per kW i måneden |
| Fordelens verdi per måned | 100 × 1,96 € = 196 € | 100 × 1,47 € = 147 € |
| Over et år | 196 € × 12 = 2 352 € | 147 € × 12 = 1 764 € |
Verdien er den samme om bilen gikk 50 private kilometer den måneden eller 2 000. Dette er beløpet fordelen beskattes av, ikke selve skatten.
Distansen spiller ingen rolle for den
MTA-ens håndbok forklarer hvorfor: "ei ole oluline tööandja sõiduauto kasutamine erasõitudeks, vaid sõiduauto kasutamise võimaldamine". Det som beskattes, er at bilen stilles til rådighet, ikke bruken. Å kjøre mindre senker den ikke, og å kjøre mer øker den ikke.
En kjørebok er ikke veien ut
En vanlig antakelse er at det å føre opp de private kilometerne, eller betale for dem, unngår fordelen. MTA sier noe annet:
"Erasõite ei ole võimalik arvestuse alusel hüvitada ja seetõttu ei ole sõidupäeviku pidamine vajalik."
Veien ut som MTA nevner, er en merknad i Transpordiamets register om at bilen bare brukes i jobb:
"Kui Transpordiametit ei ole teavitatud/puudub vastav märge, siis tööandja võimaldab töötajatel kasutada firma sõiduautot erasõitudeks."
Uten den merknaden regnes bilen som tilgjengelig for private turer. Meldingen er arbeidsgiverens handling. Ingen dokumentasjon sjåføren fører, kan erstatte den.
Bare personbiler
Meldeplikten gjelder personbiler i klasse M1. "N1-kategooria sõidukite (kaubikute) kasutamisest teavitama ei pea" — varebiler trenger ingen melding. Verdsettelsen per kW kan likevel brukes på en varebil som arbeidsgiveren lar bli kjørt privat.
Side om side
| Din egen bil | Selskapets bil | |
|---|---|---|
| Hva som måles | Kilometer i jobb | Motoreffekt (kW) |
| Kilde | määrus 164 §§ 3–4; TuMS § 13 lg 3 p 2 | TuMS § 48 lg 8 |
| Tall for 2026 | 0,50 €/km, opptil 550 € i måneden, skattefritt | 1,96 €/kW i måneden (ny), 1,47 €/kW (over 5 år), skattepliktig fordel |
| Virkning av å kjøre mer | Gir mer, opp til taket | Ingen |
| Kjørebok | Påkrevd, hver tur; uten den er utbetalingen lønn | Ikke veien ut av fordelen |
| Hva arbeidsgiveren må gjøre | Et skriftlig vedtak etter § 3 for turer som allerede er kjørt | Melde til Transpordiamet hvis bilen bare brukes i jobb (M1) |
Hvilken som passer kjøringen din
De to ordningene svarer på forskjellige spørsmål, så det er fakta om kjøringen din som avgjør.
- Du kjører ofte i jobb, og bilen er også din private bil. Ordningen for egen bil betaler per kilometer, opp til taket. Den belønner en fullstendig kjørebok og straffer en ufullstendig fullt ut.
- Selskapet stiller bilen til rådighet, og du bruker den også privat. Fordelen prises per kilowatt hver måned. En mindre motor senker den; færre kilometer gjør det ikke.
- Bilen brukes bare i jobb. Det er registermerknaden som viser det, ikke sjåførens kjørebok.
Det denne siden ikke dekker: merverdiavgift på en firmabil, hvordan OÜ-et trekker fra bilens driftskostnader, og skattesatsen som brukes på fordelens verdi. Det er spørsmål for din raamatupidaja.
Hvordan DriveHub gjør dette enklere
For din egen bil er arbeidet kjøreboken, og risikoen er turen som aldri ble skrevet ned.
Med posisjonstilgang satt til Alltid registrerer DriveHub hver kjøring i bakgrunnen — og går den noen gang glipp av en, sier den fra. DriveHub sorterer de fleste turer som Jobb eller Privat etter stedene dine, tidligere ruter og arbeidstiden din, og spør deg om resten. En tur som ikke er sortert ennå, venter under Må sjekkes, og Tapte turer lister kjøringer iPhonen din logget uten en tilsvarende tur.
Den estiske rapporten skriver ut dato, formålet med dine egne ord og kilometerstanden ved start og slutt for hver tur, regnet ut fra avlesningene du legger inn (et videreført tall er merket ≈). I en rapport for én bil står sjåføren og registreringsnummeret én gang i toppteksten, som er der § 4 plasserer dem. Rapporter viser månedens kilometer i jobb og privat, og hva jobbkilometerne blir til 0,50 € per km. DriveHub stopper det beløpet ved 550 € i måneden for hver arbeidsgiver du angir på bilene eller turene dine. En egen sats holdes ikke til taket.
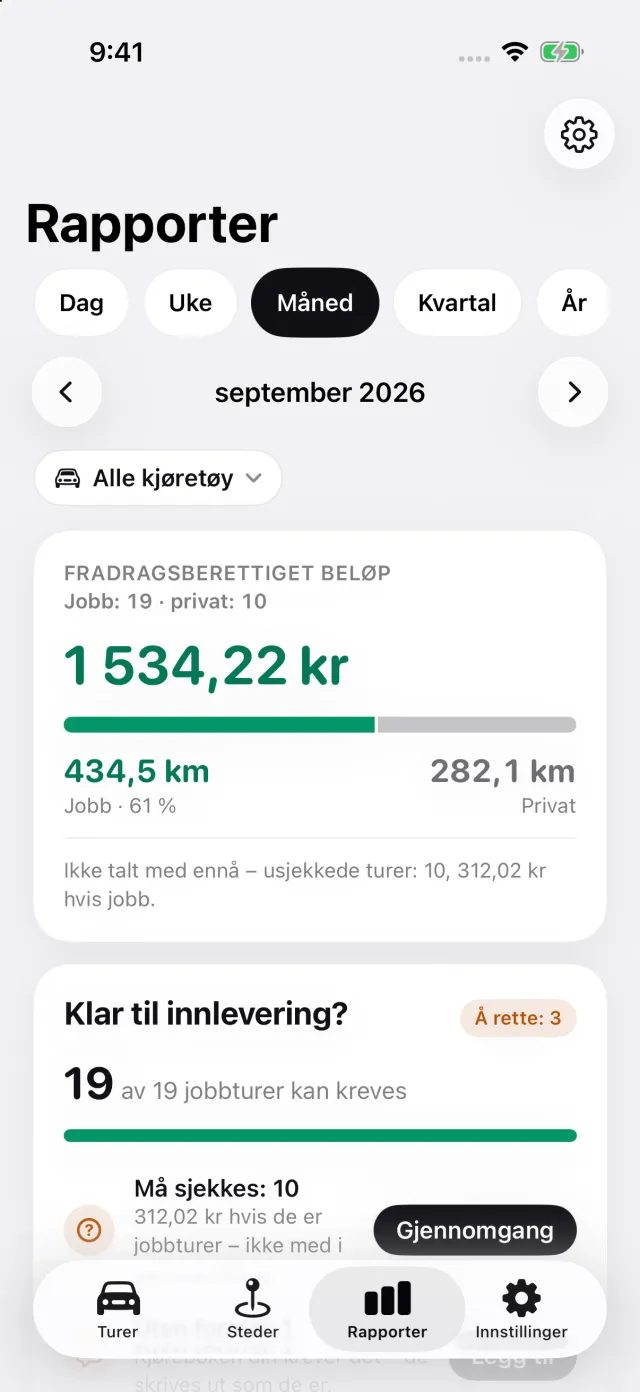
Registreringen er gratis; eksport av rapporten som PDF, Excel eller CSV er en del av DriveHub Pro. Registreres på enheten din. Når iCloud er aktivert, synkroniseres turene også via Apples iCloud. Kart og adressesøk kan sende koordinater eller søketekst til Apple. Du velger om du vil dele eller eksportere turer.
For en bil selskapet stiller til rådighet, beregner DriveHub ikke noe beløp: kW-fordelen avhenger ikke av distansen. Den oppgir i stedet hvilken skatt som gjelder.
Der DriveHub stopper: den skriver ikke arbeidsgiverens vedtak etter § 3, melder ikke til Transpordiamet og beregner ikke erisoodustus. Det hører til selskapet. Vil du vite om en kjørebok ført på telefonen oppfyller § 4, se godtas en sõidupäevik fra app eller GPS i Estland.
DriveHub finnes i App Store for iPhone. De estiske reglene står på Estland-siden. Å sette opp automatisk registrering tar noen minutter, én gang.
Kilder
- Vabariigi Valitsuse määrus nr 164 (14.07.2006), §§ 3, 4 og 5 (RT I, 02.07.2025, 18).
- Tulumaksuseadus (TuMS) § 13 lg 3 p 2 og § 48 lg 8.
- Maksu- ja Tolliamet, håndboken Erisoodustused: kapittel 11656, Isikliku sõiduauto kasutamise hüvitis, oppdatert 08.01.2025, og kapittelet Tööandja sõiduauto.
- Maksukorralduse seadus § 58.
Denne siden gjengir hva forskriften, inntektsskatteloven og skattemyndighetens egen håndbok sier, og oppgir dem slik at du kan etterprøve det. Det er ikke skatterådgivning, og den kjenner ikke din situasjon. Når det gjelder penger — spør din raamatupidaja, og ta med kjøreboken.
Hele regelen med kildene den bygger på: Estland: krav til kjøreboken.