 DriveHub
Länderratgeber · Estland · 5 Min.
Auto auf die OÜ oder das eigene Auto? In Estland zählt die eine Steuer Kilowatt, die andere Kilometer
Ettevõtte auto või isiklik auto — ein Auto auf den Namen der Gesellschaft oder Ihr eigenes Auto, je Kilometer bezahlt? In Estland sind das zwei verschiedene Steuern, und sie messen verschiedene Dinge.

Die kurze Antwort
- Das eigene Auto, für die Arbeit genutzt: Der Arbeitgeber darf eine steuerfreie isikliku sõiduauto hüvitis von 0,50 € pro Kilometer zahlen, bis zu 550 € im Monat. Dafür braucht es ein Fahrtenbuch nach määrus nr 164 § 4 und eine schriftliche Entscheidung des Arbeitgebers nach § 3.
- Ohne Fahrtenbuch ist die ganze Zahlung Lohn. Nicht ein kleinerer steuerfreier Betrag — alles.
- Ein Auto, das der Arbeitgeber stellt: TuMS § 48 lg 8 bewertet den Vorteil der Privatnutzung nach der Leistung des Autos. 2026 sind das 1,96 € pro kW im Monat für ein neues Auto und 1,47 € pro kW für eines, das älter als fünf Jahre ist.
- Die Strecke ändert den Firmenwagenwert nicht. Der Vorteil entsteht dadurch, dass das Auto zur Verfügung steht. Weniger zu fahren senkt ihn nicht.
- Ein Fahrtenbuch ist kein Ausweg aus dem Firmenwagenvorteil. Das ist ein Vermerk im Register des Transpordiamet, dass das Auto nur dienstlich genutzt wird — und nur der Arbeitgeber kann ihn veranlassen.
Die Frage ist also nicht, welches Auto allgemein günstiger ist. Sondern welche Größe Ihr Fahren beschreibt: die Kilometer, die Sie für die Arbeit fahren, oder die Kilowatt eines Autos, das für Sie bereitsteht.
Das eigene Auto: je Kilometer bezahlt, durch das Fahrtenbuch belegt
Fahren Sie Ihr eigenes Auto für die Gesellschaft, kann die Gesellschaft es Ihnen je Kilometer erstatten. Der Betrag für 2026 ist 0,50 € pro km, begrenzt auf 550 € im Monat (die aktuellen Werte stehen auf der Estland-Seite). Bei diesem Satz ist die Obergrenze bei 1 100 geschäftlichen Kilometern im Monat erreicht: 1 100 × 0,50 € = 550 €. Gehört Ihnen die OÜ und sitzen Sie in ihrem Vorstand, kann sie Sie als Vorstandsmitglied bezahlen, nie als Eigentümer: siehe autokompensatsioon in Ihrer eigenen OÜ.
Der Betrag steht nicht mehr in der Verordnung. Seit der Änderung RT I, 02.07.2025, 14 verweist määrus 164 § 5 stattdessen auf TuMS § 13 lg 3 p 2. Was määrus 164 noch regelt, ist die Aufzeichnung.
Was das Fahrtenbuch zeigen muss
Määrus nr 164 § 4 verlangt den Namen des Fahrers und das Kennzeichen des Autos sowie bei jeder Fahrt (iga sõidu korral) den Kilometerstand zu Beginn und am Ende, das Datum und den Zweck. Den genauen Wortlaut und ein fertiges Formular finden Sie in der estnischen sõidupäevik-Vorlage.
Die schriftliche Entscheidung des Arbeitgebers
§ 3 ist eine eigene Bedingung. Der Arbeitgeber entscheidet schriftlich und nennt Sie, „hüvitise suurus“ und „sõidu kuupäev või periood, mille jooksul tehtud sõitude kulusid hüvitatakse“. Bezahlt werden bereits gemachte Fahrten. Das Handbuch des MTA: „ei saa maksuvaba hüvitist maksta tulevaste sõitude eest, vaid ainult juba tehtud sõitude eest“. Eine Entscheidung darf mehr als einen Kalendermonat umfassen.
Sind Sie Arbeitgeber und Fahrer zugleich, wie in vielen Ein-Personen-OÜs, gilt die Entscheidung trotzdem. Erstattung für das eigene Auto in Estland behandelt die Entscheidung und die abgeschaffte Pauschale von 64 € ausführlicher.
Was eine Lücke kostet
Das MTA sagt es in einem Satz:
„Kui isikliku sõiduauto kasutamise hüvitist makstakse ilma arvestust pidamata, on väljamakse näol tegemist palgatuluga.“
Wird ohne Aufzeichnungen gezahlt, ist die Zahlung Lohn — vollständig, erklärt auf TSD lisa 1. Eine mit Aufzeichnungen gezahlte Erstattung wird bis zum 1. Februar des Folgejahres auf INF 14 erklärt. Das Fahrtenbuch wird sieben Jahre aufbewahrt, gerechnet ab dem 1. Januar nach dem letzten Eintrag.
Das Auto der Gesellschaft: nach Kilowatt bewertet, nicht nach Kilometern
Stellen Sie das Auto auf den Namen der Gesellschaft und fahren Sie es auch privat, gilt eine andere Steuer. TuMS § 48 lg 8 belastet den Arbeitgeber mit einem erisoodustus (geldwerter Vorteil), berechnet aus dem Auto:
„uuel sõiduautol 1,96 eurot kW kohta kuus, üle 5 aasta vanusel sõiduautol 1,47 eurot kW kohta kuus“
So lautet § 48 lg 8 im Handbuch Erisoodustused des MTA (Kapitel Tööandja sõiduauto, zuletzt aktualisiert am 08.01.2025).
Ein Rechenbeispiel
Nehmen Sie ein Auto mit einem Motor von 100 kW.
| Neues Auto | Älter als 5 Jahre | |
|---|---|---|
| Satz | 1,96 € pro kW im Monat | 1,47 € pro kW im Monat |
| Wert des Vorteils pro Monat | 100 × 1,96 € = 196 € | 100 × 1,47 € = 147 € |
| Im Jahr | 196 € × 12 = 2 352 € | 147 € × 12 = 1 764 € |
Der Wert ist derselbe, ob das Auto in diesem Monat 50 private Kilometer gefahren ist oder 2 000. Das ist der Betrag, auf den der Vorteil besteuert wird, nicht die Steuer selbst.
Die Strecke spielt dafür keine Rolle
Das Handbuch des MTA erklärt, warum: „ei ole oluline tööandja sõiduauto kasutamine erasõitudeks, vaid sõiduauto kasutamise võimaldamine“. Besteuert wird, dass das Auto zur Verfügung gestellt wird, nicht die Nutzung. Weniger zu fahren senkt den Vorteil nicht, mehr zu fahren erhöht ihn nicht.
Ein Fahrtenbuch ist kein Ausweg
Oft wird angenommen, dass man den Vorteil vermeidet, wenn man die privaten Kilometer aufzeichnet oder bezahlt. Das MTA sieht das anders:
„Erasõite ei ole võimalik arvestuse alusel hüvitada ja seetõttu ei ole sõidupäeviku pidamine vajalik.“
Der Ausweg, den es nennt, ist ein Vermerk im Register des Transpordiamet, dass das Auto nur dienstlich genutzt wird:
„Kui Transpordiametit ei ole teavitatud/puudub vastav märge, siis tööandja võimaldab töötajatel kasutada firma sõiduautot erasõitudeks.“
Ohne diesen Vermerk gilt das Auto als für Privatfahrten verfügbar. Die Meldung ist Sache des Arbeitgebers. Keine Aufzeichnung des Fahrers kann sie ersetzen.
Nur Personenwagen
Die Meldepflicht gilt für Personenwagen der Klasse M1. „N1-kategooria sõidukite (kaubikute) kasutamisest teavitama ei pea“ — Lieferwagen brauchen keine Meldung. Die Bewertung je kW kann trotzdem auf einen Lieferwagen angewendet werden, den der Arbeitgeber privat fahren lässt.
Nebeneinander
| Ihr eigenes Auto | Das Auto der Gesellschaft | |
|---|---|---|
| Was gemessen wird | Geschäftliche Kilometer | Motorleistung (kW) |
| Grundlage | määrus 164 §§ 3–4; TuMS § 13 lg 3 p 2 | TuMS § 48 lg 8 |
| Wert 2026 | 0,50 €/km, bis 550 € im Monat, steuerfrei | 1,96 €/kW im Monat (neu), 1,47 €/kW (älter als 5 Jahre), steuerpflichtiger Vorteil |
| Wirkung von mehr Fahren | Mehr Erstattung, bis zur Obergrenze | Keine |
| Fahrtenbuch | Pflicht, jede Fahrt; ohne es ist die Zahlung Lohn | Kein Ausweg aus dem Vorteil |
| Was der Arbeitgeber tun muss | Eine schriftliche Entscheidung nach § 3 für bereits gemachte Fahrten | Das Transpordiamet benachrichtigen, wenn das Auto nur dienstlich genutzt wird (M1) |
Welche Variante zu Ihrem Fahren passt
Die beiden Regelungen beantworten verschiedene Fragen, also entscheiden die Tatsachen Ihres Fahrens.
- Sie fahren oft beruflich, und das Auto ist auch Ihr privates Auto. Der Weg über das eigene Auto zahlt je Kilometer, bis zur Obergrenze. Er belohnt ein vollständiges Fahrtenbuch und bestraft ein unvollständiges vollständig.
- Die Gesellschaft stellt das Auto, und Sie nutzen es auch privat. Der Vorteil wird jeden Monat nach Kilowatt bemessen. Ein kleinerer Motor senkt ihn, weniger Kilometer nicht.
- Das Auto wird nur dienstlich genutzt. Das belegt der Registervermerk, nicht das Fahrtenbuch eines Fahrers.
Was diese Seite nicht behandelt: die Umsatzsteuer auf einen Firmenwagen, wie die OÜ die laufenden Kosten des Autos abzieht, und den Steuersatz, der auf den Wert des Vorteils angewendet wird. Das sind Fragen für Ihren raamatupidaja.
Wie DriveHub das einfacher macht
Beim eigenen Auto ist die Arbeit das Fahrtenbuch, und das Risiko ist die Fahrt, die nie aufgeschrieben wurde.
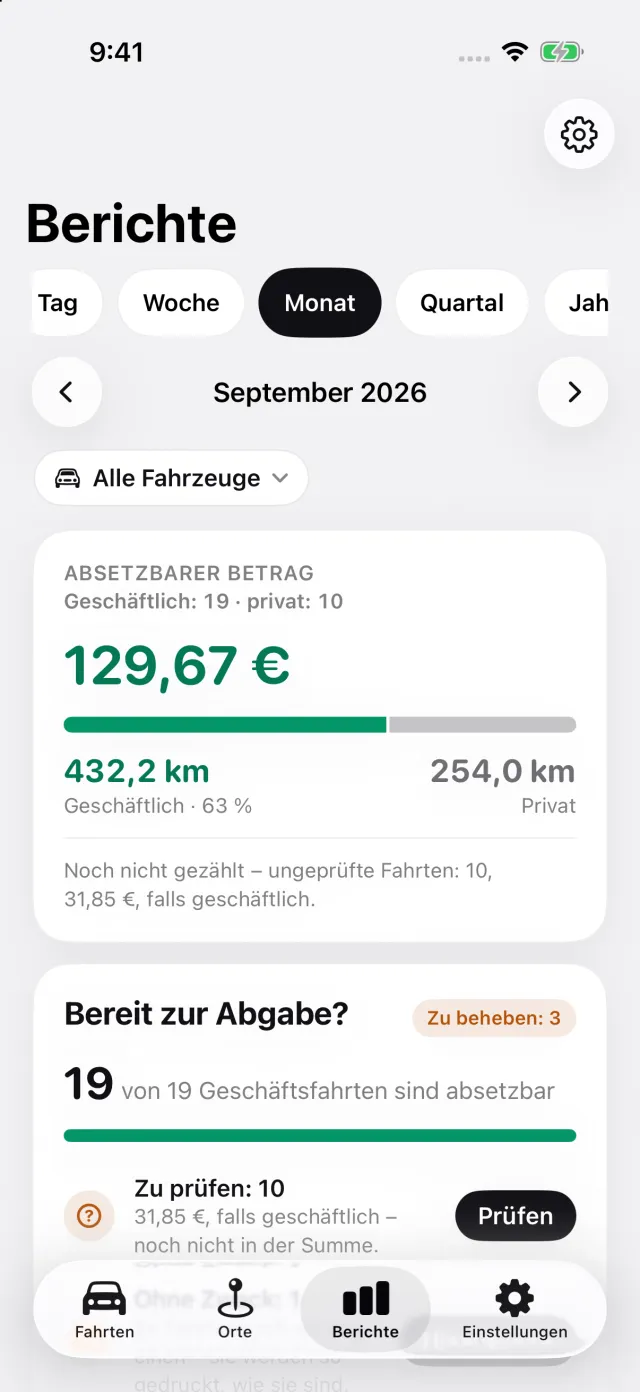
Ist der Standortzugriff auf „Immer“ gestellt, zeichnet DriveHub jede Fahrt im Hintergrund auf — und falls es doch einmal eine verpasst, sagt es Ihnen das. DriveHub ordnet die meisten Fahrten anhand Ihrer Orte, früheren Strecken und Arbeitszeiten als Geschäftlich oder Privat ein und fragt Sie nach dem Rest. Eine noch nicht eingeordnete Fahrt wartet unter Zu prüfen, und Verpasste Fahrten listet Fahrten auf, die Ihr iPhone registriert hat, ohne dass es eine passende Aufzeichnung gibt.
Der estnische Bericht enthält das Datum, den Zweck in Ihren eigenen Worten und den Kilometerstand zu Beginn und am Ende jeder Fahrt, berechnet aus den Ablesungen, die Sie eingeben (ein fortgeschriebener Wert ist mit ≈ gekennzeichnet). In einem Bericht für ein Auto stehen Fahrer und Kennzeichen einmal im Kopf — genau dort, wo § 4 sie verlangt. Berichte zeigt die geschäftlichen und privaten Kilometer des Monats und was die geschäftlichen Kilometer zu 0,50 € pro km ergeben. DriveHub begrenzt diesen Betrag auf 550 € im Monat für jeden Arbeitgeber, den Sie bei Ihren Autos oder Fahrten angeben. Ein eigener Satz wird nicht auf die Obergrenze begrenzt.
Die Aufzeichnung ist kostenlos; der Export des Berichts als PDF, Excel oder CSV gehört zu DriveHub Pro. Auf deinem Gerät aufgezeichnet. Bei aktiviertem iCloud werden deine Fahrten auch über Apples iCloud synchronisiert. Karten und Adresssuche können Koordinaten oder Suchtext an Apple senden. Du entscheidest, ob du Fahrten teilst oder exportierst.
Für ein Auto, das die Gesellschaft stellt, berechnet DriveHub keinen Betrag: Der kW-Vorteil hängt nicht von der Strecke ab. Stattdessen nennt es die Steuer, die gilt.
Wo DriveHub aufhört: Es schreibt nicht die Entscheidung des Arbeitgebers nach § 3, benachrichtigt nicht das Transpordiamet und berechnet nicht den erisoodustus. Das ist Sache der Gesellschaft. Ob ein auf dem Telefon geführtes Fahrtenbuch § 4 genügt, steht in wird ein App- oder GPS-sõidupäevik in Estland anerkannt.
DriveHub gibt es im App Store für das iPhone. Die estnischen Regeln stehen auf der Estland-Seite. Die automatische Aufzeichnung einzurichten dauert ein paar Minuten, einmalig.
Quellen
- Vabariigi Valitsuse määrus nr 164 (14.07.2006), §§ 3, 4 und 5 (RT I, 02.07.2025, 18).
- Tulumaksuseadus (TuMS) § 13 lg 3 p 2 und § 48 lg 8.
- Maksu- ja Tolliamet, Handbuch Erisoodustused: Kapitel 11656, Isikliku sõiduauto kasutamise hüvitis, aktualisiert am 08.01.2025, und Kapitel Tööandja sõiduauto.
- Maksukorralduse seadus § 58.
Diese Seite gibt wieder, was die Verordnung, das Einkommensteuergesetz und das Handbuch der Steuerbehörde selbst sagen, und nennt die Fundstellen, damit Sie es nachprüfen können. Sie ist keine Steuerberatung und kann Ihre Umstände nicht berücksichtigen. Wenn es um Geld geht, fragen Sie Ihren raamatupidaja — und bringen Sie das Fahrtenbuch mit.
Die vollständige Regel mit ihren Rechtsquellen: Estland: Anforderungen an das Fahrtenbuch.