 DriveHub
Guía por país · Estonia · 5 min
¿Coche a nombre de tu OÜ o tu propio coche? En Estonia un impuesto cuenta kilovatios y el otro, kilómetros
Ettevõtte auto või isiklik auto: ¿un coche a nombre de la empresa, o tu propio coche pagado por kilómetro? En Estonia son dos impuestos distintos, y miden cosas distintas.

La respuesta corta
- Tu propio coche, usado para trabajar: el empleador puede pagar una isikliku sõiduauto hüvitis exenta de 0,50 € por kilómetro, hasta 550 € al mes. Exige un libro de trayectos según el määrus nr 164 § 4 y una decisión escrita del empleador según el § 3.
- Sin el libro de trayectos, todo el pago es salario. No una cantidad exenta más pequeña: todo.
- Un coche que pone el empleador: el TuMS § 48 lg 8 valora el beneficio del uso privado a partir de la potencia del coche. En 2026 son 1,96 € por kW al mes para un coche nuevo y 1,47 € por kW para uno de más de cinco años.
- La distancia no mueve la cifra del coche de empresa. El beneficio nace de que el coche esté disponible. Conducir menos no lo reduce.
- Un libro de trayectos no es la salida del beneficio del coche de empresa. Lo es una anotación en el registro del Transpordiamet de que el coche se usa solo para trabajar, y solo el empleador puede hacerla.
Así que la pregunta no es qué coche sale más barato en general. Es qué magnitud describe tu forma de conducir: los kilómetros que haces por trabajo o los kilovatios de un coche que está a tu disposición.
Tu propio coche: se paga por kilómetro y se demuestra con el libro de trayectos
Cuando conduces tu propio coche para la empresa, la empresa puede pagarte por kilómetro. La cifra para 2026 es de 0,50 € por km, con un tope de 550 € al mes (las cifras vigentes están en la página de Estonia). A esa tarifa, el tope se alcanza con 1 100 kilómetros de trabajo en un mes: 1 100 × 0,50 € = 550 €. Si eres dueño de la OÜ y formas parte de su junta directiva, puede pagarte como miembro de la junta, nunca como propietario: mira la autokompensatsioon en tu propia OÜ.
La cifra ya no está en el reglamento. Desde la modificación del RT I, 02.07.2025, 14, el määrus 164 § 5 remite en su lugar al TuMS § 13 lg 3 p 2. Lo que sigue conteniendo el määrus 164 es el registro.
Qué tiene que mostrar el libro de trayectos
El määrus nr 164 § 4 pide el nombre del conductor y la matrícula del coche, y en cada trayecto (iga sõidu korral) el cuentakilómetros al inicio y al final, la fecha y el motivo. El texto exacto y un formulario listo para usar están en la plantilla estonia de sõidupäevik.
La decisión escrita del empleador
El § 3 es una condición aparte. El empleador decide por escrito, nombrándote e indicando "hüvitise suurus" y "sõidu kuupäev või periood, mille jooksul tehtud sõitude kulusid hüvitatakse". Paga trayectos ya realizados. El manual de la MTA: "ei saa maksuvaba hüvitist maksta tulevaste sõitude eest, vaid ainult juba tehtud sõitude eest". Una sola decisión puede abarcar más de un mes natural.
Si eres a la vez el empleador y el conductor, como en muchas OÜ unipersonales, la decisión sigue siendo necesaria. Cobrar por usar tu propio coche en Estonia explica con más detalle la decisión y la cantidad fija de 64 € que se derogó.
Lo que cuesta un hueco
La MTA lo dice en una frase:
"Kui isikliku sõiduauto kasutamise hüvitist makstakse ilma arvestust pidamata, on väljamakse näol tegemist palgatuluga."
Si se paga sin registros, el pago es salario —todo él—, declarado en el TSD lisa 1. Una compensación pagada con registros se declara en el INF 14 a más tardar el 1 de febrero del año siguiente. El libro de trayectos se guarda siete años desde el 1 de enero siguiente a su última anotación.
El coche de la empresa: se valora por kilovatio, no por kilómetro
Pon el coche a nombre de la empresa y permítete usarlo para fines privados, y se aplica otro impuesto. El TuMS § 48 lg 8 grava al empleador con un erisoodustus (beneficio en especie) calculado a partir del coche:
"uuel sõiduautol 1,96 eurot kW kohta kuus, üle 5 aasta vanusel sõiduautol 1,47 eurot kW kohta kuus"
Ese es el texto del § 48 lg 8 tal como lo recoge el manual Erisoodustused de la MTA (capítulo Tööandja sõiduauto, actualizado por última vez el 08.01.2025).
Un ejemplo
Toma un coche con un motor de 100 kW.
| Coche nuevo | Más de 5 años | |
|---|---|---|
| Tarifa | 1,96 € por kW al mes | 1,47 € por kW al mes |
| Valor del beneficio al mes | 100 × 1,96 € = 196 € | 100 × 1,47 € = 147 € |
| En un año | 196 € × 12 = 2 352 € | 147 € × 12 = 1 764 € |
El valor es el mismo tanto si el coche hizo 50 kilómetros privados ese mes como si hizo 2 000. Es la cifra sobre la que tributa el beneficio, no el impuesto en sí.
La distancia no le afecta
El manual de la MTA explica por qué: "ei ole oluline tööandja sõiduauto kasutamine erasõitudeks, vaid sõiduauto kasutamise võimaldamine". Lo que tributa es poner el coche a disposición, no el uso. Conducir menos no lo reduce, y conducir más no lo aumenta.
Un libro de trayectos no es la salida
Una suposición habitual es que anotar los kilómetros privados, o pagarlos, evita el beneficio. La MTA dice lo contrario:
"Erasõite ei ole võimalik arvestuse alusel hüvitada ja seetõttu ei ole sõidupäeviku pidamine vajalik."
La salida que nombra es una anotación en el registro del Transpordiamet de que el coche se usa solo para trabajar:
"Kui Transpordiametit ei ole teavitatud/puudub vastav märge, siis tööandja võimaldab töötajatel kasutada firma sõiduautot erasõitudeks."
Sin esa anotación, el coche se considera disponible para trayectos privados. La notificación es un acto del empleador. Ningún registro que lleve el conductor puede sustituirla.
Solo turismos
La obligación de notificar afecta a los turismos M1. "N1-kategooria sõidukite (kaubikute) kasutamisest teavitama ei pea": las furgonetas no necesitan notificación. Aun así, la valoración por kW puede aplicarse a una furgoneta que el empleador permite usar para fines privados.
Uno al lado del otro
| Tu propio coche | El coche de la empresa | |
|---|---|---|
| Qué se mide | Kilómetros de trabajo | Potencia del motor (kW) |
| Fuente | määrus 164 §§ 3–4; TuMS § 13 lg 3 p 2 | TuMS § 48 lg 8 |
| Cifra de 2026 | 0,50 €/km, hasta 550 € al mes, exento | 1,96 €/kW al mes (nuevo), 1,47 €/kW (más de 5 años), beneficio sujeto a impuesto |
| Efecto de conducir más | Se cobra más, hasta el tope | Ninguno |
| Libro de trayectos | Obligatorio, en cada trayecto; sin él, el pago es salario | No es la salida del beneficio |
| Qué tiene que hacer el empleador | Una decisión escrita según el § 3 por trayectos ya realizados | Notificar al Transpordiamet si el coche es solo para trabajar (M1) |
Cuál encaja con tu forma de conducir
Los dos regímenes responden a preguntas distintas, así que deciden los hechos de cómo conduces.
- Conduces a menudo por trabajo, y el coche es también tu coche particular. La vía del coche propio paga por kilómetro, hasta el tope. Premia un libro de trayectos completo y castiga del todo uno incompleto.
- La empresa pone el coche y tú también lo usas para fines privados. El beneficio se calcula por kilovatio cada mes. Un motor más pequeño lo reduce; menos kilómetros, no.
- El coche se usa solo para trabajar. Lo que lo demuestra es la anotación en el registro, no el libro de trayectos de un conductor.
Lo que esta página no trata: el IVA de un coche de empresa, cómo deduce la OÜ los gastos de uso del coche y el tipo impositivo que se aplica al valor del beneficio. Son preguntas para tu raamatupidaja.
Cómo te lo pone más fácil DriveHub
Con tu propio coche, el trabajo es el libro de trayectos, y el riesgo es el trayecto que nunca llegó a anotarse.
Con el acceso a la ubicación en «Siempre», DriveHub registra todos tus trayectos en segundo plano, y si alguna vez se le escapa uno, te avisa. DriveHub clasifica la mayoría de los trayectos como Trabajo o Personal según tus lugares, tus rutas habituales y tu horario laboral, y te pregunta por el resto. Un trayecto aún sin clasificar espera en Por revisar, y Trayectos perdidos muestra la conducción que tu iPhone registró sin un trayecto que le corresponda.
El informe estonio imprime la fecha, el motivo con tus propias palabras y el cuentakilómetros al inicio y al final de cada trayecto, calculado a partir de las lecturas que introduces (una cifra arrastrada se marca con ≈). En el informe de un solo coche, el conductor y la matrícula aparecen una sola vez en la cabecera, que es donde los sitúa el § 4. Informes muestra los kilómetros de trabajo y personales del mes y lo que suman los kilómetros de trabajo a 0,50 € por km. DriveHub detiene ese importe en 550 € al mes por cada empleador que indiques en tus coches o trayectos. Una tarifa personalizada no se limita al tope.
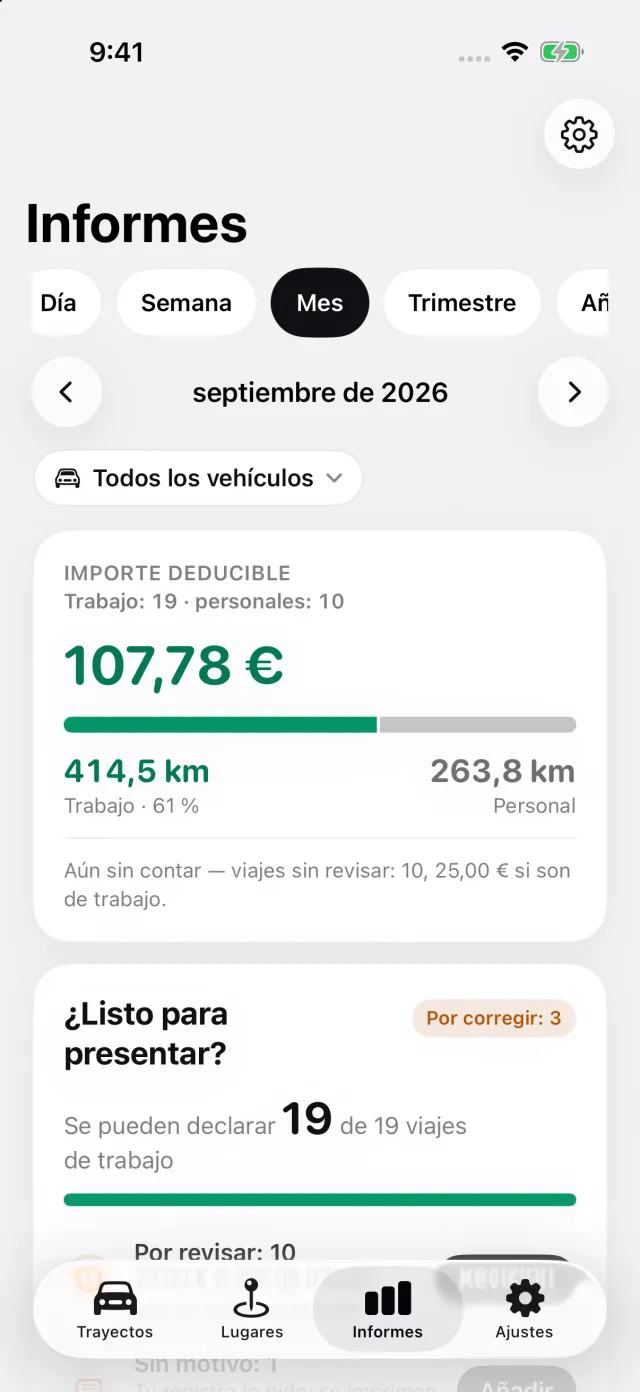
El registro de trayectos es gratis; exportar el informe en PDF, Excel o CSV forma parte de DriveHub Pro. Grabado en tu dispositivo. Si iCloud está activado, tus trayectos también se sincronizan mediante iCloud de Apple. Los mapas y la búsqueda de direcciones pueden enviar coordenadas o texto a Apple. Tú decides si compartes o exportas trayectos.
Para un coche que pone la empresa, DriveHub no calcula ningún importe: el beneficio por kW no depende de la distancia. En su lugar, indica el impuesto que se aplica.
Dónde se detiene DriveHub: no redacta la decisión del empleador según el § 3, no notifica al Transpordiamet ni calcula el erisoodustus. Eso corresponde a la empresa. Si quieres saber si un registro llevado en el teléfono cumple el § 4, mira ¿se acepta en Estonia un sõidupäevik de app o GPS?.
DriveHub está en el App Store para iPhone. Las reglas estonias están en la página de Estonia. Configurar el registro automático lleva unos minutos, una sola vez.
Fuentes
- Vabariigi Valitsuse määrus nr 164 (14.07.2006), §§ 3, 4 y 5 (RT I, 02.07.2025, 18).
- Tulumaksuseadus (TuMS) § 13 lg 3 p 2 y § 48 lg 8.
- Maksu- ja Tolliamet, manual Erisoodustused: capítulo 11656, Isikliku sõiduauto kasutamise hüvitis, actualizado el 08.01.2025, y capítulo Tööandja sõiduauto.
- Maksukorralduse seadus § 58.
Esta página recoge lo que dicen el reglamento, la ley del impuesto sobre la renta y el propio manual de la administración tributaria, y los cita para que puedas comprobarlo. No es asesoramiento fiscal y no conoce tu situación. Cuando hay dinero de por medio, pregunta a tu raamatupidaja — y lleva el libro de trayectos.
La norma completa, con los textos de los que procede: Estonia: requisitos del registro de kilometraje.