 DriveHub
Maaopas · Viro · 5 min
Auto OÜ:n nimissä vai oma auto? Virossa toinen vero laskee kilowatteja, toinen kilometrejä
Ettevõtte auto või isiklik auto — auto yhtiön nimissä vai oma auto, josta maksetaan kilometrikorvausta? Virossa nämä ovat kaksi eri veroa, ja ne mittaavat eri asioita.

Lyhyt vastaus
- Oma auto työajoissa: työnantaja voi maksaa verovapaata isikliku sõiduauto hüvitistä 0,50 € kilometriltä, enintään 550 € kuukaudessa. Se edellyttää ajopäiväkirjaa määrus nr 164 § 4:n mukaan ja työnantajan kirjallista päätöstä § 3:n mukaan.
- Ilman ajopäiväkirjaa koko maksu on palkkaa. Ei pienempi verovapaa määrä — koko summa.
- Työnantajan antama auto: TuMS § 48 lg 8 arvottaa yksityiskäytön edun auton tehon mukaan. Vuonna 2026 se on 1,96 € kilowatilta kuukaudessa uudelle autolle ja 1,47 € kilowatilta yli viisi vuotta vanhalle.
- Ajomäärä ei muuta yhtiön auton lukua. Etu syntyy siitä, että auto on käytettävissä. Vähempi ajo ei pienennä sitä.
- Ajopäiväkirja ei vapauta yhtiön auton edusta. Transpordiametin rekisterimerkintä siitä, että autoa käytetään vain työhön, vapauttaa, ja sen voi tehdä vain työnantaja.
Kysymys ei siis ole, kumpi auto on yleisesti halvempi. Kysymys on, kumpi suure kuvaa ajamistasi: työssä ajamasi kilometrit vai sinua varten valmiina seisovan auton kilowatit.
Oma auto: maksetaan kilometreittäin, todistetaan ajopäiväkirjalla
Kun ajat yhtiön asioita omalla autollasi, yhtiö voi korvata sen sinulle kilometreittäin. Vuoden 2026 luku on 0,50 € kilometriltä, enintään 550 € kuukaudessa (voimassa olevat luvut ovat Viron sivulla). Tällä korvauksella katto täyttyy 1 100 työkilometrin kohdalla kuukaudessa: 1 100 × 0,50 € = 550 €. Jos omistat OÜ:n ja istut sen hallituksessa, se voi maksaa sinulle hallituksen jäsenenä, ei koskaan omistajana: katso autokompensatsioon omassa OÜ:ssasi.
Luku ei ole enää asetuksessa. RT I, 02.07.2025, 14 -muutoksen jälkeen määrus 164 § 5 viittaa sen sijaan kohtaan TuMS § 13 lg 3 p 2. Määrus 164:ssä on yhä se, mitä kirjanpidolta vaaditaan.
Mitä ajopäiväkirjasta on käytävä ilmi
Määrus nr 164 § 4 edellyttää kuljettajan nimen ja auton rekisterinumeron sekä jokaisesta ajosta (iga sõidu korral) mittarilukeman alussa ja lopussa, päivämäärän ja tarkoituksen. Tarkka sanamuoto ja valmis lomake ovat virolaisessa sõidupäevik-pohjassa.
Työnantajan kirjallinen päätös
§ 3 on erillinen ehto. Työnantaja päättää kirjallisesti ja mainitsee sinut, "hüvitise suurus" ja "sõidu kuupäev või periood, mille jooksul tehtud sõitude kulusid hüvitatakse". Korvaus maksetaan jo tehdyistä ajoista. MTA:n käsikirja: "ei saa maksuvaba hüvitist maksta tulevaste sõitude eest, vaid ainult juba tehtud sõitude eest". Yksi päätös voi kattaa kalenterikuukautta pidemmän jakson.
Jos olet sekä työnantaja että kuljettaja, kuten monessa yhden hengen OÜ:ssa, päätös vaaditaan silti. Korvaus oman auton käytöstä Virossa käsittelee päätöstä ja kumottua 64 €:n kiinteää korvausta tarkemmin.
Mitä aukko maksaa
MTA sanoo sen yhdellä virkkeellä:
"Kui isikliku sõiduauto kasutamise hüvitist makstakse ilma arvestust pidamata, on väljamakse näol tegemist palgatuluga."
Ilman kirjanpitoa maksettu korvaus on palkkaa — koko summa, ja se ilmoitetaan TSD lisa 1:llä. Kirjanpidon kanssa maksettu korvaus ilmoitetaan INF 14:llä viimeistään seuraavan vuoden 1. helmikuuta. Ajopäiväkirja säilytetään seitsemän vuotta sen viimeistä merkintää seuraavasta 1. tammikuuta.
Yhtiön auto: arvotetaan kilowattien, ei kilometrien mukaan
Jos auto on yhtiön nimissä ja ajat sillä myös yksityisesti, sovelletaan eri veroa. TuMS § 48 lg 8 määrää työnantajalle erisoodustuksen eli luontoisedun, joka lasketaan autosta:
"uuel sõiduautol 1,96 eurot kW kohta kuus, üle 5 aasta vanusel sõiduautol 1,47 eurot kW kohta kuus"
Tämä on § 48 lg 8:n sanamuoto sellaisena kuin MTA:n Erisoodustused-käsikirja sen esittää (luku Tööandja sõiduauto, päivitetty viimeksi 08.01.2025).
Laskuesimerkki
Otetaan auto, jonka moottori on 100 kW.
| Uusi auto | Yli 5 vuotta vanha | |
|---|---|---|
| Määrä | 1,96 € kilowatilta kuukaudessa | 1,47 € kilowatilta kuukaudessa |
| Edun arvo kuukaudessa | 100 × 1,96 € = 196 € | 100 × 1,47 € = 147 € |
| Vuodessa | 196 € × 12 = 2 352 € | 147 € × 12 = 1 764 € |
Arvo on sama, ajoipa auto sinä kuukautena 50 yksityiskilometriä tai 2 000. Tämä on luku, josta etua verotetaan, ei itse vero.
Ajomatkalla ei ole sille merkitystä
MTA:n käsikirja selittää miksi: "ei ole oluline tööandja sõiduauto kasutamine erasõitudeks, vaid sõiduauto kasutamise võimaldamine". Verotetaan auton antamista käyttöön, ei käyttöä. Vähempi ajo ei pienennä sitä, eikä enempi ajo kasvata sitä.
Ajopäiväkirja ei ole ulospääsy
Yleinen oletus on, että yksityiskilometrien kirjaaminen tai niistä maksaminen välttää edun. MTA sanoo toisin:
"Erasõite ei ole võimalik arvestuse alusel hüvitada ja seetõttu ei ole sõidupäeviku pidamine vajalik."
Ulospääsy, jonka se nimeää, on Transpordiametin rekisterimerkintä siitä, että autoa käytetään vain työhön:
"Kui Transpordiametit ei ole teavitatud/puudub vastav märge, siis tööandja võimaldab töötajatel kasutada firma sõiduautot erasõitudeks."
Ilman tuota merkintää auton katsotaan olevan käytettävissä yksityisajoihin. Ilmoitus on työnantajan tehtävä. Mikään kuljettajan pitämä kirjanpito ei korvaa sitä.
Vain henkilöautot
Ilmoitusvelvollisuus koskee M1-luokan henkilöautoja. "N1-kategooria sõidukite (kaubikute) kasutamisest teavitama ei pea" — pakettiautoista ei tarvitse ilmoittaa. Kilowattiperusteista arvostusta voidaan silti soveltaa pakettiautoon, jolla työnantaja antaa ajaa yksityisesti.
Rinnakkain
| Oma auto | Yhtiön auto | |
|---|---|---|
| Mitä mitataan | Työkilometrit | Moottorin teho (kW) |
| Lähde | määrus 164 §§ 3–4; TuMS § 13 lg 3 p 2 | TuMS § 48 lg 8 |
| Luku 2026 | 0,50 €/km, enintään 550 € kuukaudessa, verovapaa | 1,96 €/kW kuukaudessa (uusi), 1,47 €/kW (yli 5 vuotta), veronalainen etu |
| Enemmän ajon vaikutus | Maksaa enemmän, kattoon asti | Ei mitään |
| Ajopäiväkirja | Pakollinen, jokainen ajo; ilman sitä maksu on palkkaa | Ei vapauta edusta |
| Mitä työnantajan on tehtävä | Kirjallinen § 3:n päätös jo tehdyistä ajoista | Ilmoitus Transpordiametille, jos autoa käytetään vain työhön (M1) |
Kumpi sopii ajamiseesi
Nämä kaksi järjestelmää vastaavat eri kysymyksiin, joten ajamisesi tosiasiat ratkaisevat.
- Ajat usein työssä, ja auto on myös yksityisautosi. Oman auton reitti maksaa kilometreittäin kattoon asti. Se palkitsee täydellisen ajopäiväkirjan ja rankaisee vajaasta täysin.
- Yhtiö antaa auton, ja käytät sitä myös yksityisesti. Etu hinnoitellaan kilowattien mukaan joka kuukausi. Pienempi moottori pienentää sitä; vähemmät kilometrit eivät.
- Autoa käytetään vain työhön. Sen osoittaa rekisterimerkintä, ei kuljettajan ajopäiväkirja.
Mitä tämä sivu ei käsittele: yhtiön auton arvonlisävero, miten OÜ vähentää auton käyttökulut ja millä veroprosentilla edun arvoa verotetaan. Ne ovat kysymyksiä raamatupidajallesi eli kirjanpitäjällesi.
Miten DriveHub helpottaa tätä
Oman auton kohdalla työ on ajopäiväkirja, ja riski on matka, jota ei koskaan kirjattu.
Kun sijainnin käyttöoikeus on Aina, DriveHub tallentaa jokaisen ajon taustalla — ja jos se joskus jättää ajon tallentamatta, se kertoo sen sinulle. DriveHub merkitsee useimmat matkat Työ- tai Yksityinen-ajoiksi paikkojesi, aiempien reittiesi ja työaikojesi perusteella ja kysyy loput sinulta. Lajittelematon matka odottaa kohdassa Tarkistettavat, ja Puuttuvat matkat luettelee ajot, jotka iPhonesi kirjasi ilman vastaavaa matkaa.
Virolaiseen raporttiin tulostuvat jokaisen matkan päivämäärä, tarkoitus omin sanoin sekä mittarilukema alussa ja lopussa, laskettuna syöttämistäsi lukemista (eteenpäin siirretty lukema merkitään ≈). Yhden auton raportissa kuljettaja ja rekisterinumero näkyvät kerran otsakkeessa — juuri siellä, minne § 4 ne sijoittaa. Raportit näyttää kuukauden työ- ja yksityiskilometrit sekä sen, paljonko työkilometrit tekevät 0,50 €:n kilometrikorvauksella. DriveHub pysäyttää summan 550 €:oon kuukaudessa jokaiselle työnantajalle, jonka nimeät autoillesi tai matkoillesi. Omaa korvausta ei rajata kattoon.
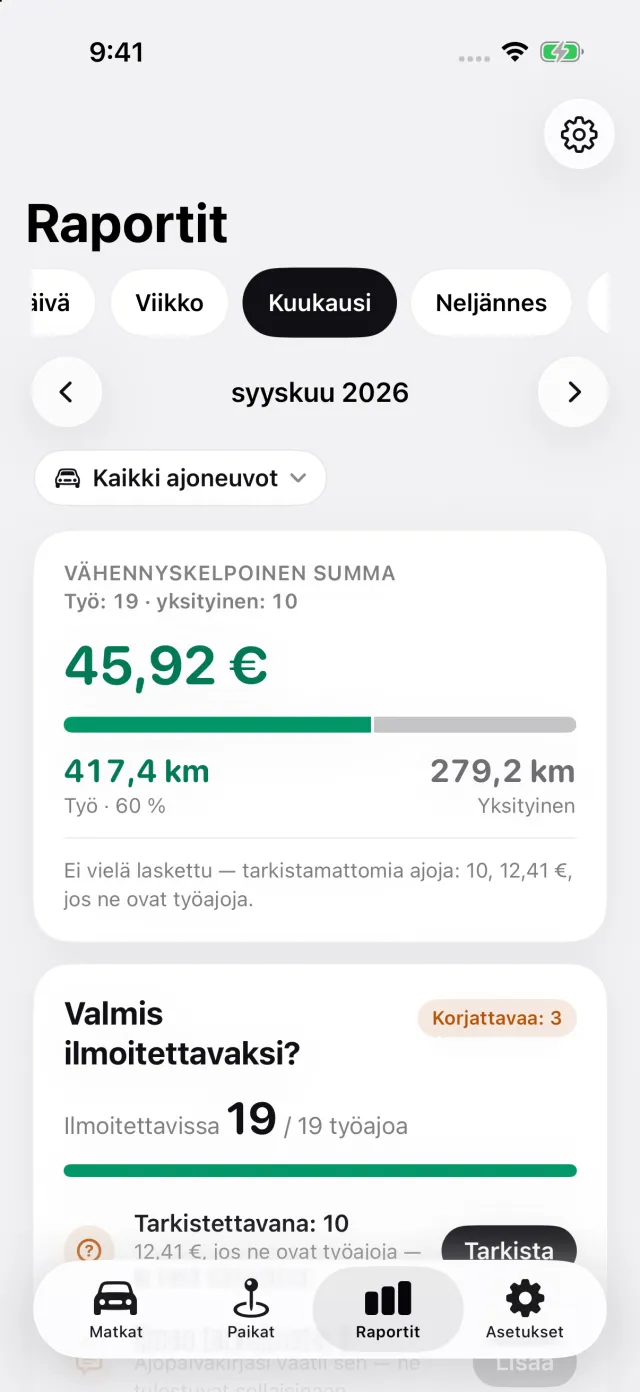
Seuranta on ilmaista; raportin vienti PDF-, Excel- tai CSV-muodossa kuuluu DriveHub Prohon. Tallennetaan laitteellasi. Kun iCloud on käytössä, matkasi synkronoituvat myös Applen iCloudin kautta. Kartat ja osoitehaku voivat lähettää Applelle koordinaatteja tai hakutekstiä. Päätät itse matkojen jakamisesta tai viennistä.
Yhtiön antamalle autolle DriveHub ei laske summaa: kilowattietu ei riipu ajomatkasta. Se nimeää sen sijaan sovellettavan veron.
Mihin DriveHub ei ulotu: se ei kirjoita työnantajan § 3:n päätöstä, ei ilmoita Transpordiametille eikä laske erisoodustusta. Ne kuuluvat yhtiölle. Jos haluat tietää, täyttääkö puhelimella pidetty ajopäiväkirja § 4:n vaatimukset, katso kelpaako sovellus- tai GPS-sõidupäevik Virossa.
DriveHub on App Storessa iPhonelle. Viron säännöt ovat Viron sivulla. Automaattisen seurannan käyttöönotto vie muutaman minuutin, kerran.
Lähteet
- Vabariigi Valitsuse määrus nr 164 (14.07.2006), §§ 3, 4 ja 5 (RT I, 02.07.2025, 18).
- Tulumaksuseadus (TuMS) § 13 lg 3 p 2 ja § 48 lg 8.
- Maksu- ja Tolliamet, Erisoodustused-käsikirja luku 11656, Isikliku sõiduauto kasutamise hüvitis, päivitetty 08.01.2025, ja luku Tööandja sõiduauto.
- Maksukorralduse seadus § 58.
Tällä sivulla kerrotaan, mitä asetus, tuloverolaki ja verohallinnon oma käsikirja sanovat, ja ne mainitaan lähteineen, jotta voit tarkistaa asian. Tämä ei ole veroneuvontaa. Sivu ei voi ottaa huomioon tilannettasi. Kun rahasta on kyse, kysy raamatupidajaltasi eli kirjanpitäjältäsi — ja ota ajopäiväkirja mukaan.
Koko sääntö lähteineen: Viro: ajopäiväkirjan vaatimukset.