 DriveHub
Guia por país · Estónia · 5 min
Carro em nome da sua OÜ ou carro próprio? Na Estónia, um imposto conta quilowatts, o outro quilómetros
Ettevõtte auto või isiklik auto — um carro em nome da empresa, ou o seu próprio carro pago ao quilómetro? Na Estónia são dois impostos diferentes, e medem coisas diferentes.

A resposta curta
- O seu próprio carro, usado em trabalho: a entidade patronal pode pagar uma isikliku sõiduauto hüvitis isenta de 0,50 € por quilómetro, até 550 € por mês. Exige um registo nos termos do määrus nr 164 § 4 e uma decisão escrita da entidade patronal nos termos do § 3.
- Sem o registo, todo o pagamento é salário. Não um montante isento mais pequeno — a totalidade.
- Um carro fornecido pela entidade patronal: o TuMS § 48 lg 8 avalia o benefício do uso privado pela potência do carro. Em 2026, são 1,96 € por kW por mês para um carro novo e 1,47 € por kW para um com mais de cinco anos.
- A distância não mexe no valor do carro da empresa. O benefício resulta de o carro estar disponível. Conduzir menos não o reduz.
- Um registo não é a saída do benefício do carro da empresa. Uma anotação no registo da Transpordiamet de que o carro é só para trabalho é, e só a entidade patronal a pode fazer.
A pergunta não é, portanto, qual carro sai mais barato em geral. É qual grandeza descreve a sua condução: os quilómetros que faz em trabalho, ou os quilowatts de um carro que está à sua disposição.
O seu próprio carro: pago ao quilómetro, provado pelo registo
Quando conduz o seu próprio carro ao serviço da empresa, a empresa pode reembolsá-lo por quilómetro. O valor para 2026 é de 0,50 € por km, com teto de 550 € por mês (os valores atuais estão na página da Estónia). A essa taxa, o teto atinge-se aos 1 100 quilómetros profissionais num mês: 1 100 × 0,50 € = 550 €. Se é dono da OÜ e faz parte da direção, pode receber enquanto membro da direção, nunca enquanto dono: veja autokompensatsioon na sua própria OÜ.
O valor já não está no regulamento. Desde a alteração RT I, 02.07.2025, 14, o määrus 164 § 5 remete antes para o TuMS § 13 lg 3 p 2. O que o määrus 164 continua a regular é o registo.
O que o registo tem de mostrar
O määrus nr 164 § 4 pede o nome do condutor e a matrícula do carro e, em cada deslocação (iga sõidu korral), o conta-quilómetros no início e no fim, a data e o motivo. A redação exata e um formulário pronto a usar estão no modelo estónio de sõidupäevik.
A decisão escrita da entidade patronal
O § 3 é uma condição à parte. A entidade patronal decide por escrito, indicando o seu nome, "hüvitise suurus" e "sõidu kuupäev või periood, mille jooksul tehtud sõitude kulusid hüvitatakse". Paga deslocações já feitas. O manual do MTA: "ei saa maksuvaba hüvitist maksta tulevaste sõitude eest, vaid ainult juba tehtud sõitude eest". Uma só decisão pode abranger mais de um mês civil.
Se for ao mesmo tempo a entidade patronal e o condutor, como em muitas OÜ de uma só pessoa, a decisão continua a ser necessária. Ser compensado pelo seu carro na Estónia trata com mais pormenor da decisão e do abono fixo de 64 €, entretanto revogado.
O que custa uma falha
O MTA di-lo numa frase:
"Kui isikliku sõiduauto kasutamise hüvitist makstakse ilma arvestust pidamata, on väljamakse näol tegemist palgatuluga."
Pago sem registos, o pagamento é salário — na totalidade, declarado no TSD lisa 1. Uma compensação paga com registos declara-se no INF 14 até 1 de fevereiro do ano seguinte. O registo guarda-se durante sete anos a contar de 1 de janeiro seguinte ao último registo.
O carro da empresa: avaliado pelo quilowatt, não pelo quilómetro
Ponha o carro em nome da empresa e use-o também em privado, e aplica-se outro imposto. O TuMS § 48 lg 8 impõe à entidade patronal um erisoodustus (benefício acessório), calculado a partir do carro:
"uuel sõiduautol 1,96 eurot kW kohta kuus, üle 5 aasta vanusel sõiduautol 1,47 eurot kW kohta kuus"
É a redação do § 48 lg 8 tal como a apresenta o manual Erisoodustused do MTA (capítulo Tööandja sõiduauto, última atualização a 08.01.2025).
Um exemplo
Pegue num carro com um motor de 100 kW.
| Carro novo | Com mais de 5 anos | |
|---|---|---|
| Taxa | 1,96 € por kW por mês | 1,47 € por kW por mês |
| Valor do benefício por mês | 100 × 1,96 € = 196 € | 100 × 1,47 € = 147 € |
| Num ano | 196 € × 12 = 2 352 € | 147 € × 12 = 1 764 € |
O valor é o mesmo quer o carro tenha feito 50 quilómetros privados nesse mês, quer 2 000. É o valor sobre o qual o benefício é tributado, não o imposto em si.
A distância não conta para nada
O manual do MTA explica porquê: "ei ole oluline tööandja sõiduauto kasutamine erasõitudeks, vaid sõiduauto kasutamise võimaldamine". O que se tributa é pôr o carro à disposição, não o uso. Conduzir menos não o reduz, e conduzir mais não o aumenta.
Um registo não é a saída
É comum partir do princípio de que registar os quilómetros privados, ou pagá-los, evita o benefício. O MTA diz o contrário:
"Erasõite ei ole võimalik arvestuse alusel hüvitada ja seetõttu ei ole sõidupäeviku pidamine vajalik."
A saída que indica é uma anotação no registo da Transpordiamet de que o carro só é usado em trabalho:
"Kui Transpordiametit ei ole teavitatud/puudub vastav märge, siis tööandja võimaldab töötajatel kasutada firma sõiduautot erasõitudeks."
Sem essa anotação, o carro conta como disponível para deslocações privadas. A comunicação é um ato da entidade patronal. Nenhum registo mantido pelo condutor a pode substituir.
Só ligeiros de passageiros
O dever de comunicação abrange os ligeiros de passageiros M1. "N1-kategooria sõidukite (kaubikute) kasutamisest teavitama ei pea" — as carrinhas não precisam de comunicação. A avaliação por kW pode ainda assim aplicar-se a uma carrinha que a entidade patronal deixe usar em privado.
Lado a lado
| O seu próprio carro | O carro da empresa | |
|---|---|---|
| O que se mede | Quilómetros profissionais | Potência do motor (kW) |
| Fonte | määrus 164 §§ 3–4; TuMS § 13 lg 3 p 2 | TuMS § 48 lg 8 |
| Valor em 2026 | 0,50 €/km, até 550 € por mês, isento | 1,96 €/kW por mês (novo), 1,47 €/kW (mais de 5 anos), benefício tributável |
| Efeito de conduzir mais | Paga mais, até ao teto | Nenhum |
| Registo | Obrigatório, cada deslocação; sem ele, o pagamento é salário | Não é a saída do benefício |
| O que a entidade patronal tem de fazer | Uma decisão escrita nos termos do § 3 para deslocações já feitas | Comunicar à Transpordiamet se o carro é só para trabalho (M1) |
Qual se ajusta à sua condução
Os dois regimes respondem a perguntas diferentes, por isso são os factos da sua condução que decidem.
- Conduz muito em trabalho, e o carro é também o seu carro privado. A via do carro próprio paga por quilómetro, até ao teto. Recompensa um registo completo e castiga por inteiro um incompleto.
- A empresa fornece o carro e também o usa em privado. O benefício é calculado pelo quilowatt todos os meses. Um motor mais pequeno reduz-o; menos quilómetros não.
- O carro é usado só em trabalho. O que o demonstra é a anotação no registo, não o registo de um condutor.
O que esta página não trata: o IVA de um carro da empresa, a forma como a OÜ deduz as despesas do carro, e a taxa de imposto aplicada ao valor do benefício. São perguntas para o seu raamatupidaja.
Como o DriveHub facilita isto
Com o seu próprio carro, o trabalho é o registo, e o risco é a deslocação que nunca chegou a ser anotada.
Com a localização definida como Sempre, o DriveHub regista todas as viagens em segundo plano — e, se alguma vez lhe escapar uma, avisa-o. O DriveHub classifica a maioria das viagens como Profissional ou Pessoal pelos seus locais, pelos percursos anteriores e pelo horário de trabalho, e pergunta-lhe pelas restantes. Uma viagem ainda por classificar fica à espera em Por verificar, e Viagens em falta lista as viagens que o seu iPhone registou sem viagem correspondente.
O relatório estónio imprime a data, o motivo nas suas próprias palavras e o conta-quilómetros no início e no fim de cada deslocação, calculado a partir das leituras que introduz (um valor transportado vem marcado com ≈). Num relatório de um só carro, o condutor e a matrícula aparecem uma vez no cabeçalho, que é onde o § 4 os põe. Os Relatórios mostram os quilómetros profissionais e pessoais do mês, e quanto valem os quilómetros profissionais a 0,50 € por km. O DriveHub trava esse montante nos 550 € por mês para cada entidade patronal que indicar nos seus carros ou viagens. Uma taxa personalizada não fica sujeita ao teto.
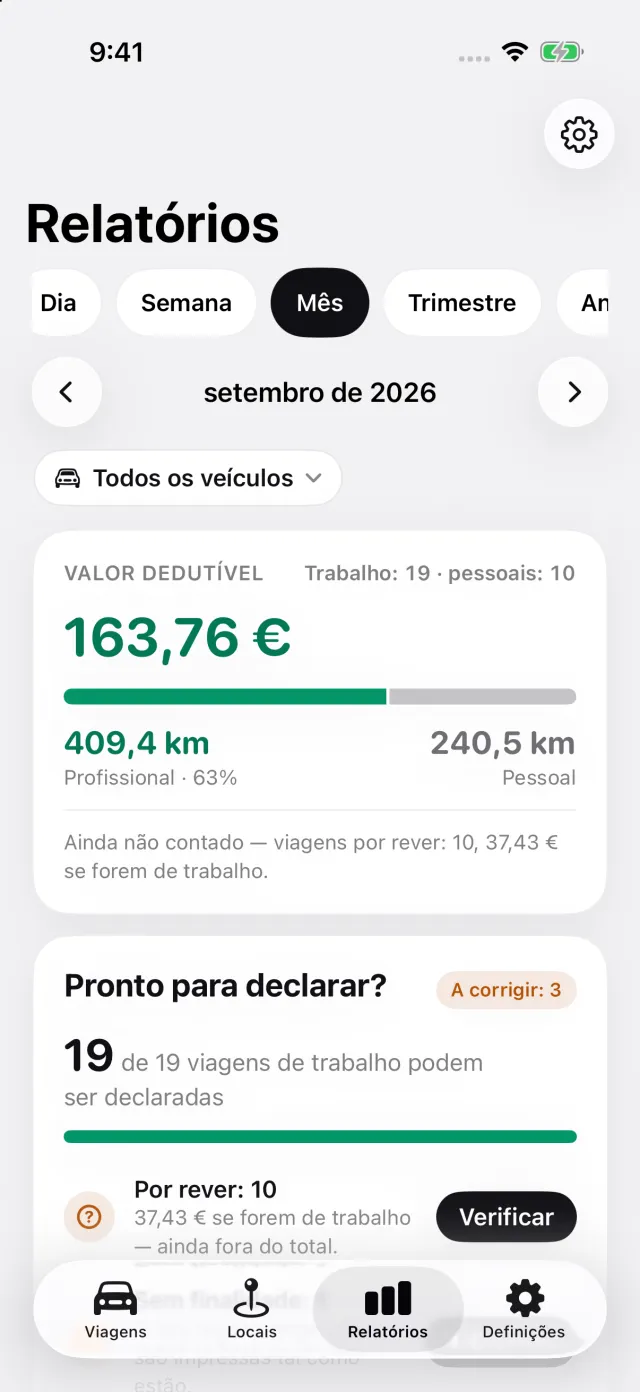
O registo é gratuito; exportar o relatório em PDF, Excel ou CSV faz parte do DriveHub Pro. Registado no seu dispositivo. Com o iCloud ativo, as suas viagens também são sincronizadas pelo iCloud da Apple. Os mapas e a pesquisa de moradas podem enviar coordenadas ou texto à Apple. Decide se quer partilhar ou exportar viagens.
Para um carro fornecido pela empresa, o DriveHub não calcula montante nenhum: o benefício por kW não depende da distância. Indica, em vez disso, o imposto que se aplica.
Onde o DriveHub para: não escreve a decisão da entidade patronal nos termos do § 3, não comunica nada à Transpordiamet, nem calcula o erisoodustus. Isso cabe à empresa. Se quer saber se um registo mantido no telefone cumpre o § 4, veja um sõidupäevik por aplicação ou GPS é aceite na Estónia.
O DriveHub está na App Store para iPhone. As regras estónias estão na página da Estónia. Configurar o registo automático leva uns minutos, uma única vez.
Fontes
- Vabariigi Valitsuse määrus nr 164 (14.07.2006), §§ 3, 4 e 5 (RT I, 02.07.2025, 18).
- Tulumaksuseadus (TuMS) § 13 lg 3 p 2 e § 48 lg 8.
- Maksu- ja Tolliamet, manual Erisoodustused: capítulo 11656, Isikliku sõiduauto kasutamise hüvitis, atualizado a 08.01.2025, e capítulo Tööandja sõiduauto.
- Maksukorralduse seadus § 58.
Esta página reproduz o que dizem o regulamento, a lei do imposto sobre o rendimento e o próprio manual da administração fiscal, e cita-os para poder verificar. Não é aconselhamento fiscal. Não consegue ter em conta a sua situação. Quando está dinheiro em causa, pergunte ao seu raamatupidaja — e leve o registo.
A regra completa, com os diplomas de onde vem: Estónia: requisitos do registo de quilómetros.