 DriveHub
Guia por país · Malta · 7 min
Um carro da empresa em Malta é tributado pelo seu valor, não pelos seus quilómetros, a menos que conduza point to point
O fringe benefit de um carro da empresa em Malta é uma fórmula sobre o valor do carro, e nenhuma distância entra nela. A única via em que as suas deslocações decidem o valor é o escalão de 0 % para point to point, e exige a aprovação escrita do Commissioner.

A resposta curta
Se a sua entidade patronal lhe dá um carro da empresa em Malta, o fringe benefit é calculado a partir do valor do carro. Os seus quilómetros não entram na fórmula. Um registo de quilómetros não baixa o valor, e as Fringe Benefits Rules, S.L. 123.55, não o exigem à entidade patronal.
Há uma exceção. Nos termos da rule 14(2), a percentagem de uso pessoal desce para 0 % com três condições. O carro vale 16 310 € ou menos. É usado "wholly or mainly for point to point services by an employee who is a salesman or a support person". E o Commissioner aprova por escrito. É o caso em que as suas deslocações contam, e um registo delas é a prova que pode apresentar.
Como se avalia o benefício normal do carro da empresa
A rule 10 soma três valores e depois multiplica o total por uma percentagem de uso pessoal. Cada passo é uma percentagem do valor do carro:
- Valor de uso, rule 11(1): "17% of the vehicle value" se o carro não tiver mais de seis anos, e 10 % a partir daí. Os seis anos contam-se desde a primeira matrícula, "whether in Malta or outside Malta" (rule 11(2)).
- Manutenção, rule 12(1), e combustível, rule 13(1): 3 % do valor do veículo cada um se o valor não exceder 28 000 €, e 5 % cada um acima disso. Um carro que valha exatamente 28 000 € leva 3 %.
- A manutenção é fixa. Aplica-se "regardless of the cost actually incurred", mesmo que pague parte ou a totalidade dela (rule 12(2)).
- O combustível pode ser zero. É 0 € quando paga todo o seu combustível e não é reembolsado (rule 13(3)). Quando o combustível é pago de outra forma que não contra recibos, o valor do combustível também é 0 €, mas esses pagamentos são um benefício à parte, nos termos da rule 17 (rule 13(4)).
- Percentagem de uso pessoal, rule 14(1): fixada apenas pelo valor do veículo, não pela idade nem pelo uso:
| Valor do veículo | Uso pessoal |
|---|---|
| 16 310 € ou menos | 30 % |
| mais de 16 310 €, até 21 000 € | 40 % |
| mais de 21 000 €, até 32 620 € | 50 % |
| mais de 32 620 €, até 46 600 € | 55 % |
| mais de 46 600 € | 60 % |
O valor do veículo (rule 15) é o preço de fatura com impostos e entrega, mais os descontos que não estejam geralmente disponíveis e os acessórios montados. Para um carro em leasing, usado ou do próprio stock, vem da tabela de preços do Commissioner.
Não há suplemento por passageiros em parte alguma da S.L. 123.55.
Um exemplo
Um carro com um valor de 25 000 €, com três anos, e a entidade patronal a pagar o combustível contra recibos:
- Valor de uso: 17 % × 25 000 € = 4 250 €
- Manutenção: 3 % × 25 000 € = 750 € (o valor é inferior a 28 000 €)
- Combustível: 3 % × 25 000 € = 750 €
- Total: 4 250 € + 750 € + 750 € = 5 750 €
- Uso pessoal: 25 000 € cai no escalão de mais de 21 000 € até 32 620 €, logo 50 %
- Fringe benefit: 50 % × 5 750 € = 2 875 € por ano
Nada nesta cadeia é um quilómetro. Faça 5 000 km ou 50 000 km nesse carro e o valor é o mesmo.
O que a entidade patronal guarda em vez disso: um registo da frota
Para um carro da empresa, a entidade patronal mantém um registo da frota (fleet register) que abrange todos os carros que possui, aluga ou tem em leasing, "irrespective of whether they use them to provide fringe benefits". Para cada carro, as orientações da Malta Tax and Customs Administration enumeram:
- a matrícula, a marca e o modelo;
- o ano da primeira matrícula e, para um usado importado, também "the year of first registration outside Malta";
- o valor em novo;
- se o carro é "owned by the employer, or leased or hired";
- o beneficiário, "indicating also if he is a salesman or support person";
- onde o carro fica guardado, "if car is garaged/kept overnight by the employer".
Não tem nenhum campo de distância.
Conta onde o carro dorme, não quanto anda
A rule 9(2) diz que o uso pessoal "shall be deemed" em qualquer de quatro circunstâncias:
- (a) o carro está à sua disposição exclusiva;
- (b) está regularmente disponível para si fora do horário de serviço;
- (c) é "regularly kept overnight or during weekends…in any place which is not the business premises of the provider of the benefit or within 100 meters thereof";
- (d) é regularmente usado para fins não diretamente ligados ao seu emprego.
É uma presunção, e a Rule não dá nenhuma forma geral de a afastar com provas. Dá apenas duas saídas:
- Rule 9(3): a alínea (c), e só a (c), não se aplica a um trabalhador obrigado a usar o carro "wholly in the performance of his duties as a messenger or a driver". As orientações restringem isto aos motoristas "not permitted to use the vehicle outside working hours".
- Rule 9(4): o uso não é pessoal se o Commissioner determinar que é um uso oficial.
As orientações avisam: "Penalties will apply in cases where the private use element of cars is not properly certified."
Também aqui, o critério da alínea (c) é um local, não uma distância. E um carro aprovado nos termos da rule 14(2) continua a presumir-se usado pessoalmente; o uso pessoal é simplesmente avaliado a 0 %.
Os 0 % do point to point: três condições
A rule 14(2) fixa a percentagem de uso pessoal em 0 % quando se verificam as três:
- (a) O valor do veículo "does not exceed €16,310".
- (b) O carro é "used wholly or mainly for point to point services by an employee who is a salesman or a support person in the performance of his duties", ou para "such other similar services as may be approved by the Commissioner".
- (c) O Commissioner "approves in writing the applicability of this rule to that case".
Com os 0 %, o multiplicador de uso pessoal da rule 10 é zero, pelo que o valor de fringe benefit do carro nos termos da rule 10 é 0 €.
O que quer dizer "point to point"
A Rule não o define. As orientações dão uma presunção, não um critério: um serviço point to point "is presumed to exist when the relevant car is heavily used for business purposes such as in the case when an employee is required to deliver goods or services or provide transport to clients and other employees".
Não aparece nenhum limiar percentual ou de distância para "mainly" ou "heavily used" nas Rules, nas orientações nem na página do serviço do governo. "Wholly or mainly" é uma descrição de como o carro é efetivamente conduzido. É o único ponto das regras maltesas sobre carros da empresa em que as próprias deslocações são a questão. A Rule não indica um registo para isso. Um registo de cada deslocação, com o motivo e o destino, é a prova desse padrão que pode pôr à frente de alguém.
Quem pede, e com base em quê
As orientações dizem que "the employer is required to apply". A página do serviço do governo chama-se "Fringe Benefits - Application for a Reduced Rate for Point to Point Service or Delivery". Indica como elegíveis "Employers.", como método "Fill in the online form and submit.", e como prazo de prestação do serviço "1 day". As orientações chamam a este pedido Form FB2. O formulário em si está atrás de um acesso por eID ou credencial empresarial, pelo que o que pergunta e que provas pede não é público.
0 % ou 20 %? Prevalece a Rule
As próprias orientações da administração fiscal contradizem-se aqui. O texto sobre point to point diz que a percentagem de uso pessoal desce para 0 %, e o mesmo diz a página do serviço atual. A descrição do Form FB2 no anexo das orientações diz 20 %.
A Rule decide. A própria rule 14(2) fixa 0 %, e a rule 47(1) só dá efeito às orientações "to the extent that they are not in conflict with any rules prescribed". Onde as orientações dizem 20 %, contrariam a Rule, e prevalecem os 0 % da Rule.
Carrinhas, motas e veículos pesados
A rule 16 diz que o uso pessoal de uma carrinha, uma mota, um veículo com mais de 3 500 kg ou um veículo adaptado para uma pessoa com deficiência grave "shall be deemed to have no value". A rule 8 retira-os da definição de "vehicle". Se o seu veículo de trabalho for um destes, as percentagens acima não se aplicam ao seu uso pessoal.
Durante quanto tempo guardar os registos
Nenhuma rule menciona um registo de point to point. Mas a rule 48(1) exige "proper and sufficient records" para determinar "the categorisation, valuation and tax treatment" de um benefício, e os 0 % mudam a avaliação. Os registos que mostram o uso "wholly or mainly" point to point ficam, portanto, abrangidos pela rule 48, e a rule 48(3) diz que "shall be kept for a period of not less than 6 years". É uma inferência a partir da redação geral da Rule, não uma passagem que nomeie estes registos.
O seu próprio carro, em vez disso
Se conduz o seu próprio carro ao serviço e é pago por quilómetro, é um regime diferente, com uma aresta diferente. O reembolso só escapa ao tratamento como fringe benefit até 35 cêntimos por quilómetro, e só com um registo do motivo, destino e distância de cada deslocação. Falhe uma condição e todo o pagamento fica sujeito a imposto. Veja os 35 cêntimos de Malta são tudo ou nada e, para as colunas em si, um modelo de registo de quilómetros para Malta.
Recebe antes um subsídio de viatura em dinheiro? Veja subsídio de viatura ou reembolso por quilómetro em Malta. Se é administrador e conduz para a sua própria sociedade, veja quilómetros de administradores em Malta.
Antes de a entidade patronal pedir os 0 %
- Confronte o valor do carro com 16 310 €.
- Confirme que o condutor é vendedor ou técnico de apoio (salesman or support person), e que o registo da frota o diz.
- Saiba se o carro é usado wholly or mainly point to point, e consiga mostrá-lo deslocação a deslocação.
- É a entidade patronal que pede online; os 0 % exigem a aprovação escrita do Commissioner.
- Anote onde o carro fica à noite e ao fim de semana, por causa da rule 9(2).
- Guarde os registos durante pelo menos seis anos (rule 48, por inferência).
Como o DriveHub facilita isto
Para o carro da empresa normal, o DriveHub não muda nada no valor do fringe benefit, já que esse vem do valor do carro. Onde ajuda é no caso point to point, em que as deslocações são a prova.
Com a localização definida como Sempre, o DriveHub regista todas as viagens em segundo plano — e, se alguma vez lhe escapar uma, avisa-o. O DriveHub classifica a maioria das viagens como Profissional ou Pessoal pelos seus locais, pelos percursos anteriores e pelo horário de trabalho, e pergunta-lhe pelas restantes em Por verificar.
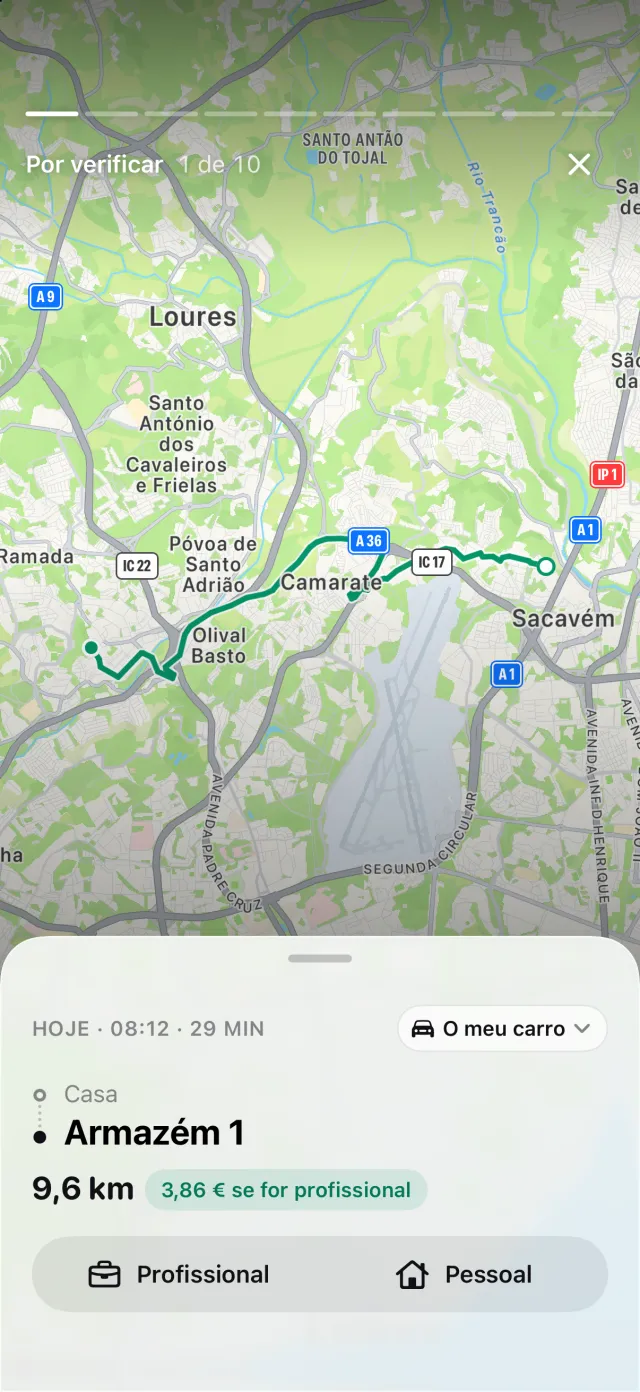
Para Malta, o relatório imprime os três elementos em cada linha: o motivo que escreveu nas suas próprias palavras, o destino e a distância. Relatórios mostra a divisão entre profissional e pessoal por dia, semana, mês, trimestre ou ano, pelo que a parte profissional da condução do carro tem números por trás.
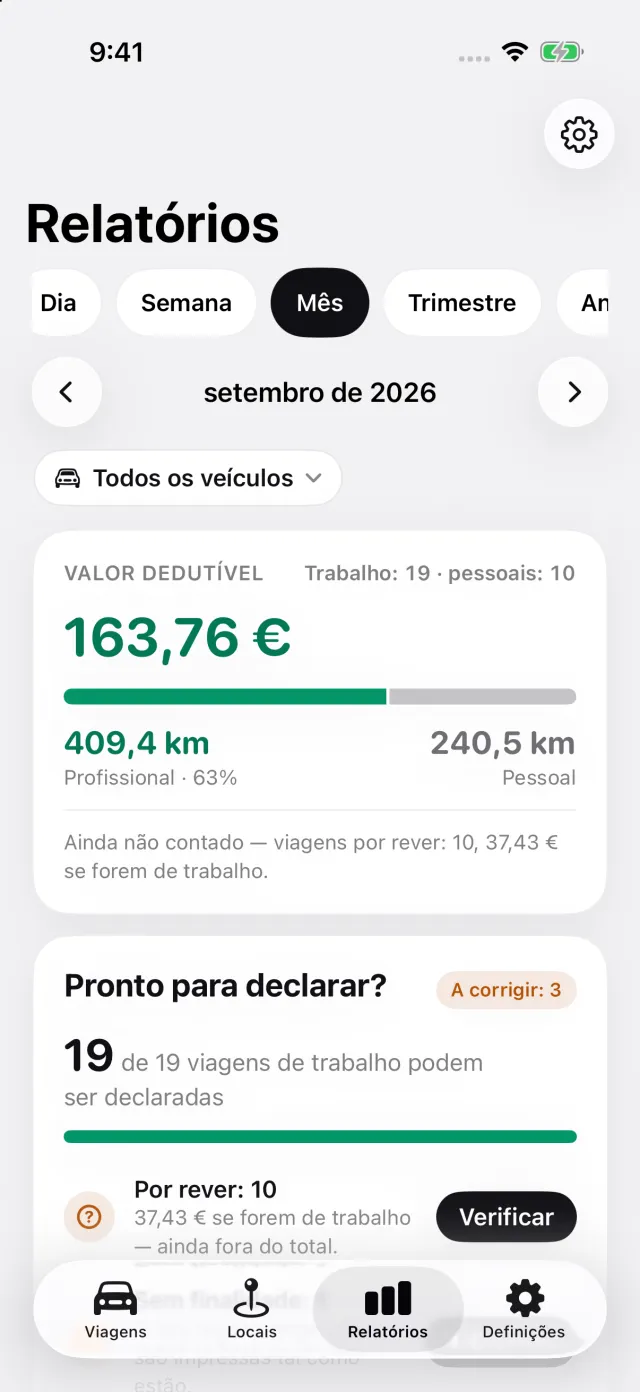
Onde o DriveHub para: não sabe o valor do carro, não calcula o fringe benefit e não decide se a sua condução conta como point to point. Não pede a taxa reduzida nem envia nada à entidade patronal ou ao Commissioner. Exportar um relatório exige o DriveHub Pro.
O DriveHub está na App Store para iPhone. As regras maltesas estão na página de Malta. Configurar o registo automático leva uns minutos, uma única vez.
Esta página reproduz o que dizem as próprias Rules, com a referência de cada rule para poder verificar. Não é aconselhamento fiscal e não conhece a sua situação. Quando está dinheiro em causa, pergunte ao seu contabilista — e leve o registo.
A regra completa, com os diplomas de onde vem: Malta: requisitos do registo de quilómetros.
Leituras mais longas
- Um cêntimo acima de 35, ou uma deslocação em falta, e todo o reembolso passa a fringe benefit
- Subsídio de viatura ou reembolso por quilómetro em Malta: um valor fixo, ou 35 cêntimos por quilómetro com registo
- Quilómetros pagos pela sua própria sociedade em Malta: os 35 cêntimos continuam a exigir um registo