 DriveHub
Vodič za državu · Malta · 7 min
Službeni automobil na Malti oporezuje se prema vrijednosti, a ne prema vašim kilometrima, osim ako vozite point to point
Primitak u naravi za službeni automobil na Malti formula je vezana uz vrijednost automobila i u nju ne ulazi nikakva udaljenost. Jedini put na kojem vaša putovanja određuju iznos je razred od 0 % za point to point, a za njega treba pisano odobrenje povjerenika (Commissioner).

Kratki odgovor
Ako vam poslodavac na Malti da službeni automobil, primitak u naravi (fringe benefit) izračunava se iz vrijednosti automobila. Vaši kilometri ne ulaze u formulu. Evidencija vožnji ne smanjuje iznos, a Fringe Benefits Rules, S.L. 123.55, je od poslodavca ni ne traže.
Postoji jedna iznimka. Prema rule 14(2) stopa privatne uporabe pada na 0 % uz tri uvjeta. Automobil vrijedi 16 310 € ili manje. Koristi se „wholly or mainly for point to point services by an employee who is a salesman or a support person“. I povjerenik to pisano odobri. To je slučaj u kojem su vaša putovanja važna, a evidencija o njima dokaz je na koji se možete pozvati.
Kako se vrednuje uobičajeni službeni automobil
Rule 10 zbraja tri vrijednosti, a zatim ukupan iznos množi postotkom privatne uporabe. Svaki je korak postotak vrijednosti automobila:
- Vrijednost uporabe, rule 11(1): „17% of the vehicle value“ ako automobil nije stariji od šest godina, a nakon toga 10 %. Šest godina teče od prve registracije, „whether in Malta or outside Malta“ (rule 11(2)).
- Održavanje, rule 12(1), i gorivo, rule 13(1): po 3 % vrijednosti vozila ako vrijednost ne prelazi 28 000 €, a iznad toga po 5 %. Automobil vrijedan točno 28 000 € ide na 3 %.
- Održavanje je fiksno. Primjenjuje se „regardless of the cost actually incurred“, čak i ako ga dijelom ili u cijelosti plaćate sami (rule 12(2)).
- Gorivo može biti nula. Iznosi 0 € ako sve gorivo plaćate sami i ne dobivate naknadu (rule 13(3)). Ako se gorivo plaća drukčije nego uz račune, vrijednost goriva također je 0 €, ali su te isplate zaseban primitak prema rule 17 (rule 13(4)).
- Postotak privatne uporabe, rule 14(1): određuje ga samo vrijednost vozila, a ne starost ni uporaba:
| Vrijednost vozila | Privatna uporaba |
|---|---|
| 16 310 € ili manje | 30 % |
| iznad 16 310 €, do 21 000 € | 40 % |
| iznad 21 000 €, do 32 620 € | 50 % |
| iznad 32 620 €, do 46 600 € | 55 % |
| iznad 46 600 € | 60 % |
Vrijednost vozila (rule 15) je cijena s računa uključujući poreze i dostavu, uz popuste koji nisu općenito dostupni i ugrađenu dodatnu opremu. Za automobil na leasing, rabljeni automobil ili automobil iz vlastitih zaliha uzima se iz cjenika povjerenika.
Dodatka za putnike u S.L. 123.55 nigdje nema.
Primjer
Automobil čija je vrijednost vozila 25 000 €, star tri godine, poslodavac plaća gorivo uz račune:
- Vrijednost uporabe: 17 % × 25 000 € = 4 250 €
- Održavanje: 3 % × 25 000 € = 750 € (vrijednost je ispod 28 000 €)
- Gorivo: 3 % × 25 000 € = 750 €
- Ukupno: 4 250 € + 750 € + 750 € = 5 750 €
- Privatna uporaba: 25 000 € pada u razred iznad 21 000 € do 32 620 €, dakle 50 %
- Primitak u naravi: 50 % × 5 750 € = 2 875 € godišnje
Ništa u tom lancu nije kilometar. Prijeđite tim automobilom 5 000 km ili 50 000 km i iznos je isti.
Što poslodavac vodi umjesto toga: registar voznog parka
Za službeni automobil poslodavac vodi registar voznog parka (fleet register) koji obuhvaća svaki automobil koji posjeduje, unajmljuje ili uzima na leasing, „irrespective of whether they use them to provide fringe benefits“. Za svaki automobil smjernice malteške Porezne i carinske uprave (Malta Tax and Customs Administration) navode:
- registarsku oznaku, marku i model;
- godinu prve registracije, a za rabljeni uvezeni automobil i „the year of first registration outside Malta“;
- vrijednost novog automobila;
- je li automobil „owned by the employer, or leased or hired“;
- korisnika, „indicating also if he is a salesman or support person“;
- gdje se automobil drži, „if car is garaged/kept overnight by the employer“.
Polja za udaljenost uopće nema.
Važno je gdje automobil noći, a ne koliko daleko vozi
Rule 9(2) kaže da se privatna uporaba „shall be deemed“ u bilo kojoj od četiri okolnosti:
- (a) automobil vam je isključivo na raspolaganju;
- (b) redovito vam je dostupan izvan radnog vremena;
- (c) „regularly kept overnight or during weekends…in any place which is not the business premises of the provider of the benefit or within 100 meters thereof“;
- (d) redovito se koristi u svrhe koje nisu izravno povezane s vašim zaposlenjem.
To je zakonska predmnjeva, a Rule ne daje opći način da je se dokazima obori. Daje samo dva izlaza:
- Rule 9(3): točka (c), i samo (c), ne primjenjuje se na zaposlenika koji automobil mora koristiti „wholly in the performance of his duties as a messenger or a driver“. Smjernice to sužavaju na vozače „not permitted to use the vehicle outside working hours“.
- Rule 9(4): uporaba nije privatna ako povjerenik utvrdi da je riječ o službenoj uporabi.
Smjernice upozoravaju: „Penalties will apply in cases where the private use element of cars is not properly certified.“
I ovdje je kriterij u (c) mjesto, a ne udaljenost. A za automobil odobren prema rule 14(2) i dalje se pretpostavlja privatna uporaba; ta se privatna uporaba samo vrednuje s 0 %.
Point to point s 0 %: tri uvjeta
Rule 14(2) stopu privatne uporabe postavlja na 0 % ako su ispunjena sva tri uvjeta:
- (a) Vrijednost vozila „does not exceed €16,310“.
- (b) Automobil se „used wholly or mainly for point to point services by an employee who is a salesman or a support person in the performance of his duties“ ili za „such other similar services as may be approved by the Commissioner“.
- (c) Povjerenik „approves in writing the applicability of this rule to that case“.
Uz 0 % množitelj privatne uporabe iz rule 10 jednak je nuli, pa je vrijednost automobila kao primitka u naravi prema rule 10 0 €.
Što znači „point to point“
Rule to ne definira. Smjernice daju predmnjevu, a ne kriterij: usluga point to point „is presumed to exist when the relevant car is heavily used for business purposes such as in the case when an employee is required to deliver goods or services or provide transport to clients and other employees“.
Nikakav prag u postotku ili udaljenosti za „mainly“ ili „heavily used“ ne postoji ni u Rules, ni u smjernicama, ni na državnoj stranici usluge. „Wholly or mainly“ opisuje kako se automobil stvarno vozi. To je jedino mjesto u malteškim pravilima za službene automobile na kojem su sama putovanja pitanje. Rule za to ne navodi evidenciju. Evidencija svakog putovanja, sa svrhom i odredištem, dokaz je tog obrasca koji nekome možete staviti pred oči.
Tko podnosi zahtjev i na čemu
Smjernice kažu „the employer is required to apply“. Državna stranica usluge nosi naslov „Fringe Benefits - Application for a Reduced Rate for Point to Point Service or Delivery“. Kao uvjet prihvatljivosti navodi „Employers.“, kao način „Fill in the online form and submit.“, a kao rok pružanja usluge „1 day“. Smjernice taj zahtjev nazivaju Form FB2. Sam obrazac nalazi se iza prijave putem eID-a ili korporativnog računa, pa što traži i kakve dokaze želi nije javno.
0 % ili 20 %? Prednost ima Rule
Smjernice porezne uprave ovdje proturječe same sebi. Tekst o point to point kaže da se stopa privatne uporabe smanjuje na 0 %, a isto kaže i aktualna stranica usluge. Opis obrasca Form FB2 u dodatku smjernica kaže 20 %.
Rule to razrješava. Sama rule 14(2) propisuje 0 %, a rule 47(1) smjernicama daje učinak samo „to the extent that they are not in conflict with any rules prescribed“. Ondje gdje smjernice kažu 20 %, proturječe Rule, a vrijedi 0 % iz Rule.
Dostavna vozila, motocikli i teška vozila
Rule 16 kaže da se za privatnu uporabu dostavnog vozila (van), motocikla, vozila težeg od 3 500 kg ili vozila prilagođenog osobi s teškim invaliditetom „shall be deemed to have no value“. Rule 8 ih izuzima iz definicije „vehicle“. Ako je vaše radno vozilo jedno od njih, gore navedeni postoci ne primjenjuju se na njegovu privatnu uporabu.
Koliko dugo čuvati evidenciju
Nijedno pravilo ne navodi evidenciju za point to point. Ali rule 48(1) traži „proper and sufficient records“ za utvrđivanje „the categorisation, valuation and tax treatment“ primitka, a 0 % mijenja vrednovanje. Evidencija koja pokazuje „wholly or mainly“ uporabu point to point stoga potpada pod rule 48, a rule 48(3) kaže da se „shall be kept for a period of not less than 6 years“. To je zaključak iz općeg teksta Rule, a ne odlomak koji te evidencije imenuje.
Umjesto toga vlastiti automobil
Ako za posao vozite vlastiti automobil i plaćaju vas po kilometru, riječ je o drugom režimu s drugom oštricom. Naknada izbjegava tretman primitka u naravi samo do 35 centi po kilometru i samo uz evidenciju svrhe, odredišta i udaljenosti svakog putovanja. Ne ispunite li jedan uvjet, oporezuje se cijela isplata. Vidi Malta i 35 centi: sve ili ništa, a za same stupce predložak evidencije vožnji za Maltu.
Primate li umjesto toga paušalnu novčanu naknadu za automobil? Vidi naknada za automobil ili naknada po kilometru na Malti. Ako ste direktor koji vozi za vlastito društvo, vidi kilometri direktora na Malti.
Prije nego što poslodavac zatraži 0 %
- Usporedite vrijednost automobila s 16 310 €.
- Provjerite je li vozač prodavač ili osoba za podršku (salesman or support person) i stoji li to u registru voznog parka.
- Znajte koristi li se automobil u cijelosti ili pretežno point to point i budite to u stanju pokazati putovanje po putovanje.
- Zahtjev online podnosi poslodavac; za 0 % treba pisano odobrenje povjerenika.
- Zabilježite gdje automobil stoji noću i vikendom, zbog rule 9(2).
- Evidenciju čuvajte najmanje šest godina (rule 48, zaključkom).
Kako vam DriveHub to olakšava
Za običan službeni automobil DriveHub ne mijenja ništa u iznosu primitka u naravi, jer on proizlazi iz vrijednosti automobila. Pomaže u slučaju point to point, gdje su putovanja dokaz.
Uz pristup lokaciji postavljen na „Uvijek“ DriveHub u pozadini bilježi svaku vožnju — a ako ikad neku propusti, to vam i kaže. DriveHub većinu vožnji sam razvrstava kao Poslovno ili Privatno prema vašim mjestima, prijašnjim rutama i radnom vremenu, a za ostale vas pita pod Za provjeru.
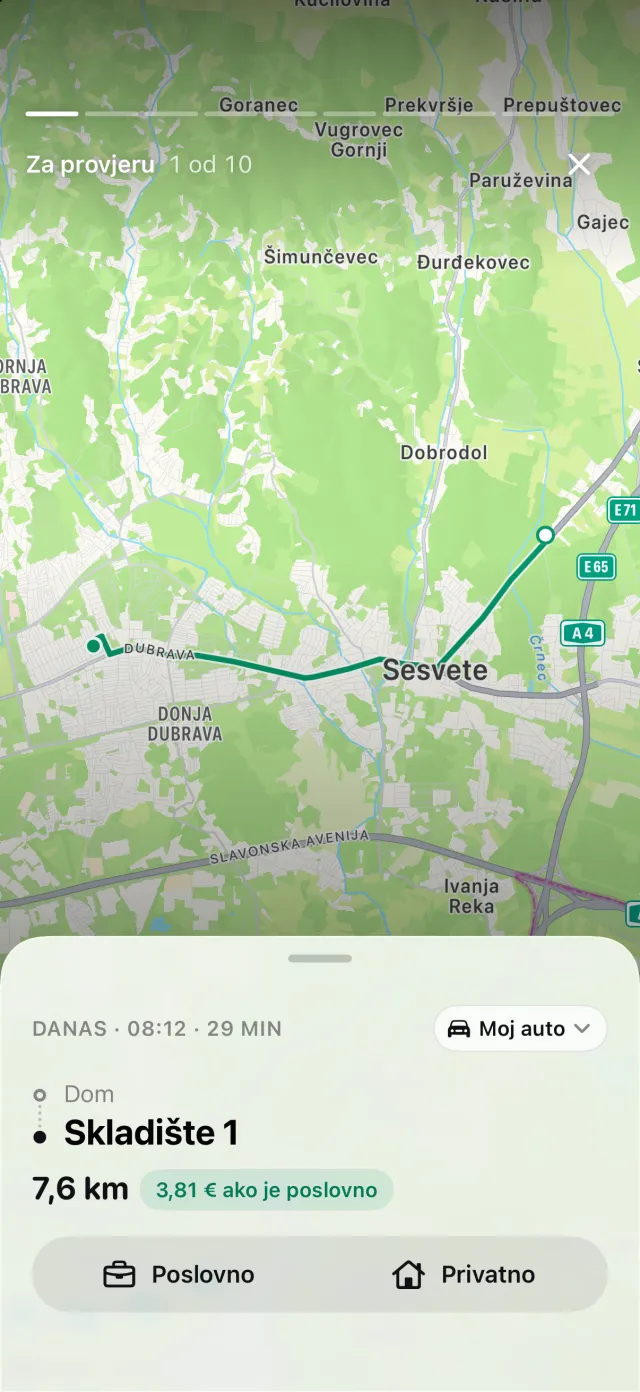
Za Maltu izvješće u svakom retku ispisuje sva tri podatka: svrhu koju ste upisali vlastitim riječima, odredište i udaljenost. Izvješća prikazuju omjer poslovnog i privatnog za dan, tjedan, mjesec, tromjesečje ili godinu, pa iza toga koliki je dio vožnje automobilom poslovni stoje brojke.
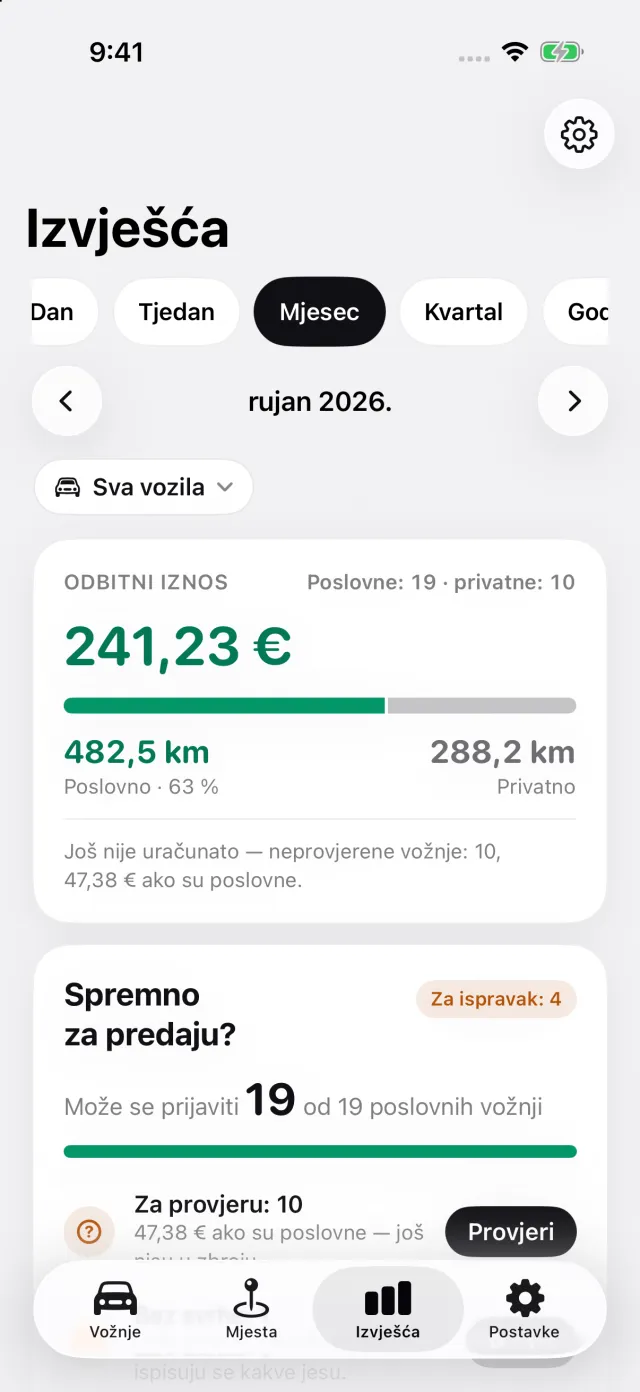
Gdje DriveHub staje: ne zna vrijednost automobila, ne izračunava primitak u naravi i ne odlučuje računa li se vaša vožnja kao point to point. Ne podnosi zahtjev za sniženu stopu i ništa ne šalje poslodavcu ni povjereniku. Za izvoz izvješća potreban je DriveHub Pro.
DriveHub je u App Storeu za iPhone. Malteška pravila nalaze se na stranici o Malti. Postavljanje automatskog bilježenja traje nekoliko minuta, jednom.
Ova stranica prenosi ono što kažu same Rules, s navodom pravila kako biste mogli provjeriti. Nije porezni savjet i ne poznaje vašu situaciju. Kad je riječ o novcu, pitajte svog računovođu — i ponesite evidenciju.
Cijelo pravilo s propisima iz kojih proizlazi: Malta: zahtjevi za evidenciju kilometraže.
Opširnije
- Jedan cent iznad 35 ili jedno putovanje koje nedostaje — i cijela naknada postaje primitak u naravi
- Paušalna naknada za automobil ili naknada po kilometru na Malti: fiksni iznos ili 35 centi po kilometru uz evidenciju
- Kilometri direktora iz vlastitog malteškog društva: i za 35 centi i dalje treba evidencija