 DriveHub
Przewodnik po kraju · Malta · 7 min
Auto służbowe na Malcie opodatkowuje się od jego wartości, nie od twoich kilometrów — chyba że jeździsz point to point
Maltański fringe benefit za auto służbowe to wzór oparty na wartości samochodu, w którym nie ma żadnej odległości. Jedyna droga, na której to twoje podróże decydują o kwocie, to stawka 0 % dla jazd point to point, a ta wymaga pisemnej zgody Commissioner.

Krótka odpowiedź
Jeśli pracodawca daje ci na Malcie auto służbowe, fringe benefit, czyli świadczenie dodatkowe, oblicza się od wartości samochodu. Twoje kilometry nie wchodzą do wzoru. Ewidencja przebiegu nie obniża kwoty, a Fringe Benefits Rules, S.L. 123.55, nie wymagają jej od pracodawcy.
Jest jeden wyjątek. Zgodnie z rule 14(2) stawka użytku prywatnego spada do 0 % przy trzech warunkach. Auto jest warte 16 310 € lub mniej. Jest używane "wholly or mainly for point to point services by an employee who is a salesman or a support person". A Commissioner wyraża na to pisemną zgodę. To przypadek, w którym twoje podróże mają znaczenie, a ich zapis jest dowodem, na który możesz się powołać.
Jak wycenia się zwykłe świadczenie z tytułu auta służbowego
Rule 10 sumuje trzy wartości, a następnie mnoży sumę przez procent użytku prywatnego. Każdy krok to procent wartości samochodu:
- Wartość użytkowa, rule 11(1): "17% of the vehicle value", jeśli auto ma nie więcej niż sześć lat, a potem 10 %. Sześć lat liczy się od pierwszej rejestracji, "whether in Malta or outside Malta" (rule 11(2)).
- Utrzymanie, rule 12(1), i paliwo, rule 13(1): po 3 % wartości pojazdu, jeśli wartość nie przekracza 28 000 €, i po 5 % powyżej tej kwoty. Auto warte dokładnie 28 000 € ma 3 %.
- Utrzymanie jest stałe. Stosuje się je "regardless of the cost actually incurred", nawet jeśli część albo całość pokrywasz sam (rule 12(2)).
- Paliwo może wynosić zero. To 0 €, jeśli całe paliwo płacisz sam i nie dostajesz zwrotu (rule 13(3)). Jeśli paliwo jest opłacane inaczej niż na podstawie paragonów, wartość paliwa też wynosi 0 €, ale te wypłaty są osobnym świadczeniem z rule 17 (rule 13(4)).
- Procent użytku prywatnego, rule 14(1): zależy wyłącznie od wartości pojazdu, nie od wieku ani sposobu używania:
| Wartość pojazdu | Użytek prywatny |
|---|---|
| 16 310 € lub mniej | 30 % |
| ponad 16 310 €, do 21 000 € | 40 % |
| ponad 21 000 €, do 32 620 € | 50 % |
| ponad 32 620 €, do 46 600 € | 55 % |
| ponad 46 600 € | 60 % |
Wartość pojazdu (rule 15) to cena z faktury łącznie z podatkami i dostawą, plus rabaty, które nie są powszechnie dostępne, i zamontowane wyposażenie dodatkowe. Dla auta leasingowanego, używanego albo z własnych zapasów pochodzi z cennika Commissioner.
W całym S.L. 123.55 nie ma dopłaty za pasażerów.
Przykład z obliczeniami
Auto o wartości pojazdu 25 000 €, trzyletnie, pracodawca płaci za paliwo na podstawie paragonów:
- Wartość użytkowa: 17 % × 25 000 € = 4 250 €
- Utrzymanie: 3 % × 25 000 € = 750 € (wartość jest poniżej 28 000 €)
- Paliwo: 3 % × 25 000 € = 750 €
- Razem: 4 250 € + 750 € + 750 € = 5 750 €
- Użytek prywatny: 25 000 € mieści się w przedziale ponad 21 000 € do 32 620 €, więc 50 %
- Fringe benefit: 50 % × 5 750 € = 2 875 € rocznie
W tym łańcuchu nie ma ani jednego kilometra. Przejedź tym autem 5 000 km albo 50 000 km, a kwota będzie taka sama.
Co zamiast tego prowadzi pracodawca: rejestr floty
Przy aucie służbowym pracodawca prowadzi rejestr floty (fleet register) obejmujący każde auto, które posiada, wynajmuje albo leasinguje, "irrespective of whether they use them to provide fringe benefits". Dla każdego auta wytyczne Malta Tax and Customs Administration wymieniają:
- numer rejestracyjny, markę i model;
- rok pierwszej rejestracji, a dla używanego auta z importu także "the year of first registration outside Malta";
- wartość w stanie nowym;
- czy auto jest "owned by the employer, or leased or hired";
- osobę korzystającą, "indicating also if he is a salesman or support person";
- miejsce garażowania, "if car is garaged/kept overnight by the employer".
Nie ma w nim w ogóle pola na odległość.
Liczy się, gdzie auto nocuje, a nie ile jeździ
Rule 9(2) stanowi, że użytek prywatny "shall be deemed" w każdej z czterech sytuacji:
- (a) auto jest do twojej wyłącznej dyspozycji;
- (b) jest regularnie dostępne dla ciebie poza godzinami pracy;
- (c) jest "regularly kept overnight or during weekends…in any place which is not the business premises of the provider of the benefit or within 100 meters thereof";
- (d) jest regularnie używane do celów, które nie są bezpośrednio związane z twoim zatrudnieniem.
To domniemanie, a Rule nie daje ogólnego sposobu, by obalić je dowodami. Daje tylko dwa wyjścia:
- Rule 9(3): punkt (c), i tylko (c), nie dotyczy pracownika, który musi używać auta "wholly in the performance of his duties as a messenger or a driver". Wytyczne zawężają to do kierowców "not permitted to use the vehicle outside working hours".
- Rule 9(4): użytek nie jest prywatny, jeśli Commissioner uzna, że jest to użytek służbowy.
Wytyczne ostrzegają: "Penalties will apply in cases where the private use element of cars is not properly certified."
I znowu: kryterium z (c) to miejsce, a nie odległość. A auto zatwierdzone na podstawie rule 14(2) nadal uznaje się za używane prywatnie; użytek prywatny jest po prostu wyceniany na 0 %.
0 % za point to point: trzy warunki
Rule 14(2) ustala stawkę użytku prywatnego na 0 %, gdy spełnione są wszystkie trzy warunki:
- (a) Wartość pojazdu "does not exceed €16,310".
- (b) Auto jest "used wholly or mainly for point to point services by an employee who is a salesman or a support person in the performance of his duties" albo do "such other similar services as may be approved by the Commissioner".
- (c) Commissioner "approves in writing the applicability of this rule to that case".
Przy 0 % mnożnik użytku prywatnego z rule 10 wynosi zero, więc wartość fringe benefit auta według rule 10 to 0 €.
Co znaczy „point to point”
Rule tego nie definiuje. Wytyczne podają domniemanie, a nie test: usługa point to point "is presumed to exist when the relevant car is heavily used for business purposes such as in the case when an employee is required to deliver goods or services or provide transport to clients and other employees".
Ani Rules, ani wytyczne, ani rządowa strona usługi nie podają żadnego progu procentowego ani odległości dla „mainly” czy „heavily used”. „Wholly or mainly” opisuje, jak auto jest faktycznie używane. To jedyne miejsce w maltańskich przepisach o autach służbowych, w którym pytaniem są same podróże. Rule nie wskazuje dla niego żadnego zapisu. Ewidencja każdej podróży, z jej celem i miejscem docelowym, to dowód tego wzorca, który możesz komuś przedstawić.
Kto składa wniosek i na jakim formularzu
Wytyczne mówią: "the employer is required to apply". Rządowa strona usługi nosi tytuł "Fringe Benefits - Application for a Reduced Rate for Point to Point Service or Delivery". Jako uprawnionych podaje "Employers.", jako sposób "Fill in the online form and submit.", a jako czas realizacji "1 day". Wytyczne nazywają ten wniosek Form FB2. Sam formularz jest dostępny dopiero po zalogowaniu przez eID albo konto firmowe, więc to, o co pyta i jakich dowodów żąda, nie jest publiczne.
0 % czy 20 %? Wygrywa Rule
Wytyczne urzędu skarbowego są tu wewnętrznie sprzeczne. Tekst o point to point mówi, że stawka użytku prywatnego spada do 0 %, i tak samo mówi aktualna strona usługi. Opis Form FB2 w załączniku do wytycznych mówi 20 %.
Rozstrzyga Rule. Sama rule 14(2) ustala 0 %, a rule 47(1) nadaje wytycznym moc tylko "to the extent that they are not in conflict with any rules prescribed". Tam, gdzie wytyczne mówią 20 %, są sprzeczne z Rule, a obowiązuje 0 % z Rule.
Furgonetki, motocykle i pojazdy ciężkie
Rule 16 stanowi, że prywatne używanie furgonetki, motocykla, pojazdu powyżej 3 500 kg albo pojazdu przystosowanego dla osoby z ciężką niepełnosprawnością "shall be deemed to have no value". Rule 8 wyłącza je z definicji „vehicle”. Jeśli twój pojazd służbowy jest jednym z nich, powyższe procenty nie dotyczą jego prywatnego używania.
Jak długo przechowywać dokumentację
Żaden przepis nie wymienia zapisu jazd point to point. Ale rule 48(1) wymaga "proper and sufficient records", aby ustalić "the categorisation, valuation and tax treatment" świadczenia, a 0 % zmienia wycenę. Dokumentacja wykazująca użytek point to point „wholly or mainly” podlega więc rule 48, a rule 48(3) stanowi, że "shall be kept for a period of not less than 6 years". To wniosek z ogólnego brzmienia Rule, a nie fragment, który wymienia tę dokumentację.
Zamiast tego własne auto
Jeśli w pracy jeździsz własnym autem i dostajesz zapłatę za kilometr, to inny reżim z inną krawędzią. Zwrot unika traktowania jako fringe benefit tylko do 35 centów za kilometr i tylko z ewidencją celu, miejsca docelowego i długości każdej podróży. Wystarczy, że zawiedzie jeden warunek, a opodatkowaniu podlega cała wypłata. Zobacz maltańskie 35 centów: wszystko albo nic, a same kolumny w maltańskim wzorze ewidencji przebiegu.
Dostajesz zamiast tego gotówkowy ryczałt samochodowy? Zobacz ryczałt samochodowy czy kilometrówka na Malcie. Jeśli jesteś dyrektorem i jeździsz dla własnej spółki, zobacz kilometrówka dyrektora na Malcie.
Zanim pracodawca złoży wniosek o 0 %
- Porównaj wartość auta z kwotą 16 310 €.
- Sprawdź, czy kierowca jest handlowcem albo serwisantem (salesman or support person) i czy rejestr floty to odnotowuje.
- Wiedz, czy auto jest używane wholly or mainly point to point, i umiej to wykazać podróż po podróży.
- Wniosek online składa pracodawca; 0 % wymaga pisemnej zgody Commissioner.
- Odnotuj, gdzie auto stoi w nocy i w weekendy, ze względu na rule 9(2).
- Przechowuj dokumentację co najmniej sześć lat (rule 48, w drodze wniosku).
Jak DriveHub to ułatwia
Przy zwykłym aucie służbowym DriveHub niczego nie zmienia w kwocie fringe benefit, bo ta wynika z wartości samochodu. Pomaga w przypadku point to point, w którym dowodem są podróże.
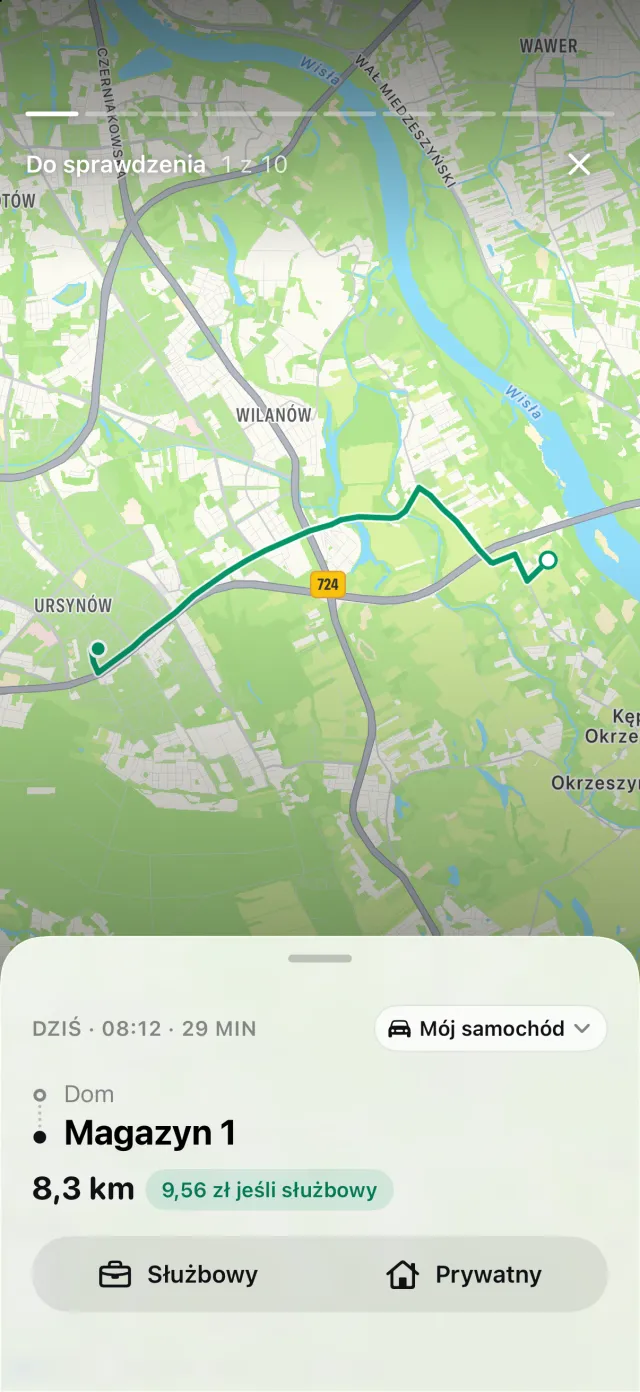
Przy dostępie do lokalizacji ustawionym na Zawsze DriveHub zapisuje w tle każdy przejazd — a jeśli kiedyś któryś pominie, mówi ci o tym. Większość przejazdów DriveHub sam przypisuje jako Służbowy albo Prywatny na podstawie twoich miejsc, wcześniejszych tras i godzin pracy, a o resztę pyta ciebie w sekcji Do sprawdzenia.
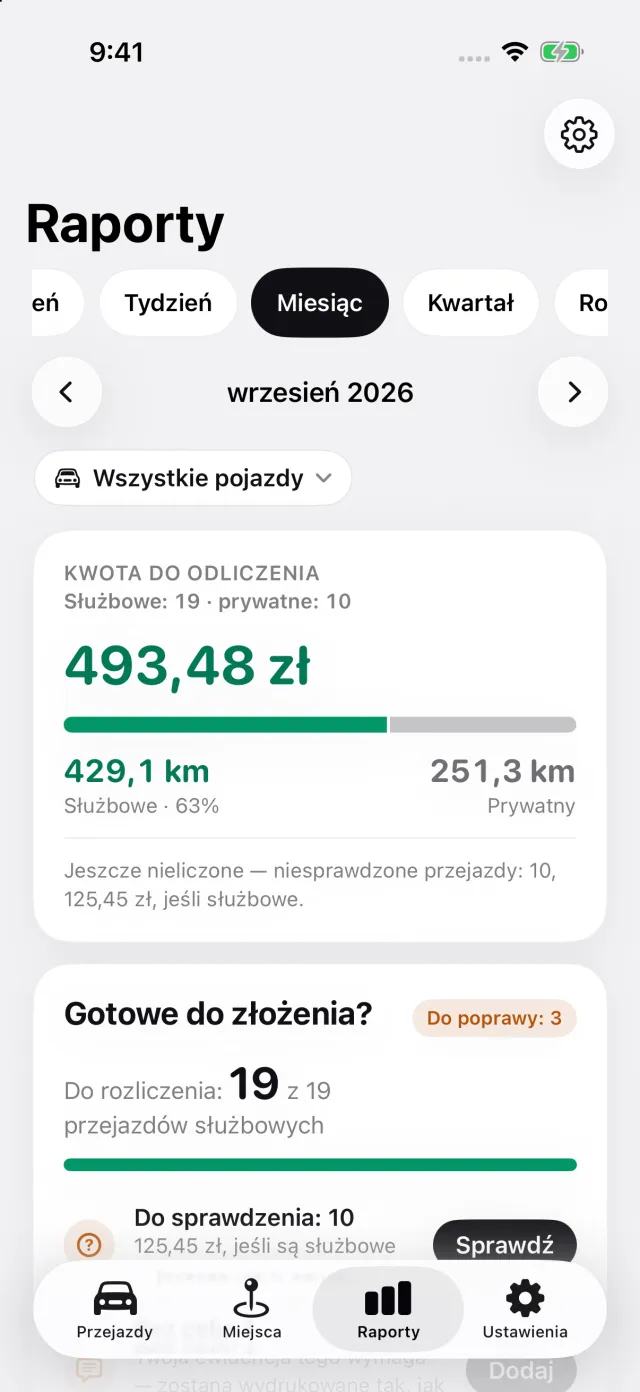
Dla Malty raport drukuje w każdym wierszu wszystkie trzy dane: cel, który wpisałeś własnymi słowami, miejsce docelowe i odległość. Raporty pokazują podział na jazdy służbowe i prywatne za dzień, tydzień, miesiąc, kwartał albo rok, więc to, jaka część jazd autem jest służbowa, ma za sobą liczby.
Gdzie DriveHub się zatrzymuje: nie zna wartości auta, nie oblicza fringe benefit i nie rozstrzyga, czy twoje jazdy liczą się jako point to point. Nie składa wniosku o obniżoną stawkę ani niczego nie wysyła pracodawcy czy Commissioner. Eksport raportu wymaga DriveHub Pro.
DriveHub jest w App Store na iPhone'a. Maltańskie zasady są na stronie o Malcie. Konfiguracja automatycznego śledzenia zajmuje kilka minut, jeden raz.
Ta strona przedstawia to, co mówią same Rules, i wskazuje przepis, żebyś mógł to sprawdzić. Nie stanowi porady podatkowej i nie uwzględnia twojej sytuacji. Gdy w grę wchodzą pieniądze, zapytaj swojego księgowego — i przynieś ewidencję.
Pełna reguła wraz z przepisami, z których pochodzi: Malta: wymogi dotyczące ewidencji przebiegu.