 DriveHub
Guia por país · Malta · 7 min
Um carro da empresa em Malta é tributado pelo seu valor, não pelos seus quilômetros, a menos que você dirija point to point
O fringe benefit de um carro da empresa em Malta é uma fórmula sobre o valor do carro, e nenhuma distância entra nela. O único caminho em que as suas viagens decidem o valor é a faixa de 0 % para point to point, e ela exige a aprovação por escrito do Commissioner.

A resposta curta
Se o seu empregador lhe dá um carro da empresa em Malta, o fringe benefit — o benefício indireto tributável — é calculado a partir do valor do carro. Os seus quilômetros não entram na fórmula. Um registro de quilometragem não reduz o valor, e as Fringe Benefits Rules, S.L. 123.55, não pedem um ao empregador.
Há uma exceção. Pela rule 14(2), o percentual de uso particular cai para 0 % sob três condições. O carro vale € 16 310 ou menos. Ele é usado "wholly or mainly for point to point services by an employee who is a salesman or a support person". E o Commissioner aprova por escrito. É o caso em que as suas viagens importam, e um registro delas é a prova que você pode mostrar.
Como se avalia o benefício normal do carro da empresa
A rule 10 soma três valores e depois multiplica o total por um percentual de uso particular. Cada passo é um percentual do valor do carro:
- Valor de uso, rule 11(1): "17% of the vehicle value" se o carro não tiver mais de seis anos, e 10 % depois disso. Os seis anos contam a partir do primeiro registro, "whether in Malta or outside Malta" (rule 11(2)).
- Manutenção, rule 12(1), e combustível, rule 13(1): 3 % do valor do veículo cada, se o valor não passar de € 28 000, e 5 % cada acima disso. Um carro que vale exatamente € 28 000 fica nos 3 %.
- A manutenção é fixa. Ela se aplica "regardless of the cost actually incurred", mesmo quando você paga parte dela ou toda ela (rule 12(2)).
- O combustível pode ser zero. É € 0 quando você paga todo o seu combustível e não é reembolsado (rule 13(3)). Quando o combustível é pago de outra forma que não contra recibos, o valor do combustível também é € 0, mas esses pagamentos são um benefício separado pela rule 17 (rule 13(4)).
- Percentual de uso particular, rule 14(1): definido só pelo valor do veículo, não pela idade nem pelo uso:
| Valor do veículo | Uso particular |
|---|---|
| € 16 310 ou menos | 30 % |
| acima de € 16 310, até € 21 000 | 40 % |
| acima de € 21 000, até € 32 620 | 50 % |
| acima de € 32 620, até € 46 600 | 55 % |
| acima de € 46 600 | 60 % |
O valor do veículo (rule 15) é o preço da nota fiscal com impostos e entrega, mais descontos que não estão disponíveis em geral e acessórios instalados. Para um carro em leasing, usado ou do próprio estoque, ele vem da tabela de preços do Commissioner.
Não há nenhum acréscimo por passageiro em parte alguma da S.L. 123.55.
Um exemplo calculado
Um carro com valor de € 25 000, com três anos, e o empregador pagando o combustível contra recibos:
- Valor de uso: 17 % × € 25 000 = € 4 250
- Manutenção: 3 % × € 25 000 = € 750 (o valor fica abaixo de € 28 000)
- Combustível: 3 % × € 25 000 = € 750
- Total: € 4 250 + € 750 + € 750 = € 5 750
- Uso particular: € 25 000 cai na faixa acima de € 21 000 e até € 32 620, então 50 %
- Fringe benefit: 50 % × € 5 750 = € 2 875 por ano
Nada nessa cadeia é um quilômetro. Rode 5 000 km ou 50 000 km com esse carro e o valor é o mesmo.
O que o empregador mantém em vez disso: um registro da frota
Para um carro da empresa, o empregador mantém um fleet register, um registro da frota que cobre todo carro que possui, aluga ou tem em leasing, "irrespective of whether they use them to provide fringe benefits". Para cada carro, as diretrizes da Malta Tax and Customs Administration listam:
- a placa, a marca e o modelo;
- o ano do primeiro registro e, para um usado importado, também "the year of first registration outside Malta";
- o valor quando novo;
- se o carro é "owned by the employer, or leased or hired";
- o beneficiário, "indicating also if he is a salesman or support person";
- onde o carro fica guardado, "if car is garaged/kept overnight by the employer".
Não há campo de distância nenhum.
O que conta é onde o carro dorme, não quanto ele roda
A rule 9(2) diz que o uso particular "shall be deemed" — é presumido — em qualquer uma de quatro situações:
- (a) o carro está à sua disposição exclusiva;
- (b) ele fica regularmente disponível para você fora do horário de serviço;
- (c) ele é "regularly kept overnight or during weekends…in any place which is not the business premises of the provider of the benefit or within 100 meters thereof";
- (d) ele é usado regularmente para fins não ligados diretamente ao seu emprego.
Isso é uma presunção, e a Rule não oferece um meio geral de derrubá-la com provas. Ela dá apenas duas saídas:
- Rule 9(3): a alínea (c), e só a (c), não se aplica a um empregado obrigado a usar o carro "wholly in the performance of his duties as a messenger or a driver". As diretrizes restringem isso a motoristas "not permitted to use the vehicle outside working hours".
- Rule 9(4): o uso não é particular se o Commissioner determinar que se trata de uso oficial.
As diretrizes avisam: "Penalties will apply in cases where the private use element of cars is not properly certified."
De novo, o teste da alínea (c) é um lugar, não uma distância. E um carro aprovado pela rule 14(2) continua presumido em uso particular; esse uso particular é simplesmente avaliado em 0 %.
Os 0 % do point to point: três condições
A rule 14(2) fixa o percentual de uso particular em 0 % quando as três condições são cumpridas:
- (a) O valor do veículo "does not exceed €16,310".
- (b) O carro é "used wholly or mainly for point to point services by an employee who is a salesman or a support person in the performance of his duties", ou para "such other similar services as may be approved by the Commissioner".
- (c) O Commissioner "approves in writing the applicability of this rule to that case".
Com os 0 %, o multiplicador de uso particular da rule 10 é zero, então o valor do carro como fringe benefit pela rule 10 é € 0.
O que "point to point" quer dizer
A Rule não define. As diretrizes dão uma presunção, não um teste: um serviço point to point "is presumed to exist when the relevant car is heavily used for business purposes such as in the case when an employee is required to deliver goods or services or provide transport to clients and other employees".
Nenhum limite em percentual ou em distância para "mainly" ou "heavily used" aparece nas Rules, nas diretrizes ou na página de serviço do governo. "Wholly or mainly" é uma descrição de como o carro é dirigido de fato. É o único ponto das regras maltesas sobre carro da empresa em que as próprias viagens são a questão. A Rule não nomeia um registro para isso. Um registro de cada viagem, com a finalidade e o destino, é a prova desse padrão que você pode colocar na frente de alguém.
Quem pede, e como
As diretrizes dizem que "the employer is required to apply". A página de serviço do governo se chama "Fringe Benefits - Application for a Reduced Rate for Point to Point Service or Delivery". Ela indica como elegíveis "Employers.", como método "Fill in the online form and submit.", e como prazo de atendimento "1 day". As diretrizes chamam esse pedido de Form FB2. O formulário em si fica atrás de um login por eID ou corporativo, então o que ele pergunta e que provas pede não é público.
0 % ou 20 %? A Rule prevalece
As diretrizes da própria autoridade tributária se contradizem aqui. O texto sobre point to point diz que o percentual de uso particular é reduzido a 0 %, e a página de serviço atual também. A descrição do Form FB2 no apêndice das diretrizes diz 20 %.
A Rule resolve. A própria rule 14(2) fixa 0 %, e a rule 47(1) só dá efeito às diretrizes "to the extent that they are not in conflict with any rules prescribed". Onde as diretrizes dizem 20 %, elas contrariam a Rule, e os 0 % da Rule prevalecem.
Vans, motos e veículos pesados
A rule 16 diz que o uso particular de uma van, de uma moto, de um veículo de mais de 3 500 kg ou de um veículo adaptado para uma pessoa com deficiência grave "shall be deemed to have no value". A rule 8 tira esses veículos da definição de "vehicle". Se o seu veículo de trabalho é um deles, os percentuais acima não se aplicam ao seu uso particular.
Por quanto tempo guardar os registros
Nenhuma rule nomeia um registro de point to point. Mas a rule 48(1) exige "proper and sufficient records" para determinar "the categorisation, valuation and tax treatment" de um benefício, e os 0 % mudam a avaliação. Os registros que mostram o uso point to point "wholly or mainly" entram, portanto, na rule 48, e a rule 48(3) diz que eles "shall be kept for a period of not less than 6 years". Isso é uma dedução a partir da redação geral da Rule, não um trecho que nomeie esses registros.
Se o carro é seu
Se você dirige o seu próprio carro a trabalho e é pago por quilômetro, é outro regime, com outra armadilha. O reembolso escapa do tratamento como fringe benefit só até 35 centavos por quilômetro, e só com um registro da finalidade, do destino e da distância de cada viagem. Falhe numa condição e o pagamento inteiro é tributado. Veja os 35 centavos de Malta são tudo ou nada e, para as colunas em si, um modelo de registro de quilometragem para Malta.
Recebe um auxílio-carro em dinheiro? Veja auxílio-carro ou reembolso por quilômetro em Malta. Se você é diretor e dirige para a sua própria empresa, veja quilometragem de diretor em Malta.
Antes de o empregador pedir os 0 %
- Compare o valor do carro com € 16 310.
- Confirme que o motorista é vendedor ou pessoa de suporte, e que o registro da frota diz isso.
- Saiba se o carro é usado wholly or mainly point to point, e consiga mostrar isso viagem por viagem.
- Quem faz o pedido online é o empregador; os 0 % exigem a aprovação por escrito do Commissioner.
- Anote onde o carro fica à noite e nos fins de semana, por causa da rule 9(2).
- Guarde os registros por pelo menos seis anos (rule 48, por dedução).
Como o DriveHub facilita isso
Para o carro da empresa comum, o DriveHub não muda nada no valor do fringe benefit, já que ele vem do valor do carro. Onde ele ajuda é no caso do point to point, em que as viagens são a prova.
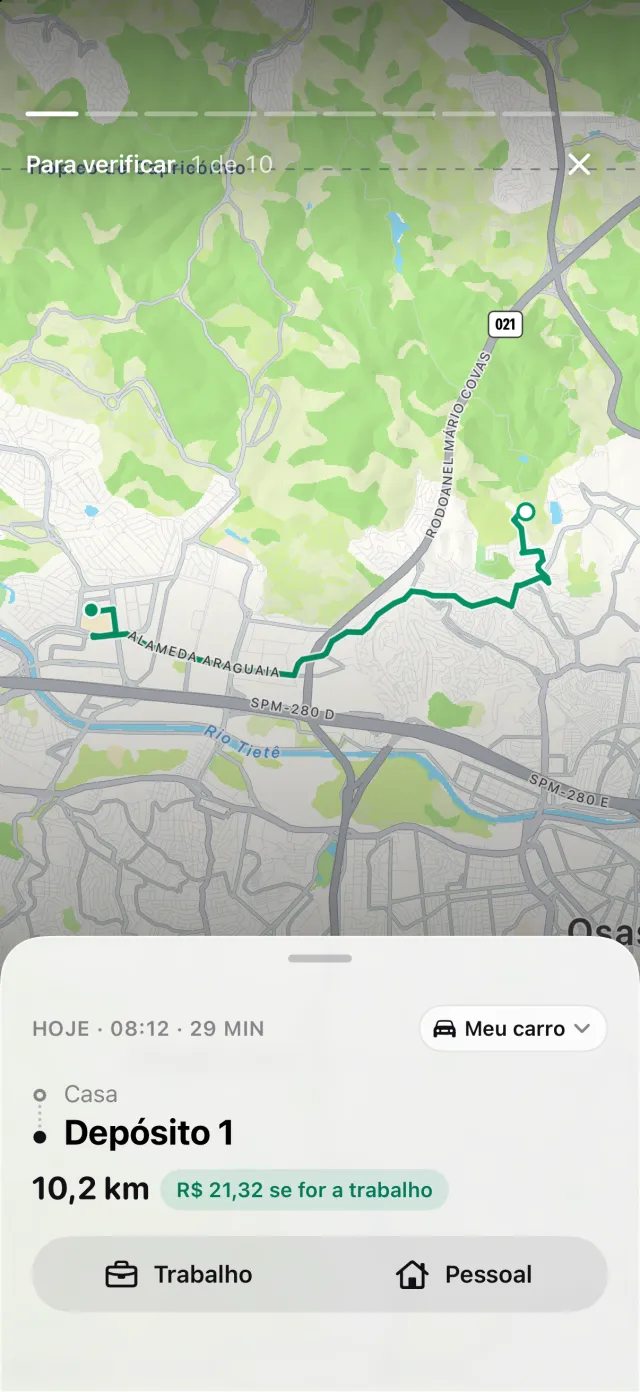
Com o acesso à localização em Sempre, o DriveHub registra todas as viagens em segundo plano — e, se algum dia deixar uma passar, avisa você. O DriveHub classifica a maioria das viagens como Trabalho ou Pessoal pelos seus locais, rotas anteriores e horário de trabalho, e pergunta sobre o resto em Para verificar.
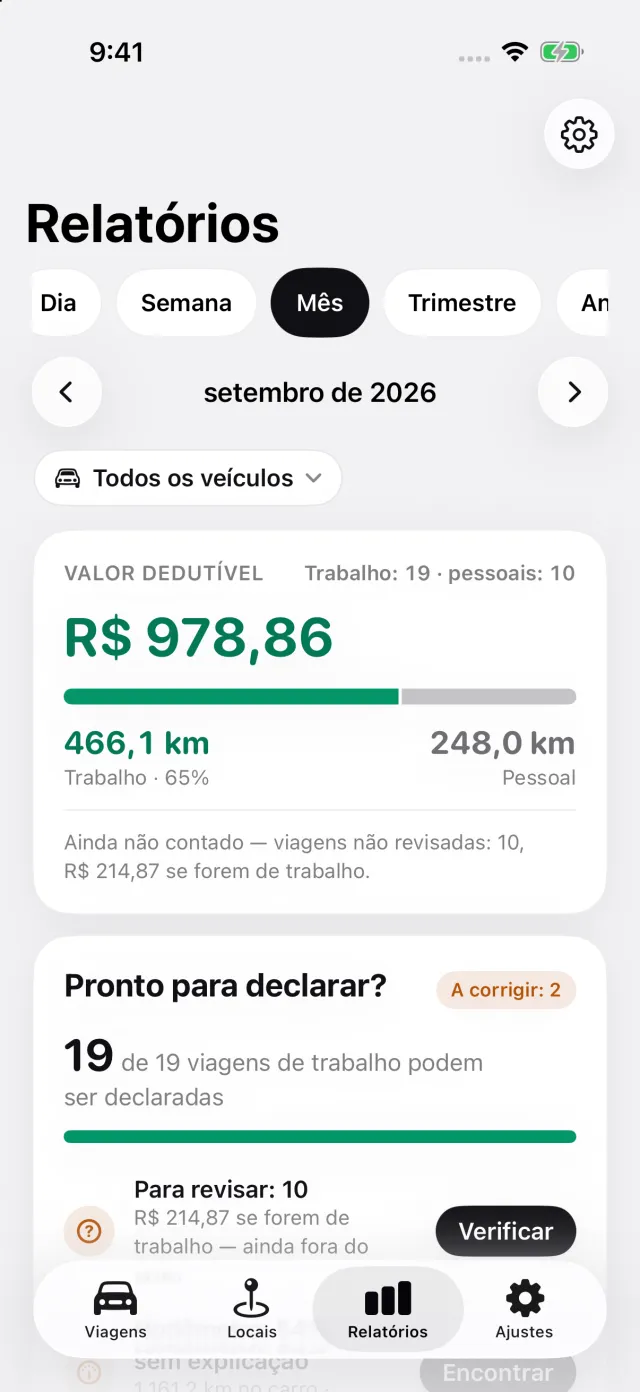
Para Malta, o relatório imprime os três itens em cada linha: a finalidade que você escreveu com as suas próprias palavras, o destino e a distância. Relatórios mostra a divisão entre trabalho e uso pessoal por dia, semana, mês, trimestre ou ano, de modo que a parcela profissional do uso do carro tem números por trás.
Onde o DriveHub para: ele não sabe o valor do carro, não calcula o fringe benefit e não decide se a sua forma de dirigir conta como point to point. Ele não pede a tarifa reduzida nem envia nada ao seu empregador ou ao Commissioner. Exportar um relatório exige o DriveHub Pro.
O DriveHub está na App Store para iPhone. As regras de Malta estão na página de Malta. Configurar o registro automático leva alguns minutos, uma vez só.
Esta página reproduz o que dizem as próprias Rules, e cita a rule para que você possa conferir. Não é consultoria tributária e não conhece a sua situação. Quando houver dinheiro em jogo, consulte o seu contador — e leve o registro.
A regra completa, com as normas de onde ela vem: Malta: requisitos do registro de quilometragem.
Leituras mais longas
- Um centavo acima de 35, ou uma viagem faltando, e todo o reembolso vira fringe benefit
- Auxílio-carro ou reembolso por quilômetro em Malta: um valor fixo, ou 35 centavos por quilômetro com um registro
- Quilometragem de diretor paga pela sua própria empresa em Malta: os 35 centavos ainda exigem um registro