 DriveHub
Länderratgeber · Malta · 7 Min.
Ein Firmenauto wird in Malta nach seinem Wert besteuert, nicht nach Ihren Kilometern — außer Sie fahren point to point
Maltas fringe benefit für ein Firmenauto ist eine Formel auf den Wert des Autos, und keine Strecke geht in sie ein. Der einzige Weg, auf dem Ihre Fahrten über die Zahl entscheiden, ist die point-to-point-Stufe mit 0 %, und sie braucht die schriftliche Genehmigung des Commissioner.

Die kurze Antwort
Stellt Ihnen Ihr Arbeitgeber in Malta ein Firmenauto, wird der fringe benefit, der geldwerte Vorteil, aus dem Wert des Autos berechnet. Ihre Kilometer gehen nicht in die Formel ein. Ein Fahrtenbuch senkt die Zahl nicht, und die Fringe Benefits Rules, S.L. 123.55, verlangen vom Arbeitgeber keines.
Es gibt eine Ausnahme. Nach rule 14(2) sinkt der Satz für die private Nutzung unter drei Bedingungen auf 0 %. Das Auto ist 16 310 € oder weniger wert. Es wird "wholly or mainly for point to point services by an employee who is a salesman or a support person" genutzt. Und der Commissioner genehmigt das schriftlich. Das ist der Fall, in dem Ihre Fahrten zählen, und eine Aufzeichnung davon ist der Beleg, auf den Sie verweisen können.
Wie der gewöhnliche Vorteil aus einem Firmenauto bewertet wird
Rule 10 zählt drei Werte zusammen und multipliziert die Summe dann mit einem Prozentsatz für die private Nutzung. Jeder Schritt ist ein Prozentsatz vom Wert des Autos:
- Nutzungswert, rule 11(1): "17% of the vehicle value", wenn das Auto nicht älter als sechs Jahre ist, danach 10 %. Die sechs Jahre laufen ab der Erstzulassung, "whether in Malta or outside Malta" (rule 11(2)).
- Wartung, rule 12(1), und Kraftstoff, rule 13(1): je 3 % des Fahrzeugwerts, wenn der Wert 28 000 € nicht übersteigt, und je 5 % darüber. Ein Auto im Wert von genau 28 000 € nimmt 3 %.
- Die Wartung ist fest. Sie gilt "regardless of the cost actually incurred", auch wenn Sie sie ganz oder teilweise selbst bezahlen (rule 12(2)).
- Der Kraftstoff kann null sein. Er ist 0 €, wenn Sie Ihren gesamten Kraftstoff selbst bezahlen und nichts erstattet bekommen (rule 13(3)). Wird Kraftstoff anders als gegen Belege bezahlt, ist der Kraftstoffwert ebenfalls 0 €, aber diese Zahlungen sind ein eigener Vorteil nach rule 17 (rule 13(4)).
- Prozentsatz für die private Nutzung, rule 14(1): allein nach dem Fahrzeugwert festgelegt, nicht nach Alter oder Nutzung:
| Fahrzeugwert | Private Nutzung |
|---|---|
| 16 310 € oder weniger | 30 % |
| über 16 310 €, bis 21 000 € | 40 % |
| über 21 000 €, bis 32 620 € | 50 % |
| über 32 620 €, bis 46 600 € | 55 % |
| über 46 600 € | 60 % |
Der Fahrzeugwert (rule 15) ist der Rechnungspreis einschließlich Steuern und Überführung, zuzüglich nicht allgemein gewährter Rabatte und eingebauten Zubehörs. Für ein geleastes, gebrauchtes oder aus eigenem Bestand stammendes Auto ergibt er sich aus der Preisliste des Commissioner.
Einen Zuschlag für Mitfahrer gibt es nirgends in S.L. 123.55.
Ein Rechenbeispiel
Ein Auto mit einem Fahrzeugwert von 25 000 €, drei Jahre alt, der Arbeitgeber bezahlt den Kraftstoff gegen Belege:
- Nutzungswert: 17 % × 25 000 € = 4 250 €
- Wartung: 3 % × 25 000 € = 750 € (der Wert liegt unter 28 000 €)
- Kraftstoff: 3 % × 25 000 € = 750 €
- Summe: 4 250 € + 750 € + 750 € = 5 750 €
- Private Nutzung: 25 000 € liegt in der Stufe über 21 000 € bis 32 620 €, also 50 %
- Fringe benefit: 50 % × 5 750 € = 2 875 € im Jahr
Nichts in dieser Kette ist ein Kilometer. Fahren Sie mit diesem Auto 5 000 km oder 50 000 km, die Zahl bleibt dieselbe.
Was der Arbeitgeber stattdessen führt: ein Fuhrparkregister
Für ein Firmenauto führt der Arbeitgeber ein Fuhrparkregister (fleet register) über jedes Auto, das er besitzt, mietet oder least, "irrespective of whether they use them to provide fringe benefits". Für jedes Auto nennen die Leitlinien der Malta Tax and Customs Administration:
- Kennzeichen, Marke und Modell;
- das Jahr der Erstzulassung, bei einem gebrauchten Import zusätzlich "the year of first registration outside Malta";
- den Neuwert;
- ob das Auto "owned by the employer, or leased or hired" ist;
- den Begünstigten, "indicating also if he is a salesman or support person";
- wo das Auto abgestellt wird, "if car is garaged/kept overnight by the employer".
Ein Feld für die Strecke hat es überhaupt nicht.
Es zählt, wo das Auto übernachtet, nicht wie weit es fährt
Rule 9(2) sagt, private Nutzung "shall be deemed" in jedem von vier Fällen:
- (a) das Auto steht Ihnen ausschließlich zur Verfügung;
- (b) es steht Ihnen regelmäßig außerhalb der Dienstzeit zur Verfügung;
- (c) es wird "regularly kept overnight or during weekends…in any place which is not the business premises of the provider of the benefit or within 100 meters thereof";
- (d) es wird regelmäßig für Zwecke genutzt, die nicht unmittelbar mit Ihrer Beschäftigung zusammenhängen.
Das ist eine Fiktion, und die Rule bietet keinen allgemeinen Weg, sie mit Belegen zu entkräften. Sie kennt nur zwei Ausgänge:
- Rule 9(3): Buchstabe (c), und nur (c), gilt nicht für einen Arbeitnehmer, der das Auto "wholly in the performance of his duties as a messenger or a driver" nutzen muss. Die Leitlinien verengen das auf Fahrer, die "not permitted to use the vehicle outside working hours" sind.
- Rule 9(4): Die Nutzung ist nicht privat, wenn der Commissioner feststellt, dass sie eine dienstliche Nutzung ist.
Die Leitlinien warnen: "Penalties will apply in cases where the private use element of cars is not properly certified."
Auch hier ist der Maßstab in (c) ein Ort, keine Strecke. Und bei einem nach rule 14(2) genehmigten Auto wird die private Nutzung weiterhin vermutet; sie wird lediglich mit 0 % bewertet.
Die point-to-point-Stufe mit 0 %: drei Bedingungen
Rule 14(2) setzt den Satz für die private Nutzung auf 0 %, wenn alle drei Bedingungen erfüllt sind:
- (a) Der Fahrzeugwert "does not exceed €16,310".
- (b) Das Auto wird "used wholly or mainly for point to point services by an employee who is a salesman or a support person in the performance of his duties", oder für "such other similar services as may be approved by the Commissioner".
- (c) Der Commissioner "approves in writing the applicability of this rule to that case".
Mit den 0 % ist der Multiplikator für die private Nutzung in rule 10 null, der Wert des Autos als fringe benefit nach rule 10 also 0 €.
Was „point to point“ bedeutet
Die Rule definiert es nicht. Die Leitlinien geben eine Vermutung, keinen Test: Ein point-to-point-Dienst "is presumed to exist when the relevant car is heavily used for business purposes such as in the case when an employee is required to deliver goods or services or provide transport to clients and other employees".
Eine Schwelle in Prozent oder Strecke für „mainly“ oder „heavily used“ findet sich weder in den Rules noch in den Leitlinien noch auf der Serviceseite der Regierung. „Wholly or mainly“ beschreibt, wie das Auto tatsächlich gefahren wird. Es ist die einzige Stelle in Maltas Regeln für Firmenautos, an der die Fahrten selbst die Frage sind. Eine bestimmte Aufzeichnung nennt die Rule dafür nicht. Eine Aufzeichnung jeder Fahrt mit Zweck und Ziel ist der Beleg für dieses Muster, den Sie jemandem vorlegen können.
Wer beantragt, und womit
Die Leitlinien sagen "the employer is required to apply". Die Serviceseite der Regierung trägt den Titel "Fringe Benefits - Application for a Reduced Rate for Point to Point Service or Delivery". Als Berechtigte nennt sie "Employers.", als Verfahren "Fill in the online form and submit." und als Bearbeitungszeit "1 day". Die Leitlinien nennen diesen Antrag Form FB2. Das Formular selbst liegt hinter einer eID- oder Unternehmensanmeldung, was es abfragt und welche Belege es verlangt, ist also nicht öffentlich.
0 % oder 20 %? Die Rule gewinnt
Die Leitlinien der Steuerbehörde widersprechen sich hier selbst. Der Text zu point to point sagt, der Satz für die private Nutzung sinke auf 0 %, und so sagt es auch die aktuelle Serviceseite. Die Beschreibung von Form FB2 im Anhang der Leitlinien sagt 20 %.
Die Rule entscheidet das. Rule 14(2) selbst setzt 0 %, und rule 47(1) verleiht den Leitlinien Wirkung nur "to the extent that they are not in conflict with any rules prescribed". Wo die Leitlinien 20 % sagen, widersprechen sie der Rule, und die 0 % der Rule gelten.
Kastenwagen, Motorräder und schwere Fahrzeuge
Rule 16 sagt, die private Nutzung eines Kastenwagens (van), eines Motorrads, eines Fahrzeugs über 3 500 kg oder eines für einen schwerbehinderten Menschen umgebauten Fahrzeugs "shall be deemed to have no value". Rule 8 nimmt diese aus der Definition eines „vehicle“ heraus. Ist Ihr Arbeitsfahrzeug eines davon, gelten die Prozentsätze oben für seine private Nutzung nicht.
Wie lange die Aufzeichnungen aufzubewahren sind
Keine Rule nennt eine point-to-point-Aufzeichnung. Aber rule 48(1) verlangt "proper and sufficient records", um "the categorisation, valuation and tax treatment" eines Vorteils zu bestimmen, und die 0 % ändern die Bewertung. Aufzeichnungen, die eine Nutzung „wholly or mainly“ point to point zeigen, fallen daher unter rule 48, und rule 48(3) sagt, sie "shall be kept for a period of not less than 6 years". Das ist ein Schluss aus dem allgemeinen Wortlaut der Rule, keine Stelle, die diese Aufzeichnungen nennt.
Stattdessen Ihr eigenes Auto
Fahren Sie Ihr eigenes Auto für die Arbeit und werden je Kilometer bezahlt, ist das ein anderes System mit einer anderen Kante. Die Erstattung entgeht der Behandlung als fringe benefit nur bis 35 Cent je Kilometer, und nur mit einer Aufzeichnung von Zweck, Ziel und Strecke jeder Fahrt. Scheitert eine Bedingung, wird die ganze Zahlung besteuert. Siehe Maltas 35 Cent sind alles oder nichts, und für die Spalten selbst eine Fahrtenbuch-Vorlage für Malta.
Bekommen Sie stattdessen eine Fahrzeugzulage in bar? Siehe Fahrzeugzulage oder Kilometergeld in Malta. Fahren Sie als Direktor für Ihre eigene Gesellschaft, siehe Kilometergeld für Direktoren in Malta.
Bevor der Arbeitgeber die 0 % beantragt
- Prüfen Sie den Wert des Autos gegen 16 310 €.
- Prüfen Sie, dass der Fahrer Verkäufer oder Servicemitarbeiter (salesman or support person) ist und dass das Fuhrparkregister das so ausweist.
- Wissen Sie, ob das Auto wholly or mainly point to point genutzt wird, und können Sie es Fahrt für Fahrt zeigen.
- Der Arbeitgeber beantragt online; die 0 % brauchen die schriftliche Genehmigung des Commissioner.
- Halten Sie fest, wo das Auto über Nacht und am Wochenende steht, wegen rule 9(2).
- Bewahren Sie die Aufzeichnungen mindestens sechs Jahre auf (rule 48, durch Schluss).
Wie DriveHub das einfacher macht
Beim gewöhnlichen Firmenauto ändert DriveHub nichts an der Zahl des fringe benefit, denn die ergibt sich aus dem Wert des Autos. Helfen kann es im point-to-point-Fall, in dem die Fahrten der Beleg sind.
Ist der Standortzugriff auf „Immer“ gestellt, zeichnet DriveHub jede Fahrt im Hintergrund auf — und falls es doch einmal eine verpasst, sagt es Ihnen das. DriveHub ordnet die meisten Fahrten anhand Ihrer Orte, früheren Strecken und Arbeitszeiten als Geschäftlich oder Privat ein und fragt Sie unter Zu prüfen nach dem Rest.
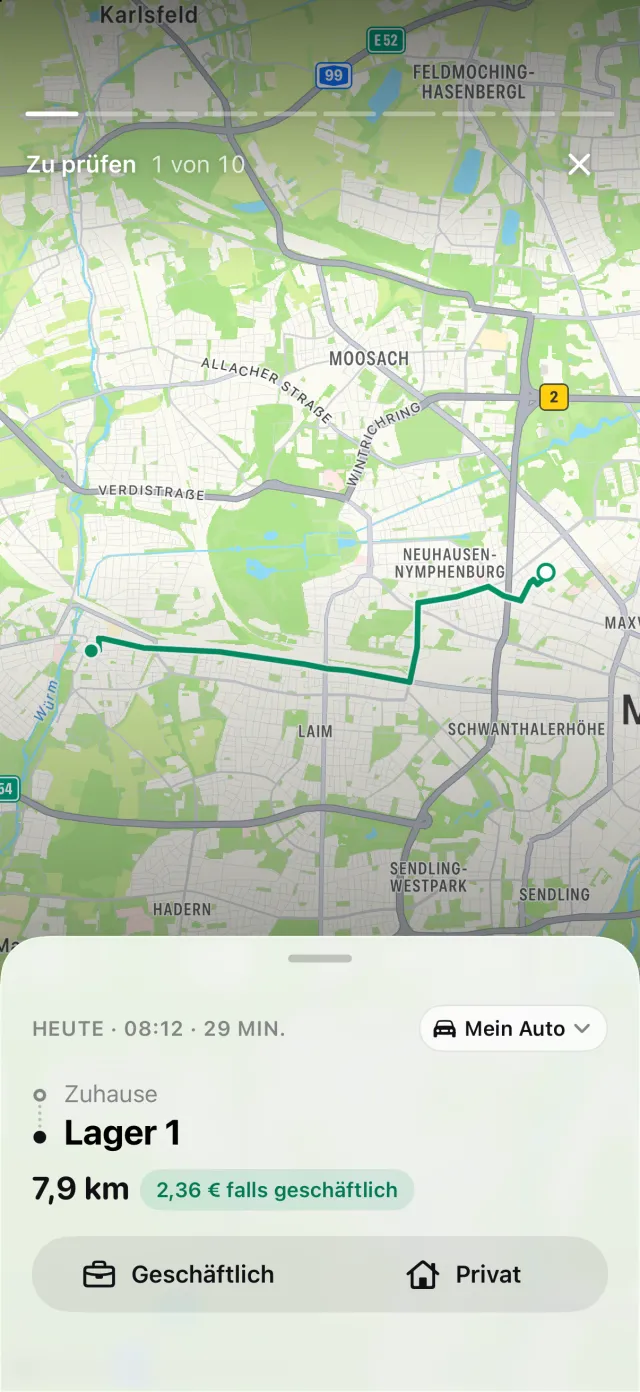
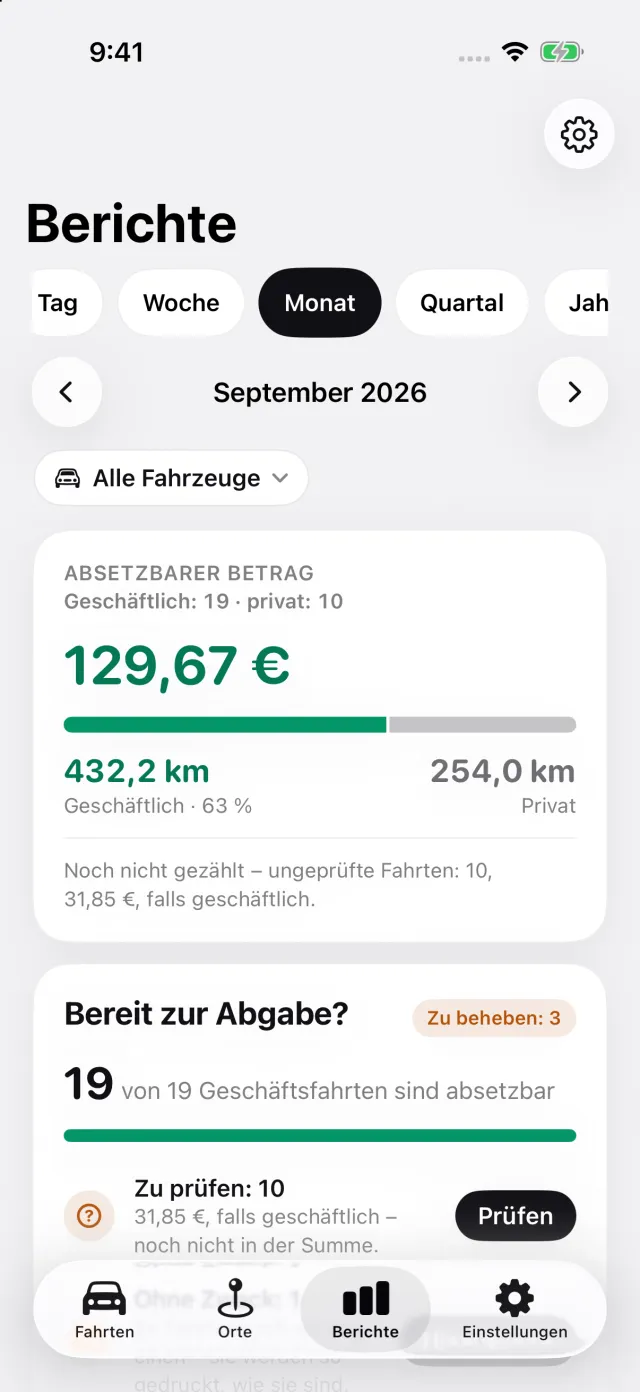
Für Malta druckt der Bericht in jeder Zeile alle drei Angaben: den Zweck, den Sie in Ihren eigenen Worten eingetragen haben, das Ziel und die Strecke. Berichte zeigt die Aufteilung in geschäftlich und privat für einen Tag, eine Woche, einen Monat, ein Quartal oder ein Jahr, sodass hinter dem geschäftlichen Anteil am Fahren des Autos Zahlen stehen.
Wo DriveHub aufhört: Es kennt den Wert des Autos nicht, berechnet den fringe benefit nicht und entscheidet nicht, ob Ihr Fahren als point to point zählt. Es beantragt nicht den ermäßigten Satz und sendet nichts an Ihren Arbeitgeber oder den Commissioner. Einen Bericht zu exportieren, erfordert DriveHub Pro.
DriveHub gibt es im App Store für das iPhone. Die Regeln für Malta stehen auf der Malta-Seite. Die automatische Aufzeichnung einzurichten dauert ein paar Minuten, einmalig.
Diese Seite gibt wieder, was die Rules selbst sagen, und nennt die Rule, damit Sie es nachprüfen können. Sie ist keine Steuerberatung und kann Ihre Umstände nicht berücksichtigen. Wenn es um Geld geht, fragen Sie Ihren Steuerberater — und bringen Sie die Aufzeichnungen mit.
Die vollständige Regel mit ihren Rechtsquellen: Malta: Anforderungen an das Fahrtenbuch.