 DriveHub
Guide pays · Malte · 7 min
Une voiture de société à Malte est imposée sur sa valeur, pas sur vos kilomètres, sauf usage point to point
À Malte, le fringe benefit d'une voiture de société est une formule appliquée à la valeur de la voiture, et aucune distance n'y entre. La seule voie où vos trajets décident du montant est la tranche à 0 % du point to point, et elle exige l'approbation écrite du Commissioner.

La réponse courte
Si votre employeur vous fournit une voiture de société à Malte, le fringe benefit se calcule à partir de la valeur de la voiture. Vos kilomètres n'entrent pas dans la formule. Un relevé kilométrique ne réduit pas le montant, et les Fringe Benefits Rules, S.L. 123.55, n'en demandent pas à l'employeur.
Il y a une exception. En vertu de la rule 14(2), le taux d'usage privé tombe à 0 % à trois conditions. La voiture vaut 16 310 € ou moins. Elle est utilisée "wholly or mainly for point to point services by an employee who is a salesman or a support person". Et le Commissioner donne son approbation écrite. C'est le cas où vos trajets comptent, et où un relevé de ces trajets est la preuve que vous pouvez montrer.
Comment l'avantage voiture de société ordinaire est valorisé
La rule 10 additionne trois valeurs, puis multiplie le total par un pourcentage d'usage privé. Chaque étape est un pourcentage de la valeur de la voiture :
- Valeur d'usage, rule 11(1) : "17% of the vehicle value" si la voiture n'a pas plus de six ans, et 10 % ensuite. Les six ans courent à partir de la première immatriculation, "whether in Malta or outside Malta" (rule 11(2)).
- Entretien, rule 12(1), et carburant, rule 13(1) : 3 % chacun de la valeur du véhicule si cette valeur ne dépasse pas 28 000 €, et 5 % chacun au-delà. Une voiture valant exactement 28 000 € prend 3 %.
- L'entretien est forfaitaire. Il s'applique "regardless of the cost actually incurred", même si vous en payez vous-même tout ou partie (rule 12(2)).
- Le carburant peut être nul. Il est de 0 € si vous payez tout votre carburant sans être remboursé (rule 13(3)). Si le carburant est payé autrement que sur justificatifs, la valeur carburant est aussi de 0 €, mais ces versements constituent un avantage distinct au titre de la rule 17 (rule 13(4)).
- Pourcentage d'usage privé, rule 14(1) : fixé par la seule valeur du véhicule, ni par l'âge ni par l'usage :
| Valeur du véhicule | Usage privé |
|---|---|
| 16 310 € ou moins | 30 % |
| plus de 16 310 €, jusqu'à 21 000 € | 40 % |
| plus de 21 000 €, jusqu'à 32 620 € | 50 % |
| plus de 32 620 €, jusqu'à 46 600 € | 55 % |
| plus de 46 600 € | 60 % |
La valeur du véhicule (rule 15) est le prix facturé, taxes et livraison comprises, augmenté des remises non accessibles au public et des accessoires montés. Pour une voiture en leasing, d'occasion ou prise sur le stock propre, elle provient de la liste de prix du Commissioner.
Il n'existe aucun supplément pour passagers dans tout le S.L. 123.55.
Un exemple chiffré
Une voiture d'une valeur de 25 000 €, âgée de trois ans, dont l'employeur paie le carburant sur justificatifs :
- Valeur d'usage : 17 % × 25 000 € = 4 250 €
- Entretien : 3 % × 25 000 € = 750 € (la valeur est inférieure à 28 000 €)
- Carburant : 3 % × 25 000 € = 750 €
- Total : 4 250 € + 750 € + 750 € = 5 750 €
- Usage privé : 25 000 € tombe dans la tranche de plus de 21 000 € jusqu'à 32 620 €, soit 50 %
- Fringe benefit : 50 % × 5 750 € = 2 875 € par an
Rien dans cette chaîne n'est un kilomètre. Roulez 5 000 km ou 50 000 km avec cette voiture, et le montant reste le même.
Ce que l'employeur tient à la place : un registre de flotte
Pour une voiture de société, l'employeur tient un registre de flotte (fleet register) couvrant toutes les voitures qu'il possède, loue ou prend en leasing, "irrespective of whether they use them to provide fringe benefits". Pour chaque voiture, les guidelines de la Malta Tax and Customs Administration énumèrent :
- le numéro d'immatriculation, la marque et le modèle ;
- l'année de première immatriculation, et pour une importation d'occasion aussi "the year of first registration outside Malta" ;
- la valeur à neuf ;
- si la voiture est "owned by the employer, or leased or hired" ;
- le bénéficiaire, "indicating also if he is a salesman or support person" ;
- le lieu où la voiture est garée, "if car is garaged/kept overnight by the employer".
Il ne comporte aucun champ de distance.
Ce qui compte, c'est où dort la voiture, pas la distance qu'elle parcourt
La rule 9(2) dispose que l'usage privé "shall be deemed" dans l'une ou l'autre de quatre situations :
- (a) la voiture est à votre disposition exclusive ;
- (b) elle est régulièrement à votre disposition en dehors des heures de service ;
- (c) elle est "regularly kept overnight or during weekends…in any place which is not the business premises of the provider of the benefit or within 100 meters thereof" ;
- (d) elle est régulièrement utilisée à des fins sans lien direct avec votre emploi.
C'est une présomption, et la Rule ne prévoit aucun moyen général de la renverser par des preuves. Elle n'offre que deux issues :
- Rule 9(3) : le paragraphe (c), et seulement le (c), ne s'applique pas au salarié tenu d'utiliser la voiture "wholly in the performance of his duties as a messenger or a driver". Les guidelines restreignent cela aux chauffeurs "not permitted to use the vehicle outside working hours".
- Rule 9(4) : l'usage n'est pas privé si le Commissioner détermine qu'il s'agit d'un usage officiel.
Les guidelines avertissent : "Penalties will apply in cases where the private use element of cars is not properly certified."
Là encore, le critère du (c) est un lieu, pas une distance. Et une voiture approuvée au titre de la rule 14(2) reste présumée utilisée à titre privé ; cet usage privé est simplement valorisé à 0 %.
Le 0 % du point to point : trois conditions
La rule 14(2) fixe le taux d'usage privé à 0 % lorsque les trois conditions sont réunies :
- (a) La valeur du véhicule "does not exceed €16,310".
- (b) La voiture est "used wholly or mainly for point to point services by an employee who is a salesman or a support person in the performance of his duties", ou pour "such other similar services as may be approved by the Commissioner".
- (c) Le Commissioner "approves in writing the applicability of this rule to that case".
Avec le 0 %, le multiplicateur d'usage privé de la rule 10 est nul, et la valeur de fringe benefit de la voiture au titre de la rule 10 est donc de 0 €.
Ce que signifie « point to point »
La Rule ne le définit pas. Les guidelines posent une présomption, pas un critère : un service point to point "is presumed to exist when the relevant car is heavily used for business purposes such as in the case when an employee is required to deliver goods or services or provide transport to clients and other employees".
Aucun seuil en pourcentage ni en distance pour « mainly » ou « heavily used » n'apparaît dans les Rules, les guidelines ou la page de service du gouvernement. « Wholly or mainly » décrit la façon dont la voiture est réellement conduite. C'est le seul endroit des règles maltaises sur la voiture de société où les trajets eux-mêmes sont la question. La Rule ne nomme aucun document pour cela. Un relevé de chaque trajet, avec son objet et sa destination, est la preuve de cet usage que vous pouvez présenter à quelqu'un.
Qui fait la demande, et sur quoi
Les guidelines disent que "the employer is required to apply". La page de service du gouvernement s'intitule "Fringe Benefits - Application for a Reduced Rate for Point to Point Service or Delivery". Elle indique comme bénéficiaires "Employers.", comme méthode "Fill in the online form and submit.", et comme délai de traitement "1 day". Les guidelines appellent cette demande Form FB2. Le formulaire lui-même se trouve derrière une connexion eID ou entreprise : ce qu'il demande et les preuves qu'il attend ne sont donc pas publics.
0 % ou 20 % ? La Rule l'emporte
Les guidelines de l'administration fiscale se contredisent ici. Le texte sur le point to point indique que le taux d'usage privé est réduit à 0 %, et la page de service actuelle aussi. La description du Form FB2 dans l'annexe des guidelines indique 20 %.
La Rule tranche. La rule 14(2) elle-même fixe 0 %, et la rule 47(1) ne donne effet aux guidelines que "to the extent that they are not in conflict with any rules prescribed". Là où les guidelines disent 20 %, elles contredisent la Rule, et c'est le 0 % de la Rule qui s'applique.
Camionnettes, motos et poids lourds
La rule 16 dispose que l'usage privé d'une camionnette, d'une moto, d'un véhicule de plus de 3 500 kg ou d'un véhicule adapté pour une personne lourdement handicapée "shall be deemed to have no value". La rule 8 les retire de la définition du « vehicle ». Si votre véhicule de travail est l'un d'eux, les pourcentages ci-dessus ne s'appliquent pas à son usage privé.
Combien de temps conserver les documents
Aucune rule ne nomme un document propre au point to point. Mais la rule 48(1) exige des "proper and sufficient records" pour déterminer "the categorisation, valuation and tax treatment" d'un avantage, et le 0 % modifie la valorisation. Les documents montrant un usage point to point « wholly or mainly » relèvent donc de la rule 48, et la rule 48(3) dispose qu'ils "shall be kept for a period of not less than 6 years". C'est une déduction tirée des termes généraux de la Rule, pas un passage qui nomme ces documents.
Votre propre voiture à la place
Si vous conduisez votre propre voiture pour le travail et êtes payé au kilomètre, c'est un autre régime, avec un autre tranchant. Le remboursement n'échappe au traitement en fringe benefit que jusqu'à 35 cents le kilomètre, et seulement avec un relevé de l'objet, de la destination et de la distance de chaque trajet. Qu'une condition fasse défaut, et c'est tout le versement qui est imposé. Voir les 35 cents de Malte, c'est tout ou rien, et pour les colonnes elles-mêmes, un modèle de relevé kilométrique pour Malte.
Vous percevez plutôt une indemnité forfaitaire de voiture ? Voir indemnité de voiture ou indemnité kilométrique à Malte. Si vous êtes administrateur et conduisez pour votre propre société, voir les indemnités kilométriques d'un administrateur à Malte.
Avant que l'employeur ne demande le 0 %
- Comparez la valeur de la voiture à 16 310 €.
- Vérifiez que le conducteur est un commercial ou un technicien (salesman or support person), et que le registre de flotte l'indique.
- Sachez si la voiture est utilisée wholly or mainly en point to point, et soyez en mesure de le montrer trajet par trajet.
- C'est l'employeur qui fait la demande en ligne ; le 0 % exige l'approbation écrite du Commissioner.
- Notez où la voiture est gardée la nuit et le week-end, à cause de la rule 9(2).
- Conservez les documents au moins six ans (rule 48, par déduction).
Comment DriveHub vous facilite la tâche
Pour la voiture de société ordinaire, DriveHub ne change rien au montant du fringe benefit, puisqu'il découle de la valeur de la voiture. Là où il aide, c'est dans le cas du point to point, où les trajets sont la preuve.
Avec l'accès à la position réglé sur Toujours, DriveHub enregistre chaque trajet en arrière-plan — et s'il lui arrive d'en manquer un, il vous le signale. DriveHub classe la plupart des trajets en Professionnel ou Privé d'après vos lieux, vos trajets précédents et vos horaires de travail, et vous interroge sur les autres sous À vérifier.
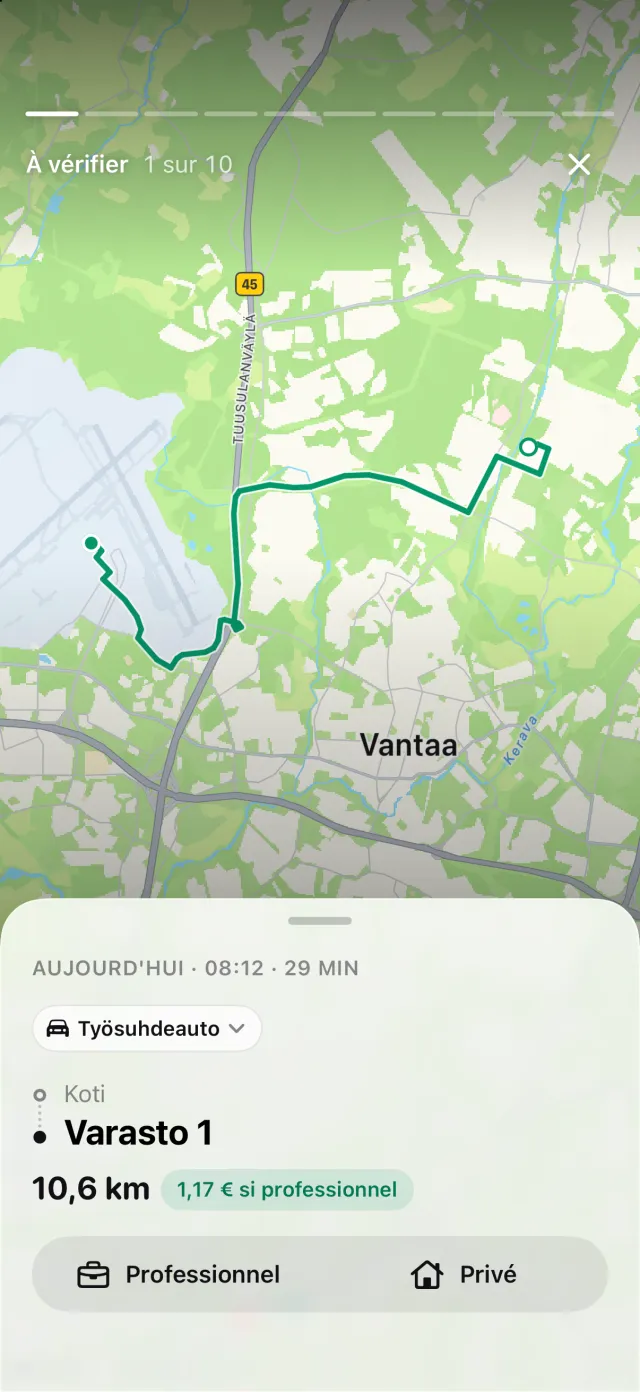
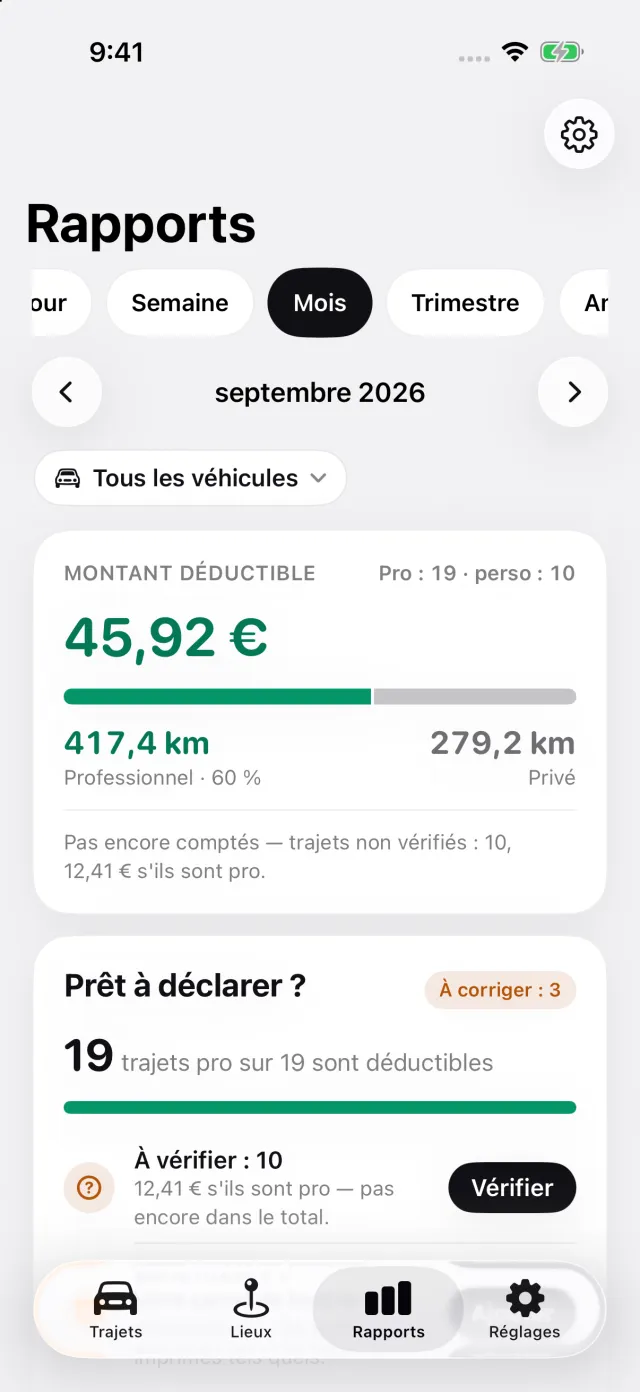
Pour Malte, le rapport imprime sur chaque ligne les trois rubriques : l'objet que vous avez saisi avec vos propres mots, la destination et la distance. Rapports affiche la répartition entre professionnel et privé pour un jour, une semaine, un mois, un trimestre ou une année : la part professionnelle de l'usage de la voiture repose ainsi sur des chiffres.
Là où DriveHub s'arrête : il ne connaît pas la valeur de la voiture, ne calcule pas le fringe benefit et ne décide pas si votre conduite relève du point to point. Il ne demande pas le taux réduit et n'envoie rien à votre employeur ni au Commissioner. L'export d'un rapport nécessite DriveHub Pro.
DriveHub est sur l'App Store pour iPhone. Les règles maltaises figurent sur la page Malte. Configurer le suivi automatique prend quelques minutes, une seule fois.
Cette page expose ce que disent les Rules elles-mêmes, et nomme la rule pour que vous puissiez vérifier. Ce n'est pas un conseil fiscal. Elle ne peut pas tenir compte de votre situation. Dès qu'il est question d'argent, interrogez votre comptable — et apportez le relevé.
La règle complète, avec les textes dont elle découle : Malte : exigences du journal kilométrique.
Pour aller plus loin
- Un cent au-dessus de 35, ou un trajet manquant, et c'est tout le remboursement qui devient un fringe benefit
- Indemnité de voiture ou indemnité kilométrique à Malte : un forfait, ou 35 cents le kilomètre avec un relevé
- Indemnités kilométriques versées par votre propre société maltaise : les 35 cents exigent toujours un relevé