 DriveHub
Гид по стране · Мальта · 7 мин
Служебная машина на Мальте облагается по своей стоимости, а не по вашим километрам, — если вы не ездите point to point
Fringe benefit от служебной машины на Мальте — это формула от стоимости машины, и никакое расстояние в неё не входит. Единственный путь, на котором цифру решают ваши поездки, — ставка 0 % для point to point, и для неё нужно письменное одобрение Commissioner.

Коротко
Если работодатель даёт вам на Мальте служебную машину, fringe benefit рассчитывается от стоимости машины. Ваши километры в формулу не входят. Журнал пробега цифру не снижает, и Fringe Benefits Rules, S.L. 123.55, его от работодателя не требуют.
Исключение одно. По rule 14(2) ставка личного использования падает до 0 % при трёх условиях. Машина стоит 16 310 € или меньше. Она используется "wholly or mainly for point to point services by an employee who is a salesman or a support person". И Commissioner одобряет это письменно. Это тот случай, когда ваши поездки имеют значение, а их запись — доказательство, на которое можно сослаться.
Как оценивается обычная льгота от служебной машины
Rule 10 складывает три величины, а затем умножает сумму на процент личного использования. Каждый шаг — процент от стоимости машины:
- Стоимость пользования, rule 11(1): "17% of the vehicle value", если машине не больше шести лет, и 10 % после этого. Шесть лет отсчитываются с первой регистрации, "whether in Malta or outside Malta" (rule 11(2)).
- Обслуживание, rule 12(1), и топливо, rule 13(1): по 3 % стоимости машины, если она не превышает 28 000 €, и по 5 % выше. Машина стоимостью ровно 28 000 € идёт по 3 %.
- Обслуживание фиксировано. Оно применяется "regardless of the cost actually incurred", даже если вы оплачиваете его частично или полностью сами (rule 12(2)).
- Топливо может быть нулевым. Это 0 €, если вы оплачиваете всё своё топливо и вам его не возмещают (rule 13(3)). Если топливо оплачивается не по чекам, его стоимость тоже 0 €, но эти выплаты — отдельная льгота по rule 17 (rule 13(4)).
- Процент личного использования, rule 14(1): определяется только стоимостью машины, а не возрастом и не использованием:
| Стоимость машины | Личное использование |
|---|---|
| 16 310 € или меньше | 30 % |
| свыше 16 310 €, до 21 000 € | 40 % |
| свыше 21 000 €, до 32 620 € | 50 % |
| свыше 32 620 €, до 46 600 € | 55 % |
| свыше 46 600 € | 60 % |
Стоимость машины (rule 15) — цена по счёту с налогами и доставкой плюс скидки, недоступные широкому кругу покупателей, и установленное дополнительное оборудование. Для машины в лизинге, подержанной или со склада самого работодателя она берётся из прейскуранта Commissioner.
Надбавки за пассажиров в S.L. 123.55 нет нигде.
Пример расчёта
Машина стоимостью 25 000 €, ей три года, топливо оплачивает работодатель по чекам:
- Стоимость пользования: 17 % × 25 000 € = 4 250 €
- Обслуживание: 3 % × 25 000 € = 750 € (стоимость ниже 28 000 €)
- Топливо: 3 % × 25 000 € = 750 €
- Итого: 4 250 € + 750 € + 750 € = 5 750 €
- Личное использование: 25 000 € попадают в диапазон свыше 21 000 € и до 32 620 €, значит 50 %
- Fringe benefit: 50 % × 5 750 € = 2 875 € в год
Ни одно звено этой цепочки не километр. Проедете вы на этой машине 5 000 км или 50 000 км — цифра та же.
Что работодатель ведёт вместо журнала: реестр автопарка
По служебной машине работодатель ведёт реестр автопарка (fleet register), охватывающий каждую машину, которой он владеет, которую берёт напрокат или в лизинг, "irrespective of whether they use them to provide fringe benefits". По каждой машине разъяснения Malta Tax and Customs Administration перечисляют:
- регистрационный номер, марку и модель;
- год первой регистрации, а для подержанной ввезённой машины ещё и "the year of first registration outside Malta";
- стоимость новой машины;
- является ли машина "owned by the employer, or leased or hired";
- получателя льготы, "indicating also if he is a salesman or support person";
- где машина стоит, "if car is garaged/kept overnight by the employer".
Графы для расстояния в нём нет вовсе.
Считается, где машина ночует, а не сколько она проезжает
Rule 9(2) говорит, что личное использование "shall be deemed" — презюмируется — в любом из четырёх случаев:
- (a) машина находится в вашем исключительном распоряжении;
- (b) она регулярно доступна вам вне рабочего времени;
- (c) она "regularly kept overnight or during weekends…in any place which is not the business premises of the provider of the benefit or within 100 meters thereof";
- (d) она регулярно используется для целей, не связанных напрямую с вашей работой.
Это презумпция, и общего способа опровергнуть её доказательствами Rule не даёт. Выходов только два:
- Rule 9(3): пункт (c), и только он, не применяется к работнику, обязанному использовать машину "wholly in the performance of his duties as a messenger or a driver". Разъяснения сужают это до водителей, которым "not permitted to use the vehicle outside working hours".
- Rule 9(4): использование не является личным, если Commissioner определит, что это служебное использование.
Разъяснения предупреждают: "Penalties will apply in cases where the private use element of cars is not properly certified."
И снова: критерий в (c) — место, а не расстояние. А машина, одобренная по rule 14(2), всё равно считается используемой лично; личное использование просто оценивается в 0 %.
0 % для point to point: три условия
Rule 14(2) устанавливает ставку личного использования 0 %, если выполнены все три условия:
- (a) Стоимость машины "does not exceed €16,310".
- (b) Машина "used wholly or mainly for point to point services by an employee who is a salesman or a support person in the performance of his duties" или для "such other similar services as may be approved by the Commissioner".
- (c) Commissioner "approves in writing the applicability of this rule to that case".
При 0 % множитель личного использования в rule 10 равен нулю, так что стоимость машины как fringe benefit по rule 10 — 0 €.
Что значит «point to point»
Rule этого не определяет. Разъяснения дают презумпцию, а не критерий: point-to-point service "is presumed to exist when the relevant car is heavily used for business purposes such as in the case when an employee is required to deliver goods or services or provide transport to clients and other employees".
Ни процентного, ни километрового порога для «mainly» или «heavily used» нет ни в Rules, ни в разъяснениях, ни на государственной странице услуги. «Wholly or mainly» — описание того, как на машине на самом деле ездят. Это единственное место в мальтийских правилах о служебных машинах, где вопросом становятся сами поездки. Какую запись для этого вести, Rule не говорит. Журнал каждой поездки с её целью и пунктом назначения — доказательство такой картины, которое можно положить перед кем-то на стол.
Кто подаёт заявку и на что
Разъяснения говорят: "the employer is required to apply". Государственная страница услуги называется "Fringe Benefits - Application for a Reduced Rate for Point to Point Service or Delivery". Право на подачу там указано как "Employers.", способ — "Fill in the online form and submit.", срок оказания услуги — "1 day". Разъяснения называют эту заявку Form FB2. Сама форма закрыта входом по eID или корпоративному логину, так что о чём она спрашивает и каких доказательств хочет, публично неизвестно.
0 % или 20 %? Побеждает Rule
Собственные разъяснения налогового ведомства здесь противоречат сами себе. Текст о point to point говорит, что ставка личного использования снижается до 0 %, и то же говорит действующая страница услуги. Описание Form FB2 в приложении к разъяснениям говорит 20 %.
Вопрос решает Rule. Rule 14(2) сам устанавливает 0 %, а rule 47(1) придаёт разъяснениям силу лишь "to the extent that they are not in conflict with any rules prescribed". Там, где разъяснения говорят 20 %, они противоречат Rule, и действует 0 % из Rule.
Фургоны, мотоциклы и тяжёлые машины
Rule 16 говорит, что личное использование фургона, мотоцикла, транспортного средства тяжелее 3 500 кг или транспортного средства, переоборудованного для человека с тяжёлой инвалидностью, "shall be deemed to have no value". Rule 8 выводит их из определения «vehicle». Если ваша рабочая машина — одна из них, проценты выше к её личному использованию не применяются.
Сколько хранить записи
Ни одна норма не называет запись о point to point. Но rule 48(1) требует "proper and sufficient records" для определения "the categorisation, valuation and tax treatment" льготы, а 0 % меняет оценку. Поэтому записи, показывающие использование «wholly or mainly» point to point, подпадают под rule 48, а rule 48(3) говорит, что их "shall be kept for a period of not less than 6 years". Это вывод из общей формулировки Rule, а не положение, которое называет именно эти записи.
Если вместо этого своя машина
Если вы ездите по работе на своей машине и вам платят за километр, это другой режим с другой острой кромкой. Компенсация избегает режима fringe benefit только до 35 центов за километр и только при журнале с целью, пунктом назначения и расстоянием каждой поездки. Не выполнено одно условие — и под налог попадает вся выплата. См. Мальта: 35 центов по принципу «всё или ничего», а сами графы — в статье шаблон журнала пробега для Мальты.
Вам платят денежную надбавку на автомобиль? См. надбавка на автомобиль или компенсация за километры на Мальте. Если вы директор и ездите для собственной компании, см. компенсация за километры директору на Мальте.
Прежде чем работодатель подаст заявку на 0 %
- Сверьте стоимость машины с 16 310 €.
- Убедитесь, что водитель — salesman или support person и что это указано в реестре автопарка.
- Знайте, используется ли машина wholly or mainly point to point, и умейте показать это поездка за поездкой.
- Заявку онлайн подаёт работодатель; для 0 % нужно письменное одобрение Commissioner.
- Учитывайте, где машина стоит ночью и в выходные, — из-за rule 9(2).
- Храните записи не меньше шести лет (rule 48, по выводу).
Как DriveHub упрощает задачу
Для обычной служебной машины DriveHub ничего не меняет в сумме fringe benefit — она берётся из стоимости машины. Помогает он в случае point to point, где доказательство — сами поездки.
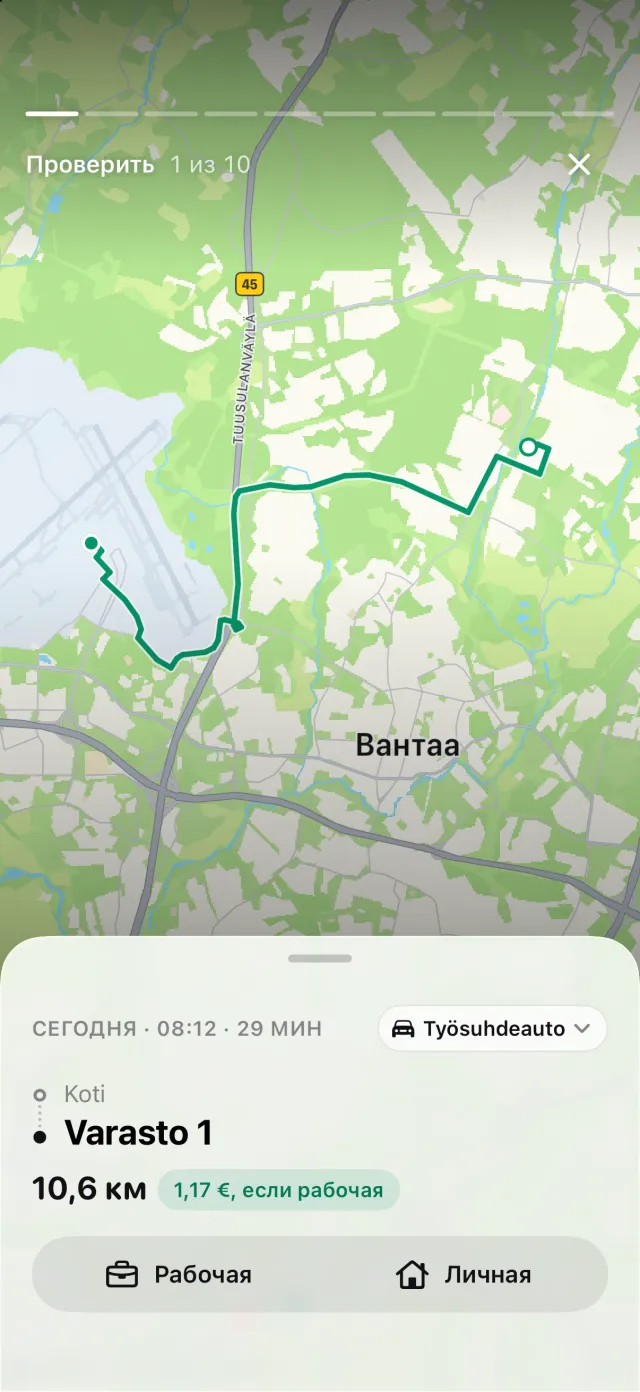
При доступе к геопозиции «Всегда» DriveHub записывает каждую поездку в фоне — а если всё же какую-то пропустит, сообщит вам об этом. Большинство поездок DriveHub сам относит к Рабочая или Личная — по вашим местам, прошлым маршрутам и рабочим часам, — а об остальных спрашивает вас в разделе Проверить.
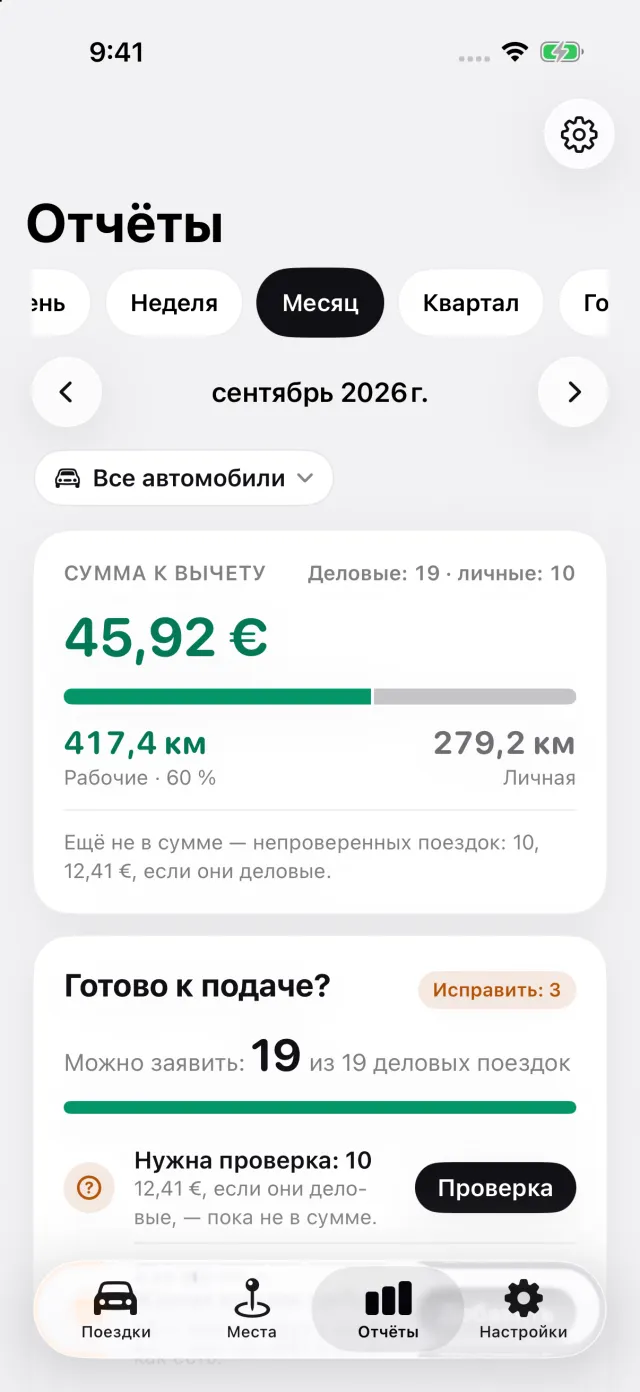
Для Мальты отчёт печатает в каждой строке все три графы: цель, которую вы ввели своими словами, место назначения и расстояние. Отчёты показывают разбивку на рабочие и личные поездки за день, неделю, месяц, квартал или год, так что за долей служебных поездок машины стоят цифры.
Где DriveHub останавливается: он не знает стоимости машины, не рассчитывает fringe benefit и не решает, считается ли ваша езда point to point. Он не подаёт заявку на сниженную ставку и ничего не отправляет ни работодателю, ни Commissioner. Для экспорта отчёта нужен DriveHub Pro.
DriveHub есть в App Store для iPhone. Мальтийские правила — на странице Мальты. Настройка автоматической записи занимает несколько минут и делается один раз.
Эта страница излагает то, что говорят сами Rules, и называет норму, чтобы вы могли проверить. Это не налоговая консультация. Ваших обстоятельств она учесть не может. Когда речь о деньгах, обратитесь к своему бухгалтеру — и возьмите с собой журнал.
Полное правило со ссылками на нормативные акты: Мальта: требования к журналу пробега.
Подробнее
- Один цент сверх 35 или одна незаписанная поездка — и вся компенсация становится fringe benefit
- Надбавка на автомобиль или компенсация за километры на Мальте: фиксированная сумма или 35 центов за километр с журналом
- Компенсация за километры от собственной мальтийской компании: 35 центов директору всё равно нужен журнал