 DriveHub
Guida per Paese · Malta · 7 min
A Malta un’auto aziendale si tassa sul suo valore, non sui tuoi chilometri, a meno che tu non guidi point to point
Il fringe benefit dell’auto aziendale a Malta è una formula sul valore dell’auto, e nessuna distanza vi entra. L’unica via in cui sono i tuoi viaggi a decidere la cifra è la fascia point to point allo 0 %, e richiede l’approvazione scritta del Commissioner.

La risposta breve
Se a Malta il datore di lavoro ti dà un’auto aziendale, il fringe benefit si calcola sul valore dell’auto. I tuoi chilometri non entrano nella formula. Un registro chilometrico non abbassa la cifra, e le Fringe Benefits Rules, S.L. 123.55, non lo chiedono al datore di lavoro.
C’è un’eccezione. In base alla rule 14(2), la percentuale di uso privato scende allo 0 % a tre condizioni. L’auto vale 16 310 € o meno. È usata "wholly or mainly for point to point services by an employee who is a salesman or a support person". E il Commissioner lo approva per iscritto. È il caso in cui i tuoi viaggi contano, e una registrazione dei viaggi è la prova che puoi mostrare.
Come si valuta il normale benefit dell’auto aziendale
La rule 10 somma tre valori e poi moltiplica il totale per una percentuale di uso privato. Ogni passaggio è una percentuale del valore dell’auto:
- Valore d’uso, rule 11(1): "17% of the vehicle value" se l’auto non ha più di sei anni, e il 10 % dopo. I sei anni decorrono dalla prima immatricolazione, "whether in Malta or outside Malta" (rule 11(2)).
- Manutenzione, rule 12(1), e carburante, rule 13(1): il 3 % del valore del veicolo ciascuno se il valore non supera 28 000 €, e il 5 % ciascuno oltre. Un’auto che vale esattamente 28 000 € prende il 3 %.
- La manutenzione è fissa. Si applica "regardless of the cost actually incurred", anche se ne paghi tu una parte o tutta (rule 12(2)).
- Il carburante può essere zero. È 0 € se paghi tu tutto il carburante e non ti viene rimborsato (rule 13(3)). Se il carburante è pagato in modo diverso che contro ricevuta, il valore del carburante è sempre 0 €, ma quei pagamenti sono un benefit a parte ai sensi della rule 17 (rule 13(4)).
- Percentuale di uso privato, rule 14(1): dipende solo dal valore del veicolo, non dall’età né dall’uso:
| Valore del veicolo | Uso privato |
|---|---|
| 16 310 € o meno | 30 % |
| oltre 16 310 €, fino a 21 000 € | 40 % |
| oltre 21 000 €, fino a 32 620 € | 50 % |
| oltre 32 620 €, fino a 46 600 € | 55 % |
| oltre 46 600 € | 60 % |
Il valore del veicolo (rule 15) è il prezzo in fattura comprese imposte e consegna, più gli sconti non generalmente disponibili e gli accessori montati. Per un’auto in leasing, usata o di magazzino proprio si ricava dal listino prezzi del Commissioner.
In tutta la S.L. 123.55 non c’è alcun supplemento per i passeggeri.
Un esempio di calcolo
Un’auto con un valore del veicolo di 25 000 €, di tre anni, con il carburante pagato dal datore di lavoro contro ricevuta:
- Valore d’uso: 17 % × 25 000 € = 4 250 €
- Manutenzione: 3 % × 25 000 € = 750 € (il valore è sotto i 28 000 €)
- Carburante: 3 % × 25 000 € = 750 €
- Totale: 4 250 € + 750 € + 750 € = 5 750 €
- Uso privato: 25 000 € rientra nella fascia oltre 21 000 € e fino a 32 620 €, quindi 50 %
- Fringe benefit: 50 % × 5 750 € = 2 875 € l’anno
In tutta questa catena non c’è un solo chilometro. Che con quell’auto tu faccia 5 000 km o 50 000 km, la cifra è la stessa.
Che cosa tiene invece il datore di lavoro: un registro del parco auto
Per un’auto aziendale, il datore di lavoro tiene un registro del parco auto (fleet register) che comprende ogni auto che possiede, noleggia o ha in leasing, "irrespective of whether they use them to provide fringe benefits". Per ogni auto, le linee guida della Malta Tax and Customs Administration elencano:
- targa, marca e modello;
- l’anno di prima immatricolazione, e per un’auto usata importata anche "the year of first registration outside Malta";
- il valore da nuova;
- se l’auto è "owned by the employer, or leased or hired";
- il beneficiario, "indicating also if he is a salesman or support person";
- dove l’auto è ricoverata, "if car is garaged/kept overnight by the employer".
Non ha alcun campo per la distanza.
Conta dove dorme l’auto, non quanta strada fa
La rule 9(2) dice che l’uso privato "shall be deemed" in una qualunque di quattro circostanze:
- (a) l’auto è a tua esclusiva disposizione;
- (b) è regolarmente a tua disposizione fuori dall’orario di servizio;
- (c) è "regularly kept overnight or during weekends…in any place which is not the business premises of the provider of the benefit or within 100 meters thereof";
- (d) è regolarmente usata per scopi non direttamente legati al tuo lavoro.
È una presunzione, e la Rule non offre un modo generale per contestarla con prove. Offre solo due vie d’uscita:
- Rule 9(3): la lettera (c), e solo la (c), non si applica al dipendente tenuto a usare l’auto "wholly in the performance of his duties as a messenger or a driver". Le linee guida la restringono agli autisti "not permitted to use the vehicle outside working hours".
- Rule 9(4): l’uso non è privato se il Commissioner stabilisce che è un uso ufficiale.
Le linee guida avvertono: "Penalties will apply in cases where the private use element of cars is not properly certified."
Anche qui, il criterio della (c) è un luogo, non una distanza. E un’auto approvata ai sensi della rule 14(2) si presume comunque usata privatamente; l’uso privato è semplicemente valutato allo 0 %.
Lo 0 % point to point: tre condizioni
La rule 14(2) fissa la percentuale di uso privato allo 0 % quando valgono tutte e tre:
- (a) Il valore del veicolo "does not exceed €16,310".
- (b) L’auto è "used wholly or mainly for point to point services by an employee who is a salesman or a support person in the performance of his duties", oppure per "such other similar services as may be approved by the Commissioner".
- (c) Il Commissioner "approves in writing the applicability of this rule to that case".
Con lo 0 %, il moltiplicatore di uso privato della rule 10 è zero, quindi il valore dell’auto come fringe benefit ai sensi della rule 10 è 0 €.
Che cosa significa «point to point»
La Rule non lo definisce. Le linee guida danno una presunzione, non un criterio: un servizio point to point "is presumed to exist when the relevant car is heavily used for business purposes such as in the case when an employee is required to deliver goods or services or provide transport to clients and other employees".
Né le Rules, né le linee guida, né la pagina del servizio governativo indicano una soglia percentuale o di distanza per «mainly» o «heavily used». «Wholly or mainly» descrive come l’auto viene effettivamente guidata. È l’unico punto delle regole maltesi sull’auto aziendale in cui la questione sono proprio i viaggi. La Rule non indica una registrazione per questo. Un registro di ogni viaggio, con scopo e destinazione, è la prova di quell’andamento che puoi mettere davanti a qualcuno.
Chi presenta la domanda, e su che cosa
Le linee guida dicono "the employer is required to apply". La pagina del servizio governativo si intitola "Fringe Benefits - Application for a Reduced Rate for Point to Point Service or Delivery". Indica come requisito "Employers.", come modalità "Fill in the online form and submit." e come tempi di erogazione "1 day". Le linee guida chiamano questa domanda Form FB2. Il modulo stesso è accessibile solo con eID o login aziendale, quindi che cosa chieda e quali prove voglia non è pubblico.
0 % o 20 %? Prevale la Rule
Qui le linee guida dell’amministrazione fiscale si contraddicono. Il testo sul point to point dice che la percentuale di uso privato scende allo 0 %, e così anche l’attuale pagina del servizio. La descrizione del Form FB2 nell’appendice delle linee guida dice 20 %.
La Rule chiude la questione. La rule 14(2) stessa fissa lo 0 %, e la rule 47(1) dà effetto alle linee guida solo "to the extent that they are not in conflict with any rules prescribed". Dove le linee guida dicono 20 %, sono in contrasto con la Rule, e vale lo 0 % della Rule.
Furgoni, moto e veicoli pesanti
La rule 16 dice che l’uso privato di un furgone, di una moto, di un veicolo oltre i 3 500 kg o di un veicolo adattato per una persona con grave disabilità "shall be deemed to have no value". La rule 8 li esclude dalla definizione di «vehicle». Se il tuo veicolo di lavoro è uno di questi, le percentuali sopra non si applicano al suo uso privato.
Per quanto conservare le registrazioni
Nessuna rule nomina una registrazione per il point to point. Ma la rule 48(1) richiede "proper and sufficient records" per determinare "the categorisation, valuation and tax treatment" di un benefit, e lo 0 % cambia la valutazione. Le registrazioni che dimostrano un uso point to point «wholly or mainly» rientrano quindi nella rule 48, e la rule 48(3) dice che "shall be kept for a period of not less than 6 years". È una deduzione dalla formulazione generale della Rule, non un passaggio che nomini queste registrazioni.
Se invece usi la tua auto
Se per lavoro guidi la tua auto e vieni pagato a chilometro, è un regime diverso con un filo diverso. Il rimborso sfugge al trattamento come fringe benefit solo fino a 35 centesimi a chilometro, e solo con un registro di scopo, destinazione e distanza di ogni viaggio. Manca una condizione e l’intero pagamento è imponibile. Vedi a Malta i 35 centesimi sono tutto o niente, e per le colonne, un modello di registro chilometrico per Malta.
Ricevi invece un’indennità auto in denaro? Vedi indennità auto o rimborso chilometrico a Malta. Se sei un amministratore che guida per la propria società, vedi chilometri dell’amministratore a Malta.
Prima che il datore di lavoro chieda lo 0 %
- Confronta il valore dell’auto con 16 310 €.
- Verifica che il conducente sia un venditore o un addetto all’assistenza (salesman or support person), e che il registro del parco auto lo indichi.
- Sappi se l’auto è usata wholly or mainly point to point, e sii in grado di dimostrarlo viaggio per viaggio.
- La domanda la presenta online il datore di lavoro; lo 0 % richiede l’approvazione scritta del Commissioner.
- Annota dove l’auto passa la notte e il fine settimana, per via della rule 9(2).
- Conserva le registrazioni per almeno sei anni (rule 48, per deduzione).
Come DriveHub rende tutto più semplice
Per la normale auto aziendale, DriveHub non cambia nulla nella cifra del fringe benefit, che dipende dal valore dell’auto. Dove aiuta è il caso point to point, in cui la prova sono i viaggi.
Con l’accesso alla posizione impostato su «Sempre», DriveHub registra in background ogni viaggio — e se mai ne perde uno, te lo dice. DriveHub classifica la maggior parte dei viaggi come Lavoro o Personale in base ai tuoi luoghi, ai percorsi già fatti e all’orario di lavoro, e chiede a te per gli altri in Da controllare.
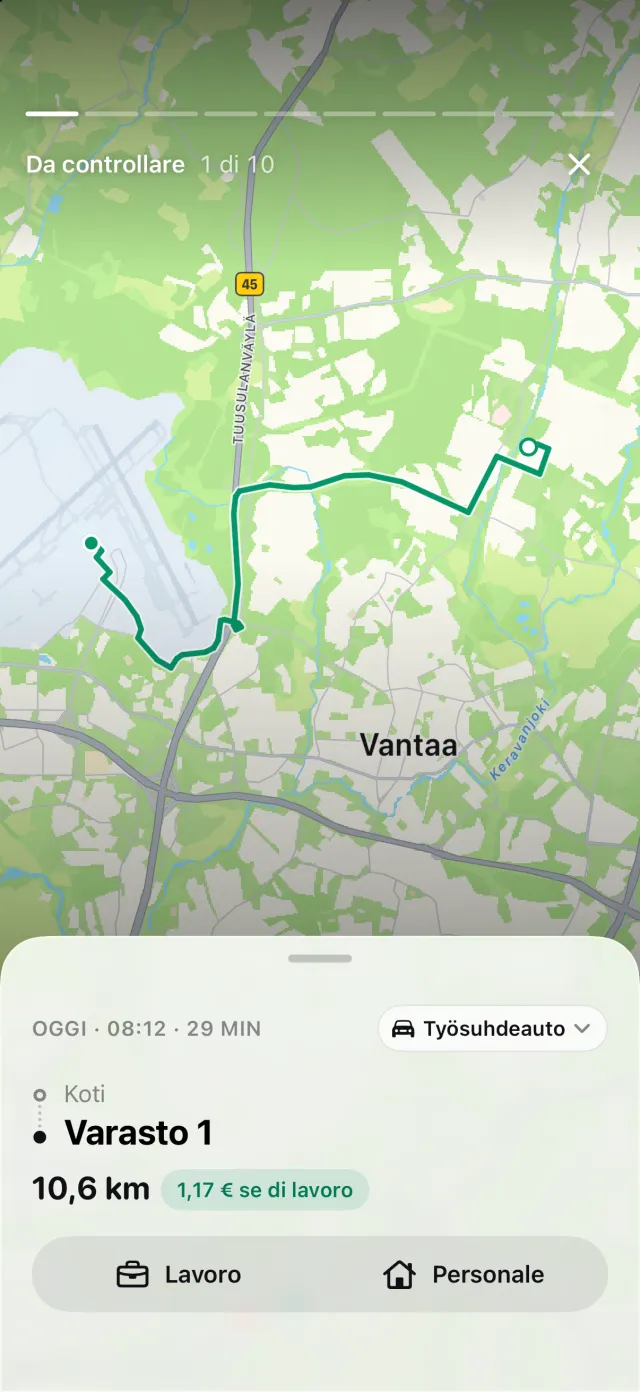
Per Malta, il report stampa su ogni riga tutte e tre le voci: lo scopo che hai inserito con parole tue, la destinazione e la distanza. Rapporti mostra la ripartizione tra lavoro e privato per un giorno, una settimana, un mese, un trimestre o un anno, così la quota di guida dell’auto che è lavoro ha dei numeri dietro.
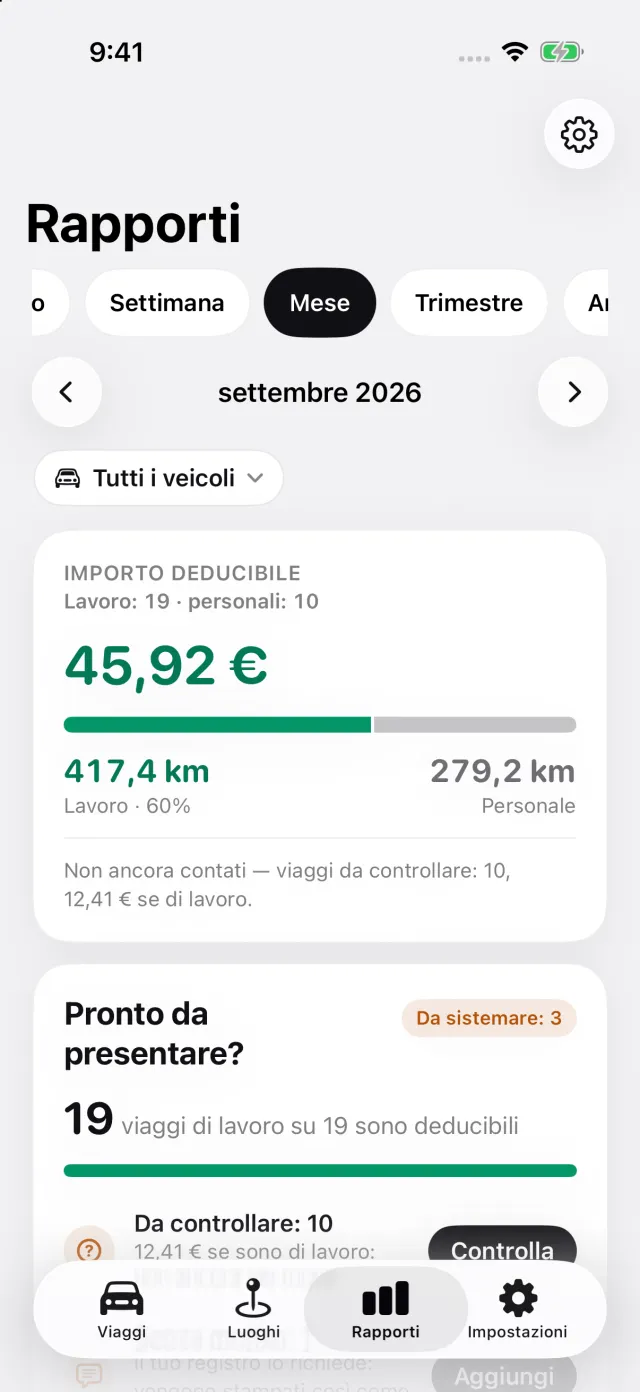
Dove DriveHub si ferma: non conosce il valore dell’auto, non calcola il fringe benefit e non decide se la tua guida conta come point to point. Non chiede la tariffa ridotta e non invia nulla al datore di lavoro né al Commissioner. Esportare un report richiede DriveHub Pro.
DriveHub è sull’App Store per iPhone. Le regole maltesi sono nella pagina di Malta. Configurare il rilevamento automatico richiede qualche minuto, una volta sola.
Questa pagina riporta ciò che dicono le Rules stesse, e indica la rule perché tu possa verificarlo. Non costituisce consulenza fiscale e non può tenere conto della tua situazione. Quando ci sono di mezzo dei soldi, chiedi al tuo commercialista — e porta il registro.
La regola completa, con le norme da cui deriva: Malta: requisiti del registro chilometri.
Approfondimenti
- Un centesimo oltre i 35, o un viaggio mancante, e l’intero rimborso diventa fringe benefit
- Indennità auto o rimborso chilometrico a Malta: una somma fissa, oppure 35 centesimi a chilometro con un registro
- Chilometri dell’amministratore dalla propria società maltese: anche i 35 centesimi richiedono un registro