 DriveHub
Guía por país · Malta · 7 min
Un coche de empresa en Malta tributa por su valor, no por tus kilómetros, salvo que lo uses point to point
La retribución en especie por un coche de empresa en Malta es una fórmula sobre el valor del coche, y en ella no entra ninguna distancia. La única vía en la que tus trayectos deciden la cifra es el tramo del 0 % por uso point to point, y exige la aprobación por escrito del Commissioner.

La respuesta corta
Si tu empleador te da un coche de empresa en Malta, la retribución en especie (fringe benefit) se calcula a partir del valor del coche. Tus kilómetros no entran en la fórmula. Un registro de kilometraje no rebaja la cifra, y las Fringe Benefits Rules, S.L. 123.55, no se lo piden al empleador.
Hay una excepción. Según la rule 14(2), el porcentaje de uso privado baja al 0 % con tres condiciones. El coche vale 16 310 € o menos. Se usa "wholly or mainly for point to point services by an employee who is a salesman or a support person". Y el Commissioner lo aprueba por escrito. Ese es el caso en el que tus trayectos cuentan, y un registro de ellos es la prueba que puedes enseñar.
Cómo se valora la retribución normal por un coche de empresa
La rule 10 suma tres valores y multiplica el total por un porcentaje de uso privado. Cada paso es un porcentaje del valor del coche:
- Valor de uso, rule 11(1): "17% of the vehicle value" si el coche no tiene más de seis años, y el 10 % a partir de ahí. Los seis años cuentan desde la primera matriculación, "whether in Malta or outside Malta" (rule 11(2)).
- Mantenimiento, rule 12(1), y combustible, rule 13(1): el 3 % del valor del vehículo cada uno si el valor no supera 28 000 €, y el 5 % cada uno por encima. Un coche que vale exactamente 28 000 € lleva el 3 %.
- El mantenimiento es fijo. Se aplica "regardless of the cost actually incurred", aunque pagues tú parte o todo (rule 12(2)).
- El combustible puede ser cero. Es 0 € cuando pagas tú todo tu combustible y no te lo reembolsan (rule 13(3)). Cuando el combustible se paga de otra forma que contra recibos, el valor del combustible también es 0 €, pero esos pagos son una retribución aparte según la rule 17 (rule 13(4)).
- Porcentaje de uso privado, rule 14(1): depende solo del valor del vehículo, no de la antigüedad ni del uso:
| Valor del vehículo | Uso privado |
|---|---|
| 16 310 € o menos | 30 % |
| más de 16 310 €, hasta 21 000 € | 40 % |
| más de 21 000 €, hasta 32 620 € | 50 % |
| más de 32 620 €, hasta 46 600 € | 55 % |
| más de 46 600 € | 60 % |
El valor del vehículo (rule 15) es el precio de factura con impuestos y entrega, más los descuentos que no están al alcance de cualquiera y los accesorios instalados. Para un coche en leasing, de segunda mano o del propio stock, sale de la lista de precios del Commissioner.
No hay ningún suplemento por pasajeros en toda la S.L. 123.55.
Un ejemplo con cifras
Un coche con un valor de 25 000 €, de tres años, con el combustible pagado por el empleador contra recibos:
- Valor de uso: 17 % × 25 000 € = 4250 €
- Mantenimiento: 3 % × 25 000 € = 750 € (el valor no llega a 28 000 €)
- Combustible: 3 % × 25 000 € = 750 €
- Total: 4250 € + 750 € + 750 € = 5750 €
- Uso privado: 25 000 € cae en el tramo de más de 21 000 € y hasta 32 620 €, así que 50 %
- Retribución en especie: 50 % × 5750 € = 2875 € al año
Nada de esa cadena es un kilómetro. Hagas 5000 km o 50 000 km con ese coche, la cifra es la misma.
Lo que lleva el empleador en su lugar: un registro de flota
Para un coche de empresa, el empleador lleva un registro de flota (fleet register) con todos los coches que posee, alquila o tiene en leasing, "irrespective of whether they use them to provide fringe benefits". Para cada coche, las directrices de la Malta Tax and Customs Administration enumeran:
- la matrícula, la marca y el modelo;
- el año de la primera matriculación y, para una importación de segunda mano, también "the year of first registration outside Malta";
- el valor como nuevo;
- si el coche es "owned by the employer, or leased or hired";
- el beneficiario, "indicating also if he is a salesman or support person";
- dónde se guarda el coche, "if car is garaged/kept overnight by the employer".
No tiene ningún campo de distancia.
Cuenta dónde duerme el coche, no cuánto recorre
La rule 9(2) dice que hay uso privado "shall be deemed" en cualquiera de cuatro circunstancias:
- (a) el coche está a tu disposición exclusiva;
- (b) está habitualmente a tu disposición fuera del horario de trabajo;
- (c) está "regularly kept overnight or during weekends…in any place which is not the business premises of the provider of the benefit or within 100 meters thereof";
- (d) se usa habitualmente para fines no relacionados directamente con tu empleo.
Es una presunción legal, y la Rule no da ninguna vía general para rebatirla con pruebas. Solo da dos salidas:
- Rule 9(3): el apartado (c), y solo el (c), no se aplica a un empleado obligado a usar el coche "wholly in the performance of his duties as a messenger or a driver". Las directrices lo limitan a los conductores "not permitted to use the vehicle outside working hours".
- Rule 9(4): el uso no es privado si el Commissioner determina que es un uso oficial.
Las directrices advierten: "Penalties will apply in cases where the private use element of cars is not properly certified."
De nuevo, el criterio de la (c) es un lugar, no una distancia. Y un coche aprobado según la rule 14(2) sigue presumiéndose de uso privado; simplemente ese uso privado se valora al 0 %.
El 0 % por uso point to point: tres condiciones
La rule 14(2) fija el porcentaje de uso privado en el 0 % cuando se cumplen las tres:
- (a) El valor del vehículo "does not exceed €16,310".
- (b) El coche está "used wholly or mainly for point to point services by an employee who is a salesman or a support person in the performance of his duties", o para "such other similar services as may be approved by the Commissioner".
- (c) El Commissioner "approves in writing the applicability of this rule to that case".
Con el 0 %, el multiplicador de uso privado de la rule 10 es cero, así que el valor del coche como retribución en especie según la rule 10 es 0 €.
Qué significa «point to point»
La Rule no lo define. Las directrices dan una presunción, no un criterio: un servicio point to point (de punto a punto) "is presumed to exist when the relevant car is heavily used for business purposes such as in the case when an employee is required to deliver goods or services or provide transport to clients and other employees".
Ni las Rules, ni las directrices, ni la página de servicio del gobierno fijan un porcentaje o una distancia para «mainly» o «heavily used». «Wholly or mainly» describe cómo se conduce de verdad el coche. Es el único punto de las reglas maltesas sobre coches de empresa en el que la cuestión son los propios trayectos. La Rule no menciona ningún registro para ello. Un registro de cada trayecto, con su motivo y su destino, es la prueba de ese patrón que puedes poner delante de alguien.
Quién lo solicita, y con qué
Las directrices dicen que "the employer is required to apply". La página de servicio del gobierno se titula "Fringe Benefits - Application for a Reduced Rate for Point to Point Service or Delivery". Indica como requisito "Employers.", como método "Fill in the online form and submit." y como plazo de resolución "1 day". Las directrices llaman a esta solicitud Form FB2. El formulario está detrás de un acceso con eID o credenciales de empresa, así que no es público qué pide ni qué pruebas quiere.
¿0 % o 20 %? Prevalece la Rule
Las propias directrices de la administración tributaria se contradicen aquí. El texto sobre point to point dice que el porcentaje de uso privado se reduce al 0 %, y lo mismo dice la página de servicio actual. La descripción del Form FB2 en el apéndice de las directrices dice 20 %.
La Rule lo zanja. La propia rule 14(2) fija el 0 %, y la rule 47(1) da efecto a las directrices solo "to the extent that they are not in conflict with any rules prescribed". Donde las directrices dicen 20 %, chocan con la Rule, y rige el 0 % de la Rule.
Furgonetas, motos y vehículos pesados
La rule 16 dice que el uso privado de una furgoneta, una moto, un vehículo de más de 3500 kg o un vehículo adaptado para una persona con discapacidad grave "shall be deemed to have no value". La rule 8 los saca de la definición de «vehicle». Si tu vehículo de trabajo es uno de estos, los porcentajes anteriores no se aplican a su uso privado.
Cuánto tiempo conservar los registros
Ninguna regla menciona un registro de uso point to point. Pero la rule 48(1) exige "proper and sufficient records" para determinar "the categorisation, valuation and tax treatment" de una retribución, y el 0 % cambia la valoración. Los registros que muestran un uso point to point «wholly or mainly» entran, por tanto, en la rule 48, y la rule 48(3) dice que "shall be kept for a period of not less than 6 years". Es una deducción a partir de la redacción general de la Rule, no un pasaje que nombre estos registros.
Si usas tu propio coche
Si conduces tu propio coche para trabajar y te pagan por kilómetro, es otro régimen con otro filo. El reembolso escapa al tratamiento de retribución en especie solo hasta 35 céntimos por kilómetro, y solo con un registro del motivo, el destino y la distancia de cada trayecto. Si falla una condición, tributa todo el pago. Mira los 35 céntimos de Malta son todo o nada y, para las columnas en sí, una plantilla de registro de kilometraje para Malta.
¿Te pagan una asignación en efectivo para el coche? Mira asignación para el coche o kilometraje en Malta. Si eres administrador y conduces para tu propia sociedad, mira el kilometraje del administrador en Malta.
Antes de que el empleador solicite el 0 %
- Compara el valor del coche con 16 310 €.
- Comprueba que el conductor es un vendedor o un técnico de apoyo (salesman or support person), y que el registro de flota lo dice.
- Ten claro si el coche se usa wholly or mainly point to point, y poder demostrarlo trayecto a trayecto.
- Lo solicita el empleador en línea; el 0 % necesita la aprobación por escrito del Commissioner.
- Anota dónde se guarda el coche por la noche y los fines de semana, por la rule 9(2).
- Conserva los registros al menos seis años (rule 48, por deducción).
Cómo te lo pone más fácil DriveHub
Para el coche de empresa corriente, DriveHub no cambia nada en la cifra de la retribución en especie, porque sale del valor del coche. Donde ayuda es en el caso point to point, en el que los trayectos son la prueba.
Con el acceso a la ubicación en «Siempre», DriveHub registra todos tus trayectos en segundo plano, y si alguna vez se le escapa uno, te avisa. DriveHub clasifica la mayoría de los trayectos como Trabajo o Personal según tus lugares, tus rutas anteriores y tu horario laboral, y te pregunta por el resto en Por revisar.
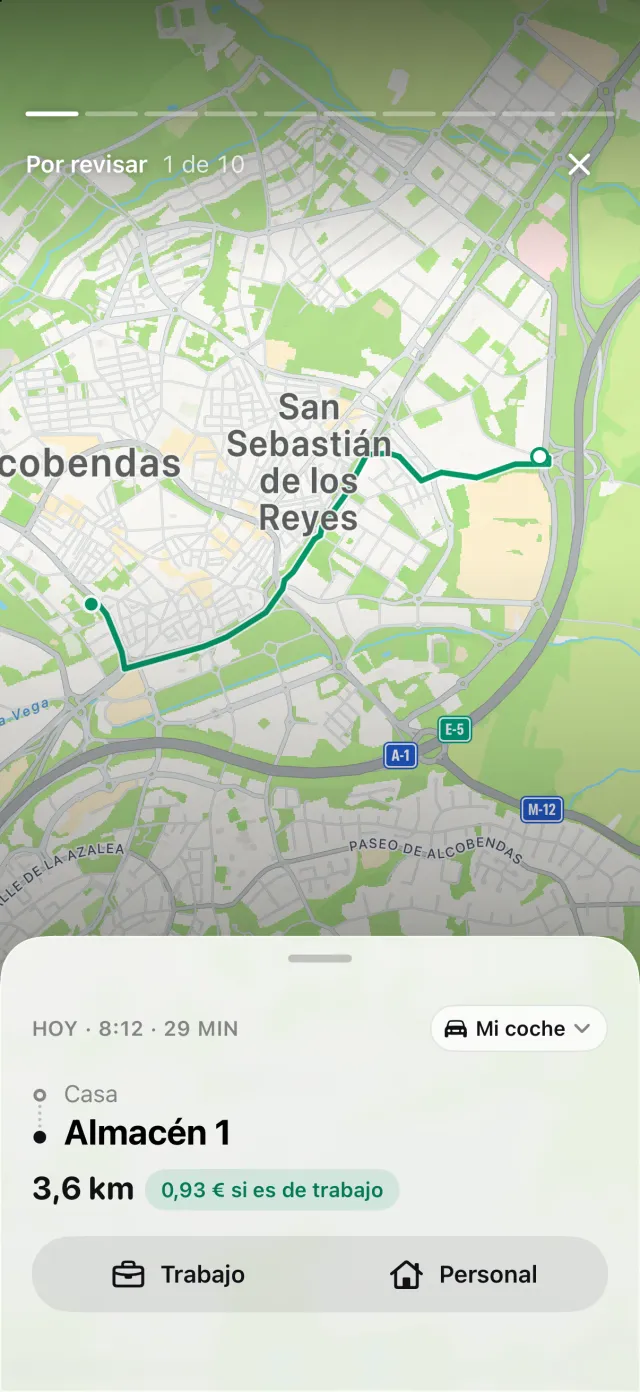
Para Malta, el informe imprime los tres datos en cada fila: el motivo que escribiste con tus propias palabras, el destino y la distancia. Informes muestra el reparto entre trabajo y uso personal de un día, una semana, un mes, un trimestre o un año, así que cuánto de lo que se conduce el coche es trabajo tiene cifras detrás.
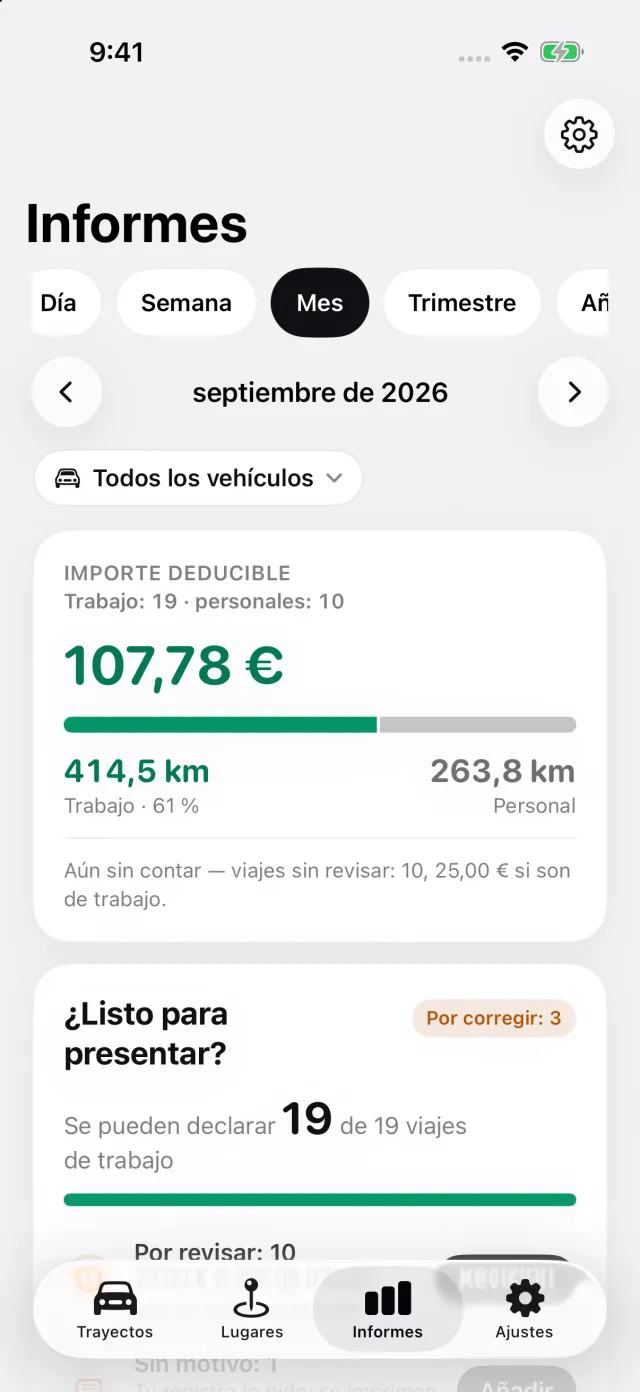
Dónde se detiene DriveHub: no conoce el valor del coche, no calcula la retribución en especie y no decide si tu conducción cuenta como point to point. No solicita el tipo reducido ni envía nada a tu empleador ni al Commissioner. Exportar un informe requiere DriveHub Pro.
DriveHub está en el App Store para iPhone. Las reglas de Malta están en la página de Malta. Configurar el registro automático lleva unos minutos, una sola vez.
Esta página recoge lo que dicen las propias Rules y cita el precepto para que puedas comprobarlo. No es asesoramiento fiscal y no conoce tu situación. Cuando hay dinero de por medio, pregunta a tu asesor — y lleva el registro.
La norma completa, con los textos de los que procede: Malta: requisitos del registro de kilometraje.
Para leer más
- Un céntimo por encima de 35, o un trayecto sin anotar, y todo el reembolso es una retribución en especie
- Asignación para el coche o kilometraje en Malta: una cantidad fija, o 35 céntimos por kilómetro con un registro
- Kilometraje del administrador de tu propia sociedad maltesa: los 35 céntimos siguen exigiendo un registro