 DriveHub
Vodič za državu · Ujedinjeno Kraljevstvo · 6 min
Primitak od goriva za službeni automobil: vratite svaku privatnu milju do 6. srpnja
Uz službeni automobil dobivate i gorivo, a dio milja je vaš. Vratite li trošak svake privatne milje do 6. srpnja, primitak od goriva iznosi nula. Vratite li manje, oporezuje vas se kao da gorivo vrijedi 29 200 £ puta postotak vašeg automobila.

Kratki odgovor
- Oporezuje li se privatno gorivo? Da. Ako tvrtka plaća gorivo koje trošite privatno, oporezuje vas se na primitak od goriva (car fuel benefit): postotak vašeg automobila od 29 200 £ za 2026-27.
- Kako to izbjeći? Morate biti obvezni vratiti cijeli trošak privatnog goriva i vratiti ga najkasnije 6. srpnja nakon porezne godine.
- Pomaže li djelomičan povrat? Ne. Primitak se može umanjiti po vremenu, nikad po iznosu.
- Je li dolazak na posao privatan? Jest. Put od kuće do stalnog mjesta rada nije poslovno putovanje.
- Koliko vratiti? Vaše privatne milje × Advisory Fuel Rate (ili viši iznos), svaku milju po iznosu koji je vrijedio kad je prijeđena.
- Isplati li se povrat? Primjerice, uz benzinski automobil od 25% (1401–2000 ccm, 17p po milji) porezni obveznik na stopi od 20% štedi povratom do otprilike 8590 privatnih milja godišnje.
- Potpuno električni automobil? Električna energija za ovaj primitak nije gorivo. Nemate što vraćati.
Što je primitak od goriva
ITEPA 2003 s. 149(1) primjenjuje se kad je "fuel is provided for a car by reason of an employee's employment": "the cash equivalent of the benefit of the fuel is to be treated as earnings". Prema s. 149(3)(d) računa se i plaćanje "any sum ... in respect of expenses incurred in providing fuel for the car", pa se računaju i naknađeni računi za gorivo.
s. 150(1) određuje iznos: "The cash equivalent of the benefit of the fuel is the appropriate percentage of £29,200." Postotak je onaj samog automobila (s. 150(2)). Iznos od 29 200 £ nov je za 2026-27 (SI 2025/1254, umjesto 28 200 £).
U formuli nema vaših privatnih milja. Deset privatnih milja godišnje i deset tisuća daju isti primitak.
Primitak nula: vratite sve do 6. srpnja
s. 151(1): "The cash equivalent of the benefit of the fuel is nil if condition A or B is met." Uvjet B je gorivo "made available only for business travel".
Uvjet A, s. 151(2): "(a) in the tax year in question, the employee is required to make good to the person providing the fuel the whole of the expense incurred by that person in connection with the provision of the fuel for the employee's private use, and (b) the employee does make good that expense on or before 6 July following that tax year."
Moraju vrijediti oba dijela:
- Morate biti obvezni vratiti. Dobrovoljno plaćanje, bez dogovora s poslodavcem, ne ispunjava (a).
- Morate vratiti cijeli iznos. Vratiti većinu ne ispunjava ništa.
Za 2026-27, koja završava 5. travnja 2027., rok je 6. srpnja 2027.
Privatna je svaka milja koja nije poslovno putovanje
s. 118(2) za ta pravila definira "private use" kao "any use other than for the employee's business travel (see section 171(1))". s. 171(1) poslovnim putovanjem smatra putovanje čiji je trošak odbitan prema ss. 337 do 342 i još nekoliko odredaba. s. 338(2)–(3) izuzima "ordinary commuting": putovanje između "the employee's home and a permanent workplace".
Vožnja do vašeg uobičajenog ureda dakle je privatna milja i ulazi u povrat. Putovanje do privremenog mjesta rada je poslovno; vidi dolazak na posao ili privremeno mjesto rada.
Dio godine se može računati, dio troška ne može
Jedino umanjenje je po vremenu. s. 152(2) primitak umanjuje "proportionately" za dane bez dostupnog goriva, s gorivom samo za poslovne vožnje ili s punim povratom do 6. srpnja. Ali s. 152(3): "The fact that any of the conditions specified in subsection (2) is met for part of a tax year is to be disregarded if there is a time later in that year when none of those conditions is met."
Redoslijed je dakle važan. Prestanete li s privatnim gorivom u listopadu i ostane li tako, primitak se umanjuje po danima. Vraćate li trošak od travnja do rujna, a zatim zadržite gorivo i prestanete vraćati, primitak se uopće ne umanjuje.
Koliko je „cijeli iznos“: privatne milje × Advisory Fuel Rate
HMRC-ova stranica Advisory fuel rates (ažurirana 21. kolovoza 2026.) daje mjerilo:
"There will be no fuel benefit charge if you correctly record all private travel mileage and use the correct rate (or higher), to work out how much your employees must repay you for fuel used for private travel."
Ključne su riječi all private travel mileage. Privatna vožnja koja nedostaje u knjizi vožnje gorivo je koje nitko nije vratio, pa povrat može ostati ispod „cijelog iznosa“, a tada uvjet A nije ispunjen.
Niži iznos prolazi samo ako i dalje pokriva sve: "You will not need to use the advisory rates where you can show that employees cover the full cost of private fuel by repaying at a lower mileage rate." I: "Hybrid cars are treated as either petrol or diesel cars for advisory fuel rates."
Iznosi se mijenjaju svako tromjesečje
"HMRC reviews rates quarterly on: 1 March; 1 June; 1 September; 1 December". Od 1. rujna 2026.:
| Gorivo | Obujam motora | Po milji |
|---|---|---|
| Benzin | do 1400 ccm | 14p |
| Benzin | 1401–2000 ccm | 17p |
| Benzin | iznad 2000 ccm | 27p |
| Dizel | do 1600 ccm | 15p |
| Dizel | 1601–2000 ccm | 16p |
| Dizel | iznad 2000 ccm | 22p |
Iznosi za autoplin (LPG) nalaze se na istoj stranici. "You can use the previous rates for up to 1 month from the date any new rates apply." Da biste svaku milju vrednovali iznosom njezina tromjesečja, jedan godišnji zbroj nije dovoljan: morate znati kada su privatne milje prijeđene.
Je li povrat troška privatnog goriva jeftiniji od primitka?
Ovo je računica, a ne pravilo. Uzmimo benzinski automobil od 25% (primjer; koristite postotak svog automobila), 1401–2000 ccm, po 17p po milji.
- Primitak: 25% × 29 200 £ = 7300 £, oporezovano po 20% = 1460 £, ili po 40% = 2920 £.
- Prag isplativosti uz 20%: 1460 £ ÷ 0,17 £ = otprilike 8590 milja.
- Prag isplativosti uz 40%: 2920 £ ÷ 0,17 £ = otprilike 17 180 milja.
Jedna primjerna godina. Povrat za 5000 privatnih milja stoji 5000 × 0,17 £ = 850 £, naspram 1460 £ poreza uz 20%. Povrat štedi 610 £. Iznad praga isplativosti jeftiniji je primitak.
Postoji li primitak od goriva za električni službeni automobil?
Ne. s. 149(4): "References in this section to fuel do not include any facility or means for supplying electrical energy or any energy for a car which cannot in any circumstances emit CO2 by being driven." Iznosi za električna vozila na stranici AFR, 7p za punjenje kod kuće i 15p za javno punjenje, služe za naknadu poslovnih milja, a ne za povrat privatnih.
Ako gorivo kupujete sami i tražite olakšicu, upute uz P87 kažu da koristite "your actual fuel costs, not any set mileage rates". Čuvajte račune. Vozite li umjesto toga vlastiti automobil? Vidi vlastiti automobil za posao.
Od travnja 2027.: primici kroz obračun plaće, isti 6. srpnja
HMRC-ove privremene upute o obračunu primitaka kroz plaću stavljaju "company cars; car fuel" u prvu fazu, koja bi trebala početi 6. travnja 2027. Rok ostaje isti: "Employees have until 6 July, following the end of the tax year, to make good."
Propisi kojima obračun kroz plaću postaje obvezan još su u nacrtu. Konačne upute za prvu fazu očekuju se s jesenskim proračunom (Autumn Budget) 28. listopada 2026.
Prije 6. srpnja
- Dogovor s poslodavcem vas obvezuje da vratite trošak privatnog goriva.
- Svaka privatna vožnja u godini, uključujući dolaske na posao, nalazi se u knjizi vožnje.
- Svaka privatna milja vrednovana je po AFR-u za vaš automobil, za tromjesečje u kojem je prijeđena.
- Povrat stiže poslodavcu najkasnije 6. srpnja.
- Ako ste s privatnim gorivom prestali tijekom godine, tako je i ostalo.
- Tražite i poslovne milje? Provjerite što HMRC traži da vaša knjiga vožnje pokazuje.
Kako DriveHub to olakšava
Primitak od goriva ovisi o vašim privatnim miljama, svima, raspoređenima po tome kada su prijeđene.
Uz pristup lokaciji postavljen na „Uvijek“ DriveHub u pozadini bilježi svaku vožnju — a ako ikad neku propusti, to vam i kaže. Pravilo za mjesto, vaše ranije vožnje istom rutom i vaše radno vrijeme mnoge vožnje sami razvrstaju kao Poslovno ili Privatno. Ostale čekaju pod Za provjeru, pa se nijedna ne izgubi između to dvoje. Radno vrijeme može dolazak na posao unutar tog vremena razvrstati kao Poslovno; pravilo Privatno za vaš ured to sprječava, jer vlastito pravilo mjesta uvijek ima prednost.
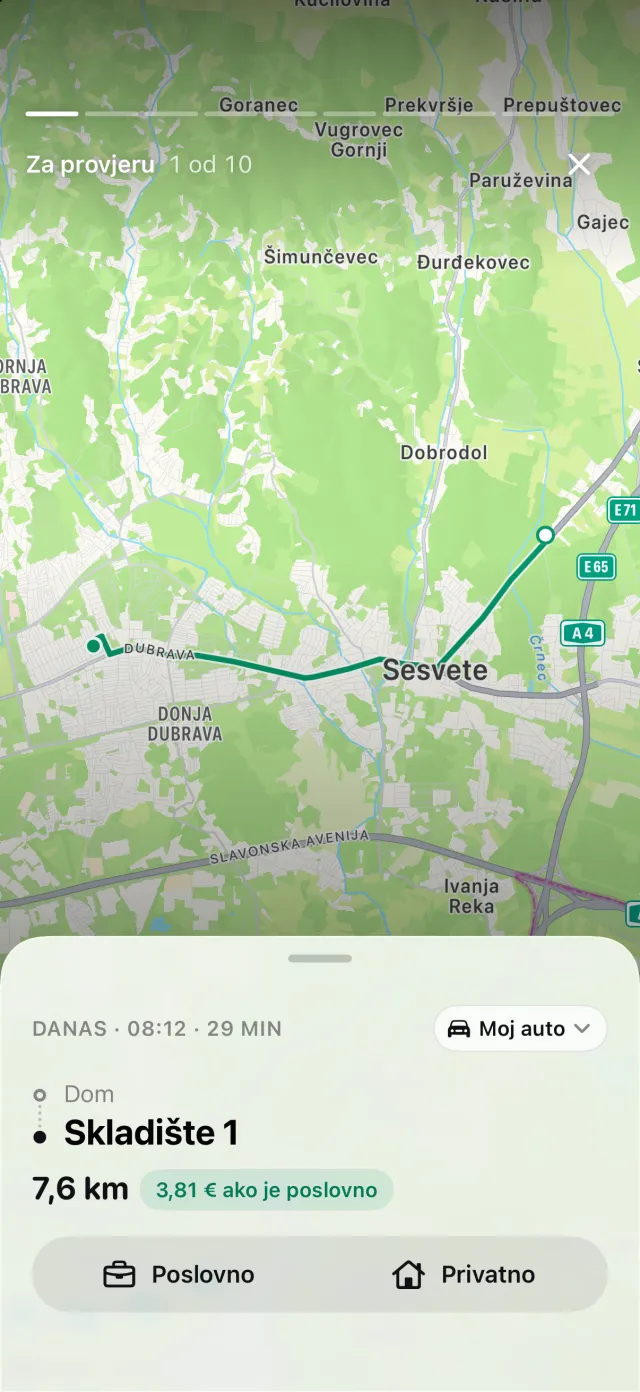
Ako je vaš iPhone zabilježio vožnju automobilom kojoj nema odgovarajuće vožnje, na kartici Vožnje pojavljuju se Propuštene vožnje, a Vrati obnavlja rutu. Privatna vožnja koja se nije zabilježila upravo je ona zbog koje bi vaš povrat bio premalen.
Izvješća prikazuju poslovne i privatne milje za bilo koje razdoblje ili raspon koji odaberete, za jedno vozilo ili sva. Odaberite raspon koji odgovara razdoblju AFR-a, primjerice od 1. rujna do 30. studenoga. Iznos Privatno je onaj koji množite iznosom za to razdoblje.
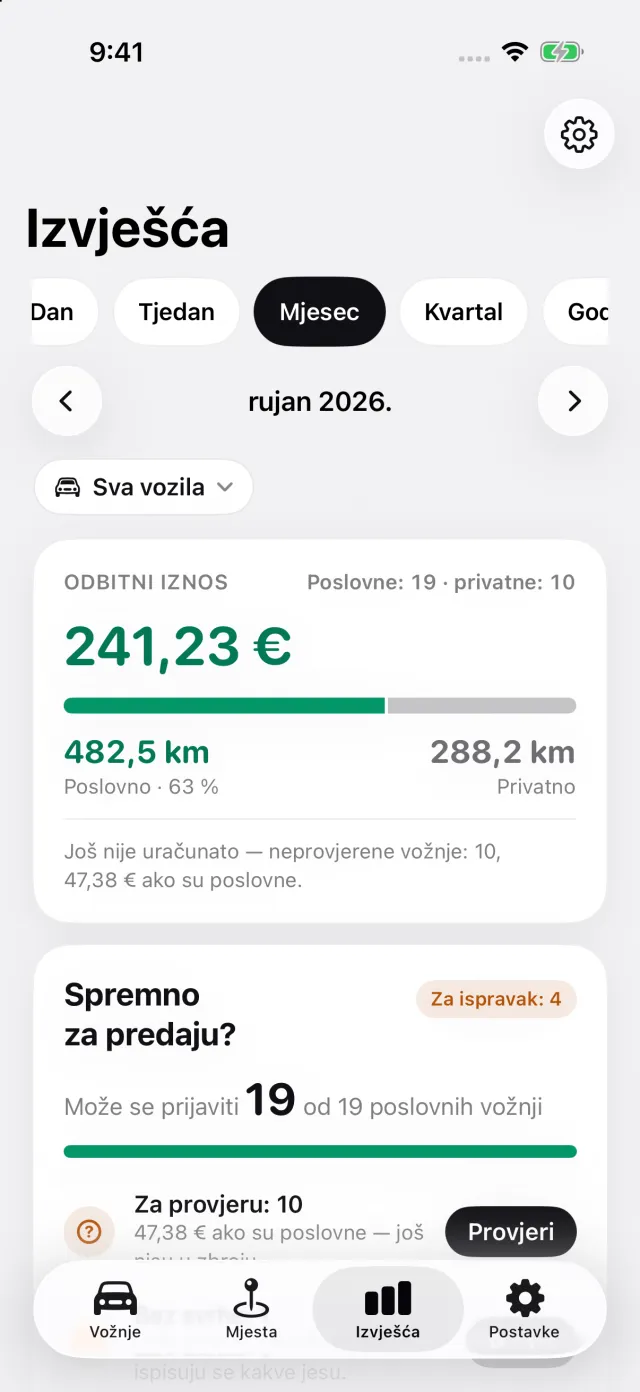
Gdje DriveHub staje: ne zna obvezuje li vas poslodavac na povrat, nikome ništa ne vraća i ne odlučuje je li povrat povoljniji od primitka.
DriveHub je u App Storeu za iPhone. Britanska pravila i iznosi nalaze se na stranici za UK. Postavljanje automatskog bilježenja traje nekoliko minuta, jednom. Papir, tablice i aplikacije uspoređuje članak četiri načina vođenja evidencije vožnji.
Ova stranica prenosi ono što kažu HMRC i propisi, s navodom izvora kako biste mogli provjeriti. Nije porezni savjet i ne poznaje vašu situaciju. Kad je riječ o novcu, pitajte svog knjigovođu ili poslodavčevu službu za plaće — i ponesite knjigu vožnje.
Cijelo pravilo s propisima iz kojih proizlazi: Ujedinjeno Kraljevstvo: zahtjevi za evidenciju kilometraže.