 DriveHub
Maaopas · Yhdistynyt kuningaskunta · 6 min
Työsuhdeauton polttoaine-etu: maksa jokainen yksityismaili takaisin 6. heinäkuuta mennessä
Työsuhdeautoosi kuuluu polttoaine, ja osa maileista on omiasi. Maksa jokainen yksityismaili takaisin 6. heinäkuuta mennessä, niin polttoaine-etu (car fuel benefit) on nolla. Maksa vähemmän, niin sinua verotetaan kuin polttoaine olisi arvoltaan 29 200 £ kertaa autosi prosenttiluku.

Lyhyt vastaus
- Verotetaanko yksityisajojen polttoainetta? Kyllä. Jos yritys maksaa polttoaineen, jonka käytät yksityisesti, sinua verotetaan polttoaine-edusta (car fuel benefit): autosi prosenttiosuus 29 200 £:sta verovuonna 2026-27.
- Miten sen välttää? Sinut on velvoitettava maksamaan yksityisajojesi polttoaineen koko kustannus takaisin, ja se on maksettava viimeistään verovuotta seuraavana 6. heinäkuuta.
- Auttaako osittainen takaisinmaksu? Ei. Etua voi pienentää ajan, ei koskaan määrän perusteella.
- Onko työmatkani yksityisajoa? On. Matka kotoa pysyvälle työpaikalle ei ole työmatkustusta (business travel).
- Paljonko maksan takaisin? Yksityismailisi × Advisory Fuel Rate (tai korkeampi luku), jokainen maili sillä luvulla, joka oli voimassa, kun se ajettiin.
- Kannattaako takaisinmaksu? Esimerkiksi 25 %:n bensiiniautolla (1401–2000cc, 17p maililta) 20 %:n veroprosentilla maksava säästää maksamalla takaisin noin 8 590 yksityismailiin asti vuodessa.
- Täyssähköauto? Sähkö ei ole tässä edussa polttoainetta. Takaisin maksettavaa ei ole.
Mikä polttoaine-etu on
ITEPA 2003 s. 149(1) koskee tilannetta, jossa "fuel is provided for a car by reason of an employee's employment": "the cash equivalent of the benefit of the fuel is to be treated as earnings". S. 149(3)(d):n mukaan myös "any sum ... in respect of expenses incurred in providing fuel for the car" maksaminen lasketaan, joten myös korvatut polttoainekuitit lasketaan.
s. 150(1) määrää summan: "The cash equivalent of the benefit of the fuel is the appropriate percentage of £29,200." Prosenttiluku on auton oma (s. 150(2)). 29 200 £ on uusi verovuodesta 2026-27 alkaen (SI 2025/1254, aiemmin 28 200 £).
Kaavassa ei ole yksityisajojesi mailimäärää. Kymmenen yksityismailia vuodessa ja kymmenentuhatta tuottavat saman edun.
Nolla-arvoinen etu: maksa kaikki takaisin 6. heinäkuuta mennessä
s. 151(1): "The cash equivalent of the benefit of the fuel is nil if condition A or B is met." Ehto B on polttoaine, joka on "made available only for business travel".
Ehto A, s. 151(2): "(a) in the tax year in question, the employee is required to make good to the person providing the fuel the whole of the expense incurred by that person in connection with the provision of the fuel for the employee's private use, and (b) the employee does make good that expense on or before 6 July following that tax year."
Molempien osien on täytyttävä:
- Sinut on velvoitettava maksamaan takaisin. Vapaaehtoinen maksaminen ilman sopimusta työnantajasi kanssa ei täytä (a)-kohtaa.
- Sinun on maksettava takaisin kaikki. Suurimman osan maksaminen ei täytä mitään.
Verovuoden 2026-27, joka päättyy 5. huhtikuuta 2027, määräpäivä on 6. heinäkuuta 2027.
Yksityistä on jokainen maili, joka ei ole työmatkustusta
s. 118(2) määrittelee näissä säännöissä "private use" -käytön niin, että se on "any use other than for the employee's business travel (see section 171(1))". s. 171(1) tekee työmatkustukseksi matkat, joiden kustannus on vähennyskelpoinen ss. 337–342:n ja muutaman muun pykälän nojalla. s. 338(2)–(3) rajaa pois "ordinary commuting": matkat "the employee's home and a permanent workplace" välillä.
Ajo tavalliseen toimistoosi on siis yksityismaili ja kuuluu takaisinmaksuun. Matka tilapäiselle työpaikalle on työmatkustusta; katso työmatka vai tilapäinen työpaikka.
Osa vuodesta voi lukea, osa kustannuksesta ei
Ainoa pienennys tehdään ajan perusteella. s. 152(2) pienentää etua "proportionately" niiltä päiviltä, joina polttoainetta ei ollut käytettävissä, se oli vain työajoihin tai se maksettiin kokonaan takaisin 6. heinäkuuta mennessä. Mutta s. 152(3): "The fact that any of the conditions specified in subsection (2) is met for part of a tax year is to be disregarded if there is a time later in that year when none of those conditions is met."
Järjestyksellä on siis väliä. Lopeta yksityisajojen polttoaine lokakuussa ja pidä se lopetettuna, niin etu pienenee päivien mukaan. Maksa takaisin huhtikuusta syyskuuhun, pidä sitten polttoaine ja lopeta takaisinmaksu, niin etu ei pienene lainkaan.
Paljonko "kaikki" on: yksityismailit × Advisory Fuel Rate
HMRC:n Advisory fuel rates -sivu (päivitetty 21. elokuuta 2026) antaa mittapuun:
"There will be no fuel benefit charge if you correctly record all private travel mileage and use the correct rate (or higher), to work out how much your employees must repay you for fuel used for private travel."
Painavimmat sanat ovat all private travel mileage. Ajopäiväkirjasta puuttuva yksityisajo on polttoainetta, jota kukaan ei maksanut takaisin, joten takaisinmaksu voi jäädä "kaikesta" vajaaksi, ja silloin ehto A ei täyty.
Alempi luku kelpaa vain, jos se silti kattaa kaiken: "You will not need to use the advisory rates where you can show that employees cover the full cost of private fuel by repaying at a lower mileage rate." Ja "Hybrid cars are treated as either petrol or diesel cars for advisory fuel rates."
Luvut muuttuvat neljännesvuosittain
"HMRC reviews rates quarterly on: 1 March; 1 June; 1 September; 1 December". 1. syyskuuta 2026 alkaen:
| Polttoaine | Moottorin koko | Maililta |
|---|---|---|
| Bensiini | 1400cc tai alle | 14p |
| Bensiini | 1401–2000cc | 17p |
| Bensiini | yli 2000cc | 27p |
| Diesel | 1600cc tai alle | 15p |
| Diesel | 1601–2000cc | 16p |
| Diesel | yli 2000cc | 22p |
Nestekaasun (LPG) luvut ovat samalla sivulla. "You can use the previous rates for up to 1 month from the date any new rates apply." Jotta jokainen maili hinnoitellaan oman neljänneksensä luvulla, yksi vuoden kokonaismäärä ei riitä: sinun on tiedettävä, milloin yksityismailit ajettiin.
Onko yksityisajojen polttoaineen takaisinmaksu edullisempaa kuin polttoaine-etu?
Tämä on laskutoimitus, ei sääntö. Otetaan bensiiniauto, jonka prosenttiluku on 25 % (esimerkki; käytä oman autosi prosenttilukua), 1401–2000cc, 17p maililta.
- Etu: 25 % × 29 200 £ = 7 300 £, verotettuna 20 %:lla = 1 460 £ tai 40 %:lla = 2 920 £.
- Kannattavuusraja 20 %:lla: 1 460 £ ÷ 0,17 £ = noin 8 590 mailia.
- Kannattavuusraja 40 %:lla: 2 920 £ ÷ 0,17 £ = noin 17 180 mailia.
Yksi esimerkkivuosi. 5 000 yksityismailin takaisinmaksu maksaa 5 000 × 0,17 £ = 850 £, kun vero 20 %:lla on 1 460 £. Takaisinmaksu säästää 610 £. Kannattavuusrajan yli etu on edullisempi.
Onko sähköisellä työsuhdeautolla polttoaine-etua?
Ei. s. 149(4): "References in this section to fuel do not include any facility or means for supplying electrical energy or any energy for a car which cannot in any circumstances emit CO2 by being driven." AFR-sivun sähköluvut, 7p kotilataukselle ja 15p julkiselle lataukselle, ovat työmailien korvaamiseen, eivät yksityismailien takaisinmaksuun.
Jos ostat polttoaineen itse ja haet vähennystä, P87:n ohjeet käskevät käyttämään "your actual fuel costs, not any set mileage rates". Säilytä kuitit. Ajatko sen sijaan omalla autollasi? Katso oman auton käyttö työajoihin.
Huhtikuusta 2027: edut palkanlaskennassa, sama 6. heinäkuuta
HMRC:n väliaikainen ohje etujen käsittelystä palkanlaskennassa sijoittaa "company cars; car fuel" vaiheeseen 1, jonka on määrä alkaa 6. huhtikuuta 2027. Määräpäivä säilyy: "Employees have until 6 July, following the end of the tax year, to make good."
Palkanlaskennan kautta käsittelyn pakolliseksi tekevät asetukset ovat vielä luonnoksia. Vaiheen 1 lopullinen ohje on luvassa Autumn Budgetin yhteydessä 28. lokakuuta 2026.
Ennen 6. heinäkuuta
- Sopimus työnantajasi kanssa velvoittaa sinut maksamaan yksityisajojen polttoaineen takaisin.
- Jokainen vuoden yksityisajo, työmatkat mukaan lukien, on ajopäiväkirjassa.
- Jokainen yksityismaili on hinnoiteltu autosi AFR-luvulla sen neljänneksen mukaan, jona se ajettiin.
- Takaisinmaksu on työnantajallasi viimeistään 6. heinäkuuta.
- Jos lopetit yksityisajojen polttoaineen kesken vuoden, se pysyi lopetettuna.
- Haetko vähennystä myös työmaileista? Tarkista, mitä HMRC vaatii ajopäiväkirjasta.
Miten DriveHub helpottaa tätä
Polttoaine-etu ratkeaa yksityismaileistasi, niistä kaikista, jaoteltuina sen mukaan, milloin ne ajettiin.
Kun sijainnin käyttöoikeus on Aina, DriveHub tallentaa jokaisen ajon taustalla — ja jos se joskus jättää ajon tallentamatta, se kertoo sen sinulle. Paikkaan liitetty sääntö, aiemmat ajosi samalla reitillä ja työaikasi merkitsevät monet matkat joko Työ- tai Yksityinen-matkoiksi. Loput odottavat kohdassa Tarkistettavat, joten yksikään ei katoa näiden kahden väliin. Työaika voi merkitä sen aikana ajetun työmatkan Työ-matkaksi; toimistollesi asetettu Yksityinen-sääntö estää sen, koska paikan oma sääntö voittaa aina.
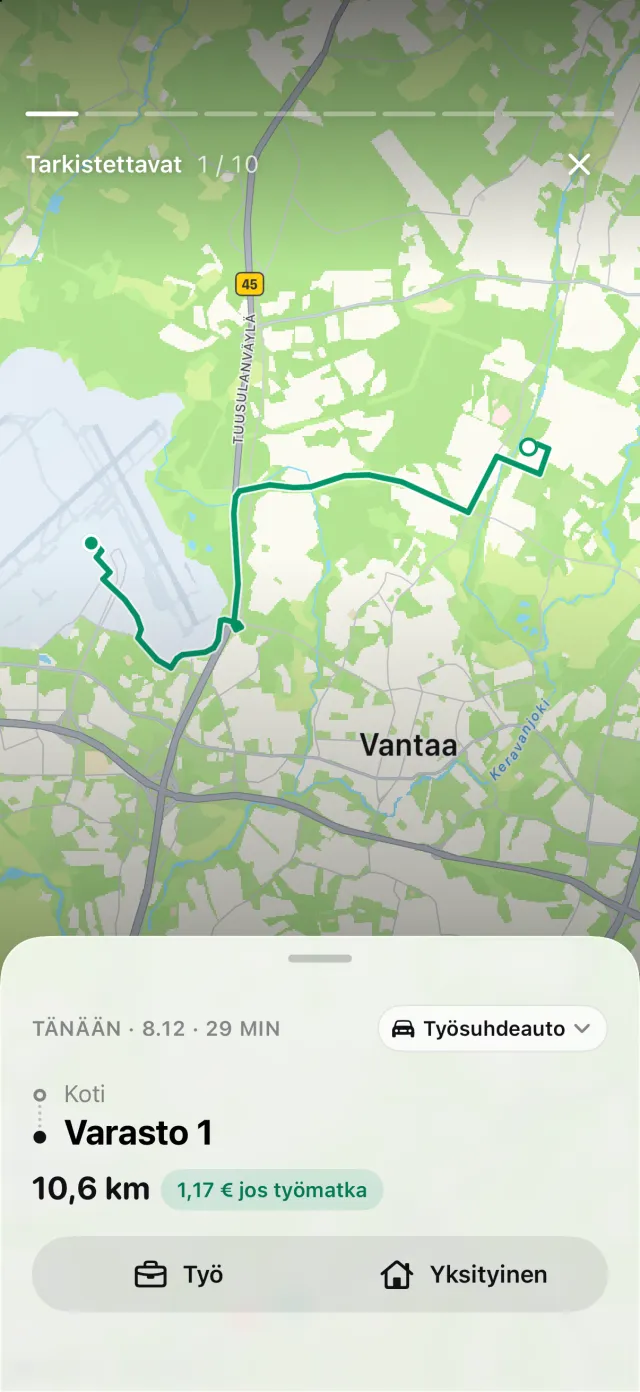
Jos iPhone kirjasi ajoa, jolle ei ole vastaavaa matkaa, Puuttuvat matkat näkyy Matkat-välilehdellä, ja Palauta rakentaa reitin uudelleen. Tallentumatta jäänyt yksityisajo on juuri se, joka jättäisi takaisinmaksusi vajaaksi.
Raportit näyttää työ- ja yksityismailit mille tahansa jaksolle tai itse valitsemallesi aikavälille, yhdelle ajoneuvolle tai kaikille. Valitse AFR-jaksoa vastaava aikaväli, esimerkiksi 1. syyskuuta – 30. marraskuuta. Yksityinen-luku on se, joka kerrotaan kyseisen jakson luvulla.
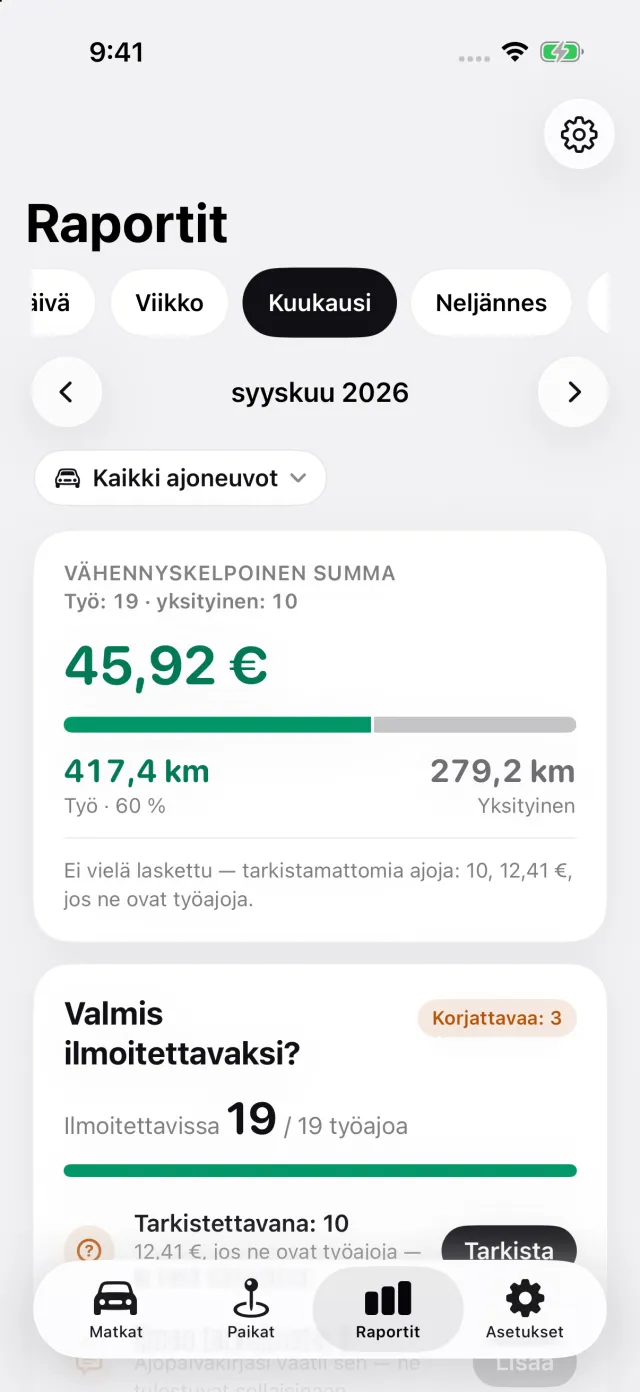
Mihin DriveHub ei ulotu: se ei tiedä, velvoittaako työnantajasi takaisinmaksuun, se ei maksa kenellekään mitään, eikä se ratkaise, onko takaisinmaksu edullisempi kuin etu.
DriveHub on App Storessa iPhonelle. Ison-Britannian säännöt ja luvut ovat Ison-Britannian sivulla. Automaattisen seurannan käyttöönotto vie muutaman minuutin, kerran. Paperia, taulukoita ja sovelluksia vertaillaan artikkelissa neljä tapaa pitää ajopäiväkirjaa.
Tällä sivulla kerrotaan, mitä HMRC ja lainsäädäntö sanovat, ja ne mainitaan nimeltä, jotta voit tarkistaa asian. Tämä ei ole veroneuvontaa. Sivu ei voi ottaa huomioon tilannettasi. Kun rahasta on kyse, kysy kirjanpitäjältäsi tai työnantajasi palkanlaskennasta — ja ota ajopäiväkirja mukaan.
Koko sääntö lähteineen: Yhdistynyt kuningaskunta: ajopäiväkirjan vaatimukset.