 DriveHub
Vodič za državu · Ujedinjeno Kraljevstvo · 9 min
Službeni automobil, vlastito gorivo: poslovne milje po Advisory Fuel Rate
Vozite službeni automobil, ali gorivo kupujete sami. Poslodavac vam poslovne milje vraća po HMRC-ovu Advisory Fuel Rate, a zahtjev za poslovne milje službenim automobilom slijedi drukčija pravila nego za vlastiti automobil: nema 55p, nema Mileage Allowance Relief, a svaki porezni zahtjev koristi ono što je gorivo stvarno stajalo.

Kratki odgovor
- Koji iznos koristi moj poslodavac? HMRC-ov Advisory Fuel Rate (AFR), prema gorivu i obujmu motora. Od 1. rujna 2026. za benzinski automobil od 1401–2000 ccm iznosi 17p po milji.
- Mogu li dobiti 55p po milji? Ne. Priznati iznos od 55p i Mileage Allowance Relief vrijede za vaše vlastito vozilo; zakon službeno vozilo isključuje iz oboje.
- Koje se milje računaju? Samo poslovna putovanja. Vožnja između kuće i stalnog mjesta rada privatna je, čak i službenim automobilom.
- Plaćeno vam je manje od troška goriva ili ništa? Možete tražiti poreznu olakšicu na razliku: vaš stvarni trošak goriva za poslovne vožnje umanjen za ono što vam je poslodavac vratio. Ne AFR ni bilo koji drugi iznos po milji. Zahtjev se podnosi online, na obrascu P87 ili u prijavi Self Assessment.
- Plaćeno vam je više od AFR-a? Višak je oporeziva plaća s doprinosima Class 1 National Insurance, a ne pogodnost goriva (fuel benefit), sve dok isplate pokrivaju samo poslovne milje.
- Što čuvam? Knjigu vožnje poslovnih putovanja i račune za gorivo.
- Obrnuti slučaj? Ako poslodavac plaća gorivo, a vi vraćate privatne milje, vidi službeni automobil i gorivo za privatne vožnje.
Zašto se službenim automobilom ne plaća 55p po milji
Iznos od 55p propisan je u ITEPA 2003 s. 230(2): 55p za prvih 10 000 poslovnih milja od 2026-27, a 25p nakon toga. Određuje koliko poslodavac smije neoporezivo platiti za zaposlenikovo vlastito vozilo.
Službeni automobil je izvan toga dvostruko. Section 229(4) službeno vozilo isključuje iz neoporezivih isplata za milje. Section 231(3) isključuje ga iz Mileage Allowance Relief, zahtjeva koji podnosi vozač vlastitog automobila kad mu je plaćeno manje od 55p.
gov.uk kaže da 55p pokriva "the cost of owning and running your vehicle". U službenom automobilu za koji gorivo kupujete sami HMRC-ov iznos po milji je Advisory Fuel Rate. Ako je automobil vaš, pravila za 55p i zahtjev nalaze se u članku vlastiti automobil za posao; direktor u vlastitom automobilu obrađen je u članku direktor, vlastiti automobil.
Advisory Fuel Rate postoji upravo za ovaj slučaj
HMRC-ova stranica Advisory fuel rates (ažurirana 21. kolovoza 2026.) sama određuje svoj opseg:
"These rates only apply to employees using a company car. Use the rates when you either: reimburse employees for business travel in their company cars; need employees to repay the cost of fuel used for private travel. You must not use these rates in any other circumstances."
Prva namjena je vaša: vi kupujete gorivo, poslodavac nadoknađuje poslovne milje. Druga je zrcalni slučaj, obrađen u članku službeni automobil i gorivo za privatne vožnje. Tablica iznosa ista je u oba slučaja; ova je stranica ne ponavlja u cijelosti.
Što je važno za vaš zahtjev:
- Redak vašeg automobila. Iznos ovisi o gorivu i obujmu motora. Od 1. rujna 2026.: benzin 1401–2000 ccm je 17p, dizel 1601–2000 ccm je 16p. Cijela tablica nalazi se na HMRC-ovoj stranici.
- Hibridi. "Hybrid cars are treated as either petrol or diesel cars for advisory fuel rates."
- Potpuno električni. Stranica ima 7p po milji za punjenje kod kuće i 15p za javno punjenje, također za naknadu poslovnih milja. Ostatak električnog slučaja nalazi se u članku milje električnim automobilom.
- Mijenja se svako tromjesečje. "HMRC reviews rates quarterly on: 1 March; 1 June; 1 September; 1 December". Sljedeći pregled nakon iznosa od 1. rujna 2026. je 1. prosinca 2026.
- Mjesec prijelaznog razdoblja. "You can use the previous rates for up to 1 month from the date any new rates apply."
Svaki iznos vrijedi od određenog datuma, uz mjesec prijelaznog razdoblja za prethodni, pa se godina poslovnih milja ne vrednuje jednom brojkom. Prirodno je tumačenje da svaka milja dobiva iznos za razdoblje u kojem je prijeđena, što znači podjelu poslovnih milja po razdobljima.
Koje su milje službenim automobilom poslovne?
Po AFR-u se nadoknađuju samo poslovna putovanja, a zakon granicu povlači na istom mjestu kao za pogodnost goriva. Section 118(2) definira "private use" službenog automobila kao "any use other than for the employee's business travel (see section 171(1))". Section 171(1) poslovnim putovanjem smatra putovanje čiji bi trošak bio odbitan prema ss. 337 do 342.
Section 338(2) isključuje "the expenses of ordinary commuting", a s. 338(3) ga definira kao putovanje između "(a) the employee's home and a permanent workplace, or (b) a place that is not a workplace and a permanent workplace".
Dakle u praksi:
- Od kuće do uobičajenog ureda: privatno. Ne nadoknađuje se po AFR-u.
- Od ureda do klijenta i natrag: poslovno.
- Od kuće do privremenog mjesta rada: poslovno. Kad lokacija prestaje biti privremena (testovi od 24 mjeseca i 40%), objašnjava članak dolazak na posao ili privremeno mjesto rada.
Zašto dolazak na posao ne smije biti u zahtjevu
Isplata za gorivo može stvoriti pogodnost goriva. ITEPA s. 149(3)(d) smatra da je gorivo osigurano kad se "any sum is paid in respect of expenses incurred in providing fuel for the car". Prema s. 151(3), Condition B, oporezivi iznos je nula "if in the tax year in question the fuel is made available only for business travel".
Isplata po milji koja pokriva samo poslovne milje drži vas unutar Condition B. HMRC-ov priručnik granicu povlači ondje gdje ulazi dolazak na posao. EIM25690: "there will be a charge where, for example, the payments to the employee cover travel between home and the permanent workplace". Tada se primjenjuje cijela pogodnost goriva, a njezina je visina objašnjena u članku službeni automobil i gorivo za privatne vožnje.
Ako vam poslodavac plaća više od AFR-a
Iznos iznad AFR-a ne uvodi pogodnost goriva, sve dok su isplate samo za poslovna putovanja. HMRC-ova stranica o AFR-u: "If you pay rates that are higher than the advisory rates but cannot show that the fuel cost per mile is higher, there will be no fuel benefit charge if the mileage payments are only for business travel. Instead, you'll have to treat any excess as taxable profit and as earnings for Class 1 National Insurance purposes."
Višak se dakle oporezuje kao plaća, kroz obračun plaće. Poslodavac smije koristiti vlastiti viši iznos ako je trošak goriva po milji doista veći: "If your cars are more fuel efficient, or if the cost of business travel is higher than the guideline rates, you can use your own rates to reflect your situation." Na razini AFR-a ili ispod nje "there will be no taxable profit and no Class 1A National Insurance to pay."
Izračunati primjer
Ovo je računica, a ne pravilo. Vozite benzinski službeni automobil od 1,6 litre i sami kupujete svo gorivo. Od 1. rujna do 30. studenoga 2026. prijeđete:
- 1200 poslovnih milja (posjeti klijentima, privremena lokacija)
- 900 milja između kuće i stalnog ureda
Poslodavac vam poslovne milje nadoknađuje po AFR-u za to razdoblje:
- 1200 × 0,17 £ = 204 £
- 900 milja dolaska na posao: 0 £. Privatne su.
Po 55p, iznosu za vlastiti automobil, istih 1200 milja iznosilo bi 660 £. Taj iznos službenim automobilom nije dostupan, pa se 456 £ razlike ne može tražiti. Što možete tražiti, objašnjeno je niže: gorivo koje ste za te milje stvarno kupili, umanjeno za 204 £.
Od 1. prosinca 2026. poslovne milje vrednuju se po iznosu koji tada odredi HMRC, ili po prethodnom iznosu do mjesec dana.
Plaćeno vam je manje od troška goriva ili ništa: zahtjev HMRC-u
Ako vam poslodavac poslovno gorivo ne nadoknadi u cijelosti, za ostatak možete tražiti poreznu olakšicu. gov.uk: "You can claim tax relief on the money you've spent on fuel and electricity, for business trips in your company car." I: "If your employer reimburses some of the money, you can claim relief on the difference."
Pravilo za iznos nalazi se u HMRC-ovim uputama uz P87, pod Company vehicles:
"To work out how much to claim, you must use your actual fuel costs, not any set mileage rates published by us or any other organisation. Please attach a summary of your calculation with any claim."
To isključuje dva prečaca. Ne možete tražiti 55p po milji, a ne možete tražiti ni AFR. AFR je iznos po kojem poslodavac nadoknađuje troškove; vaš zahtjev gradi se iz računa.
Zahtjev je trošak goriva umanjen za ono što vam je vraćeno
Na obrascu P87 zahtjev za gorivo službenog automobila ide u odjeljak 7, Other expenses, a ne u odjeljak o miljama. Upute: "box 7.4 (Total expenses claimed) must equal box 7.2 (Amount of expense) minus box 7.3 (Amount repaid to you)." Dakle:
zahtjev = stvarni trošak goriva za poslovne vožnje − ono što vam je poslodavac za to platio
Ako vam je poslodavac platio više od troška poslovnog goriva, nemate što tražiti: možete tražiti "unless the amount reimbursed by your employer is more than your actual business fuel cost." Ostali troškovi vozila također otpadaju: "You cannot claim for any other general motor expenses such as MOT and tyres."
Podjela računa za gorivo: HMRC ne daje metodu
Vaši računi pokrivaju svaku milju, poslovnu i privatnu. HMRC ne kaže kako ih podijeliti. Traži "a summary of your calculation" i račune, a zahtjev pokriva samo poslovna putovanja. Dolazak na posao otpada: HMRC-ova online usluga kaže "You cannot claim for: money you spent to get to and from your normal place of work".
Jedan razuman izračun, koji je vaša računica, a ne HMRC-ova: poslovne milje ÷ sve milje × gorivo koje ste kupili. Knjiga vožnje daje oba broja milja.
Kako se podnosi zahtjev
- Online. HMRC-ova online usluga za troškove posla prima gorivo službenog automobila. Pod "Vehicles you use for work" pita "Do you want to claim money you spent on fuel for your company vehicle?" i je li vam poslodavac platio dio troškova. Primjenjuje iste granice od 2500 £ i za Self Assessment kao put poštom.
- Poštom, na obrascu P87, ako je zahtjev podnesen u roku od 4 godine od kraja porezne godine, ako "your total expenses claim for each tax year is £2,500 or less" i ako ste te godine platili porez (gov.uk). "We'll reject postal claims that do not use this form."
- U prijavi Self Assessment, ako je podnosite: "If you complete a Self Assessment tax return, you must claim through your tax return instead." Iznad 2500 £ godišnje i put preko P87 šalje vas u Self Assessment.
- Koliko unatrag: tekuća porezna godina i četiri prije nje (TMA 1970 s. 43(1)). Najstarija otvorena godina, 2022-23, zatvara se 5. travnja 2027.
Koliko olakšica vrijedi
Olakšica umanjuje vašu oporezivu plaću; nije povrat troška. gov.uk: "You'll get tax relief based on what you've spent and the rate at which you pay tax." Njegov primjer: "If you claim £60 and pay tax at a rate of 20% in that year, the amount you are entitled to is £12 (20% of £60)."
Ovo je računica, a ne pravilo. U poreznoj godini kupite goriva za 900 £ i prijeđete 3000 milja, od toga 2000 poslovno:
- Poslovno gorivo: 2000 ÷ 3000 × 900 £ = 600 £ (polje 7.2)
- Poslodavac vam je vratio 2000 × 0,17 £ = 340 £ po AFR-u, radi jednostavnosti uz jedinstvenih 17p (polje 7.3)
- Zahtjev: 600 £ − 340 £ = 260 £ (polje 7.4)
- Olakšica: 52 £ uz stopu od 20%, 104 £ uz 40%
Treba vam i porez od kojega se olakšica odbija: olakšica "cannot be more than the amount of tax you paid in that year."
Što čuvati
Ovdje dvije evidencije imaju različite zadaće.
Knjiga vožnje pokazuje koja su putovanja bila poslovna. HMRC-ov vodič za zaposlenike, 490, poglavlje 12, među evidencijama koje zaposlenici vode sami navodi "mileage details where they use a car (either their own or a company car) for business journeys". I: "Employees must be able to substantiate the statements they make." Što knjiga vožnje treba pokazivati za svako putovanje, objašnjava članak što HMRC traži da vaša knjiga vožnje pokazuje.
Računi za gorivo pokazuju stvarni trošak, a njega koristi zahtjev P87. Upute uz P87: "Provide copies of your fuel receipts as evidence." Uz njih čuvajte sažetak o tome kako ste podijelili račun.
Oboje čuvajte barem do prve godišnjice 31. siječnja koji slijedi nakon porezne godine (TMA 1970 s. 12B(2)(b)). Za 2026-27 to je 31. siječnja 2029. Ako vam se za tu godinu pošalje prijava Self Assessment, čuvajte ih dok HMRC više ne može otvoriti provjeru (enquiry) te prijave ili dok provjera ne završi, ovisno o tome što je kasnije.
Prije nego što pošaljete zahtjev
- Redak AFR-a za vaš automobil je ispravan: gorivo, obujam motora, a hibridi pod benzinom ili dizelom.
- Svaka poslovna milja vrednovana je iznosom za svoje razdoblje (tumačenje mjesečnog prijelaznog razdoblja sa stranice, a ne HMRC-ovo pravilo).
- U zahtjevu nema milja od kuće do ureda.
- Lokacije koje smatrate privremenima i dalje prolaze test od 24 mjeseca.
- Za zahtjev HMRC-u: računi, stvarni trošak goriva za poslovne vožnje, a ne iznos po milji, umanjen za ono što vam je poslodavac vratio.
- Kratak sažetak o tome kako ste račun za gorivo podijelili na poslovne i privatne milje.
Kako DriveHub to olakšava
I naknada po AFR-u i zahtjev P87 polaze od broja poslovnih milja, po razdoblju iznosa, bez dolaska na posao. Taj broj vrijedi koliko i knjiga vožnje iza njega.
Uz pristup lokaciji postavljen na „Uvijek“ DriveHub u pozadini bilježi svaku vožnju — a ako ikad neku propusti, to vam i kaže. Većinu vožnji sam razvrstava kao Poslovno ili Privatno prema vašim mjestima, prijašnjim rutama i radnom vremenu, a za ostale vas pita pod Za provjeru. Kad vas DriveHub pod Za provjeru pita za vožnju između kuće i ureda, odgovorite Put na posao. Dolazak na posao računa se kao privatan, pa ostaje izvan poslovnog zbroja.
Na kartici Izvješća odaberite službeni automobil i raspon koji odgovara razdoblju AFR-a, primjerice od 1. rujna do 30. studenoga; prikazuju se poslovne i privatne milje za taj raspon. Unesite gorivo i obujam motora službenog automobila, i DriveHub svaku poslovnu vožnju vrednuje po Advisory Fuel Rate koji je vrijedio na dan vožnje, tromjesečje po tromjesečje, pa se raspon koji prelazi 1. prosinca vrednuje po oba iznosa. Dok gorivo nije uneseno, iznos za automobil glasi Nije postavljeno. Ako vam poslodavac ne plaća ništa za gorivo, DriveHub ne prikazuje iznos po AFR-u: taj zahtjev koristi stvarni trošak. Za zahtjev HMRC-u raspon koji obuhvaća poreznu godinu daje poslovne i ukupne milje za podjelu računa za gorivo.
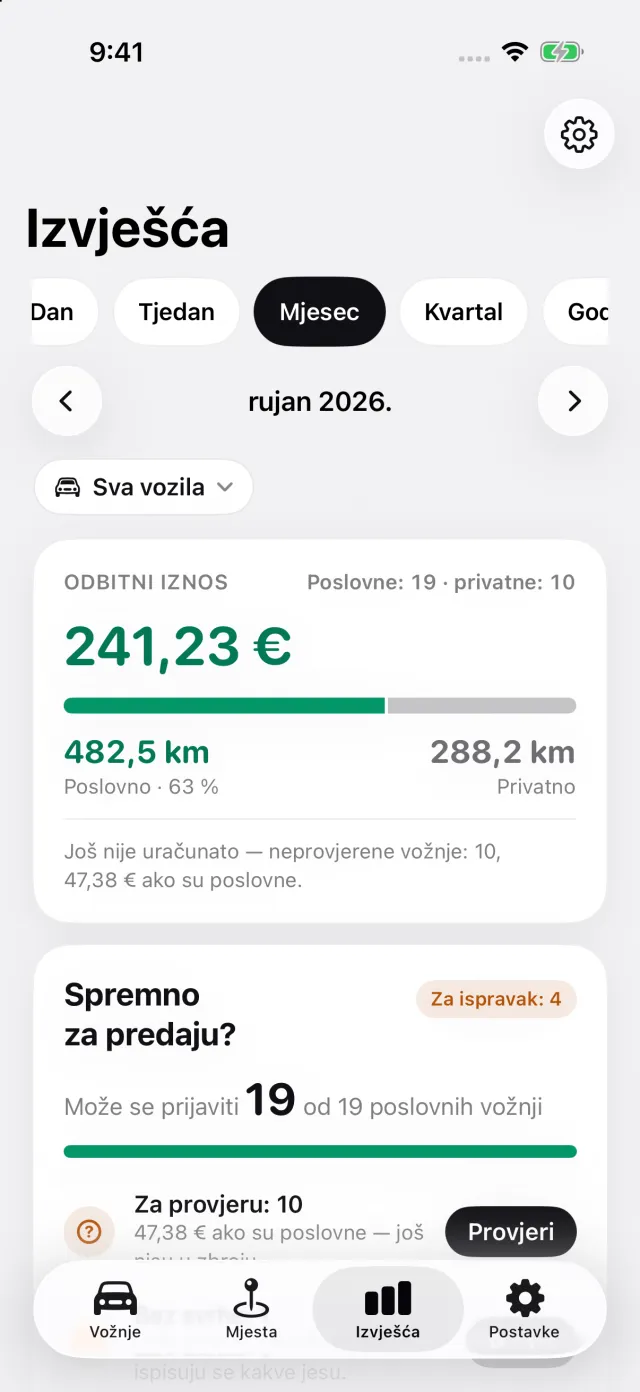
Gdje DriveHub staje: ne čuva vaše račune za gorivo, ne dijeli račun za gorivo i ništa ne podnosi HMRC-u. Njegov iznos po AFR-u je ono što bi vam poslodavac vratio, a ne ono što tražite na obrascu P87, koji koristi stvarni trošak goriva. Svaku vožnju vrednuje po tromjesečju u koje pada i ne koristi mjesec prijelaznog razdoblja. Ne odlučuje je li neka lokacija stalno mjesto rada.
DriveHub je u App Storeu za iPhone. Britanska pravila i iznosi nalaze se na stranici za UK. Postavljanje automatskog bilježenja traje nekoliko minuta, jednom.
Ova stranica prenosi ono što kažu HMRC i propisi, s navodom izvora kako biste mogli provjeriti. Nije porezni savjet i ne poznaje vašu situaciju. Kad je riječ o novcu, pitajte poslodavčevu službu za plaće ili svog knjigovođu — i ponesite knjigu vožnje.
Cijelo pravilo s propisima iz kojih proizlazi: Ujedinjeno Kraljevstvo: zahtjevi za evidenciju kilometraže.