 DriveHub
Riigijuhend · Ühendkuningriik · 6 min
Ametiauto kütuse erisoodustus: maksa iga erasõidu miil tagasi 6. juuliks
Ametiautoga käib kaasas kütus, ja osa miilidest on sinu omad. Maksa iga erasõidu miil 6. juuliks tagasi ja kütuse erisoodustus on null. Maksa vähem ja sind maksustatakse nii, nagu oleks kütus väärt 29 200 £ korda sinu auto protsent.

Lühidalt
- Kas erasõitude kütust maksustatakse? Jah. Kui ettevõte maksab kütuse eest, mida kasutad erasõitudeks, maksustatakse sind kütuse erisoodustusena (car fuel benefit): maksuaastal 2026-27 on see sinu auto protsent 29 200 £-st.
- Kuidas seda vältida? Sul peab olema kohustus maksta tagasi kogu erasõitude kütuse maksumus, ja pead selle tagasi maksma hiljemalt 6. juulil pärast maksuaasta lõppu.
- Kas osaline tagasimakse aitab? Ei. Maksu saab vähendada aja, mitte kunagi summa järgi.
- Kas kodu-töö sõit on erasõit? Jah. Sõit kodust alalisse töökohta ei ole tööalane sõit.
- Kui palju tagasi maksta? Erasõitude miilid × Advisory Fuel Rate (või kõrgem määr), iga miil selle määraga, mis kehtis selle sõitmise ajal.
- Kas tagasimaksmine tasub? Näiteks 25% bensiiniauto (1401–2000cc, 17p miili kohta) puhul säästab 20% maksumääraga maksja, kui maksab tagasi kuni umbes 8590 erasõidu miili aastas.
- Täiselektriline auto? Elekter ei ole selle maksu mõttes kütus. Tagasi pole midagi maksta.
Mis on kütuse erisoodustus
ITEPA 2003 s. 149(1) kehtib, kui "fuel is provided for a car by reason of an employee's employment": "the cash equivalent of the benefit of the fuel is to be treated as earnings". S. 149(3)(d) järgi loeb ka "any sum ... in respect of expenses incurred in providing fuel for the car" maksmine, nii et hüvitatud kütusetšekid lähevad samuti arvesse.
s. 150(1) paneb summa paika: "The cash equivalent of the benefit of the fuel is the appropriate percentage of £29,200." Protsent on auto enda oma (s. 150(2)). 29 200 £ on uus maksuaastast 2026-27 (SI 2025/1254, asendab 28 200 £).
Valemis ei ole sinu erasõitude miile. Kümme erasõidu miili aastas ja kümme tuhat annavad sama maksu.
Null: maksa kõik 6. juuliks tagasi
s. 151(1): "The cash equivalent of the benefit of the fuel is nil if condition A or B is met." Tingimus B on kütus, mis on "made available only for business travel".
Tingimus A, s. 151(2): "(a) in the tax year in question, the employee is required to make good to the person providing the fuel the whole of the expense incurred by that person in connection with the provision of the fuel for the employee's private use, and (b) the employee does make good that expense on or before 6 July following that tax year."
Mõlemad osad peavad olema täidetud:
- Sul peab olema tagasimaksmise kohustus. Vabatahtlik maksmine ilma tööandjaga kokkuleppeta ei täida punkti (a).
- Pead tagasi maksma kõik. Suurema osa tagasimaksmine ei täida midagi.
Maksuaasta 2026-27 lõpeb 5. aprillil 2027, nii et tähtaeg on 6. juuli 2027.
Erasõit on iga miil, mis ei ole tööalane sõit
s. 118(2) määratleb nende reeglite jaoks "private use" kui "any use other than for the employee's business travel (see section 171(1))". s. 171(1) teeb tööalaseks sõiduks sõidu, mille kulu on mahaarvatav ss. 337–342 ja mõne muu sätte alusel. s. 338(2)–(3) jätab välja "ordinary commuting": sõidu "the employee's home and a permanent workplace" vahel.
Seega on sõit tavapärasesse kontorisse erasõidu miil ja kuulub tagasimakse hulka. Sõit ajutisse töökohta on tööalane sõit; vaata artiklit kodu-töö sõit või ajutine töökoht.
Osa aastast võib arvesse minna, osa kulust mitte
Ainus vähendamine käib aja järgi. s. 152(2) vähendab maksu "proportionately" päevade eest, mil kütust polnud saadaval, kütus oli ainult tööalaseks kasutuseks või see maksti 6. juuliks täielikult tagasi. Kuid s. 152(3): "The fact that any of the conditions specified in subsection (2) is met for part of a tax year is to be disregarded if there is a time later in that year when none of those conditions is met."
Järjekord on seega oluline. Lõpeta erasõitude kütus oktoobris ja jäägi selle juurde, ja maks väheneb päevade võrra. Maksa tagasi aprillist septembrini, siis jäta kütus alles ja lõpeta tagasimaksmine, ja maks ei vähene üldse.
Kui palju on „kõik“: erasõitude miilid × Advisory Fuel Rate
HMRC leht Advisory fuel rates (uuendatud 21. augustil 2026) annab mõõdupuu:
"There will be no fuel benefit charge if you correctly record all private travel mileage and use the correct rate (or higher), to work out how much your employees must repay you for fuel used for private travel."
Kaalu kannavad sõnad all private travel mileage. Erasõit, mis sõidupäevikust puudub, on kütus, mida keegi tagasi ei maksnud, nii et tagasimakse võib jääda „kõigest“ väiksemaks — ja siis tingimus A ei täitu.
Madalam määr sobib ainult siis, kui see ikkagi katab kõik: "You will not need to use the advisory rates where you can show that employees cover the full cost of private fuel by repaying at a lower mileage rate." Ja "Hybrid cars are treated as either petrol or diesel cars for advisory fuel rates."
Määrad muutuvad igas kvartalis
"HMRC reviews rates quarterly on: 1 March; 1 June; 1 September; 1 December". Alates 1. septembrist 2026:
| Kütus | Mootori maht | Miili kohta |
|---|---|---|
| Bensiin | kuni 1400cc | 14p |
| Bensiin | 1401–2000cc | 17p |
| Bensiin | üle 2000cc | 27p |
| Diisel | kuni 1600cc | 15p |
| Diisel | 1601–2000cc | 16p |
| Diisel | üle 2000cc | 22p |
Vedelgaasi (LPG) määrad on samal lehel. "You can use the previous rates for up to 1 month from the date any new rates apply." Et hinnata iga miili selle kvartali määraga, ei piisa ühest aasta kogusummast: pead teadma, millal erasõidu miilid sõideti.
Kas erasõitude kütuse tagasimaksmine on odavam kui kütuse erisoodustus?
See on aritmeetika, mitte reegel. Võtame bensiiniauto 25%-ga (näide; kasuta oma auto protsenti), 1401–2000cc, 17p miili kohta.
- Maks: 25% × 29 200 £ = 7300 £, maksustatuna 20%-ga = 1460 £ või 40%-ga = 2920 £.
- Tasuvuspiir 20% juures: 1460 £ ÷ 0,17 £ = umbes 8590 miili.
- Tasuvuspiir 40% juures: 2920 £ ÷ 0,17 £ = umbes 17 180 miili.
Üks näiteaasta. 5000 erasõidu miili tagasimaksmine maksab 5000 × 0,17 £ = 850 £, võrreldes 1460 £ maksuga 20% juures. Tagasimaksmine säästab 610 £. Üle tasuvuspiiri on maks odavam.
Kas elektrilisel ametiautol on kütuse erisoodustus?
Ei. s. 149(4): "References in this section to fuel do not include any facility or means for supplying electrical energy or any energy for a car which cannot in any circumstances emit CO2 by being driven." AFR-lehe elektrimäärad, 7p kodus ja 15p avalikus laadijas, on tööalaste miilide hüvitamiseks, mitte erasõitude tagasimaksmiseks.
Kui ostad kütuse ise ja taotled soodustust, ütleb P87 juhis, et kasutada tuleb "your actual fuel costs, not any set mileage rates". Hoia tšekid alles. Sõidad hoopis oma autoga? Vaata artiklit oma autoga tööasjus.
Aprillist 2027: erisoodustused palgaarvestusse, sama 6. juuli
HMRC vahejuhis palgaarvestuse kohta paneb "company cars; car fuel" 1. etappi, mis peaks algama 6. aprillil 2027. Tähtaeg jääb samaks: "Employees have until 6 July, following the end of the tax year, to make good."
Määrused, mis teevad erisoodustuste palgaarvestuse kaudu maksustamise kohustuslikuks, on veel eelnõu staadiumis. 1. etapi lõplik juhis peaks tulema koos sügiseelarvega (Autumn Budget) 28. oktoobril 2026.
Enne 6. juulit
- Kokkulepe tööandjaga kohustab sind erasõitude kütust tagasi maksma.
- Kõik aasta erasõidud, kodu-töö sõidud kaasa arvatud, on sõidupäevikus.
- Iga erasõidu miil on hinnatud sinu auto AFR-iga selle kvartali järgi, mil see sõideti.
- Tagasimakse jõuab tööandjani hiljemalt 6. juulil.
- Kui lõpetasid erasõitude kütuse aasta keskel, jäi see lõpetatuks.
- Taotled ka tööalaseid miile? Vaata, mida HMRC sõidupäevikus näha tahab.
Kuidas DriveHub seda lihtsamaks teeb
Kütuse erisoodustus sõltub sinu erasõitude miilidest, kõigist, jaotatuna selle järgi, millal need sõideti.
Kui asukoha luba on seatud valikule „Alati“, salvestab DriveHub taustal iga sõidu — ja kui mõni peaks vahele jääma, annab ta sellest ise teada. Koha reegel, sinu varasemad sõidud samal marsruudil ja sinu tööaeg liigitavad paljud sõidud Töö või Isiklik alla. Ülejäänud ootavad jaotises Vajab kontrolli, nii et ükski ei kao nende kahe vahele. Tööaeg võib liigitada selle ajal tehtud kodu-töö sõidu Tööks; Isiklik reegel sinu kontorile peatab selle, sest koha enda reegel võidab alati.
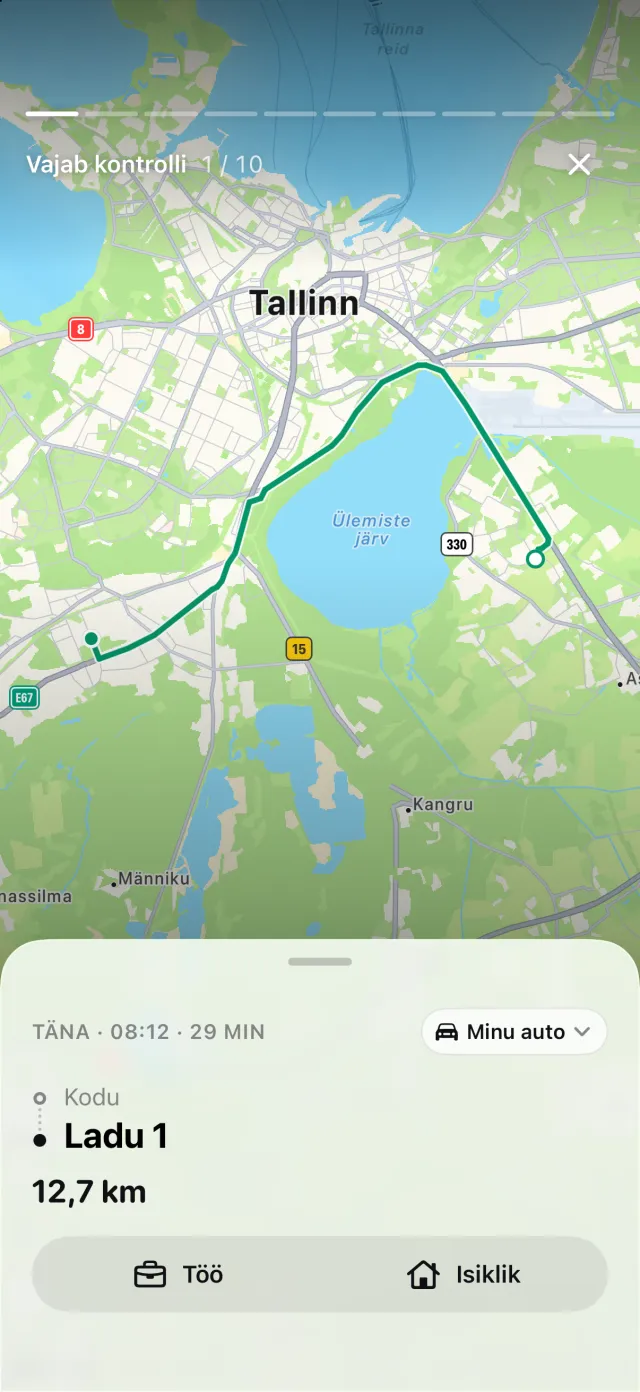
Kui iPhone registreeris sõitmise, millele ei vasta ükski sõit, ilmub vahekaardile Sõidud Vahele jäänud sõidud, ja Taasta taastab marsruudi. Salvestamata jäänud erasõit on just see, mis teeks sinu tagasimakse liiga väikeseks.
Aruanded näitab töö- ja erasõitude miile mis tahes perioodi või valitud vahemiku kohta, ühe sõiduki või kõigi kohta. Vali vahemik, mis vastab AFR-perioodile, näiteks 1. septembrist 30. novembrini. Isiklike sõitude arv on see, mida korrutada selle perioodi määraga.
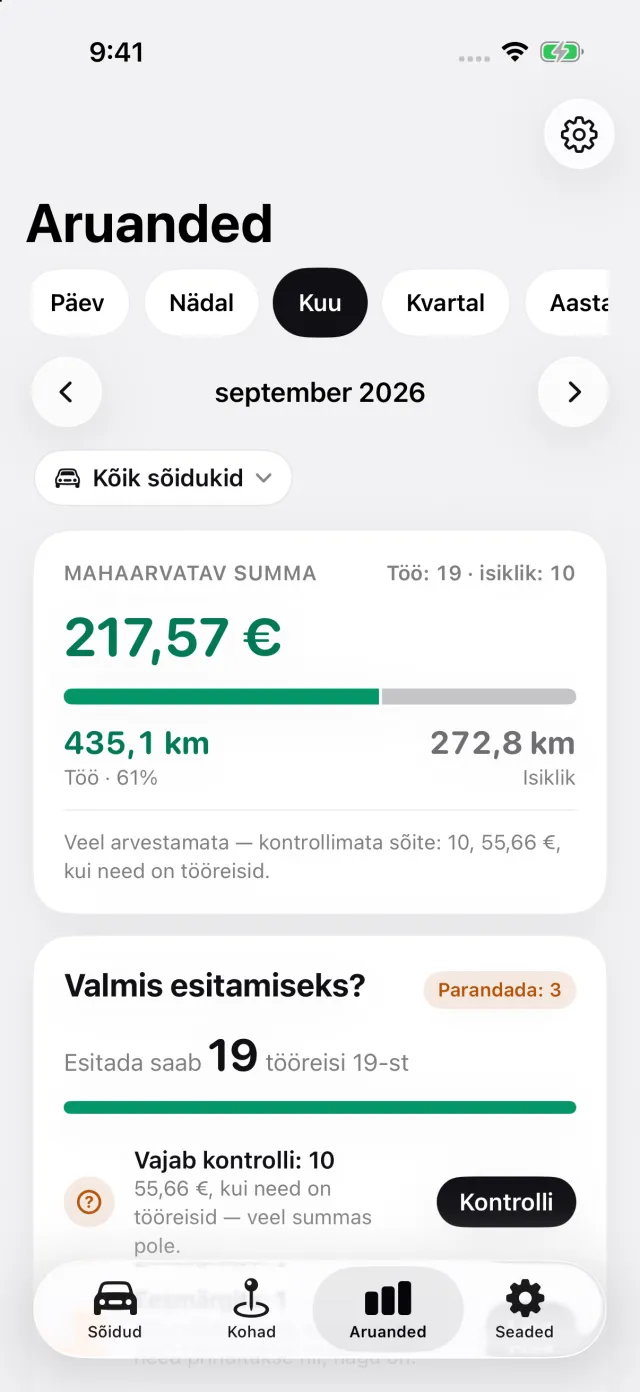
Kus DriveHub piir on: ta ei tea, kas tööandja nõuab tagasimaksmist, ta ei maksa kellelegi midagi tagasi ega otsusta, kas tagasimaksmine on maksust soodsam.
DriveHub on App Store'is iPhone'i jaoks. Ühendkuningriigi reeglid ja määrad on Ühendkuningriigi lehel. Automaatse jälgimise seadistamine võtab mõne minuti, üks kord. Paberi, arvutustabelite ja rakenduste võrdlus on artiklis neli viisi sõidupäevikut pidada.
See leht annab edasi selle, mida HMRC ja õigusaktid ütlevad, viidetega, et saaksid järele vaadata. See ei ole maksunõustamine. See ei tunne sinu olukorda. Kui asi puudutab raha, küsi oma raamatupidajalt või tööandja palgaarvestusest — ja võta sõidupäevik kaasa.
Kogu reegel koos allikatega: Ühendkuningriik: sõidupäeviku nõuded.