 DriveHub
Vodič za državu · Ujedinjeno Kraljevstvo · 8 min
Dolazak na posao ili privremeno mjesto rada? Britansko pravilo od 24 mjeseca
Donosi li vaš put na posao u UK-u poreznu olakšicu? Odgovor ovisi o mjestu na drugom kraju: je li stalno ili privremeno mjesto rada. Prema pravilu od 24 mjeseca privremeno mjesto rada može usred upućivanja postati stalno.

Kratki odgovor
Vožnja između kuće i stalnog mjesta rada (permanent workplace) uobičajeni je dolazak na posao i za nju nikad nema olakšice. ITEPA 2003 s. 338(2) isključuje je iz odbitka: "Subsection (1) does not apply to the expenses of ordinary commuting or travel between any two places that is for practical purposes substantially ordinary commuting."
Vožnja od kuće do privremenog mjesta rada (temporary workplace) poslovno je putovanje i za nju olakšica postoji. gov.uk to kaže u jednom retku, na stranici o olakšici za vozila koja koristite za posao: "This does not include travelling to and from your work, unless it's a temporary place of work."
Mjesto rada prestaje biti privremeno kad ondje provodite 40% ili više radnog vremena tijekom razdoblja koje traje, ili se očekuje da će trajati, više od 24 mjeseca. Važno je što vam je rečeno da očekujete kad je upućivanje počelo i datum kad se to očekivanje promijenilo.
Rad od kuće nekim danima ništa ne mijenja: vožnja do matičnog ureda i dalje je dolazak na posao. Vožnja od kuće do klijenta ili gradilišta na koje dolazite radi ograničenog posla poslovno je putovanje.
Vaš uobičajeni ured, ili mjesto na koje idete svaki dan
Ovo je dolazak na posao u svom osnovnom obliku. s. 338(3) ga definira: "In this section "ordinary commuting" means travel between— (a) the employee's home and a permanent workplace, or (b) a place that is not a workplace and a permanent workplace."
Stalno mjesto rada je ono na koje "regularly attend" i koje "is not a temporary workplace" (s. 339(2)). Za većinu ljudi to je jednostavno mjesto na koje idu raditi. Upute uz P87 to kažu izravno: "Most people only have one place where they go to work. That place is their permanent workplace even if the employment is casual or temporary."
Još su dvije vrste mjesta stalne čak i kad je svaki posjet kratak. Jedna je baza, s. 339(4): mjesto koje "forms the base from which those duties are performed" ili gdje se "the tasks to be carried out in the performance of those duties are allocated". Primjer 28 iz HMRC-ova vodiča 490 je garaža vozača autobusa, koja je stalno mjesto rada koliko god posjet bio kratak.
Druga je područje. HMRC 490, točka 3.32: "Where these employees have no other permanent workplace the geographical area will be their permanent workplace." Ako imate ured u koji redovito dolazite, stalno mjesto rada je umjesto toga ured. HMRC-ov primjer 33 je socijalna radnica s područjem i uredom: "Her travel to and from the clients is business travel."
Vozite se na različite lokacije radi ograničenog zadatka
Ako na neku lokaciju idete zbog posla koji ima kraj, vožnja onamo od kuće poslovno je putovanje i tražite olakšicu za cijelo putovanje. Privremeno mjesto rada je ono na koje dolazite "(a) for the purpose of performing a task of limited duration, or (b) for some other temporary purpose" (s. 339(3)).
Ne oduzimate put na posao koji biste inače prešli. HMRC 490, točka 5.1: "In working out the full cost of a business journey, take no account of any savings an employee realises by not having to make their ordinary commuting journey."
Ovdje vrijedi jedna zaštita od zlouporabe. Putovanje do privremene lokacije ipak može biti "substantially ordinary commuting" ako je to zapravo vaš uobičajeni put na posao s obilaskom. EIM32300 i HMRC 490 u točki 4.11 navode gdje HMRC prestaje osporavati:
- "you should not try to argue that a journey to or from a temporary workplace is substantially ordinary commuting where the extra distance involved is 10 miles or more each way";
- "A journey to a temporary workplace that takes the employee in a completely different direction to his or her ordinary commuting journey is not substantially ordinary commuting even if the distance is the same."
Poslani ste na neko vrijeme u drugi ured
Tu nastupa pravilo od 24 mjeseca. s. 339(5): "A place is not regarded as a temporary workplace if the employee's attendance is— (a) in the course of a period of continuous work at that place— (i) lasting more than 24 months, or (ii) comprising all or almost all of the period for which the employee is likely to hold the employment, or (b) at a time when it is reasonable to assume that it will be in the course of such a period."
Razdoblje neprekidnog rada je ono tijekom kojega se "the duties of the employment are performed to a significant extent at the place" (s. 339(6)). Zakon ne navodi postotak. Tih 40% je HMRC-ovo tumačenje izraza „significant extent“, u EIM32080: "The test is whether the employee has spent, or is likely to spend, 40% or more of his or her working time at that particular workplace over a period that lasts, or is likely to last, more than 24 months."
HMRC-ovi se vodiči razilaze upravo na 40%. EIM32080 i HMRC 490, točka 3.19, kažu "40% or more"; točke 3.21 i 3.22 istog vodiča kažu "more than 40%". Ako je vaš udio vremena točno 40%, raspravite to sa savjetnikom umjesto da se oslonite na bilo koju od tih stranica.
Moraju biti ispunjena oba dijela testa. HMRC 490, 3.22: "For the 24 month rule to apply, both parts of the test must be met". Njegov primjer 16 je zaposlenik koji je na jednoj lokaciji 1½ dan tjedno tijekom 28 mjeseci. To je 30% petodnevnog tjedna (1,5 ÷ 5), ispod 40%, pa lokacija ostaje privremena.
Očekivanje, a ne ishod
Test gleda što ste očekivali, počevši od onoga što vam je rečeno o trajanju zadatka (HMRC 490, 3.23). EIM32080: "The effect of the rule is not altered where the expectation does not match the outcome ... The effect of the rule can be altered when there is a change of expectation".
HMRC 490 razrađuje tri upućivanja (primjeri 13–15):
| Očekivano na početku | Što se dogodilo | Olakšica |
|---|---|---|
| 28 mjeseci | Završilo nakon 18 | Ni u jednom trenutku |
| 18 mjeseci | Nakon 10 produljeno na 28 | Samo prvih 10 mjeseci |
| 28 mjeseci | Nakon 10 skraćeno na 18 | Zadnjih 8 mjeseci (18 − 10) |
Prvo ne dobiva ništa jer se od prvog dana očekivalo da će trajati dulje od 24 mjeseca. Za drugo, točka 3.21: "it will stop being a temporary workplace from the date that the expectation changed." EIM32085 navodi i treći primjer.
Posao na određeno vrijeme na jednoj lokaciji
Drugi dio s. 339(5) obuhvaća posao koji se gotovo u cijelosti obavlja na jednom mjestu. EIM32125: "You should not normally challenge relief under this paragraph where the likely duration of work at a workplace is less than 80% of the likely duration of the employment." Primjer 26 iz HMRC 490 je posao na određeno vrijeme od 18 mjeseci obavljen na jednoj lokaciji. Olakšice nema, iako je 18 mjeseci manje od 24.
Nekim danima radite od kuće
Hibridni rad ne pretvara dom u mjesto rada. HMRC 490, točka 3.39: "Under such arrangements, the employee will have a base office and journeys from home to that location will be ordinary commuting."
Dane kad idete u ured vožnja do ureda je dakle dolazak na posao, jednako kao da idete svaki dan. U službenom automobilu s plaćenim gorivom ti su dolasci na posao ujedno privatne milje za primitak od goriva; vidi primitak od goriva za službeni automobil.
Jedno upućivanje, izračunato
Recimo da vam je matični ured 8 milja od kuće. Poslodavac vas 1. svibnja 2026. šalje na puno radno vrijeme k klijentu 20 milja dalje i kaže vam da će to trajati 18 mjeseci. Vozite vlastiti automobil.
Lokacija je privremeno mjesto rada. Ondje ste cijelo radno vrijeme, što je više od 40%, ali očekivanih 18 mjeseci manje je od 24. Dodatna udaljenost je 12 milja u svakom smjeru (20 − 8), što je više od 10, pa HMRC u pravilu neće tvrditi da je putovanje u biti vaš dolazak na posao.
Klijent 1. ožujka 2027. produlji posao na ukupno 28 mjeseci, čime se očekivani kraj pomiče s 31. listopada 2027. na 31. kolovoza 2028. Od toga dana lokacija je stalna, a vožnja do nje uobičajeni dolazak na posao. Za deset mjeseci od 1. svibnja 2026. do 28. veljače 2027. olakšica ostaje.
Koliko vrijedi tih deset mjeseci. Uzmimo 20 radnih dana mjesečno: 40 milja dnevno (20 u svakom smjeru), 800 milja mjesečno, 8000 milja kroz deset mjeseci. Sve pada u poreznu godinu 2026-27, koja traje od 6. travnja 2026. do 5. travnja 2027.
- HMRC-ov priznati iznos: 8000 × 55p = 4400 £, unutar razreda od 10 000 milja, uz pretpostavku da u tom poslu te godine nema drugih poslovnih milja.
- Ako vam je poslodavac plaćao 45p po milji: 8000 × 45p = 3600 £, pa je Mileage Allowance Relief 4400 £ − 3600 £ = 800 £.
- Olakšica je odbitak od oporezive plaće, pa tih 800 £ štedi 160 £ uz stopu od 20% ili 320 £ uz 40%.
Put od 8 milja na posao koji više ne prelazite ne oduzima se (HMRC 490, 5.1).
Vozite vlastiti automobil
U vlastitom automobilu olakšica za putovanje koje se priznaje ide po iznosu po milji, a ne prema onome što vas je putovanje stajalo. EIM32055: "Where employees use their own vehicle or bicycle for business travel a deduction is given at statutory mileage rates and not for actual costs".
Taj iznos je 55p po milji za prvih 10 000 poslovnih milja u 2026-27 i 25p nakon toga, u usporedbi s onim što vam je poslodavac platio. Vlastiti automobil za posao u UK-u objašnjava sam zahtjev.
Ako ste samozaposleni
Test od 24 mjeseca i 40% vrijedi samo za zaposlenike. Samostalnom poduzetniku (sole trader) put od kuće do baze u pravilu se ne priznaje prema ITTOIA 2005 s. 34, osim ako je dom baza putujućeg poduzetnika (BIM37605, BIM37620). Kako samozaposleni traže milje koje se računaju — pojednostavljeni troškovi (simplified expenses) po 55p po milji ili stvarni troškovi — objašnjava članak kilometraža samozaposlenih u UK-u.
Što vaša knjiga vožnje mora pokazivati
Knjiga vožnje vodi se po putovanju. gov.uk traži "the reason for every journey; the postcode for the start point of every journey; the postcode for the end point of every journey" i zasebnu knjigu vožnje za svaki radni odnos. Olakšica se odbija za putovanja koja se ne mogu dokazati. Poštanski brojevi i razred opisuje ta polja u cijelosti.
Kod privremenog mjesta rada najveću težinu nose razlog i datumi. „Lokacija klijenta, revizija“ kaže zašto je putovanje poslovno; sama adresa to ne kaže. Datumi pokazuju kad ste počeli odlaziti na neku lokaciju, koliko često i kad je to prestalo: činjenice prema kojima se provjeravaju pitanja od 24 mjeseca i 40%. HMRC 490, 12.10: "Employees must be able to substantiate the statements they make."
Kako DriveHub to olakšava
Uz pristup lokaciji postavljen na „Uvijek“ DriveHub u pozadini bilježi svaku vožnju — a ako ikad neku propusti, to vam i kaže. Bilježi se i dolazak na posao. Pravilo za mjesto, vaše ranije vožnje istom rutom i vaše radno vrijeme mnoge vožnje razvrstaju sami. Sve što je još otvoreno čeka pod Za provjeru da ga označite kao Poslovno ili Privatno, a dolazak na posao označen kao Privatno ostaje u knjizi vožnje umjesto da iz nje nestane.
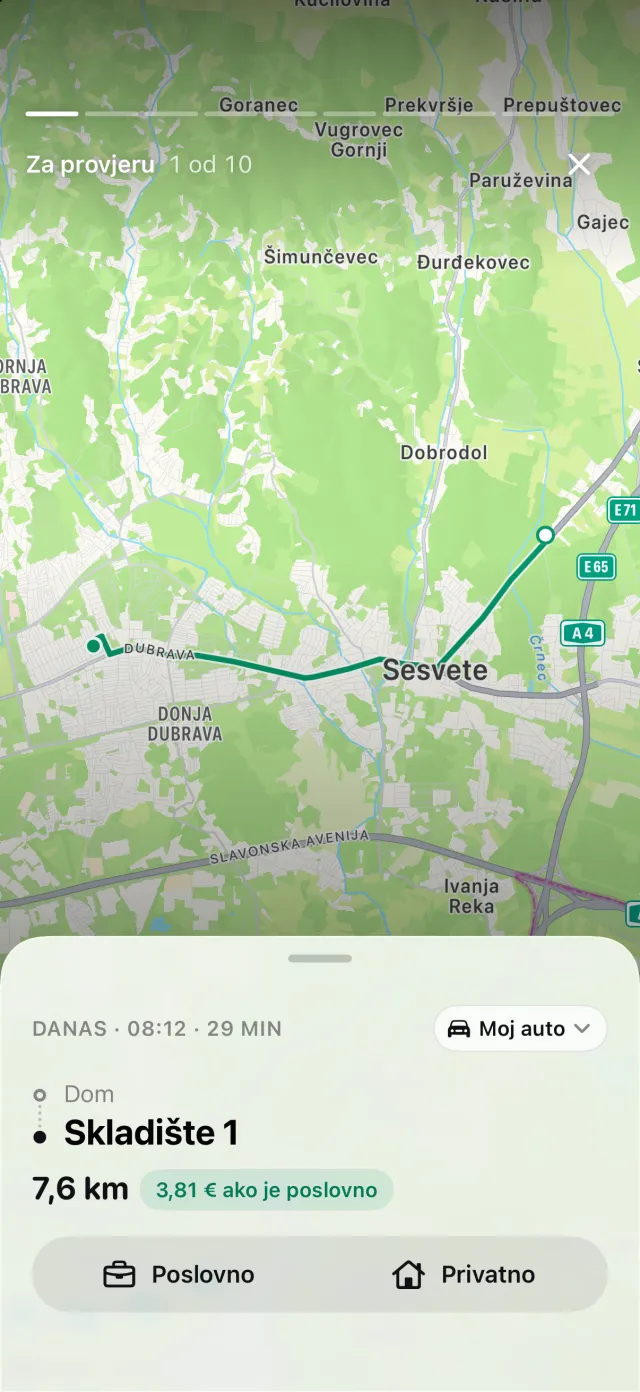
Radno vrijeme može dolazak na posao unutar tog vremena razvrstati kao Poslovno. Pravilo Privatno za vaš matični ured to sprječava za vožnje do njega, jer pravilo mjesta uvijek ima prednost pred radnim vremenom.
Ono što DriveHub ne čini jest odlučivanje je li mjesto rada privremeno. To ovisi o tome što vam je rečeno o upućivanju, koliko vremena provodite na nekoj lokaciji i kad se to promijenilo. DriveHub ništa od toga ne zna. Pravilo lokacije promijenite na dan kad ona postane stalna; vožnje prije toga zadržavaju vrstu koju su imale.
Svaka vožnja čuva datum, početak i kraj te udaljenost, pa su datumi kad ste vozili do svake lokacije već u knjizi vožnje. Ako je vaš iPhone zabilježio vožnju automobilom kojoj nema odgovarajuće vožnje, na kartici Vožnje pojavljuju se Propuštene vožnje. Izvješće za svako putovanje ispisuje datum, obje adrese, udaljenost i vaš vlastiti razlog. Načini vođenja evidencije vožnji to uspoređuju s papirom i tablicama.
Ova stranica prenosi ono što kažu HMRC i propisi, s navodom izvora kako biste mogli provjeriti. Nije porezni savjet i ne poznaje vašu situaciju. Kad je riječ o novcu, pitajte svog knjigovođu — i ponesite knjige vožnje.
Cijelo pravilo s propisima iz kojih proizlazi: Ujedinjeno Kraljevstvo: zahtjevi za evidenciju kilometraže.