 DriveHub
Гид по стране · Великобритания · 6 мин
Налог на топливо служебной машины: оплатите каждую личную милю до 6 июля
К служебной машине прилагается топливо, а часть миль — ваши личные. Оплатите каждую личную милю до 6 июля — и налог на топливо (car fuel benefit) будет нулевым. Оплатите меньше — и налог посчитают так, будто топливо стоит £29 200, умноженные на процент вашей машины.

Коротко
- Облагается ли личное топливо налогом? Да. Если компания платит за топливо, которое вы тратите в личных целях, вы платите налог с car fuel benefit: процент вашей машины от £29 200 на 2026-27 год.
- Как этого избежать? Нужно быть обязанным возместить всю стоимость личного топлива и возместить её не позднее 6 июля после окончания налогового года.
- Помогает ли вернуть часть? Нет. Налог можно сократить по времени, но никогда — по сумме.
- Дорога на работу — личная? Да. Дорога из дома до постоянного места работы — не служебная поездка.
- Сколько возвращать? Личные мили × Advisory Fuel Rate (или более высокую ставку), каждую милю по ставке, действовавшей, когда она была проехана.
- Выгодно ли возвращать? Пример: для бензиновой машины с процентом 25% (1401–2000cc, 17p за милю) плательщику по ставке 20% выгодно возвращать, пока личных миль в год не больше примерно 8 590.
- Полностью электрическая машина? Электричество для этого налога не считается топливом. Возвращать нечего.
Что такое налог на топливо
ITEPA 2003 s. 149(1) применяется, когда "fuel is provided for a car by reason of an employee's employment": "the cash equivalent of the benefit of the fuel is to be treated as earnings". По s. 149(3)(d) считается и выплата "any sum ... in respect of expenses incurred in providing fuel for the car", то есть возмещённые чеки за топливо тоже.
s. 150(1) задаёт сумму: "The cash equivalent of the benefit of the fuel is the appropriate percentage of £29,200." Процент — тот же, что у самой машины (s. 150(2)). £29 200 действует с 2026-27 года (SI 2025/1254, вместо £28 200).
Вашего личного пробега в формуле нет. Десять личных миль в год и десять тысяч дают один и тот же налог.
Нулевой налог: верните всё до 6 июля
s. 151(1): "The cash equivalent of the benefit of the fuel is nil if condition A or B is met." Условие B — топливо, "made available only for business travel".
Условие A, s. 151(2): "(a) in the tax year in question, the employee is required to make good to the person providing the fuel the whole of the expense incurred by that person in connection with the provision of the fuel for the employee's private use, and (b) the employee does make good that expense on or before 6 July following that tax year."
Должны выполняться обе части:
- Вы должны быть обязаны возмещать. Добровольные выплаты без договорённости с работодателем условие (a) не выполняют.
- Возместить нужно всё. Возмещение большей части не выполняет ничего.
Для 2026-27 года, который заканчивается 5 апреля 2027 года, срок — 6 июля 2027 года.
Личная — это каждая миля, которая не служебная
s. 118(2) определяет "private use" для этих правил как "any use other than for the employee's business travel (see section 171(1))". s. 171(1) считает служебными те поездки, расходы на которые вычитаются по ss. 337 to 342 и ещё нескольким разделам. s. 338(2)–(3) исключает "ordinary commuting" — поездки между "the employee's home and a permanent workplace".
Поэтому дорога до вашего обычного офиса — личная миля, и она входит в возмещение. Поездка на временное место работы — служебная; см. дорога на работу или временное место работы.
Часть года засчитывается, часть стоимости — нет
Единственное сокращение — по времени. s. 152(2) уменьшает налог "proportionately" за дни, когда топлива не было, когда оно было только для служебных поездок или когда оно было полностью возмещено до 6 июля. Но s. 152(3): "The fact that any of the conditions specified in subsection (2) is met for part of a tax year is to be disregarded if there is a time later in that year when none of those conditions is met."
Так что порядок важен. Откажитесь от личного топлива в октябре и больше его не берите — налог уменьшится пропорционально дням. Возмещайте с апреля по сентябрь, а потом оставьте топливо и перестаньте возмещать — и налог не уменьшится вовсе.
Сколько это «всё»: личные мили × Advisory Fuel Rate
Страница HMRC Advisory fuel rates (обновлена 21 августа 2026 года) даёт мерку:
"There will be no fuel benefit charge if you correctly record all private travel mileage and use the correct rate (or higher), to work out how much your employees must repay you for fuel used for private travel."
Главные слова здесь — all private travel mileage. Личная поездка, которой нет в журнале, — это топливо, за которое никто не заплатил, и тогда возмещение может не дотянуть до «всего», а условие A не выполняется.
Более низкая ставка годится, только если она всё равно покрывает всё: "You will not need to use the advisory rates where you can show that employees cover the full cost of private fuel by repaying at a lower mileage rate." И "Hybrid cars are treated as either petrol or diesel cars for advisory fuel rates."
Ставки меняются каждый квартал
"HMRC reviews rates quarterly on: 1 March; 1 June; 1 September; 1 December". С 1 сентября 2026 года:
| Топливо | Объём двигателя | За милю |
|---|---|---|
| Бензин | 1400cc и меньше | 14p |
| Бензин | 1401–2000cc | 17p |
| Бензин | больше 2000cc | 27p |
| Дизель | 1600cc и меньше | 15p |
| Дизель | 1601–2000cc | 16p |
| Дизель | больше 2000cc | 22p |
Ставки для LPG — на той же странице. "You can use the previous rates for up to 1 month from the date any new rates apply." Чтобы оценить каждую милю по ставке её квартала, одного годового итога мало: нужно знать, когда были проеханы личные мили.
Дешевле ли вернуть стоимость личного топлива, чем платить налог?
Это арифметика, а не правило. Возьмём бензиновую машину с процентом 25% (это пример; подставьте процент своей машины), 1401–2000cc, по 17p за милю.
- Налог на топливо: 25% × £29 200 = £7 300; по ставке 20% это £1 460 налога, по ставке 40% — £2 920.
- Точка безубыточности при 20%: £1 460 ÷ £0,17 = около 8 590 миль.
- Точка безубыточности при 40%: £2 920 ÷ £0,17 = около 17 180 миль.
Один год для примера. Вернуть стоимость 5 000 личных миль стоит 5 000 × £0,17 = £850 против £1 460 налога при ставке 20%. Возмещение экономит £610. Выше точки безубыточности дешевле налог.
Есть ли налог на топливо у служебного электромобиля?
Нет. s. 149(4): "References in this section to fuel do not include any facility or means for supplying electrical energy or any energy for a car which cannot in any circumstances emit CO2 by being driven." Ставки для электромобилей на странице AFR — 7p за домашнюю зарядку и 15p за публичную — предназначены для возмещения служебных миль, а не для оплаты личных.
Если вы покупаете топливо сами и заявляете вычет, пояснения к P87 велят использовать "your actual fuel costs, not any set mileage rates". Сохраняйте чеки. Ездите на своей машине? См. своя машина для работы.
С апреля 2027 года: льготы через зарплату, тот же срок 6 июля
Промежуточное руководство HMRC по учёту льгот через зарплату (payrolling) относит "company cars; car fuel" к первому этапу, который должен начаться 6 апреля 2027 года. Срок оно сохраняет: "Employees have until 6 July, following the end of the tax year, to make good."
Правила, делающие payrolling обязательным, пока в проекте. Окончательное руководство по первому этапу ожидается вместе с Autumn Budget 28 октября 2026 года.
До 6 июля
- Договорённость с работодателем обязывает вас возмещать личное топливо.
- Каждая личная поездка за год, включая дорогу на работу, есть в журнале.
- Каждая личная миля оценена по AFR для вашей машины за квартал, в котором она проехана.
- Возмещение поступает работодателю не позднее 6 июля.
- Если вы отказались от личного топлива в середине года, вы больше его не брали.
- Заявляете и служебные мили? Проверьте, что HMRC требует в журнале пробега.
Чем DriveHub это упрощает
Налог на топливо зависит от ваших личных миль — всех до одной и с разбивкой по тому, когда они были проеханы.
При доступе к геопозиции «Всегда» DriveHub записывает каждую поездку в фоне — а если всё же какую-то пропустит, сообщит вам об этом. Правило для места, ваши прошлые поездки по тому же маршруту и рабочие часы сами относят многие поездки к «Рабочим» или «Личным». Остальные ждут в разделе «Проверить», так что ни одна не теряется между ними. Рабочие часы могут отнести к «Рабочим» дорогу на работу в пределах этих часов; правило «Личная» для вашего офиса это предотвращает, потому что собственное правило места всегда главнее.
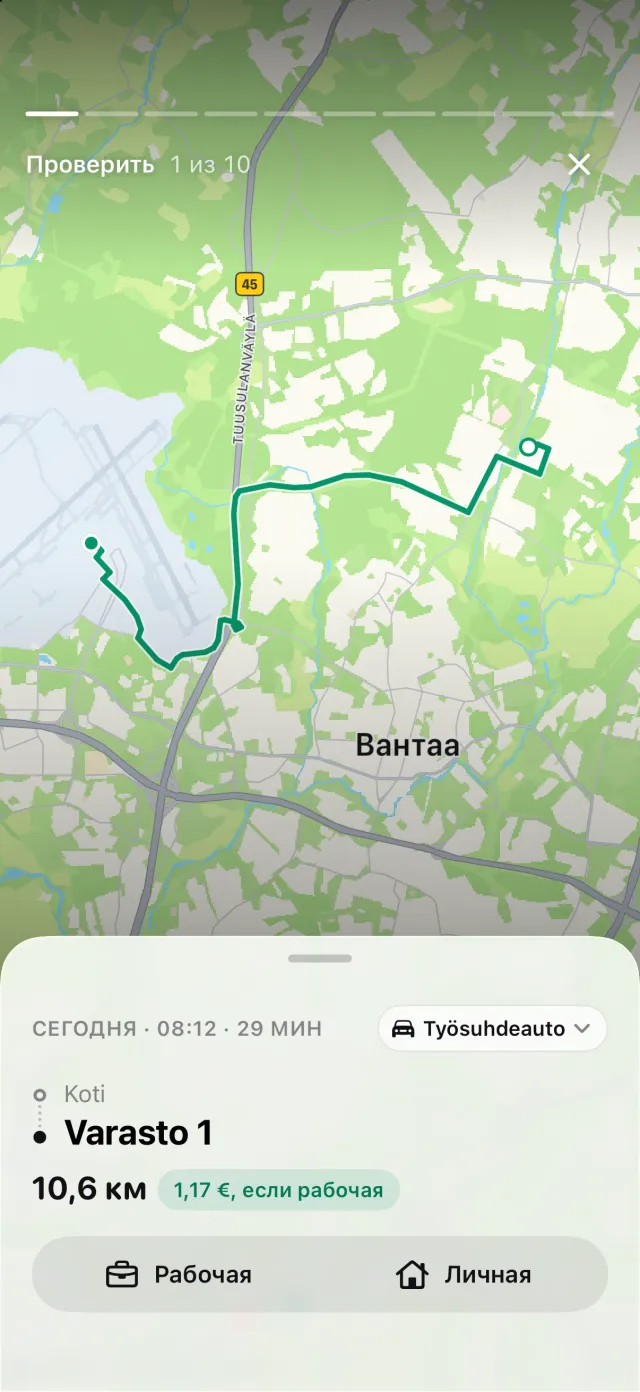
Если ваш iPhone зафиксировал езду, для которой нет поездки, на вкладке «Поездки» появляется «Пропущенные поездки», а кнопка «Восстановить» восстанавливает маршрут. Личная поездка, которая не записалась, — это как раз та, из-за которой ваше возмещение оказалось бы неполным.
«Отчёты» показывают служебные и личные мили за любой период или выбранный вами диапазон, по одной машине или по всем. Выберите диапазон, совпадающий с периодом AFR, например с 1 сентября по 30 ноября. Личные мили — это число, которое нужно умножить на ставку этого периода.
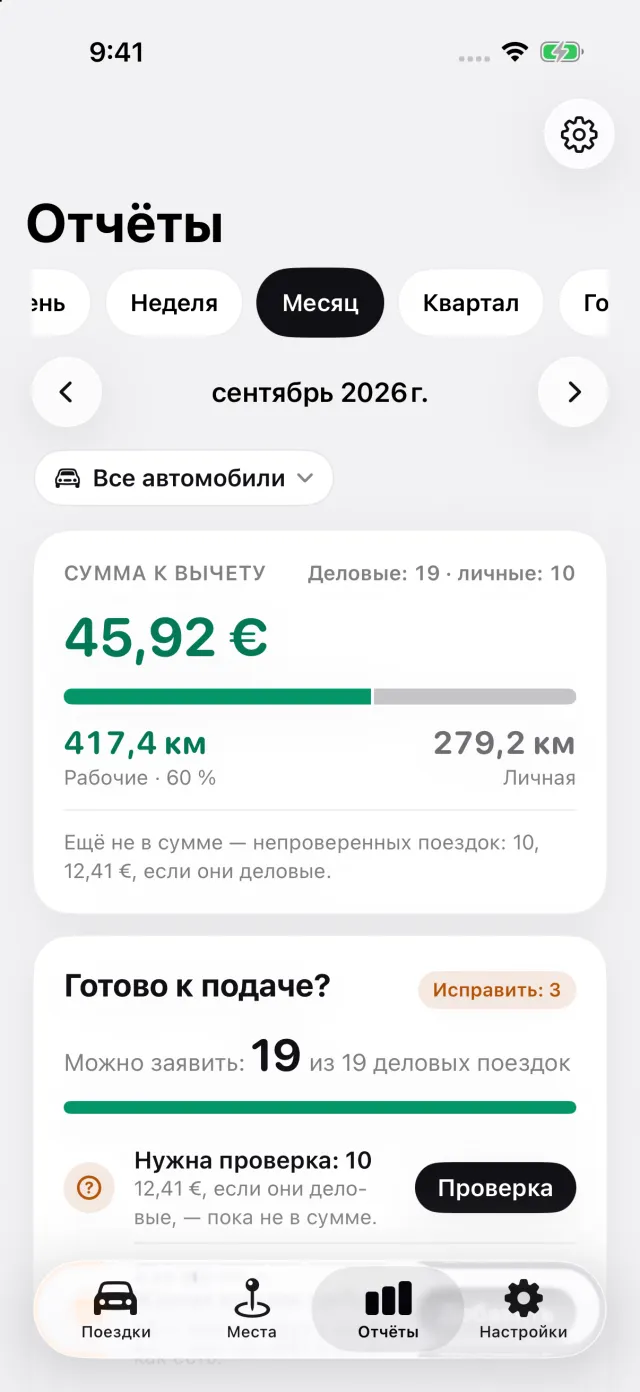
Где DriveHub останавливается: он не знает, обязывает ли вас работодатель возмещать топливо, никому ничего не платит и не решает, выгоднее ли возмещение, чем налог.
DriveHub есть в App Store для iPhone. Британские правила и ставки — на странице Великобритании. Настройка автоматической записи занимает несколько минут и делается один раз. Бумага, таблицы и приложения сравниваются в статье четыре способа вести журнал пробега.
Эта страница излагает то, что говорят HMRC и законодательство, и называет источники, чтобы вы могли проверить. Это не налоговая консультация. Ваших обстоятельств она учесть не может. Когда речь о деньгах, обратитесь к своему бухгалтеру или в отдел расчёта зарплаты своего работодателя — и возьмите с собой журнал.
Полное правило со ссылками на нормативные акты: Великобритания: требования к журналу пробега.