 DriveHub
Průvodce zemí · Spojené království · 6 min
Benefit z paliva ke služebnímu autu: každou soukromou míli splaťte do 6. července
Ke služebnímu autu dostáváte palivo a část mil je vašich. Splaťte každou soukromou míli do 6. července a benefit z paliva je nulový. Splaťte méně a zdaní se vám, jako by palivo mělo hodnotu 29 200 £ krát procento vašeho auta.

Stručná odpověď
- Daní se soukromé palivo? Ano. Platí-li společnost palivo, které projezdíte soukromě, zdaní se vám benefit z paliva (car fuel benefit): procento vašeho auta z 29 200 £ pro 2026-27.
- Jak se mu vyhnout? Mít povinnost uhradit celé náklady na soukromé palivo a uhradit je nejpozději 6. července po skončení daňového roku.
- Pomůže splatit část? Ne. Zdanění lze snížit podle času, nikdy podle částky.
- Je dojíždění soukromé? Ano. Cesta z domova na stálé pracoviště není služební cesta.
- Kolik mám splatit? Vaše soukromé míle × Advisory Fuel Rate (nebo vyšší sazba), každou míli sazbou platnou v době, kdy jste ji ujeli.
- Vyplatí se splácet? Například u benzínového auta s 25 % (1401–2000 cm³, 17 pencí za míli) ušetří poplatník se sazbou 20 % splácením až do zhruba 8 590 soukromých mil ročně.
- Čistě elektrické auto? Elektřina se pro toto zdanění za palivo nepovažuje. Není co splácet.
Co je benefit z paliva
ITEPA 2003 s. 149(1) se použije, když "fuel is provided for a car by reason of an employee's employment": "the cash equivalent of the benefit of the fuel is to be treated as earnings". Podle s. 149(3)(d) se počítá i zaplacení "any sum ... in respect of expenses incurred in providing fuel for the car", takže i proplacené účtenky za palivo.
s. 150(1) stanoví částku: "The cash equivalent of the benefit of the fuel is the appropriate percentage of £29,200." Procento je to, které má samo auto (s. 150(2)). 29 200 £ platí nově pro 2026-27 (SI 2025/1254, místo 28 200 £).
Ve vzorci vaše soukromé míle nejsou. Deset soukromých mil za rok i deset tisíc vedou ke stejnému zdanění.
Nulové zdanění: splaťte všechno do 6. července
s. 151(1): "The cash equivalent of the benefit of the fuel is nil if condition A or B is met." Podmínkou B je palivo "made available only for business travel".
Podmínka A, s. 151(2): "(a) in the tax year in question, the employee is required to make good to the person providing the fuel the whole of the expense incurred by that person in connection with the provision of the fuel for the employee's private use, and (b) the employee does make good that expense on or before 6 July following that tax year."
Splněny musí být obě části:
- Musíte mít povinnost splácet. Dobrovolná úhrada bez dohody se zaměstnavatelem písmeno (a) nesplňuje.
- Musíte splatit celek. Splatit většinu nesplňuje nic.
Pro 2026-27, který končí 5. dubna 2027, je lhůta 6. července 2027.
Soukromá je každá míle, která není služební cestou
s. 118(2) pro tato pravidla definuje "private use" jako "any use other than for the employee's business travel (see section 171(1))". s. 171(1) za služební cestu považuje cestu, jejíž náklady jsou odčitatelné podle ss. 337 až 342 a několika dalších ustanovení. s. 338(2)–(3) vylučuje "ordinary commuting": cestu mezi "the employee's home and a permanent workplace".
Jízda do vaší obvyklé kanceláře je tedy soukromá míle a patří do splátky. Jízda na dočasné pracoviště je služební cesta; viz dojíždění, nebo dočasné pracoviště.
Počítat se může část roku, ne část nákladů
Jediné snížení je podle času. s. 152(2) snižuje zdanění "proportionately" za dny, kdy palivo nebylo k dispozici, bylo jen pro služební účely, nebo bylo do 6. července celé splaceno. Jenže s. 152(3): "The fact that any of the conditions specified in subsection (2) is met for part of a tax year is to be disregarded if there is a time later in that year when none of those conditions is met."
Záleží tedy na pořadí. Zastavíte-li soukromé palivo v říjnu a zůstane zastavené, zdanění klesne podle dnů. Splácíte-li od dubna do září, pak si palivo necháte a splácet přestanete, zdanění se nesníží vůbec.
Kolik je „celek“: soukromé míle × Advisory Fuel Rate
Stránka HMRC Advisory fuel rates (aktualizovaná 21. srpna 2026) uvádí měřítko:
"There will be no fuel benefit charge if you correctly record all private travel mileage and use the correct rate (or higher), to work out how much your employees must repay you for fuel used for private travel."
Váhu nesou slova all private travel mileage. Soukromá jízda, která v knize jízd chybí, je palivo, které nikdo nesplatil, takže splátka může zůstat pod „celkem“ – a pak podmínka A neplatí.
Nižší sazba funguje, jen když přesto pokryje všechno: "You will not need to use the advisory rates where you can show that employees cover the full cost of private fuel by repaying at a lower mileage rate." A "Hybrid cars are treated as either petrol or diesel cars for advisory fuel rates."
Sazby se mění každé čtvrtletí
"HMRC reviews rates quarterly on: 1 March; 1 June; 1 September; 1 December". Od 1. září 2026:
| Palivo | Objem motoru | Za míli |
|---|---|---|
| Benzín | 1400 cm³ nebo méně | 14 pencí |
| Benzín | 1401–2000 cm³ | 17 pencí |
| Benzín | nad 2000 cm³ | 27 pencí |
| Nafta | 1600 cm³ nebo méně | 15 pencí |
| Nafta | 1601–2000 cm³ | 16 pencí |
| Nafta | nad 2000 cm³ | 22 pencí |
Sazby pro LPG jsou na téže stránce. "You can use the previous rates for up to 1 month from the date any new rates apply." Chcete-li každou míli ocenit sazbou jejího čtvrtletí, jeden roční součet nestačí: musíte vědět, kdy jste soukromé míle ujeli.
Je splácení soukromého paliva levnější než benefit z paliva?
Tohle je aritmetika, ne pravidlo. Vezměte benzínové auto s 25 % (příklad; použijte procento svého auta), 1401–2000 cm³, se sazbou 17 pencí za míli.
- Zdanění: 25 % × 29 200 £ = 7 300 £, při dani 20 % = 1 460 £, při 40 % = 2 920 £.
- Bod zvratu při 20 %: 1 460 £ ÷ 0,17 £ = zhruba 8 590 mil.
- Bod zvratu při 40 %: 2 920 £ ÷ 0,17 £ = zhruba 17 180 mil.
Jeden modelový rok. Splacení 5 000 soukromých mil stojí 5 000 × 0,17 £ = 850 £, proti 1 460 £ daně při 20 %. Splácením ušetříte 610 £. Nad bodem zvratu je levnější zdanění.
Platí se benefit z paliva u elektrického služebního auta?
Ne. s. 149(4): "References in this section to fuel do not include any facility or means for supplying electrical energy or any energy for a car which cannot in any circumstances emit CO2 by being driven." Elektrické sazby na stránce AFR, 7 pencí za nabíjení doma a 15 pencí za veřejné, slouží k proplácení služebních mil, ne ke splácení soukromých.
Pokud si palivo kupujete sami a uplatňujete úlevu, poznámky k P87 říkají, že se použijí "your actual fuel costs, not any set mileage rates". Schovávejte účtenky. Jezdíte místo toho vlastním autem? Viz vlastní auto k práci.
Od dubna 2027: benefity přes mzdy, stejné 6. července
Průběžné pokyny HMRC k payrollingu řadí "company cars; car fuel" do 1. fáze, která má začít 6. dubna 2027. Lhůtu zachovávají: "Employees have until 6 July, following the end of the tax year, to make good."
Předpisy, které payrolling zavádějí jako povinný, jsou zatím v návrhu. Konečné pokyny k 1. fázi mají přijít s podzimním rozpočtem (Autumn Budget) 28. října 2026.
Před 6. červencem
- Dohoda se zaměstnavatelem vám soukromé palivo ukládá splácet.
- Každá soukromá jízda roku, dojíždění včetně, je v knize jízd.
- Každá soukromá míle je oceněná sazbou AFR pro vaše auto, za čtvrtletí, kdy jste ji ujeli.
- Splátka dorazí zaměstnavateli nejpozději 6. července.
- Pokud jste soukromé palivo v průběhu roku zastavili, zůstalo zastavené.
- Uplatňujete i služební míle? Ověřte si, co HMRC chce v knize jízd vidět.
Jak to DriveHub usnadňuje
Benefit z paliva se točí kolem vašich soukromých mil, všech, rozdělených podle toho, kdy jste je ujeli.
Když je přístup k poloze nastaven na Vždy, DriveHub na pozadí zaznamená každou jízdu – a pokud mu některá přece jen unikne, řekne vám to. Pravidlo pro místo, vaše dřívější jízdy po stejné trase a vaše pracovní doba zařadí mnoho jízd jako Služebně nebo Soukromě. Ostatní čekají v Ke kontrole, takže se mezi těmi dvěma žádná neztratí. Pracovní doba může dojíždění uvnitř ní zařadit jako Služebně; pravidlo Soukromě pro vaši kancelář tomu zabrání, protože vlastní pravidlo místa má vždy přednost.
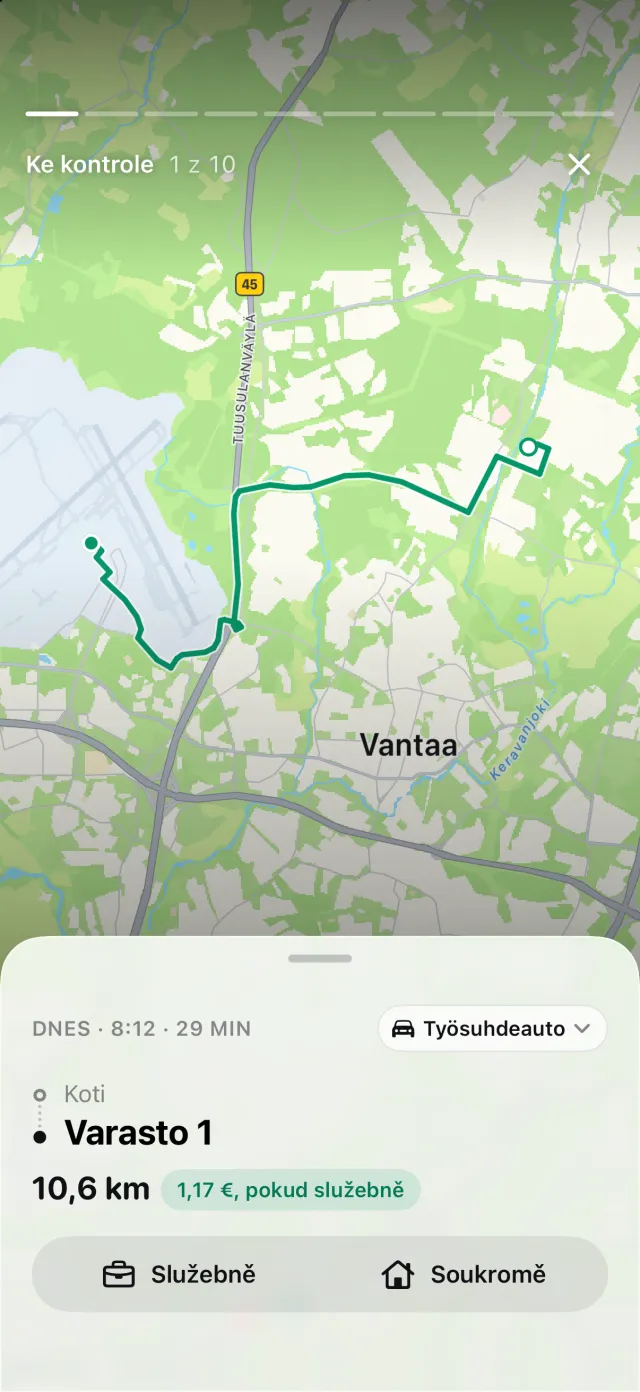
Pokud váš iPhone zaznamenal jízdu autem bez odpovídající jízdy v aplikaci, objeví se na kartě Jízdy Zmeškané jízdy a Obnovit trasu zrekonstruuje. Soukromá jízda, která se nezaznamenala, je přesně ta, kvůli níž by splátka nestačila.
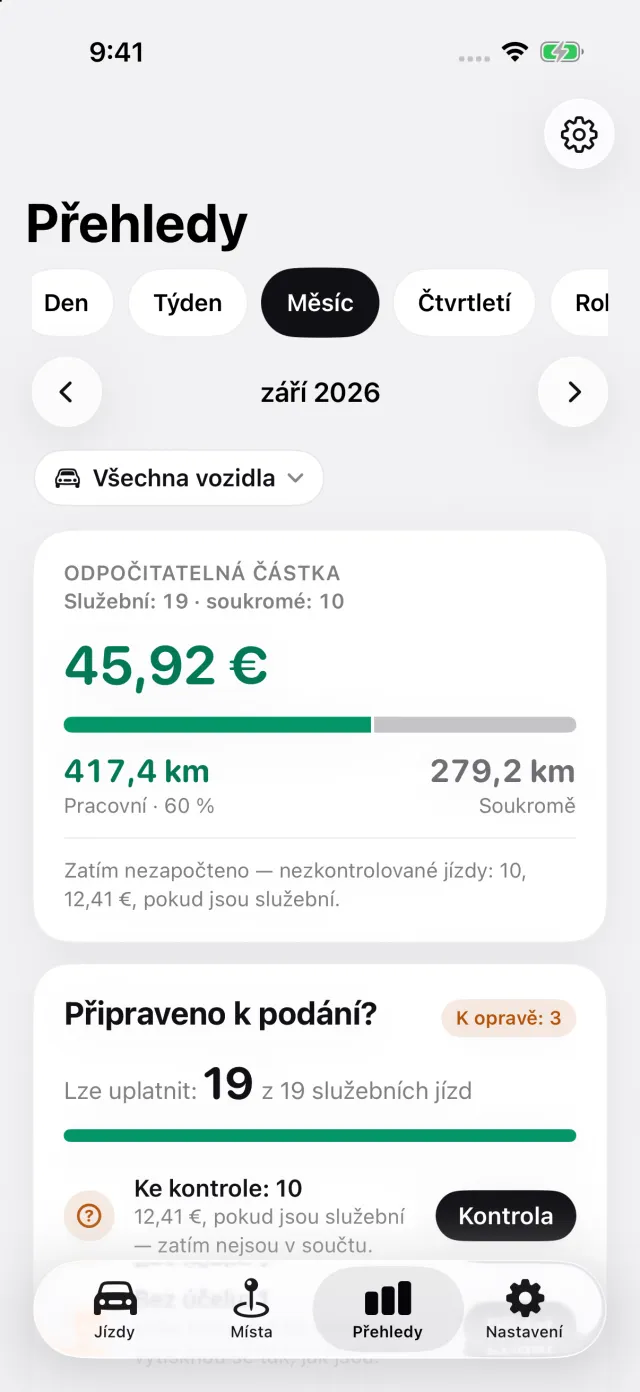
Přehledy ukazují služební a soukromé míle za libovolné období nebo rozsah, který si zvolíte, pro jedno vozidlo nebo pro všechna. Zvolte rozsah odpovídající období AFR, třeba 1. září až 30. listopadu. Číslo Soukromě je to, které vynásobíte sazbou daného období.
Kde DriveHub končí: neví, zda vám zaměstnavatel splácení ukládá, nikomu nic nesplácí a nerozhoduje, zda je splácení výhodnější než zdanění.
DriveHub je v App Storu pro iPhone. Britská pravidla a sazby jsou na stránce o Spojeném království. Nastavení automatického záznamu zabere pár minut, jednou. Srovnání papíru, tabulek a aplikací najdete v článku čtyři způsoby, jak vést knihu jízd.
Tato stránka uvádí, co říká HMRC a zákony, a cituje je, abyste si to mohli ověřit. Není to daňové poradenství a nemůže zohlednit vaše okolnosti. Když jde o peníze, zeptejte se svého účetního nebo mzdového oddělení svého zaměstnavatele – a vezměte s sebou knihu jízd.
Úplné pravidlo i s předpisy, ze kterých vychází: Spojené království: požadavky na knihu jízd.