 DriveHub
Länderratgeber · Vereinigtes Königreich · 6 Min.
Car fuel benefit beim Firmenwagen: jede private Meile bis zum 6. Juli erstatten
Zu Ihrem Firmenwagen gehört Kraftstoff, und ein Teil der Meilen ist privat. Erstatten Sie jede private Meile bis zum 6. Juli, ist der car fuel benefit null. Erstatten Sie weniger, werden Sie so besteuert, als wäre der Kraftstoff 29 200 £ mal den Prozentsatz Ihres Autos wert.

Die kurze Antwort
- Wird privater Kraftstoff besteuert? Ja. Zahlt die Firma Kraftstoff, den Sie privat verbrauchen, versteuern Sie einen car fuel benefit: den Prozentsatz Ihres Autos von 29 200 £ für 2026-27.
- Wie vermeide ich ihn? Sie müssen verpflichtet sein, die gesamten Kosten Ihres privaten Kraftstoffs zu erstatten, und sie bis spätestens 6. Juli nach dem Steuerjahr erstatten.
- Hilft eine Teilerstattung? Nein. Die Belastung lässt sich zeitlich kürzen, nie betragsmäßig.
- Ist mein Arbeitsweg privat? Ja. Die Fahrt von zu Hause zu Ihrer dauerhaften Arbeitsstätte ist keine Geschäftsreise.
- Wie viel erstatte ich? Ihre privaten Meilen × die Advisory Fuel Rate (oder einen höheren Satz), jede Meile zu dem Satz, der galt, als sie gefahren wurde.
- Lohnt sich die Erstattung? Beispiel: Bei einem Benziner mit 25 % (1401–2000 cm³, 17p je Meile) spart ein Steuerzahler mit 20 % durch Erstatten bis etwa 8 590 private Meilen im Jahr.
- Reines Elektroauto? Strom ist für diese Belastung kein Kraftstoff. Es gibt nichts zu erstatten.
Was der fuel benefit ist
ITEPA 2003 s. 149(1) greift, wenn "fuel is provided for a car by reason of an employee's employment": "the cash equivalent of the benefit of the fuel is to be treated as earnings". Nach s. 149(3)(d) zählt auch die Zahlung "any sum ... in respect of expenses incurred in providing fuel for the car", also auch erstattete Tankbelege.
s. 150(1) legt den Betrag fest: "The cash equivalent of the benefit of the fuel is the appropriate percentage of £29,200." Der Prozentsatz ist der des Autos selbst (s. 150(2)). Die 29 200 £ sind neu für 2026-27 (SI 2025/1254, anstelle von 28 200 £).
Ihre privaten Meilen kommen in der Formel nicht vor. Zehn private Meilen im Jahr und zehntausend ergeben dieselbe Belastung.
Null Belastung: alles bis zum 6. Juli erstatten
s. 151(1): "The cash equivalent of the benefit of the fuel is nil if condition A or B is met." Condition B ist Kraftstoff, der "made available only for business travel".
Condition A, s. 151(2): "(a) in the tax year in question, the employee is required to make good to the person providing the fuel the whole of the expense incurred by that person in connection with the provision of the fuel for the employee's private use, and (b) the employee does make good that expense on or before 6 July following that tax year."
Beide Teile müssen erfüllt sein:
- Sie müssen zur Erstattung verpflichtet sein. Eine freiwillige Zahlung ohne Vereinbarung mit dem Arbeitgeber erfüllt (a) nicht.
- Sie müssen alles erstatten. Den größten Teil zu erstatten, erfüllt gar nichts.
Für 2026-27, das am 5. April 2027 endet, ist die Frist der 6. Juli 2027.
Privat ist jede Meile, die keine Geschäftsreise ist
s. 118(2) definiert "private use" für diese Regeln als "any use other than for the employee's business travel (see section 171(1))". s. 171(1) macht zur Geschäftsreise die Fahrten, deren Kosten nach ss. 337 bis 342 und einigen weiteren Vorschriften abziehbar sind. s. 338(2)–(3) nimmt "ordinary commuting" aus: Fahrten zwischen "the employee's home and a permanent workplace".
Die Fahrt ins gewohnte Büro ist also eine private Meile und gehört in die Erstattung. Eine Fahrt zu einer vorübergehenden Arbeitsstätte ist eine Geschäftsreise; siehe Arbeitsweg oder vorübergehende Arbeitsstätte.
Ein Teil des Jahres kann zählen, ein Teil der Kosten nicht
Die einzige Kürzung erfolgt nach Zeit. s. 152(2) kürzt die Belastung "proportionately" für Tage ohne verfügbaren Kraftstoff, mit Kraftstoff nur für Geschäftsfahrten oder mit vollständiger Erstattung bis zum 6. Juli. Doch s. 152(3): "The fact that any of the conditions specified in subsection (2) is met for part of a tax year is to be disregarded if there is a time later in that year when none of those conditions is met."
Die Reihenfolge zählt also. Stellen Sie den privaten Kraftstoff im Oktober ein und bleibt es dabei, sinkt die Belastung nach Tagen. Erstatten Sie von April bis September, behalten dann den Kraftstoff und hören auf zu erstatten, wird die Belastung überhaupt nicht gekürzt.
Wie viel „alles“ ist: private Meilen × Advisory Fuel Rate
HMRCs Seite Advisory fuel rates (aktualisiert am 21. August 2026) nennt den Maßstab:
"There will be no fuel benefit charge if you correctly record all private travel mileage and use the correct rate (or higher), to work out how much your employees must repay you for fuel used for private travel."
Das Gewicht liegt auf all private travel mileage. Eine private Fahrt, die im Fahrtenbuch fehlt, ist Kraftstoff, den niemand erstattet hat. Dann kann die Erstattung hinter „dem Ganzen“ zurückbleiben, und Condition A ist nicht erfüllt.
Ein niedrigerer Satz genügt nur, wenn er trotzdem alles abdeckt: "You will not need to use the advisory rates where you can show that employees cover the full cost of private fuel by repaying at a lower mileage rate." Und "Hybrid cars are treated as either petrol or diesel cars for advisory fuel rates."
Die Sätze ändern sich jedes Quartal
"HMRC reviews rates quarterly on: 1 March; 1 June; 1 September; 1 December". Ab dem 1. September 2026:
| Kraftstoff | Hubraum | Je Meile |
|---|---|---|
| Benzin | bis 1400 cm³ | 14p |
| Benzin | 1401–2000 cm³ | 17p |
| Benzin | über 2000 cm³ | 27p |
| Diesel | bis 1600 cm³ | 15p |
| Diesel | 1601–2000 cm³ | 16p |
| Diesel | über 2000 cm³ | 22p |
Die Sätze für Autogas (LPG) stehen auf derselben Seite. "You can use the previous rates for up to 1 month from the date any new rates apply." Um jede Meile zum Satz ihres Quartals zu bewerten, reicht eine Jahressumme nicht: Sie müssen wissen, wann die privaten Meilen gefahren wurden.
Ist das Erstatten günstiger als der fuel benefit?
Das ist Rechnen, keine Regel. Nehmen Sie einen Benziner mit 25 % (ein Beispiel; verwenden Sie den Prozentsatz Ihres Autos), 1401–2000 cm³, zu 17p je Meile.
- Die Belastung: 25 % × 29 200 £ = 7 300 £, versteuert zu 20 % = 1 460 £, zu 40 % = 2 920 £.
- Gewinnschwelle bei 20 %: 1 460 £ ÷ 0,17 £ = etwa 8 590 Meilen.
- Gewinnschwelle bei 40 %: 2 920 £ ÷ 0,17 £ = etwa 17 180 Meilen.
Ein Beispieljahr. 5 000 private Meilen kosten 5 000 × 0,17 £ = 850 £ an Erstattung, gegenüber 1 460 £ Steuer bei 20 %. Das Erstatten spart 610 £. Oberhalb der Gewinnschwelle ist die Belastung günstiger.
Gibt es einen fuel benefit beim elektrischen Firmenwagen?
Nein. s. 149(4): "References in this section to fuel do not include any facility or means for supplying electrical energy or any energy for a car which cannot in any circumstances emit CO2 by being driven." Die Stromsätze auf der AFR-Seite, 7p beim Laden zu Hause und 15p an öffentlichen Ladepunkten, dienen der Erstattung geschäftlicher Meilen, nicht der Rückzahlung privater.
Kaufen Sie den Kraftstoff selbst und beantragen eine Steuerermäßigung, sagen die P87-Erläuterungen, Sie sollen "your actual fuel costs, not any set mileage rates" verwenden. Bewahren Sie die Belege auf. Fahren Sie stattdessen Ihr eigenes Auto? Siehe das eigene Auto für die Arbeit.
Ab April 2027: Sachbezüge über die Lohnabrechnung, derselbe 6. Juli
HMRCs vorläufige Hinweise zum Payrolling nehmen "company cars; car fuel" in Phase 1 auf, die am 6. April 2027 beginnen soll. Die Frist bleibt: "Employees have until 6 July, following the end of the tax year, to make good."
Die Verordnungen, die das Payrolling verpflichtend machen, liegen erst im Entwurf vor. Die endgültigen Hinweise zu Phase 1 sollen mit dem Autumn Budget am 28. Oktober 2026 kommen.
Vor dem 6. Juli
- Eine Vereinbarung mit Ihrem Arbeitgeber verpflichtet Sie, privaten Kraftstoff zu erstatten.
- Jede private Fahrt des Jahres, Arbeitswege eingeschlossen, steht im Fahrtenbuch.
- Jede private Meile ist zur AFR für Ihr Auto bewertet, für das Quartal, in dem sie gefahren wurde.
- Die Erstattung erreicht Ihren Arbeitgeber bis spätestens 6. Juli.
- Haben Sie den privaten Kraftstoff im Lauf des Jahres eingestellt, blieb es dabei.
- Machen Sie auch geschäftliche Meilen geltend? Prüfen Sie, was Ihr Fahrtenbuch für HMRC zeigen muss.
Wie DriveHub das leichter macht
Der fuel benefit hängt an Ihren privaten Meilen, an allen, aufgeteilt danach, wann sie gefahren wurden.
Ist der Standortzugriff auf „Immer“ gestellt, zeichnet DriveHub jede Fahrt im Hintergrund auf — und falls es doch einmal eine verpasst, sagt es Ihnen das. Eine Regel für einen Ort, Ihre früheren Fahrten auf derselben Strecke und Ihre Arbeitszeiten ordnen viele Fahrten als Geschäftlich oder Privat ein. Der Rest wartet unter Zu prüfen, sodass keine zwischen beidem verloren geht. Arbeitszeiten können einen Arbeitsweg innerhalb dieser Zeiten als Geschäftlich einordnen; eine Regel Privat für Ihr Büro verhindert das, denn die eigene Regel eines Ortes gewinnt immer.
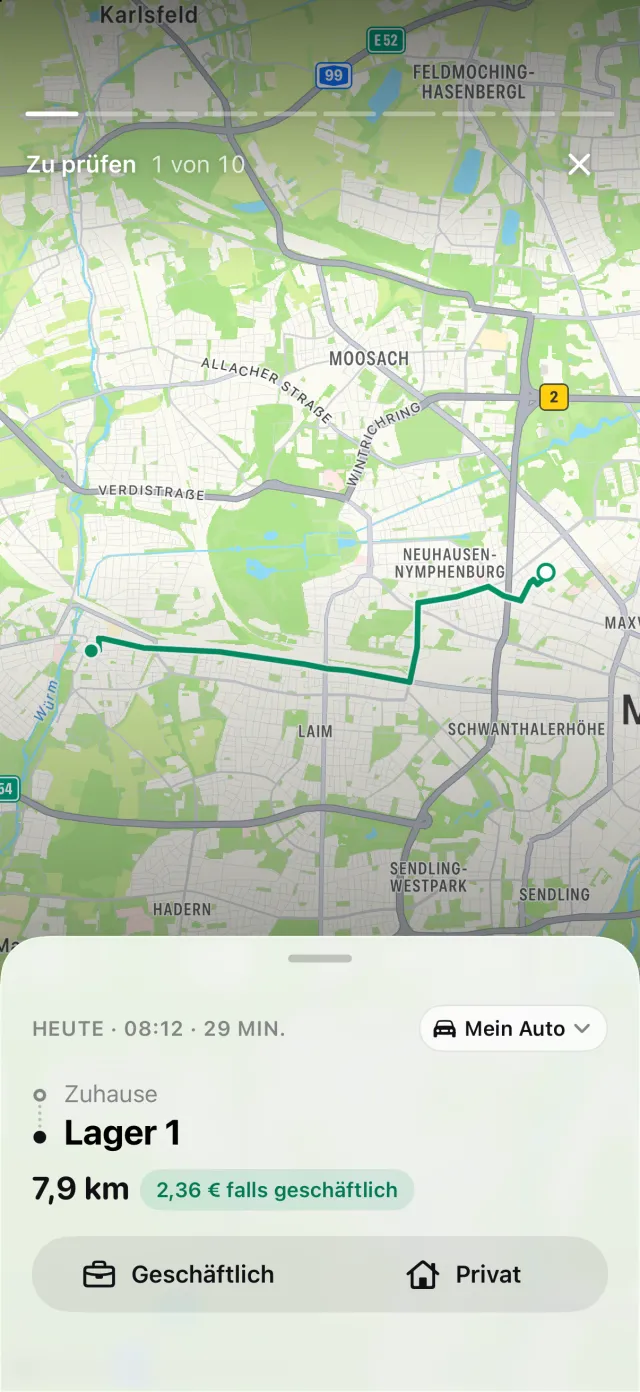
Hat Ihr iPhone eine Fahrt registriert, zu der es keinen Eintrag gibt, erscheint im Tab Fahrten Verpasste Fahrten, und Wiederherstellen rekonstruiert die Route. Eine private Fahrt, die nicht aufgezeichnet wurde, ist genau die, die Ihre Erstattung zu knapp machen würde.
Berichte zeigt geschäftliche und private Meilen für jeden Zeitraum oder einen selbst gewählten Bereich, für ein Fahrzeug oder alle. Wählen Sie einen Bereich, der zu einem AFR-Zeitraum passt, etwa 1. September bis 30. November. Die Zahl unter Privat ist die, die Sie mit dem Satz dieses Zeitraums multiplizieren.
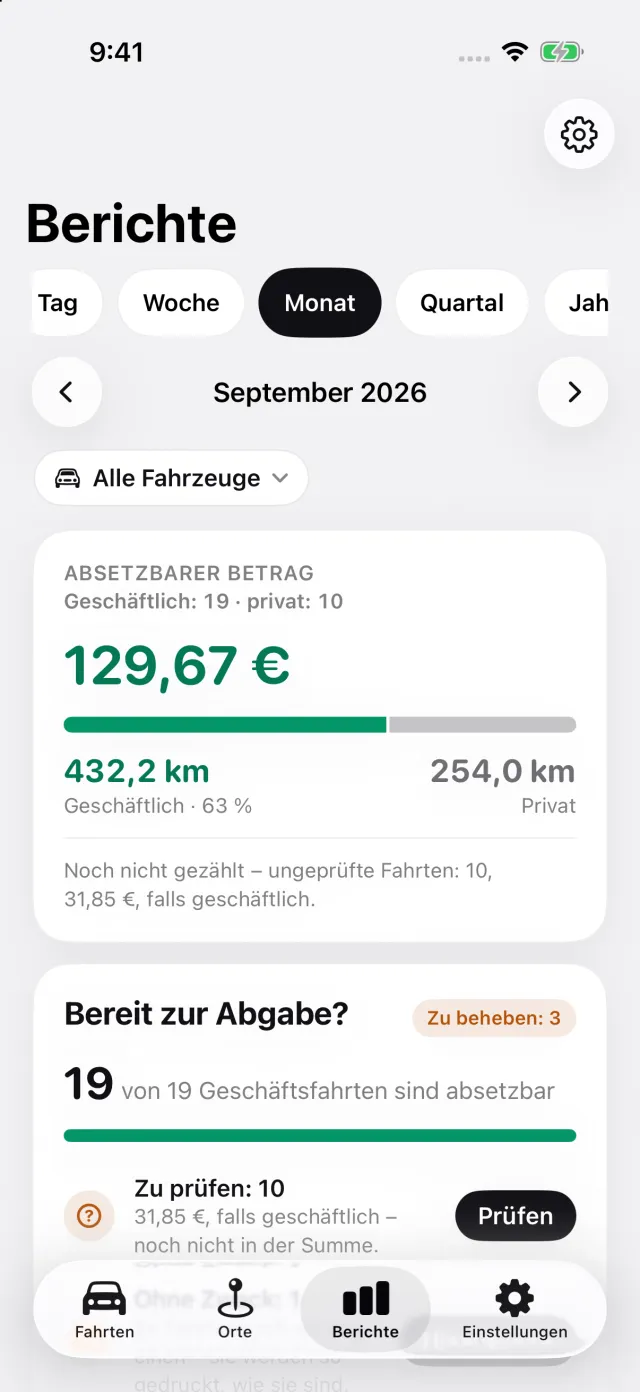
Wo DriveHub aufhört: Es weiß nicht, ob Ihr Arbeitgeber eine Erstattung verlangt, es erstattet niemandem etwas, und es entscheidet nicht, ob das Erstatten günstiger ist als die Belastung.
DriveHub gibt es im App Store für das iPhone. Die britischen Regeln und Sätze stehen auf der UK-Seite. Die automatische Aufzeichnung einzurichten dauert ein paar Minuten, einmalig. Papier, Tabellen und Apps im Vergleich: vier Wege, ein Fahrtenbuch zu führen.
Diese Seite gibt wieder, was HMRC und die Gesetzgebung sagen, und nennt die Fundstellen, damit Sie es nachprüfen können. Sie ist keine Steuerberatung und kann Ihre Umstände nicht berücksichtigen. Wenn es um Geld geht, fragen Sie Ihren Steuerberater oder das Payroll-Team Ihres Arbeitgebers — und bringen Sie das Fahrtenbuch mit.
Die vollständige Regel mit ihren Rechtsquellen: Vereinigtes Königreich: Anforderungen an das Fahrtenbuch.