 DriveHub
Landveiledning · Storbritannia · 6 min
Drivstoffordel på firmabil: betal tilbake hver private mile innen 6. juli
Firmabilen din kommer med drivstoff, og noen av milene er dine. Betaler du tilbake hver private mile innen 6. juli, er drivstoffordelen null. Betaler du mindre, beskattes du som om drivstoffet var verdt 29 200 £ ganget med bilens prosentsats.

Det korte svaret
- Beskattes privat drivstoff? Ja. Betaler selskapet drivstoff du bruker privat, beskattes du for en drivstoffordel (car fuel benefit): bilens prosentsats av 29 200 £ for 2026-27.
- Hvordan unngår jeg den? Du må være pålagt å betale tilbake hele kostnaden for det private drivstoffet, og betale det senest 6. juli etter skatteåret.
- Hjelper det å betale tilbake en del? Nei. Fordelen kan reduseres etter tid, aldri etter beløp.
- Er pendlingen min privat? Ja. Hjem til det faste arbeidsstedet ditt er ikke jobbreise.
- Hvor mye betaler jeg tilbake? Dine private miles × Advisory Fuel Rate (eller en høyere sats), hver mile med satsen som gjaldt da den ble kjørt.
- Lønner det seg å betale tilbake? Et eksempel: med en bensinbil på 25 % (1401–2000cc, 17p per mile) sparer en som betaler 20 % skatt, på å betale tilbake opptil rundt 8 590 private miles i året.
- Helelektrisk bil? Strøm er ikke drivstoff etter denne regelen. Det er ingenting å betale tilbake.
Hva drivstoffordelen er
ITEPA 2003 s. 149(1) gjelder der "fuel is provided for a car by reason of an employee's employment": "the cash equivalent of the benefit of the fuel is to be treated as earnings". Etter s. 149(3)(d) teller det å betale "any sum ... in respect of expenses incurred in providing fuel for the car", så refunderte drivstoffkvitteringer teller også.
s. 150(1) fastsetter beløpet: "The cash equivalent of the benefit of the fuel is the appropriate percentage of £29,200." Prosentsatsen er bilens egen (s. 150(2)). 29 200 £ er nytt for 2026-27 (SI 2025/1254, som erstatter 28 200 £).
Formelen inneholder ikke de private milene dine. Ti private miles i året og ti tusen gir samme fordel.
Null fordel: betal tilbake alt innen 6. juli
s. 151(1): "The cash equivalent of the benefit of the fuel is nil if condition A or B is met." Vilkår B er drivstoff "made available only for business travel".
Vilkår A, s. 151(2): "(a) in the tax year in question, the employee is required to make good to the person providing the fuel the whole of the expense incurred by that person in connection with the provision of the fuel for the employee's private use, and (b) the employee does make good that expense on or before 6 July following that tax year."
Begge ledd må være oppfylt:
- Du må være pålagt å betale tilbake. Å betale frivillig, uten en avtale med arbeidsgiveren, oppfyller ikke (a).
- Du må betale tilbake alt. Å betale tilbake det meste oppfyller ingenting.
For 2026-27, som slutter 5. april 2027, er fristen 6. juli 2027.
Privat er hver mile som ikke er jobbreise
s. 118(2) definerer "private use" i disse reglene som "any use other than for the employee's business travel (see section 171(1))". s. 171(1) gjør jobbreise til reiser der kostnaden er fradragsberettiget etter ss. 337 til 342 og noen få andre paragrafer. s. 338(2)–(3) holder "ordinary commuting" utenfor: reiser mellom "the employee's home and a permanent workplace".
Kjøringen til det vanlige kontoret ditt er altså en privat mile og hører med i tilbakebetalingen. En tur til et midlertidig arbeidssted er jobbreise; se pendling eller midlertidig arbeidssted.
En del av året kan telle, en del av kostnaden kan ikke
Den eneste reduksjonen er etter tid. s. 152(2) reduserer fordelen "proportionately" for dager uten tilgjengelig drivstoff, med drivstoff bare til jobb, eller med full tilbakebetaling innen 6. juli. Men s. 152(3): "The fact that any of the conditions specified in subsection (2) is met for part of a tax year is to be disregarded if there is a time later in that year when none of those conditions is met."
Rekkefølgen betyr altså noe. Stopper du det private drivstoffet i oktober og lar det forbli stoppet, faller fordelen etter antall dager. Betaler du tilbake fra april til september, og så beholder drivstoffet og slutter å betale tilbake, reduseres fordelen ikke i det hele tatt.
Hvor mye «alt» er: private miles × Advisory Fuel Rate
HMRCs side Advisory fuel rates (oppdatert 21. august 2026) gir målestokken:
"There will be no fuel benefit charge if you correctly record all private travel mileage and use the correct rate (or higher), to work out how much your employees must repay you for fuel used for private travel."
Ordene som bærer vekten, er all private travel mileage. En privat tur som mangler i loggen, er drivstoff ingen betalte tilbake, så tilbakebetalingen kan komme til kort av «alt», og da faller vilkår A.
En lavere sats fungerer bare hvis den likevel dekker alt: "You will not need to use the advisory rates where you can show that employees cover the full cost of private fuel by repaying at a lower mileage rate." Og "Hybrid cars are treated as either petrol or diesel cars for advisory fuel rates."
Satsene endres hvert kvartal
"HMRC reviews rates quarterly on: 1 March; 1 June; 1 September; 1 December". Fra 1. september 2026:
| Drivstoff | Motorstørrelse | Per mile |
|---|---|---|
| Bensin | 1400cc eller mindre | 14p |
| Bensin | 1401–2000cc | 17p |
| Bensin | over 2000cc | 27p |
| Diesel | 1600cc eller mindre | 15p |
| Diesel | 1601–2000cc | 16p |
| Diesel | over 2000cc | 22p |
Satsene for autogass (LPG) står på samme side. "You can use the previous rates for up to 1 month from the date any new rates apply." For å prise hver mile med satsen for sitt kvartal holder ikke én årssum: du må vite når de private milene ble kjørt.
Er det billigere å betale tilbake privat drivstoff enn å ta drivstoffordelen?
Dette er regning, ikke en regel. Ta en bensinbil på 25 % (et eksempel; bruk bilens egen prosentsats), 1401–2000cc, med 17p per mile.
- Fordelen: 25 % × 29 200 £ = 7 300 £, beskattet med 20 % = 1 460 £, eller med 40 % = 2 920 £.
- Balansepunkt ved 20 %: 1 460 £ ÷ 0,17 £ = rundt 8 590 miles.
- Balansepunkt ved 40 %: 2 920 £ ÷ 0,17 £ = rundt 17 180 miles.
Ett eksempelår. 5 000 private miles koster 5 000 × 0,17 £ = 850 £ å betale tilbake, mot 1 460 £ i skatt ved 20 %. Tilbakebetaling sparer 610 £. Over balansepunktet er fordelsbeskatningen billigere.
Er det drivstoffordel på en elektrisk firmabil?
Nei. s. 149(4): "References in this section to fuel do not include any facility or means for supplying electrical energy or any energy for a car which cannot in any circumstances emit CO2 by being driven." Strømsatsene på AFR-siden, 7p for lading hjemme og 15p for offentlig lading, er for å refundere jobbmiles, ikke for å betale tilbake private.
Kjøper du drivstoffet selv og krever fradrag, sier veiledningen til P87 at du skal bruke "your actual fuel costs, not any set mileage rates". Ta vare på kvitteringene. Kjører du egen bil i stedet? Se egen bil i jobben.
Fra april 2027: fordeler over lønnssystemet, samme 6. juli
HMRCs foreløpige veiledning om payrolling legger "company cars; car fuel" i fase 1, som etter planen starter 6. april 2027. Fristen beholdes: "Employees have until 6 July, following the end of the tax year, to make good."
Forskriftene som gjør payrolling obligatorisk, er fortsatt på utkaststadiet. Endelig veiledning for fase 1 kommer med Autumn Budget 28. oktober 2026.
Før 6. juli
- En avtale med arbeidsgiveren pålegger deg å betale tilbake privat drivstoff.
- Hver privat tur i året, pendling medregnet, står i loggen.
- Hver private mile er priset med AFR for bilen din, for kvartalet den ble kjørt i.
- Tilbakebetalingen når arbeidsgiveren senest 6. juli.
- Stoppet du det private drivstoffet midt i året, forble det stoppet.
- Krever du også fradrag for jobbmiles? Se hva HMRC ber kjøreloggen din vise.
Hvordan DriveHub gjør dette enklere
Drivstoffordelen står og faller på de private milene dine, alle sammen, fordelt etter når de ble kjørt.
Med posisjonstilgang satt til Alltid registrerer DriveHub hver kjøring i bakgrunnen — og går den noen gang glipp av en, sier den fra. En regel for et sted, tidligere kjøringer på samme rute og arbeidstiden din sorterer mange turer som Jobb eller Privat. Resten venter under Må sjekkes, så ingen blir borte mellom de to. Arbeidstiden kan sortere en pendlertur innenfor den som Jobb; en Privat-regel på kontoret ditt hindrer det, fordi et steds egen regel alltid vinner.
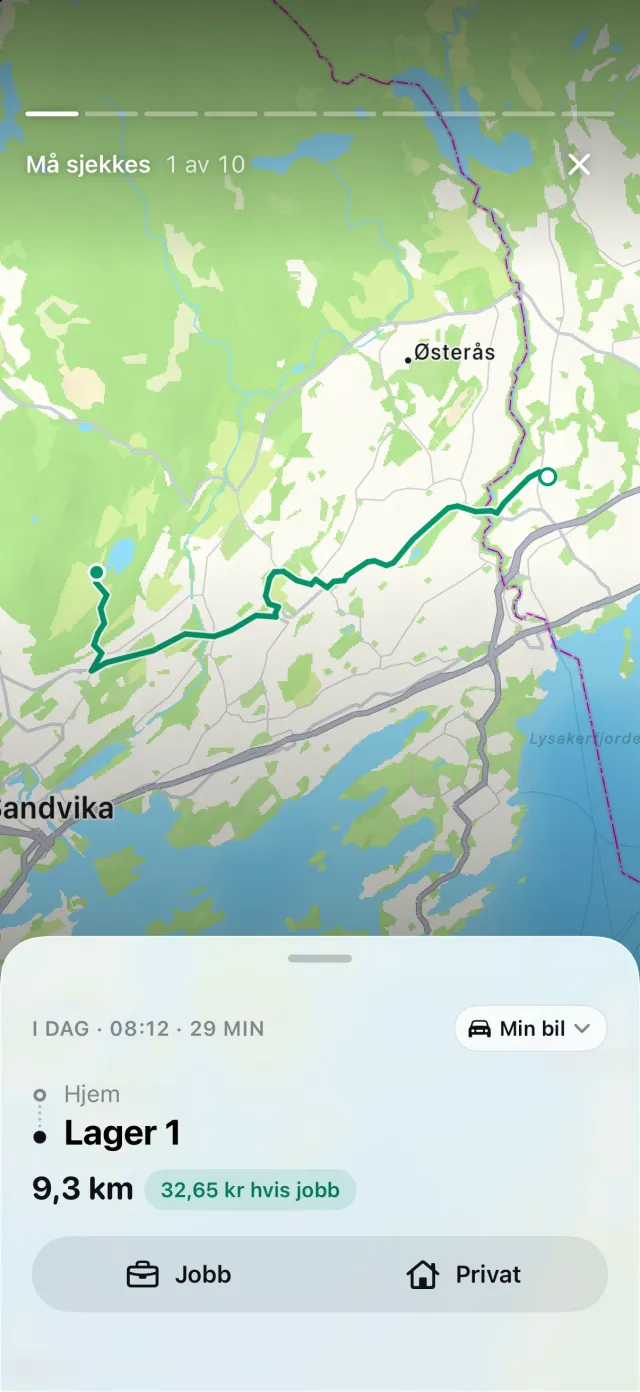
Har iPhonen logget kjøring uten en tilsvarende tur, vises Tapte turer på Turer-fanen, og Gjenopprett bygger opp ruten igjen. En privat tur som ikke ble registrert, er nettopp den som ville gjort tilbakebetalingen for liten.
Rapporter viser jobb- og privatmiles for en hvilken som helst periode eller et tidsrom du velger, for ett kjøretøy eller alle. Velg et tidsrom som svarer til en AFR-periode, for eksempel 1. september til 30. november. Privat-tallet er det du ganger med periodens sats.
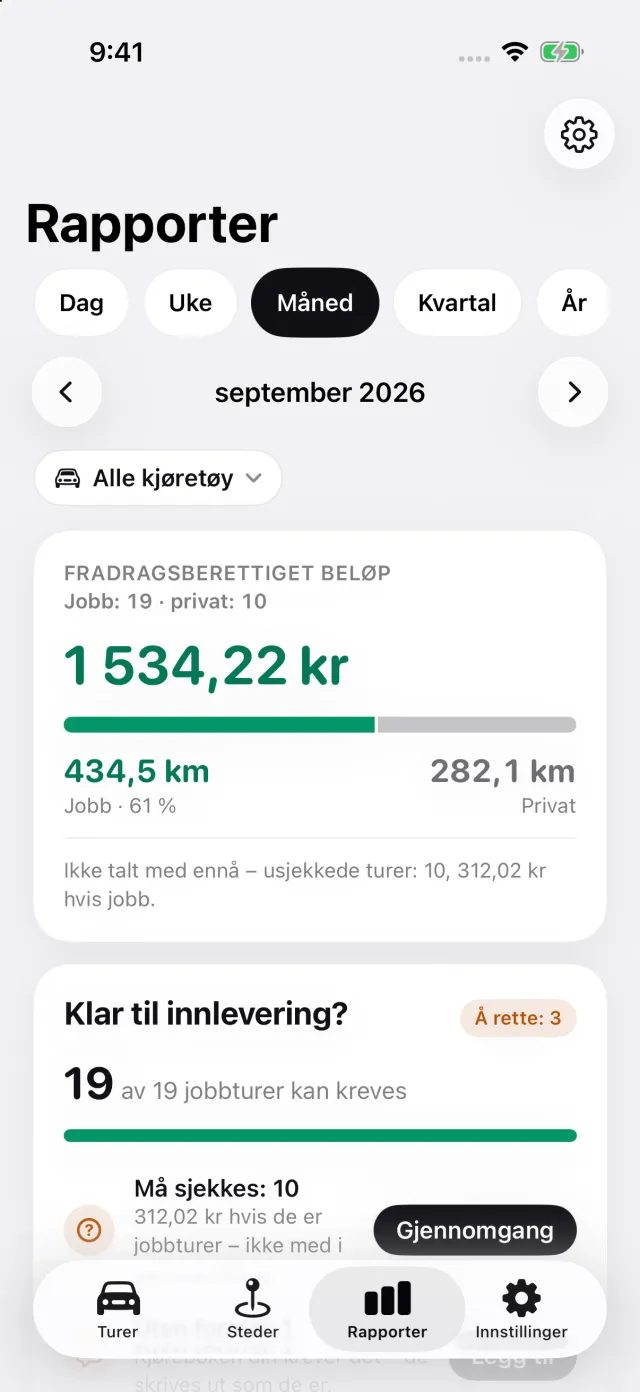
Hvor DriveHub stopper: den vet ikke om arbeidsgiveren din krever tilbakebetaling, den betaler ikke tilbake til noen, og den avgjør ikke om tilbakebetaling lønner seg bedre enn fordelsbeskatningen.
DriveHub finnes i App Store for iPhone. De britiske reglene og satsene står på Storbritannia-siden. Å sette opp automatisk registrering tar noen minutter, én gang. For papir, regneark og apper sammenlignet, se fire måter å føre kjørebok på.
Denne siden gjengir hva HMRC og lovgivningen sier, og siterer dem slik at du kan etterprøve det. Det er ikke skatterådgivning, og den kjenner ikke din situasjon. Når det gjelder penger — spør regnskapsføreren din eller lønnsavdelingen hos arbeidsgiveren, og ta med loggen.
Hele regelen med kildene den bygger på: Storbritannia: krav til kjøreboken.