 DriveHub
Guia por país · Reino Unido · 6 min
Combustível do carro da empresa: reembolse cada milha privada até 6 de julho
O seu carro da empresa vem com combustível, e parte das milhas são suas. Reembolse cada milha privada até 6 de julho e o benefício do combustível fica a zero. Reembolse menos e é tributado como se o combustível valesse £29 200 vezes a percentagem do seu carro.

A resposta curta
- O combustível para uso privado é tributado? Sim. Se a empresa paga o combustível que usa em privado, é tributado por um car fuel benefit: a percentagem do seu carro sobre £29 200 em 2026-27.
- Como o evito? Tendo a obrigação de reembolsar todo o custo do combustível privado, e reembolsando-o até 6 de julho seguinte ao ano fiscal.
- Reembolsar uma parte ajuda? Não. O encargo pode ser reduzido pelo tempo, nunca pelo montante.
- O trajeto casa-trabalho é privado? Sim. Ir de casa para o seu local de trabalho permanente não é uma deslocação profissional.
- Quanto reembolso? As suas milhas privadas × a Advisory Fuel Rate (ou uma taxa superior), cada milha à taxa em vigor quando foi percorrida.
- Compensa reembolsar? Por exemplo, com um carro a gasolina a 25% (1401–2000cc, 17p por milha), um contribuinte à taxa de 20% poupa ao reembolsar até cerca de 8590 milhas privadas por ano.
- Carro totalmente elétrico? A eletricidade não conta como combustível para este encargo. Não há nada a reembolsar.
O que é o benefício do combustível
O ITEPA 2003 s. 149(1) aplica-se quando "fuel is provided for a car by reason of an employee's employment": "the cash equivalent of the benefit of the fuel is to be treated as earnings". Nos termos da s. 149(3)(d), pagar "any sum ... in respect of expenses incurred in providing fuel for the car" também conta, pelo que os recibos de combustível reembolsados também contam.
A s. 150(1) fixa o montante: "The cash equivalent of the benefit of the fuel is the appropriate percentage of £29,200." A percentagem é a do próprio carro (s. 150(2)). As £29 200 são novas em 2026-27 (SI 2025/1254, em vez de £28 200).
A fórmula não inclui as suas milhas privadas. Dez milhas privadas por ano e dez mil dão o mesmo encargo.
Encargo zero: reembolse tudo até 6 de julho
s. 151(1): "The cash equivalent of the benefit of the fuel is nil if condition A or B is met." A condição B é o combustível "made available only for business travel".
A condição A, s. 151(2): "(a) in the tax year in question, the employee is required to make good to the person providing the fuel the whole of the expense incurred by that person in connection with the provision of the fuel for the employee's private use, and (b) the employee does make good that expense on or before 6 July following that tax year."
Têm de se verificar as duas partes:
- Tem de estar obrigado a reembolsar. Pagar por iniciativa própria, sem um acordo com a entidade patronal, não cumpre a alínea (a).
- Tem de reembolsar tudo. Reembolsar a maior parte não cumpre nada.
Para 2026-27, que termina a 5 de abril de 2027, o prazo é 6 de julho de 2027.
Privada é cada milha que não é deslocação profissional
A s. 118(2) define "private use", para estas regras, como "any use other than for the employee's business travel (see section 171(1))". A s. 171(1) faz da deslocação profissional aquela cujo custo é dedutível nos termos das ss. 337 a 342 e de algumas outras secções. A s. 338(2)–(3) exclui o "ordinary commuting": a deslocação entre "the employee's home and a permanent workplace".
A ida para o seu escritório habitual é, portanto, uma milha privada e entra no reembolso. Uma deslocação a um local de trabalho temporário é profissional; veja trajeto casa-trabalho ou local de trabalho temporário.
Uma parte do ano pode contar, uma parte do custo não
A única redução é pelo tempo. A s. 152(2) reduz o encargo "proportionately" pelos dias sem combustível disponível, com combustível só para uso profissional ou com reembolso total até 6 de julho. Mas s. 152(3): "The fact that any of the conditions specified in subsection (2) is met for part of a tax year is to be disregarded if there is a time later in that year when none of those conditions is met."
A ordem conta, portanto. Deixe de ter combustível para uso privado em outubro e mantenha-se assim, e o encargo desce pelos dias. Reembolse de abril a setembro, depois fique com o combustível e deixe de reembolsar, e o encargo não é reduzido de todo.
Quanto é "tudo": milhas privadas × a Advisory Fuel Rate
A página Advisory fuel rates do HMRC (atualizada a 21 de agosto de 2026) dá a medida:
"There will be no fuel benefit charge if you correctly record all private travel mileage and use the correct rate (or higher), to work out how much your employees must repay you for fuel used for private travel."
As palavras que pesam são all private travel mileage. Uma deslocação privada que falte no registo é combustível que ninguém reembolsou, pelo que o reembolso pode ficar aquém de "tudo" — e aí a condição A falha.
Uma taxa mais baixa só serve se continuar a cobrir tudo: "You will not need to use the advisory rates where you can show that employees cover the full cost of private fuel by repaying at a lower mileage rate." E "Hybrid cars are treated as either petrol or diesel cars for advisory fuel rates."
As taxas mudam todos os trimestres
"HMRC reviews rates quarterly on: 1 March; 1 June; 1 September; 1 December". A partir de 1 de setembro de 2026:
| Combustível | Cilindrada | Por milha |
|---|---|---|
| Gasolina | 1400cc ou menos | 14p |
| Gasolina | 1401–2000cc | 17p |
| Gasolina | mais de 2000cc | 27p |
| Gasóleo | 1600cc ou menos | 15p |
| Gasóleo | 1601–2000cc | 16p |
| Gasóleo | mais de 2000cc | 22p |
As taxas do GPL estão na mesma página. "You can use the previous rates for up to 1 month from the date any new rates apply." Para valorizar cada milha à taxa do seu trimestre, um total anual não chega: precisa de saber quando foram percorridas as milhas privadas.
Reembolsar o combustível privado sai mais barato do que o benefício?
É aritmética, não uma regra. Tome um carro a gasolina a 25% (um exemplo; use a percentagem do seu carro), 1401–2000cc, a 17p por milha.
- O encargo: 25% × £29 200 = £7 300, tributado a 20% = £1 460, ou a 40% = £2 920.
- Ponto de equilíbrio a 20%: £1 460 ÷ £0,17 = cerca de 8590 milhas.
- Ponto de equilíbrio a 40%: £2 920 ÷ £0,17 = cerca de 17 180 milhas.
Um ano de exemplo. Reembolsar 5000 milhas privadas custa 5000 × £0,17 = £850, contra £1 460 de imposto a 20%. Reembolsar poupa £610. Acima do ponto de equilíbrio, o encargo sai mais barato.
Há benefício do combustível num carro da empresa elétrico?
Não. s. 149(4): "References in this section to fuel do not include any facility or means for supplying electrical energy or any energy for a car which cannot in any circumstances emit CO2 by being driven." As taxas para elétricos da página das AFR, 7p com carregamento em casa e 15p em carregadores públicos, servem para reembolsar milhas profissionais, não para reembolsar as privadas.
Se compra o combustível do seu bolso e pede o benefício fiscal, as notas do P87 mandam usar "your actual fuel costs, not any set mileage rates". Guarde os recibos. Conduz antes o seu próprio carro? Veja usar o seu próprio carro no trabalho.
A partir de abril de 2027: benefícios processados em salário, o mesmo 6 de julho
As orientações provisórias do HMRC sobre o processamento em salário (payrolling) põem "company cars; car fuel" na fase 1, com início previsto a 6 de abril de 2027. E mantêm o prazo: "Employees have until 6 July, following the end of the tax year, to make good."
O regulamento que torna o payrolling obrigatório ainda está em projeto. As orientações finais da fase 1 estão previstas para o Autumn Budget de 28 de outubro de 2026.
Antes de 6 de julho
- Um acordo com a entidade patronal obriga-o a reembolsar o combustível privado.
- Todas as deslocações privadas do ano, incluindo o trajeto casa-trabalho, estão no registo.
- Cada milha privada está valorizada à AFR do seu carro, no trimestre em que foi percorrida.
- O reembolso chega à entidade patronal até 6 de julho.
- Se deixou de ter combustível para uso privado a meio do ano, continuou sem ele.
- Também pede milhas profissionais? Confirme o que o HMRC pede que o registo de milhas mostre.
Como o DriveHub facilita isto
O benefício do combustível depende das suas milhas privadas, de todas, repartidas por quando foram percorridas.
Com a localização definida como Sempre, o DriveHub regista todas as viagens em segundo plano — e, se alguma vez lhe escapar uma, avisa-o. Uma regra para um local, as suas viagens anteriores no mesmo percurso e o seu horário de trabalho arrumam muitas viagens como Profissional ou Pessoal. As restantes esperam em Por verificar, para que nenhuma se perca entre as duas. O horário de trabalho pode arrumar como Profissional um trajeto casa-trabalho feito dentro dele; uma regra Pessoal para o seu escritório impede isso, porque a regra do próprio local prevalece sempre.
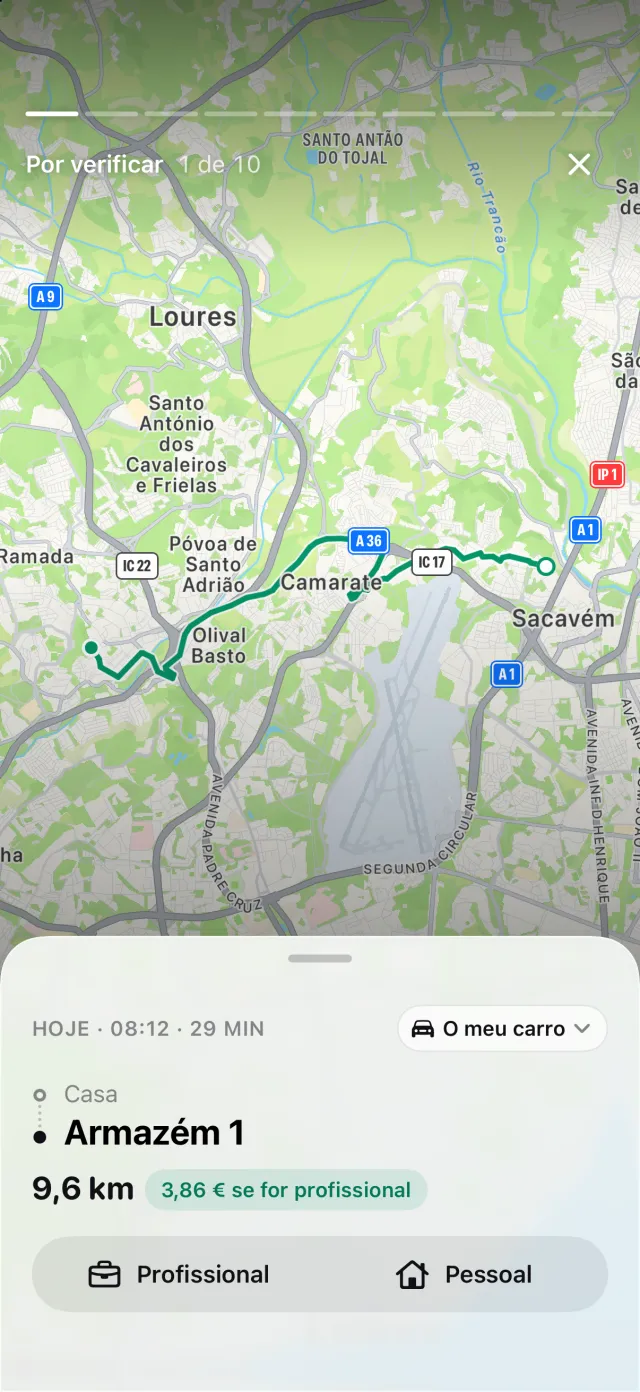
Se o seu iPhone registou condução sem viagem correspondente, aparece Viagens em falta no separador Viagens, e Recuperar reconstrói o percurso. Uma deslocação privada que não ficou registada é justamente a que deixaria o seu reembolso aquém.
Relatórios mostra as milhas profissionais e pessoais de qualquer período ou de um intervalo à sua escolha, para um veículo ou para todos. Escolha um intervalo que coincida com um período das AFR, como de 1 de setembro a 30 de novembro. O valor Pessoal é o que se multiplica pela taxa desse período.
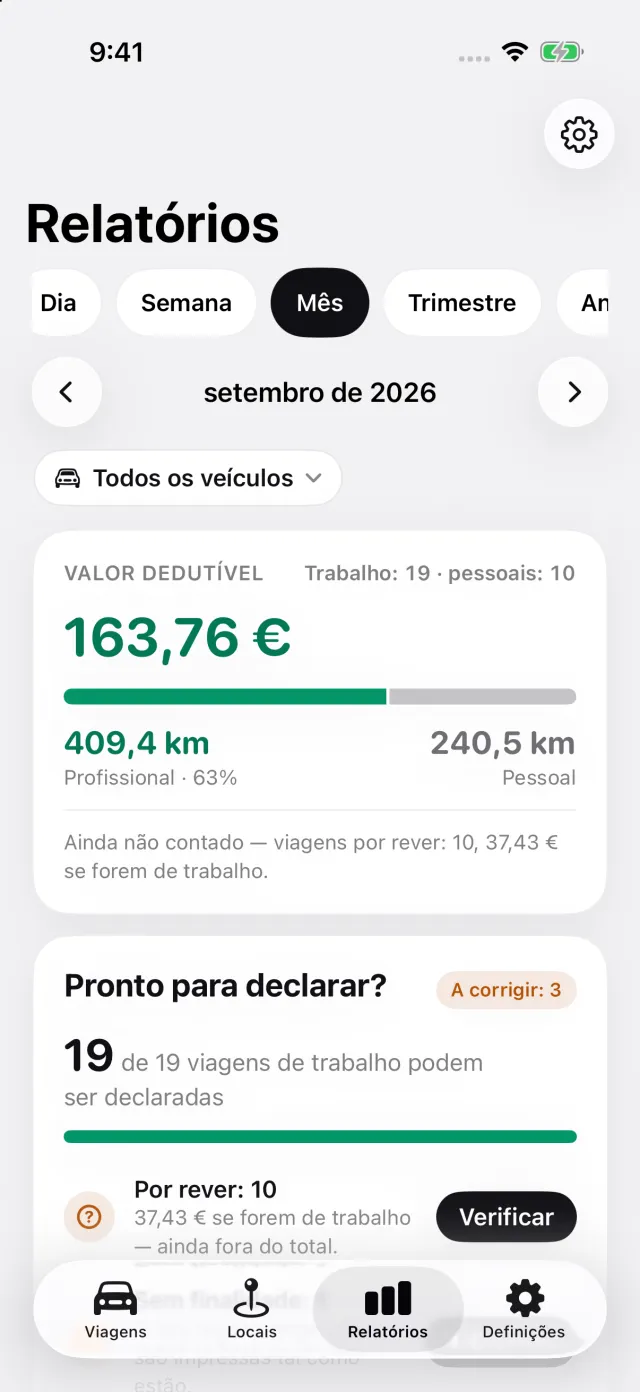
Onde o DriveHub para: não sabe se a entidade patronal exige o reembolso, não reembolsa ninguém e não decide se reembolsar compensa mais do que o encargo.
O DriveHub está na App Store para iPhone. As regras e taxas britânicas estão na página do Reino Unido. Configurar o registo automático leva uns minutos, uma única vez. Para comparar papel, folhas de cálculo e aplicações, veja quatro formas de manter um registo de milhas.
Esta página reproduz o que dizem o HMRC e a legislação, e cita-os para poder verificar. Não é aconselhamento fiscal e não conhece a sua situação. Quando está dinheiro em causa, pergunte ao seu contabilista ou ao departamento de salários da sua entidade patronal — e leve os registos.
A regra completa, com os diplomas de onde vem: Reino Unido: requisitos do registo de quilómetros.