 DriveHub
Guide pays · Royaume-Uni · 6 min
Avantage carburant d'une voiture de société : remboursez chaque mile privé avant le 6 juillet
Votre voiture de société vient avec le carburant, et une partie des miles sont les vôtres. Remboursez chaque mile privé avant le 6 juillet et l'avantage carburant est nul. Remboursez moins, et vous êtes imposé comme si le carburant valait 29 200 £ multipliés par le pourcentage de votre voiture.

La réponse courte
- Le carburant privé est-il imposé ? Oui. Si la société paie le carburant que vous utilisez à titre privé, vous êtes imposé sur un avantage carburant (car fuel benefit) : le pourcentage de votre voiture appliqué à 29 200 £ pour 2026-27.
- Comment l'éviter ? En étant tenu de rembourser l'intégralité du coût de votre carburant privé, et en le remboursant au plus tard le 6 juillet suivant l'année fiscale.
- Rembourser une partie aide-t-il ? Non. L'avantage peut être réduit dans le temps, jamais en montant.
- Mon trajet domicile-travail est-il privé ? Oui. Le trajet entre votre domicile et votre lieu de travail permanent n'est pas un déplacement professionnel.
- Combien rembourser ? Vos miles privés × l'Advisory Fuel Rate (ou un taux supérieur), chaque mile au taux en vigueur quand il a été parcouru.
- Est-ce rentable de rembourser ? Par exemple, avec une voiture essence à 25 % (1401–2000 cm³, 17p par mile), un contribuable à 20 % y gagne jusqu'à environ 8 590 miles privés par an.
- Voiture entièrement électrique ? L'électricité n'est pas du carburant pour cet avantage. Il n'y a rien à rembourser.
Ce qu'est l'avantage carburant
L'ITEPA 2003 s. 149(1) s'applique lorsque "fuel is provided for a car by reason of an employee's employment" : "the cash equivalent of the benefit of the fuel is to be treated as earnings". Selon la s. 149(3)(d), le versement de "any sum ... in respect of expenses incurred in providing fuel for the car" compte aussi, de sorte que les tickets de carburant remboursés comptent également.
La s. 150(1) fixe le montant : "The cash equivalent of the benefit of the fuel is the appropriate percentage of £29,200." Le pourcentage est celui de la voiture (s. 150(2)). Les 29 200 £ sont nouveaux pour 2026-27 (SI 2025/1254, qui remplace 28 200 £).
La formule ne contient pas votre kilométrage privé. Dix miles privés par an ou dix mille produisent le même avantage.
Un avantage nul : tout rembourser avant le 6 juillet
s. 151(1) : "The cash equivalent of the benefit of the fuel is nil if condition A or B is met." La condition B vise le carburant "made available only for business travel".
La condition A, s. 151(2) : "(a) in the tax year in question, the employee is required to make good to the person providing the fuel the whole of the expense incurred by that person in connection with the provision of the fuel for the employee's private use, and (b) the employee does make good that expense on or before 6 July following that tax year."
Les deux branches doivent être remplies :
- Vous devez être tenu de rembourser. Payer spontanément, sans accord avec votre employeur, ne satisfait pas au (a).
- Vous devez rembourser la totalité. En rembourser la plus grande partie ne satisfait à rien.
Pour 2026-27, qui se termine le 5 avril 2027, la date limite est le 6 juillet 2027.
Privé signifie chaque mile qui n'est pas un déplacement professionnel
La s. 118(2) définit l'"private use" pour ces règles comme "any use other than for the employee's business travel (see section 171(1))". La s. 171(1) fait du déplacement professionnel celui dont le coût est déductible au titre des ss. 337 à 342 et de quelques autres sections. La s. 338(2)–(3) en exclut l'"ordinary commuting" : le trajet entre "the employee's home and a permanent workplace".
Le trajet jusqu'à votre bureau habituel est donc un mile privé, et il entre dans le remboursement. Un trajet vers un lieu de travail temporaire est un déplacement professionnel ; voir trajet domicile-travail ou lieu de travail temporaire.
Une partie de l'année peut compter, une partie du coût non
La seule réduction se fait dans le temps. La s. 152(2) réduit l'avantage "proportionately" pour les jours sans carburant fourni, avec un carburant réservé aux déplacements professionnels, ou remboursé intégralement avant le 6 juillet. Mais la s. 152(3) : "The fact that any of the conditions specified in subsection (2) is met for part of a tax year is to be disregarded if there is a time later in that year when none of those conditions is met."
L'ordre compte donc. Cessez le carburant privé en octobre et ne le reprenez pas : l'avantage baisse au prorata des jours. Remboursez d'avril à septembre, puis gardez le carburant et cessez de rembourser : l'avantage n'est pas réduit du tout.
Combien fait « la totalité » : miles privés × l'Advisory Fuel Rate
La page Advisory fuel rates de HMRC (mise à jour le 21 août 2026) donne la mesure :
"There will be no fuel benefit charge if you correctly record all private travel mileage and use the correct rate (or higher), to work out how much your employees must repay you for fuel used for private travel."
Les mots qui portent le poids sont all private travel mileage. Un trajet privé absent du relevé, c'est du carburant que personne n'a remboursé : le remboursement peut alors rester en deçà de « la totalité », et la condition A n'est plus remplie.
Un taux inférieur ne convient que s'il couvre malgré tout l'ensemble : "You will not need to use the advisory rates where you can show that employees cover the full cost of private fuel by repaying at a lower mileage rate." Et "Hybrid cars are treated as either petrol or diesel cars for advisory fuel rates."
Les taux changent chaque trimestre
"HMRC reviews rates quarterly on: 1 March; 1 June; 1 September; 1 December". À partir du 1er septembre 2026 :
| Carburant | Cylindrée | Par mile |
|---|---|---|
| Essence | 1400 cm³ ou moins | 14p |
| Essence | 1401–2000 cm³ | 17p |
| Essence | plus de 2000 cm³ | 27p |
| Diesel | 1600 cm³ ou moins | 15p |
| Diesel | 1601–2000 cm³ | 16p |
| Diesel | plus de 2000 cm³ | 22p |
Les taux GPL figurent sur la même page. "You can use the previous rates for up to 1 month from the date any new rates apply." Pour valoriser chaque mile au taux de son trimestre, un total annuel ne suffit pas : il faut savoir quand les miles privés ont été parcourus.
Rembourser le carburant privé coûte-t-il moins cher que l'avantage ?
C'est de l'arithmétique, pas une règle. Prenons une voiture essence à 25 % (un exemple ; utilisez le pourcentage de votre voiture), 1401–2000 cm³, à 17p par mile.
- L'avantage : 25 % × 29 200 £ = 7 300 £, imposé à 20 % = 1 460 £, ou à 40 % = 2 920 £.
- Seuil de rentabilité à 20 % : 1 460 £ ÷ 0,17 £ = environ 8 590 miles.
- Seuil de rentabilité à 40 % : 2 920 £ ÷ 0,17 £ = environ 17 180 miles.
Une année type. Rembourser 5 000 miles privés coûte 5 000 × 0,17 £ = 850 £, contre 1 460 £ d'impôt à 20 %. Rembourser fait gagner 610 £. Au-dessus du seuil, l'avantage coûte moins cher.
Y a-t-il un avantage carburant sur une voiture de société électrique ?
Non. s. 149(4) : "References in this section to fuel do not include any facility or means for supplying electrical energy or any energy for a car which cannot in any circumstances emit CO2 by being driven." Les taux électriques de la page AFR, 7p pour la recharge à domicile et 15p pour la recharge publique, servent à rembourser des miles professionnels, pas à rembourser des miles privés.
Si vous achetez le carburant vous-même et demandez un dégrèvement, la notice du P87 demande d'utiliser "your actual fuel costs, not any set mileage rates". Gardez les tickets. Vous roulez plutôt avec votre propre voiture ? Voir utiliser sa propre voiture pour le travail.
À partir d'avril 2027 : avantages passés en paie, même 6 juillet
Les consignes provisoires sur le payrolling de HMRC placent "company cars; car fuel" dans la phase 1, dont le démarrage est prévu le 6 avril 2027. La date limite est maintenue : "Employees have until 6 July, following the end of the tax year, to make good."
Les règlements qui rendent le payrolling obligatoire sont encore à l'état de projet. Les consignes définitives de la phase 1 sont attendues avec l'Autumn Budget du 28 octobre 2026.
Avant le 6 juillet
- Un accord avec votre employeur vous oblige à rembourser le carburant privé.
- Chaque trajet privé de l'année, trajets domicile-travail compris, figure dans le relevé.
- Chaque mile privé est valorisé à l'AFR de votre voiture, pour le trimestre où il a été parcouru.
- Le remboursement parvient à votre employeur au plus tard le 6 juillet.
- Si vous avez cessé le carburant privé en cours d'année, vous ne l'avez pas repris.
- Vous réclamez aussi des miles professionnels ? Vérifiez ce que HMRC demande à votre relevé kilométrique.
Comment DriveHub vous facilite la tâche
L'avantage carburant dépend de vos miles privés, de tous, répartis selon le moment où ils ont été parcourus.
Avec l'accès à la position réglé sur Toujours, DriveHub enregistre chaque trajet en arrière-plan — et s'il lui arrive d'en manquer un, il vous le signale. Une règle sur un lieu, vos trajets passés sur le même itinéraire et vos horaires de travail classent de nombreux trajets en Professionnel ou Privé. Les autres attendent sous À vérifier, si bien qu'aucun ne se perd entre les deux. Les horaires de travail peuvent classer en Professionnel un trajet domicile-travail effectué pendant ceux-ci ; une règle Privé sur votre bureau l'empêche, car la règle propre à un lieu l'emporte toujours.
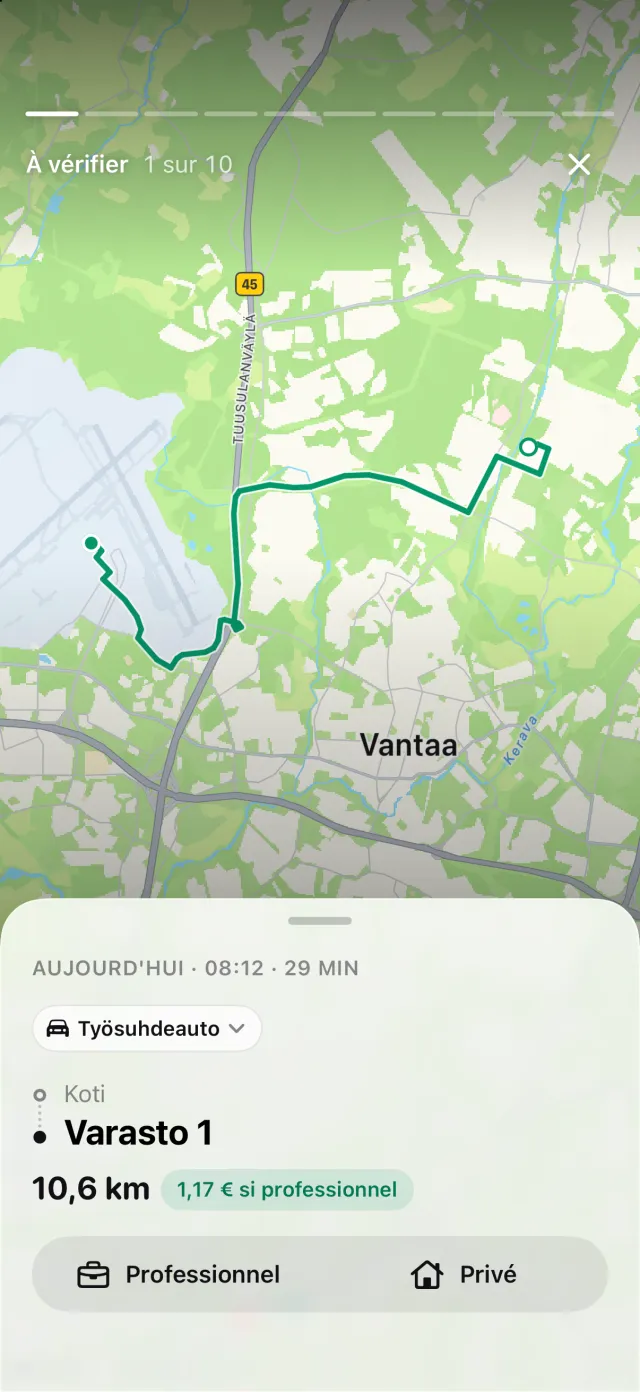
Si votre iPhone a enregistré de la conduite sans trajet correspondant, Trajets manqués apparaît dans l'onglet Trajets, et Récupérer reconstruit l'itinéraire. Un trajet privé qui n'a pas été enregistré est justement celui qui rendrait votre remboursement insuffisant.
Rapports affiche les miles professionnels et privés pour n'importe quelle période ou un intervalle de votre choix, pour un véhicule ou pour tous. Choisissez un intervalle qui correspond à une période AFR, par exemple du 1er septembre au 30 novembre. Le chiffre Privé est celui à multiplier par le taux de cette période.
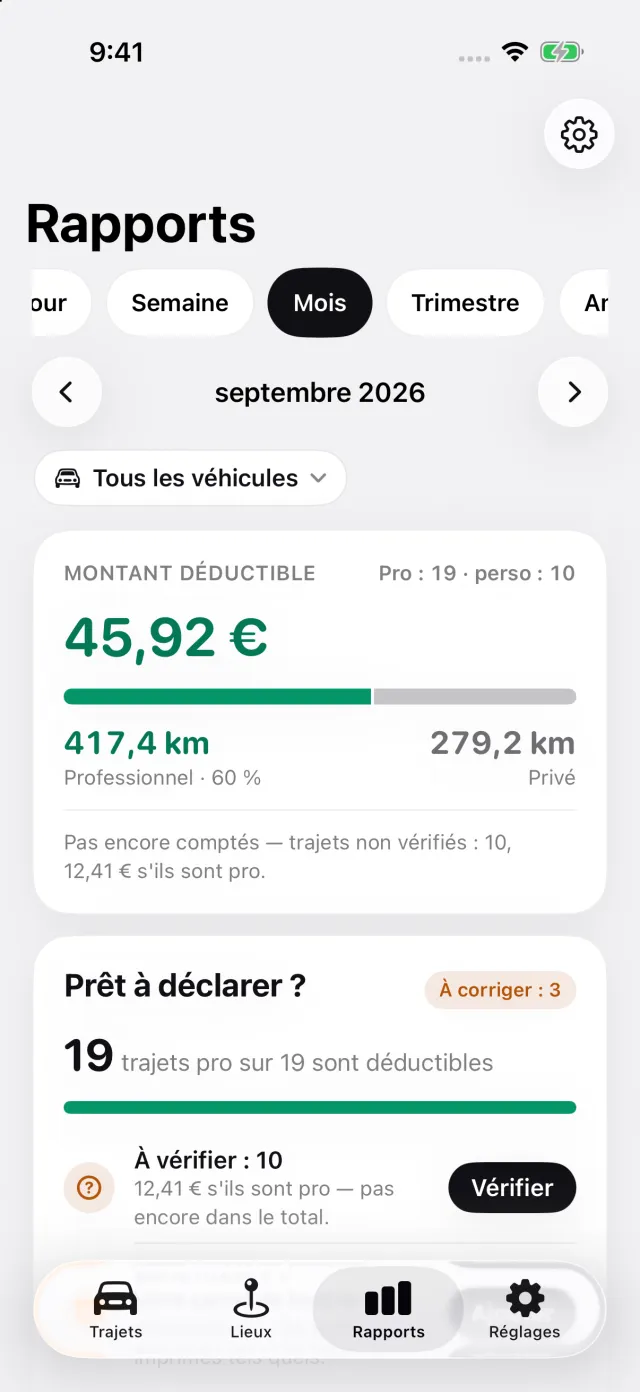
Là où DriveHub s'arrête : il ne sait pas si votre employeur exige un remboursement, il ne rembourse personne, et il ne décide pas si rembourser vaut mieux que l'avantage.
DriveHub est sur l'App Store pour iPhone. Les règles et taux britanniques figurent sur la page Royaume-Uni. Configurer le suivi automatique prend quelques minutes, une seule fois. Pour une comparaison du papier, des tableurs et des apps, voir quatre façons de tenir un relevé kilométrique.
Cette page expose ce que disent HMRC et la loi, et les cite pour que vous puissiez vérifier. Ce n'est pas un conseil fiscal. Elle ne peut pas tenir compte de votre situation. Dès qu'il est question d'argent, interrogez votre comptable ou le service paie de votre employeur — et apportez votre relevé.
La règle complète, avec les textes dont elle découle : Royaume-Uni : exigences du journal kilométrique.