 DriveHub
Landeguide · Storbritannien · 6 min.
Fuel benefit på firmabil: betal hver privat mile tilbage inden 6. juli
Din firmabil kommer med brændstof, og nogle af de miles er dine egne. Betal hver privat mile tilbage inden 6. juli, så er fuel benefit nul. Betal mindre, og du beskattes, som om brændstoffet var £29 200 gange bilens procentsats værd.

Det korte svar
- Beskattes privat brændstof? Ja. Betaler firmaet brændstof, du bruger privat, beskattes du af en car fuel benefit: bilens procentsats af £29 200 for 2026-27.
- Hvordan undgår jeg det? Du skal være forpligtet til at betale hele udgiften til dit private brændstof tilbage og betale den senest 6. juli efter skatteåret.
- Hjælper det at betale en del tilbage? Nej. Beløbet kan skæres ned efter tid, aldrig efter beløb.
- Er min pendling privat? Ja. Fra hjemmet til din faste arbejdsplads er ikke erhvervskørsel.
- Hvor meget skal jeg betale tilbage? Dine private miles × Advisory Fuel Rate (eller en højere sats), hver mile til den sats, der gjaldt, da den blev kørt.
- Kan det betale sig? Et eksempel: med en benzinbil på 25 % (1401–2000cc, 17p per mile) sparer en skatteyder på 20 % ved at betale tilbage op til omkring 8 590 private miles om året.
- Ren elbil? Elektricitet er ikke brændstof i denne sammenhæng. Der er intet at betale tilbage.
Hvad fuel benefit er
ITEPA 2003 s. 149(1) gælder, hvor "fuel is provided for a car by reason of an employee's employment": "the cash equivalent of the benefit of the fuel is to be treated as earnings". Efter s. 149(3)(d) tæller betaling af "any sum ... in respect of expenses incurred in providing fuel for the car" med, så også godtgjorte brændstofkvitteringer tæller.
s. 150(1) fastsætter beløbet: "The cash equivalent of the benefit of the fuel is the appropriate percentage of £29,200." Procentsatsen er bilens egen (s. 150(2)). De £29 200 er nye for 2026-27 (SI 2025/1254, der erstatter £28 200).
Dine private miles indgår slet ikke i formlen. Ti private miles om året og titusind giver det samme beløb.
Nul i beskatning: betal det hele tilbage inden 6. juli
s. 151(1): "The cash equivalent of the benefit of the fuel is nil if condition A or B is met." Betingelse B er brændstof, der er "made available only for business travel".
Betingelse A, s. 151(2): "(a) in the tax year in question, the employee is required to make good to the person providing the fuel the whole of the expense incurred by that person in connection with the provision of the fuel for the employee's private use, and (b) the employee does make good that expense on or before 6 July following that tax year."
Begge led skal være opfyldt:
- Du skal være forpligtet til at betale tilbage. Frivillig tilbagebetaling uden en aftale med din arbejdsgiver opfylder ikke (a).
- Du skal betale det hele tilbage. At betale det meste tilbage opfylder intet.
For 2026-27, der slutter den 5. april 2027, er fristen 6. juli 2027.
Privat betyder hver mile, der ikke er erhvervskørsel
s. 118(2) definerer "private use" i disse regler som "any use other than for the employee's business travel (see section 171(1))". s. 171(1) gør erhvervskørsel til den kørsel, hvis udgifter kan fradrages efter ss. 337 til 342 og et par andre bestemmelser. s. 338(2)–(3) udelukker "ordinary commuting": rejser mellem "the employee's home and a permanent workplace".
Turen til dit sædvanlige kontor er altså en privat mile og hører med i tilbagebetalingen. En tur til et midlertidigt arbejdssted er erhvervskørsel; se pendling eller midlertidigt arbejdssted.
En del af året kan tælle, en del af udgiften kan ikke
Den eneste nedsættelse sker efter tid. s. 152(2) nedsætter beløbet "proportionately" for dage uden brændstof til rådighed, med brændstof kun til erhverv eller med fuld tilbagebetaling inden 6. juli. Men s. 152(3): "The fact that any of the conditions specified in subsection (2) is met for part of a tax year is to be disregarded if there is a time later in that year when none of those conditions is met."
Rækkefølgen betyder altså noget. Stop det private brændstof i oktober, og hold det stoppet, så falder beløbet efter antal dage. Betal tilbage fra april til september, behold så brændstoffet og hold op med at betale, så nedsættes beløbet slet ikke.
Hvor meget „det hele“ er: private miles × Advisory Fuel Rate
HMRC's side om Advisory fuel rates (opdateret 21. august 2026) giver målestokken:
"There will be no fuel benefit charge if you correctly record all private travel mileage and use the correct rate (or higher), to work out how much your employees must repay you for fuel used for private travel."
Ordene, der bærer vægten, er all private travel mileage. En privat tur, der mangler i kørebogen, er brændstof, ingen har betalt tilbage, så tilbagebetalingen kan komme til at mangle noget af „det hele“ — og så er betingelse A ikke opfyldt.
En lavere sats virker kun, hvis den stadig dækker alt: "You will not need to use the advisory rates where you can show that employees cover the full cost of private fuel by repaying at a lower mileage rate." Og "Hybrid cars are treated as either petrol or diesel cars for advisory fuel rates."
Satserne ændres hvert kvartal
"HMRC reviews rates quarterly on: 1 March; 1 June; 1 September; 1 December". Fra 1. september 2026:
| Brændstof | Motorstørrelse | Per mile |
|---|---|---|
| Benzin | 1400cc eller mindre | 14p |
| Benzin | 1401–2000cc | 17p |
| Benzin | over 2000cc | 27p |
| Diesel | 1600cc eller mindre | 15p |
| Diesel | 1601–2000cc | 16p |
| Diesel | over 2000cc | 22p |
Satserne for LPG står på samme side. "You can use the previous rates for up to 1 month from the date any new rates apply." For at prissætte hver mile til satsen for dens kvartal er én årstotal ikke nok: Du skal vide, hvornår de private miles blev kørt.
Er det billigere at betale privat brændstof tilbage end at blive beskattet?
Det er regning, ikke en regel. Tag en benzinbil på 25 % (et eksempel; brug din egen bils procentsats), 1401–2000cc, til 17p per mile.
- Beløbet: 25 % × £29 200 = £7 300, beskattet med 20 % = £1 460, eller med 40 % = £2 920.
- Break-even ved 20 %: £1 460 ÷ £0,17 = omkring 8 590 miles.
- Break-even ved 40 %: £2 920 ÷ £0,17 = omkring 17 180 miles.
Et eksempelår. 5 000 private miles koster 5 000 × £0,17 = £850 at betale tilbage mod £1 460 i skat ved 20 %. Tilbagebetaling sparer £610. Over break-even er beskatningen billigst.
Er der fuel benefit på en elektrisk firmabil?
Nej. s. 149(4): "References in this section to fuel do not include any facility or means for supplying electrical energy or any energy for a car which cannot in any circumstances emit CO2 by being driven." AFR-sidens satser for el, 7p ved opladning hjemme og 15p ved offentlig opladning, er til godtgørelse af erhvervsmiles, ikke til tilbagebetaling af private.
Køber du selv brændstoffet og søger lempelse, siger noterne til P87, at du skal bruge "your actual fuel costs, not any set mileage rates". Gem kvitteringerne. Kører du i stedet i din egen bil? Se når du bruger din egen bil i arbejdet.
Fra april 2027: goder over lønnen, samme 6. juli
HMRC's foreløbige vejledning om payrolling placerer "company cars; car fuel" i fase 1, der efter planen begynder den 6. april 2027. Fristen bevares: "Employees have until 6 July, following the end of the tax year, to make good."
Reglerne, der gør payrolling obligatorisk, er stadig et udkast. Den endelige vejledning for fase 1 ventes sammen med Autumn Budget den 28. oktober 2026.
Før 6. juli
- En aftale med din arbejdsgiver forpligter dig til at betale privat brændstof tilbage.
- Hver privat tur i året, pendling medregnet, står i kørebogen.
- Hver privat mile er prissat til AFR for din bil, for det kvartal, den blev kørt i.
- Tilbagebetalingen når din arbejdsgiver senest 6. juli.
- Stoppede du det private brændstof midt i året, forblev det stoppet.
- Kræver du også erhvervsmiles? Tjek, hvad HMRC beder din kørebog vise.
Sådan gør DriveHub det lettere
Fuel benefit afhænger af dine private miles, dem alle sammen, fordelt efter hvornår de blev kørt.
Med lokalitetsadgang sat til Altid registrerer DriveHub hver eneste kørsel i baggrunden — og hvis den nogensinde overser en, fortæller den dig det. En regel for et sted, dine tidligere ture ad samme rute og din arbejdstid sorterer mange ture som Erhverv eller Privat. Resten venter under Skal tjekkes, så ingen går tabt imellem de to. Arbejdstiden kan sortere en pendlertur inden for den som Erhverv; en Privat-regel på dit kontor forhindrer det, for et steds egen regel vinder altid.
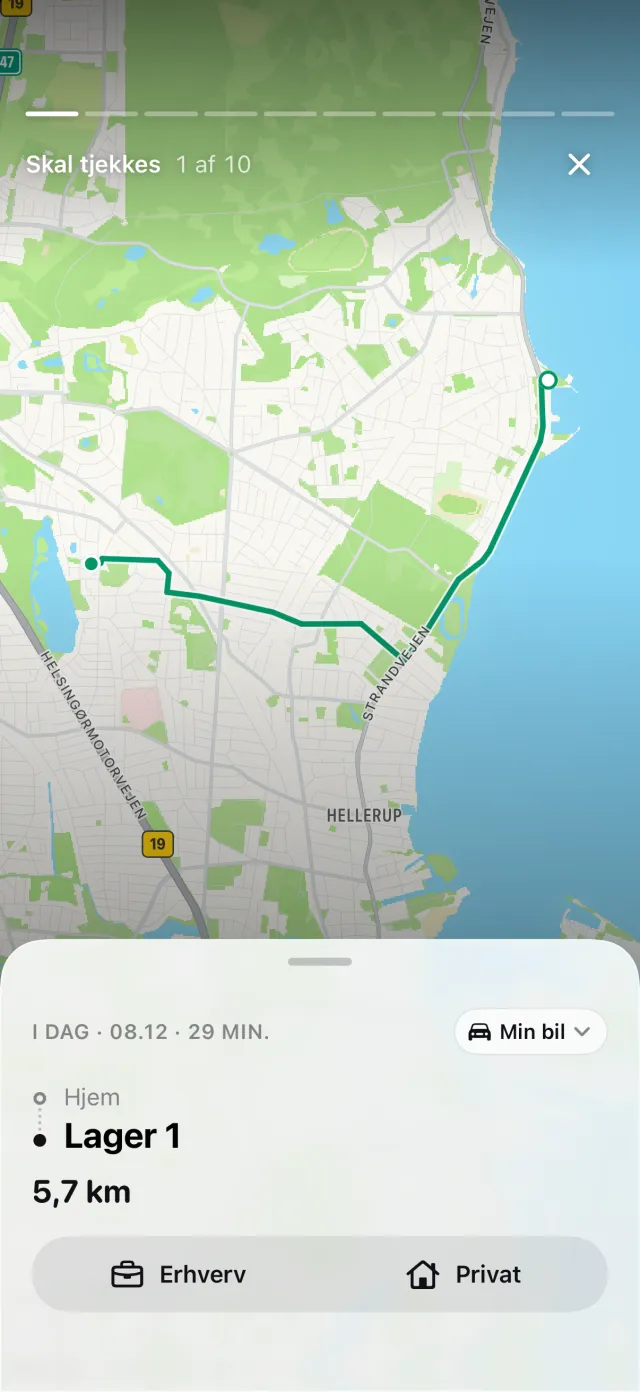
Har din iPhone registreret kørsel uden en tilsvarende tur, vises Mistede ture på fanen Ture, og Gendan genskaber ruten. En privat tur, der ikke blev registreret, er netop den, der ville gøre din tilbagebetaling for lille.
Rapporter viser erhvervs- og privatmiles for enhver periode eller et interval, du selv vælger, for ét køretøj eller alle. Vælg et interval, der passer til en AFR-periode, fx 1. september til 30. november. Tallet for Privat er det, der skal ganges med periodens sats.
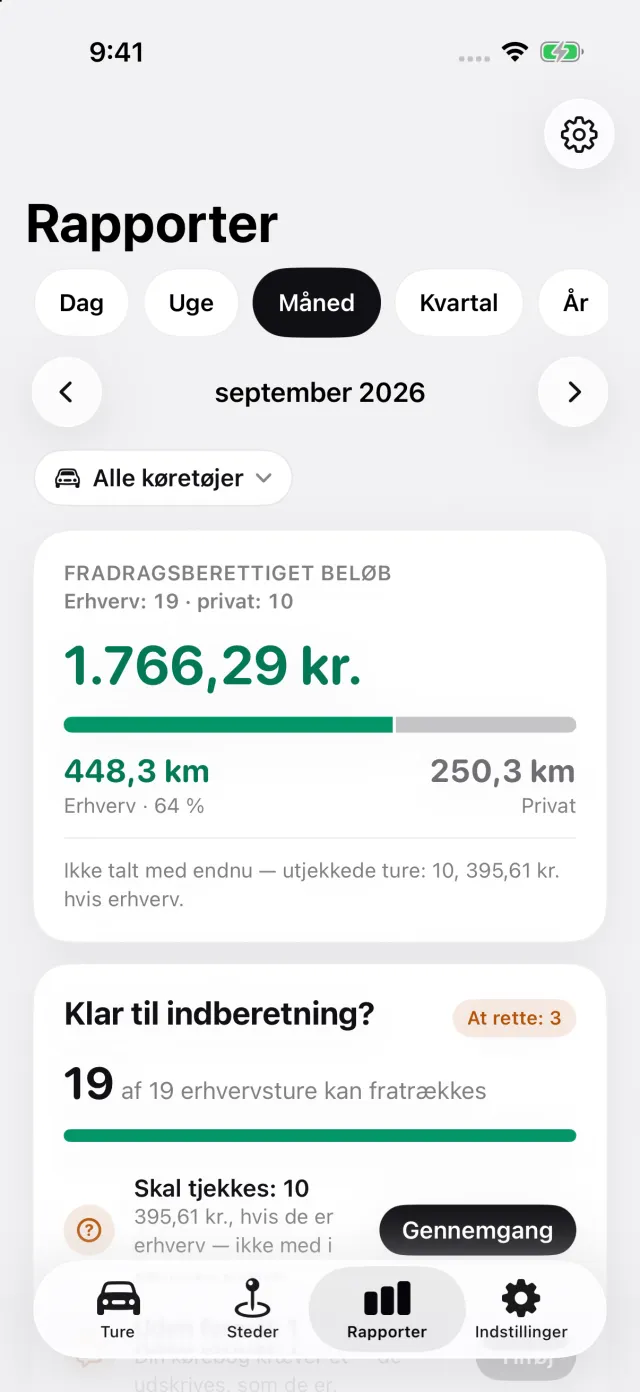
Hvor DriveHub stopper: Den ved ikke, om din arbejdsgiver kræver tilbagebetaling, den betaler ikke noget tilbage til nogen, og den afgør ikke, om tilbagebetaling er bedre end beskatningen.
DriveHub findes i App Store til iPhone. De britiske regler og satser står på UK-siden. Opsætning af automatisk registrering tager et par minutter, én gang. Papir, regneark og apps sammenlignes i fire måder at føre kørebog på.
Denne side gengiver, hvad HMRC og lovgivningen siger, og henviser til dem, så du kan tjekke det. Det er ikke skatterådgivning, og den kender ikke din situation. Når det handler om penge — spørg din revisor eller din arbejdsgivers lønafdeling, og tag kørebogen med.
Den fulde regel med de retsakter, den bygger på: Storbritannien: krav til kørebogen.