 DriveHub
Vodič za državu · Ujedinjeno Kraljevstvo · 9 min
Zahtjev za milje dostavljača u UK-u: 55p po milji ili olakšica od 1000 £
Dostavljate ili vozite za aplikaciju vlastitim automobilom ili kombijem, a milje idu u vašu prijavu Self Assessment. Zahtjev dostavljača za milje u UK-u iznosi 55p po milji za 2026-27 — ili umjesto toga trading allowance od 1000 £. Što vrijedi više, ovisi o vašim miljama, a koje se milje računaju, ovisi o tome gdje vam počinje radni dan.

Kratki odgovor
- Paušal za 2026-27 iznosi 55p po milji za prvih 10 000 poslovnih milja i 25p nakon toga, za automobil ili kombi. Za motocikl je 24p. Mnoge stranice još navode 45p: to je bio iznos do 5. travnja 2026.
- Ili trading allowance od 1000 £. Zamjenjuje vaše troškove; nikad im se ne dodaje. Uzimate jedno ili drugo.
- Put preko milja isplati se kad vaše poslovne milje dosegnu oko 1819 godišnje (1819 × 55p je nešto više od 1000 £), prije bilo kakvih drugih troškova.
- Parkiranje, cestarine i naknade za zagušenje dolaze povrh paušala. Kazne nikad.
- Black cabovi i hackney carriages ne mogu koristiti paušal. HMRC-ove stranice ne spominju vozila za privatni prijevoz putnika ni u jednom smislu.
- Vožnja do prvog posla i kući od posljednjeg odlučuje se prema vašim činjenicama. HMRC nije dao pravilo za vozače aplikacija ni dostavljače; dva sudska predmeta upućuju u suprotnim smjerovima.
- Više aplikacija, jedan razred ili više? Nijedan HMRC-ov tekst ne odgovara je li vožnja za više aplikacija jedna djelatnost ili više njih.
- Knjiga vožnje je zahtjev. HMRC želi "a contemporaneous record of business mileage". Čuvajte je pet godina nakon roka za podnošenje 31. siječnja.
Iznos za 2026-27 je 55p, a ne 45p
Samozaposleni vozač umjesto stvarnih troškova automobila može odbiti paušal po poslovnoj milji. Propisan je u Income Tax (Trading and Other Income) Act 2005, Part 2, Chapter 5A. Taxation (Energy and Vehicles) Act 2026, s. 2 povisio je iznos za automobil i kombi s 45p na 55p. Primjenjuje se "for the tax year 2026-27 and subsequent tax years."
| Vozilo | 2026-27 | Prije 6. travnja 2026. |
|---|---|---|
| Automobil ili kombi, prvih 10 000 poslovnih milja | 55p | 45p |
| Automobil ili kombi, nakon 10 000 poslovnih milja | 25p | 25p |
| Motocikl | 24p | 24p |
gov.uk i HMRC-ov Business Income Manual, BIM75005, donose oba stupca. HMRC-ov dokument o politici od 17. lipnja 2026. kaže da će se novi iznosi "will also apply to businesses that use simplified mileage rates". Iznosi se preispituju, a odluka će biti iznesena u proračunu (Budget) 28. listopada 2026.
Iznos pokriva kupnju i održavanje vozila: "fuel, oil, servicing, repairs, insurance, vehicle excise duty and MOT" te amortizaciju (BIM75005). To ne možete tražiti povrh njega. Ono što možete dodati jesu "tolls, congestion charges and parking fees", ako su "incurred solely for business purposes."
Kako se paušal uspoređuje sa stvarnim troškovima i zašto izbor ostaje vezan uz vozilo, objašnjava članak kilometraža samozaposlenih u UK-u. Ova stranica obrađuje ono što je posebno za dostavu i rad za aplikacije.
Milje ili trading allowance od 1000 £: ne možete imati oboje
Svaka fizička osoba ima trading allowance od 1000 £. ITTOIA 2005 s. 783AD(1): "For the purposes of this Chapter, an individual's trading allowance for a tax year is £1,000." Mjeri se prema vašim bruto primicima iz svih djelatnosti zajedno, a ne za svaku aplikaciju zasebno (s. 783AC(1)).
Funkcionira na dva načina:
- Primici od 1000 £ ili manje. Dobit svake djelatnosti "treated as nil" (s. 783AF(2)), osim ako se tome izričito ne odreknete. gov.uk: "If your annual gross trading income is £1,000 or less, from one or more trades you may not have to tell HMRC".
- Primici iznad 1000 £. Možete odabrati da oporezivo bude primici umanjeni za 1000 £, bez odbitka troškova (s. 783AI(2)). Iznad 1000 £ morate se i "register for Self Assessment".
gov.uk jasno kaže što se time mijenja: "You cannot deduct any other expenses or allowances if you claim the allowances." Trading allowance dakle zamjenjuje vaše milje, parkiranje i sve ostalo. I "If your expenses are more than your income it may be beneficial to claim expenses instead of the allowances."
Oba izbora treba podnijeti "on or before the first anniversary of the normal self-assessment filing date" (ss. 783AL(2), 783AM(2)).
Izračunati primjeri (ilustrativni, 2026-27, automobil, paušal)
Kurir s punim radnim vremenom. 9000 £ primitaka od aplikacija i 5000 poslovnih milja.
- Put preko milja: 5000 × 55p = 2750 £. Oporeziva dobit: 9000 £ − 2750 £ = 6250 £
- Trading allowance: 9000 £ − 1000 £ = 8000 £
- Put preko milja ostavlja 1750 £ manje oporezive dobiti, prije parkiranja ili bilo kojeg drugog troška.
Nekoliko večeri mjesečno. 1400 £ primitaka i 1200 poslovnih milja.
- Put preko milja: 1200 × 55p = 660 £. Oporeziva dobit: 1400 £ − 660 £ = 740 £
- Trading allowance: 1400 £ − 1000 £ = 400 £
- Ovdje allowance ostavlja 340 £ manje oporezive dobiti, osim ako parkiranje i ostali troškovi ne iznose više od 340 £.
Preko 10 000 milja. 14 000 poslovnih milja u godini.
- Prvih 10 000 × 55p = 5500 £
- Preostalih 4000 × 25p = 1000 £
- Odbitak za milje: 6500 £
Prijelomna točka jednostavna je računica. Po 55p 1818 milja daje 999,90 £, a 1819 milja 1000,45 £. Od 1819 poslovnih milja same milje nadmašuju allowance; parkiranje i ostali troškovi tu točku spuštaju.
Tko ne može koristiti allowance
gov.uk: "You cannot use the allowances in a tax year, if you have any trade or property income from: a company you or someone connected to you owns or controls; a partnership where you or someone connected to you are partners; your employer or the employer of your spouse or civil partner".
Još jedno ograničenje, iz BIM86011: ako dobit jedne djelatnosti izračunavate "in the normal way after the deduction of allowable expenses", puna olakšica ne može se primijeniti na drugu djelatnost. Ne možete na jednoj odbiti troškove, a na drugoj uzeti dobit nula.
Računa li se vožnja do prvog posla?
To je pitanje koje dostavljači najčešće postavljaju, a HMRC im na njega nije odgovorio. HMRC-ove ovdje citirane stranice o poslovnim putovanjima ne spominju vozače aplikacija ni dostavljače. Test je opći, iz ITTOIA 2005 s. 34: nema odbitka za troškove "not incurred wholly and exclusively for the purposes of the trade". HMRC-ov priručnik primjenjuje ga kroz sudske predmete, a dva od njih vuku u suprotnim smjerovima.
Polazište: od kuće do posla je privatno. BIM37605: "The cost of travelling from home to place of work is generally disallowed". "It does not matter that the taxpayer may at times work at home or keep their business records, materials, tools etc at home."
Mljekar: stalna tura je baza. U predmetu Powell v Jackman mljekaru nije priznato putovanje od kuće do njegove ture. BIM37635: "it is quite possible to have a base of operation or place of work which is an area rather than a single place". I: "The site at which business records (financial, accounting and the like) and 'tools of the trade' (clothing, equipment and the like) are kept and maintained does not automatically become the 'base of operations'."
Putujući poduzetnik: rad ondje gdje je sljedeći posao. BIM37620: "Where an 'itinerant' trader's base of operations is at their residence, you should allow the costs of travelling between the residence and the sites at which the trader works." Citira suca Brightmana u predmetu Horton v Young: kad osoba "has no fixed place or places at which he carries on his trade or profession but moves continually from one place to another, … the travelling expenses of that person between his home and the places where from time to time he happens to be exercising his trade or profession will normally be … wholly and exclusively laid out". BIM37635 to sažima: "Horton v Young was a case where Mr Horton's places of work were entirely unpredictable."
Sudac Brightman sam je ostavio jedan slučaj otvorenim: "I do not wish to prejudge a case where the occupation is itinerant within a certain area but the taxpayer's home is outside that area."
Dakle odlučuju činjenice. Skladište, čvorište ili zona do koje vozite prije početka rada nalikuje predmetu Powell. Rad koji vas šalje kamo god je sljedeća narudžba nalikuje predmetu Horton. Preuzimanje nečega usput ne mijenja dolazak na posao: "Visiting a supplier on a 'home to office' journey does not convert an otherwise non-allowable expense into an allowable deduction" (BIM37630).
Čekanje i premještanje između poslova
Nijedan HMRC-ov tekst ne bavi se miljama između narudžbi: vožnjom u prometnije područje ili kruženjem dok čekate. Zakon računa "any journey, or any identifiable part or proportion of a journey, that is made wholly and exclusively for the purposes of the trade" (s. 94F(5)). Ispunjavaju li vaše milje čekanja taj uvjet, isto je činjenično pitanje. Knjiga vožnje koja pokazuje kad ste i gdje vozili omogućuje vam da na nj odgovorite.
Više aplikacija: jedan razred od 10 000 milja ili više?
Razred od 55p broji se po djelatnosti. Jedan razred obuhvaća sve automobile i kombije koje ta djelatnost koristi uz paušal (s. 94F(4)). Kad njihove poslovne milje u razdoblju prijeđu 10 000, ostatak ide po 25p.
Je li vožnja za više aplikacija jedna djelatnost ili više njih, ne odgovara nijedan HMRC-ov tekst. Ne pretpostavljajte zasebnih 10 000 milja po aplikaciji. Trading allowance takvo pitanje nema: to je jedan iznos od 1000 £ prema primicima iz svih vaših djelatnosti zajedno.
Koja vozila ispunjavaju uvjete
gov.uk navodi vozila: "cars (except those designed for commercial use, for example, black cabs, hackney carriages or dual control driving instructors' cars); goods vehicles (for example, vans); motorcycles". BIM75005 kao primjere navodi black cabove i automobile instruktora vožnje s dvostrukim komandama.
Isključenje se odnosi na vrstu automobila, namjenski izrađen taksi, a ne na posao. Zakon isključuje automobil "of a type not commonly used as a private vehicle and unsuitable to be so used" (s. 94G(2)(d)). Ni gov.uk ni BIM75005 ne spominju vozila za privatni prijevoz putnika.
Za bicikl nema iznosa za samozaposlene; iznos od 20p za bicikl vrijedi samo za zaposlenike. Kurir na biciklu odbija stvarne troškove ili uzima trading allowance. Društvo s ograničenom odgovornošću paušal uopće ne može koristiti.
Što bilježiti i koliko dugo
Zahtjev je poslovne milje puta iznos, pa su poslovne milje evidencija. BIM75005: "It is therefore important that a contemporaneous record of business mileage is maintained to support any claim using the flat rate." Iznos "is not available for private journeys, such as travel from home to work, or for journeys that serve both a business and a private purpose."
gov.uk ne propisuje oblik: "There are no rules on how you must keep records." Ali "HMRC can charge you a penalty if your records are not accurate, complete and readable." Za dostavljača su prva i posljednja vožnja svake smjene one o kojima ovisi pitanje dolaska na posao, pa su njihovo polazište i razlog najvažniji.
Evidenciju čuvajte najmanje pet godina nakon roka za podnošenje 31. siječnja za tu poreznu godinu (TMA 1970 s. 12B(2)(a)), dulje ako je HMRC otvorio provjeru (enquiry) te prijave. Za 2026-27 taj je rok 31. siječnja 2028., pa knjigu vožnje čuvajte najmanje do 31. siječnja 2033., ili dulje ako HMRC otvori provjeru te prijave.
Ako vlastitim automobilom vozite za poslodavca, a ne za sebe, pravila su drukčija: vidi vlastiti automobil za posao u UK-u. Zaposlenikov dolazak na posao provjerava se pravilom od 24 mjeseca za privremena mjesta rada, a ne gornjim sudskim predmetima.
Kako DriveHub to olakšava
Uz pristup lokaciji postavljen na „Uvijek“ DriveHub u pozadini bilježi svaku vožnju — a ako ikad neku propusti, to vam i kaže. Prije smjene ništa ne otvarate. DriveHub većinu vožnji sam razvrstava kao Poslovno ili Privatno prema vašim mjestima, prijašnjim rutama i radnom vremenu, a za ostale vas pita pod Za provjeru.
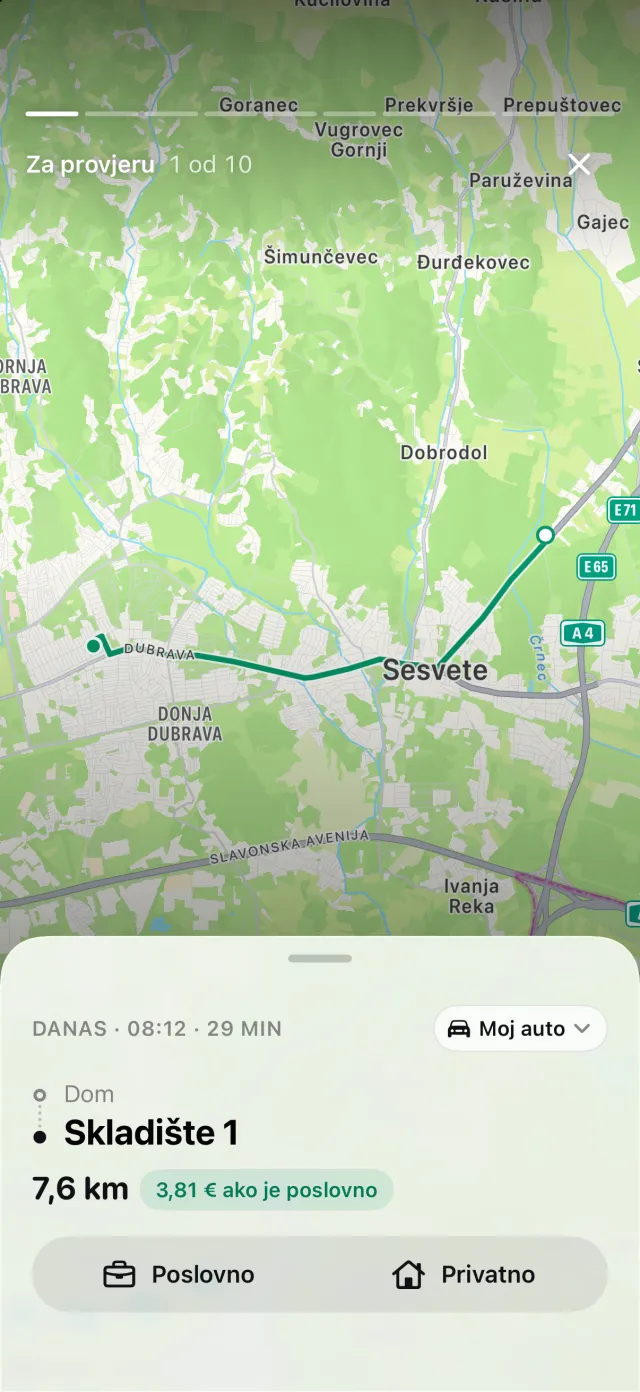
DriveHub nema vlastito pravilo za dostavu. Je li vaša prva vožnja u danu poslovna, odluka je vaša i vašeg knjigovođe. Ako zaključite da je vožnja od kuće dolazak na posao, pod Za provjeru odgovorite Put na posao. Knjiga vožnje čuva gdje je svaka vožnja počela i završila te datum i vrijeme.
Izvješća prikazuju poslovne i privatne milje za bilo koje razdoblje ili raspon koji odaberete, primjerice vaše obračunsko razdoblje, za jedno vozilo ili sva. Postavite obračunsko razdoblje u Postavkama i razred od 10 000 milja broji se od njega. DriveHub svaku vožnju vrednuje iznosom za njezin dan; poslovne milje su M u formuli paušala i broj koji odvagujete prema olakšici od 1000 £. Uz Pro izvješće se izvozi kao PDF, Excel ili CSV za vašeg knjigovođu.
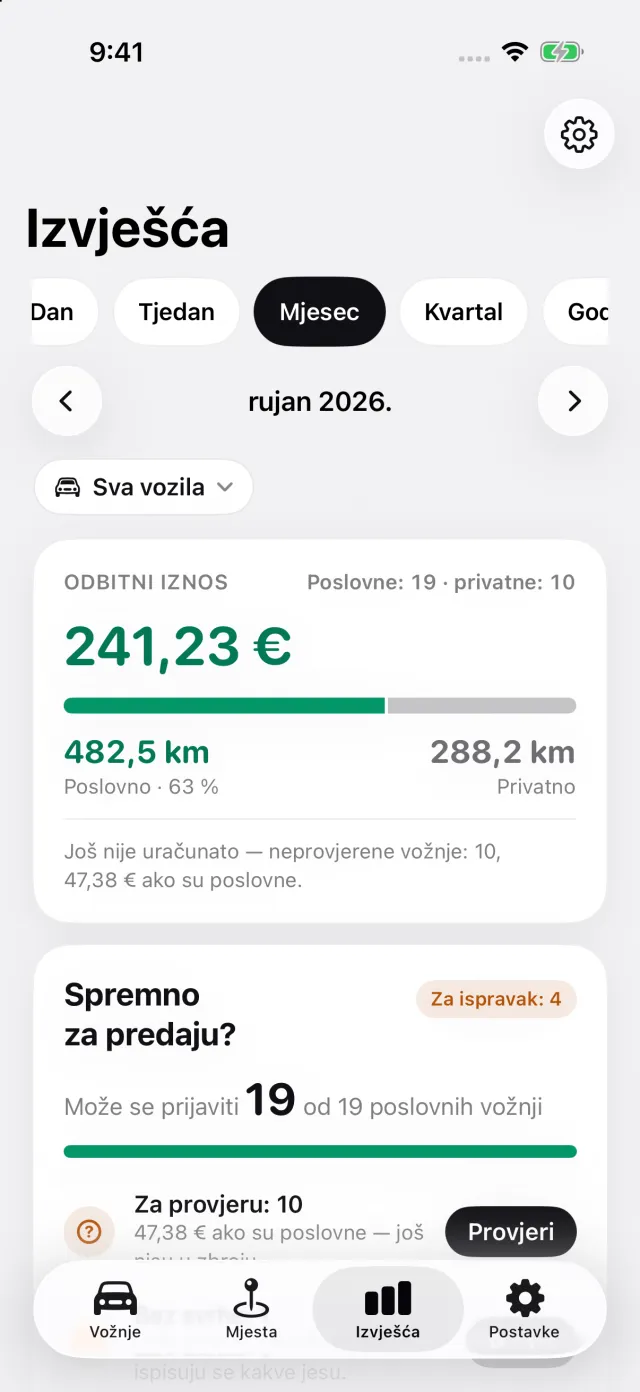
Gdje DriveHub staje: nije povezan ni s jednom aplikacijom za dostavu ili prijevoz i ne čita vaše narudžbe ni zaradu. Ne odlučuje jesu li vaše aplikacije jedna djelatnost i ne izračunava trading allowance niti podnosi vašu prijavu. Ne bilježi parkiranje, cestarine ni naknade za zagušenje. Njegova izvješća obuhvaćaju vožnje u vašoj knjizi vožnje — zabilježene, vraćene, uvezene ili ručno dodane.
DriveHub je u App Storeu za iPhone. Britanska pravila kojih se drži nalaze se na stranici za UK, a postavljanje automatskog bilježenja traje nekoliko minuta, jednom.
Ova stranica prenosi ono što kažu HMRC i propisi, s navodom izvora kako biste mogli provjeriti. Nije porezni savjet i ne poznaje vašu situaciju. Kad je riječ o novcu, pitajte svog knjigovođu — i ponesite knjigu vožnje.
Cijelo pravilo s propisima iz kojih proizlazi: Ujedinjeno Kraljevstvo: zahtjevi za evidenciju kilometraže.