 DriveHub
Przewodnik po kraju · Wielka Brytania · 6 min
Paliwo do samochodu służbowego w UK: zwróć każdą prywatną milę do 6 lipca
Samochód służbowy masz z paliwem, a część mil jest twoja. Zwróć koszt każdej prywatnej mili do 6 lipca, a car fuel benefit wynosi zero. Zwróć mniej, a zapłacisz podatek tak, jakby paliwo było warte 29 200 £ razy procent twojego samochodu.

Krótka odpowiedź
- Czy prywatne paliwo jest opodatkowane? Tak. Jeśli firma płaci za paliwo, które zużywasz prywatnie, płacisz podatek od car fuel benefit: procentu twojego samochodu od 29 200 £ w 2026-27.
- Jak tego uniknąć? Musisz mieć obowiązek zwrotu całego kosztu prywatnego paliwa i zwrócić go najpóźniej 6 lipca po zakończeniu roku podatkowego.
- Czy pomaga zwrot części? Nie. Świadczenie można zmniejszyć czasem, nigdy kwotą.
- Czy dojazd do pracy jest prywatny? Tak. Droga z domu do stałego miejsca pracy nie jest podróżą służbową.
- Ile zwrócić? Prywatne mile × Advisory Fuel Rate (albo wyższa stawka), każda mila po stawce obowiązującej w chwili, gdy ją przejechano.
- Czy zwrot się opłaca? Przykładowo przy benzynowym aucie z 25% (1401–2000 cm³, 17p za milę) podatnik ze stawką 20% zyskuje na zwrocie do około 8590 prywatnych mil rocznie.
- W pełni elektryczne auto? Prąd nie jest paliwem w rozumieniu tego świadczenia. Nie ma czego zwracać.
Czym jest świadczenie z tytułu paliwa
ITEPA 2003 s. 149(1) ma zastosowanie, gdy "fuel is provided for a car by reason of an employee's employment": "the cash equivalent of the benefit of the fuel is to be treated as earnings". Zgodnie z s. 149(3)(d) liczy się także zapłata "any sum ... in respect of expenses incurred in providing fuel for the car", więc zwracane rachunki za paliwo również.
s. 150(1) ustala kwotę: "The cash equivalent of the benefit of the fuel is the appropriate percentage of £29,200." Procent jest ten sam co dla samego samochodu (s. 150(2)). 29 200 £ obowiązuje od 2026-27 (SI 2025/1254, w miejsce 28 200 £).
We wzorze nie ma twoich prywatnych mil. Dziesięć prywatnych mil rocznie i dziesięć tysięcy dają to samo świadczenie.
Świadczenie zerowe: zwróć wszystko do 6 lipca
s. 151(1): "The cash equivalent of the benefit of the fuel is nil if condition A or B is met." Warunek B to paliwo "made available only for business travel".
Warunek A, s. 151(2): "(a) in the tax year in question, the employee is required to make good to the person providing the fuel the whole of the expense incurred by that person in connection with the provision of the fuel for the employee's private use, and (b) the employee does make good that expense on or before 6 July following that tax year."
Obie części muszą być spełnione:
- Musisz mieć obowiązek zwrotu. Dobrowolna wpłata, bez ustaleń z pracodawcą, nie spełnia punktu (a).
- Musisz zwrócić całość. Zwrot większości nie spełnia niczego.
Za 2026-27, który kończy się 5 kwietnia 2027, termin to 6 lipca 2027.
Prywatna jest każda mila, która nie jest podróżą służbową
s. 118(2) definiuje na potrzeby tych przepisów "private use" jako "any use other than for the employee's business travel (see section 171(1))". s. 171(1) uznaje za podróż służbową podróż, której koszt podlega odliczeniu na podstawie ss. 337–342 i kilku innych przepisów. s. 338(2)–(3) wyłącza "ordinary commuting": podróże między "the employee's home and a permanent workplace".
Dojazd do zwykłego biura jest więc milą prywatną i wchodzi do zwrotu. Przejazd do tymczasowego miejsca pracy jest podróżą służbową; zobacz dojazd do pracy czy tymczasowe miejsce pracy.
Część roku może się liczyć, część kosztu nie
Jedyne zmniejszenie następuje przez czas. s. 152(2) obniża świadczenie "proportionately" za dni bez dostępnego paliwa, z paliwem wyłącznie do celów służbowych albo z pełnym zwrotem do 6 lipca. Ale s. 152(3): "The fact that any of the conditions specified in subsection (2) is met for part of a tax year is to be disregarded if there is a time later in that year when none of those conditions is met."
Kolejność ma więc znaczenie. Zrezygnuj z prywatnego paliwa w październiku i już do niego nie wracaj, a świadczenie spadnie proporcjonalnie do dni. Zwracaj od kwietnia do września, a potem zatrzymaj paliwo i przestań zwracać, a świadczenie nie zmniejszy się wcale.
Ile to jest „całość”: prywatne mile × Advisory Fuel Rate
Strona HMRC Advisory fuel rates (aktualizacja z 21 sierpnia 2026) podaje miarę:
"There will be no fuel benefit charge if you correctly record all private travel mileage and use the correct rate (or higher), to work out how much your employees must repay you for fuel used for private travel."
Najważniejsze słowa to all private travel mileage. Prywatny przejazd, którego brakuje w ewidencji, to paliwo, którego nikt nie zwrócił, więc zwrot może nie pokryć „całości” i wtedy warunek A nie jest spełniony.
Niższa stawka działa tylko wtedy, gdy nadal pokrywa wszystko: "You will not need to use the advisory rates where you can show that employees cover the full cost of private fuel by repaying at a lower mileage rate." Oraz: "Hybrid cars are treated as either petrol or diesel cars for advisory fuel rates."
Stawki zmieniają się co kwartał
"HMRC reviews rates quarterly on: 1 March; 1 June; 1 September; 1 December". Od 1 września 2026:
| Paliwo | Pojemność silnika | Za milę |
|---|---|---|
| Benzyna | do 1400 cm³ | 14p |
| Benzyna | 1401–2000 cm³ | 17p |
| Benzyna | powyżej 2000 cm³ | 27p |
| Diesel | do 1600 cm³ | 15p |
| Diesel | 1601–2000 cm³ | 16p |
| Diesel | powyżej 2000 cm³ | 22p |
Stawki dla LPG są na tej samej stronie. "You can use the previous rates for up to 1 month from the date any new rates apply." Żeby wycenić każdą milę według stawki z jej kwartału, jedna suma roczna nie wystarczy: musisz wiedzieć, kiedy przejechano prywatne mile.
Czy zwrot kosztu prywatnego paliwa jest tańszy niż świadczenie?
To arytmetyka, nie przepis. Weźmy benzynowe auto z 25% (przykład; użyj procentu swojego samochodu), 1401–2000 cm³, po 17p za milę.
- Świadczenie: 25% × 29 200 £ = 7300 £, opodatkowane stawką 20% = 1460 £, albo stawką 40% = 2920 £.
- Próg opłacalności przy 20%: 1460 £ ÷ 0,17 £ = około 8590 mil.
- Próg opłacalności przy 40%: 2920 £ ÷ 0,17 £ = około 17 180 mil.
Przykładowy rok. Zwrot za 5000 prywatnych mil kosztuje 5000 × 0,17 £ = 850 £, wobec 1460 £ podatku przy 20%. Zwrot oszczędza 610 £. Powyżej progu opłacalności tańsze jest świadczenie.
Czy od elektrycznego samochodu służbowego płaci się fuel benefit?
Nie. s. 149(4): "References in this section to fuel do not include any facility or means for supplying electrical energy or any energy for a car which cannot in any circumstances emit CO2 by being driven." Stawki elektryczne na stronie AFR, 7p przy ładowaniu w domu i 15p na publicznych ładowarkach, służą do zwrotu za mile służbowe, a nie do zwrotu za prywatne.
Jeśli sam kupujesz paliwo i występujesz o ulgę, objaśnienia do P87 każą użyć "your actual fuel costs, not any set mileage rates". Zachowaj rachunki. Jeździsz zamiast tego własnym autem? Zobacz własne auto w pracy.
Od kwietnia 2027: świadczenia rozliczane przez payroll, ten sam 6 lipca
Wstępne wytyczne HMRC dotyczące rozliczania świadczeń przez listę płac umieszczają "company cars; car fuel" w fazie 1, która ma ruszyć 6 kwietnia 2027. Termin zostaje: "Employees have until 6 July, following the end of the tax year, to make good."
Przepisy, które czynią payrolling obowiązkowym, są wciąż w projekcie. Ostateczne wytyczne dla fazy 1 mają się ukazać razem z budżetem jesiennym 28 października 2026.
Przed 6 lipca
- Ustalenia z pracodawcą zobowiązują cię do zwrotu kosztu prywatnego paliwa.
- Każdy prywatny przejazd w roku, łącznie z dojazdami do pracy, jest w ewidencji.
- Każda prywatna mila jest wyceniona według AFR dla twojego samochodu, z kwartału, w którym ją przejechano.
- Zwrot trafia do pracodawcy najpóźniej 6 lipca.
- Jeśli w trakcie roku zrezygnowałeś z prywatnego paliwa, już do niego nie wróciłeś.
- Rozliczasz też mile służbowe? Sprawdź, co HMRC chce widzieć w ewidencji przebiegu.
Jak DriveHub to ułatwia
Fuel benefit zależy od twoich prywatnych mil, wszystkich, z podziałem według tego, kiedy je przejechano.
Przy dostępie do lokalizacji ustawionym na Zawsze DriveHub zapisuje w tle każdy przejazd — a jeśli kiedyś któryś pominie, mówi ci o tym. Reguła miejsca, twoje wcześniejsze przejazdy tą samą trasą i godziny pracy przypisują wiele przejazdów jako Służbowe albo Prywatne. Reszta czeka w sekcji Do sprawdzenia, więc żaden nie ginie pomiędzy. Godziny pracy mogą oznaczyć dojazd w tych godzinach jako Służbowy; reguła Prywatny dla twojego biura temu zapobiega, bo reguła miejsca zawsze wygrywa.
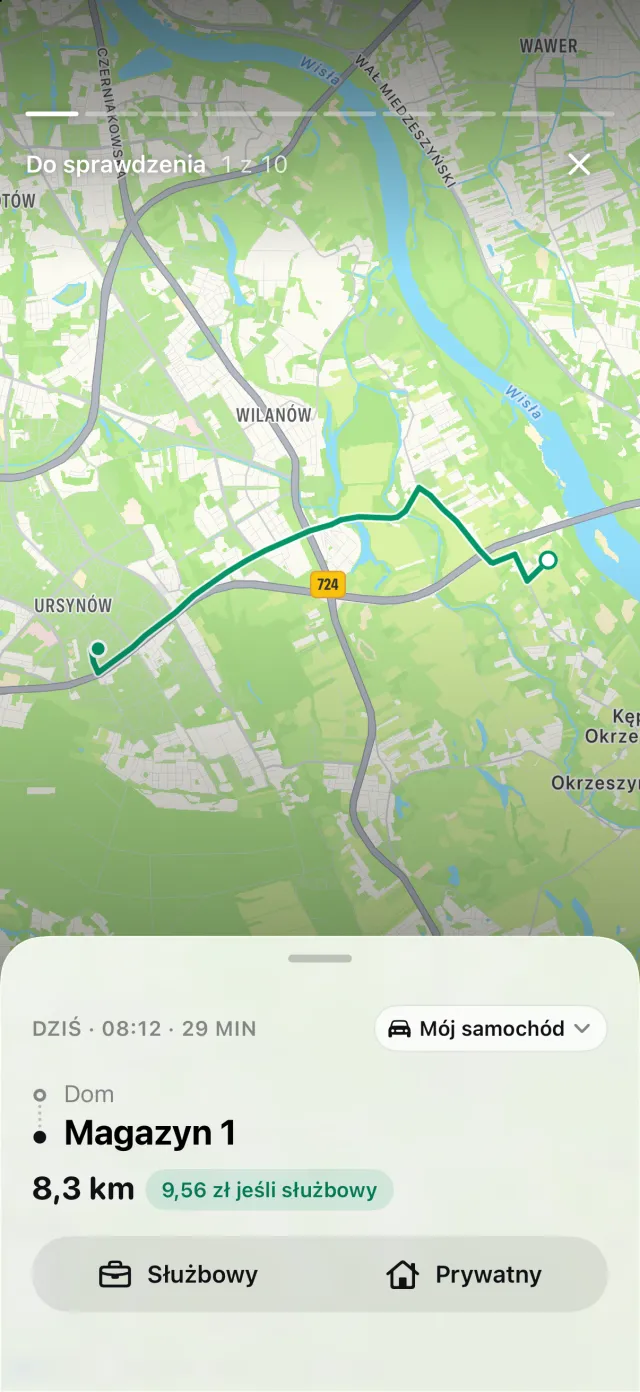
Jeśli iPhone zarejestrował jazdę, której nie odpowiada żaden przejazd, na karcie Przejazdy pojawiają się Pominięte przejazdy, a Odzyskaj odtwarza trasę. Prywatny przejazd, który się nie zapisał, to właśnie ten, przez który twój zwrot byłby za mały.
Raporty pokazują mile służbowe i prywatne za dowolny okres albo wybrany zakres dat, dla jednego pojazdu lub wszystkich. Wybierz zakres zgodny z okresem AFR, na przykład od 1 września do 30 listopada. Liczbę prywatnych mil mnożysz przez stawkę z tego okresu.
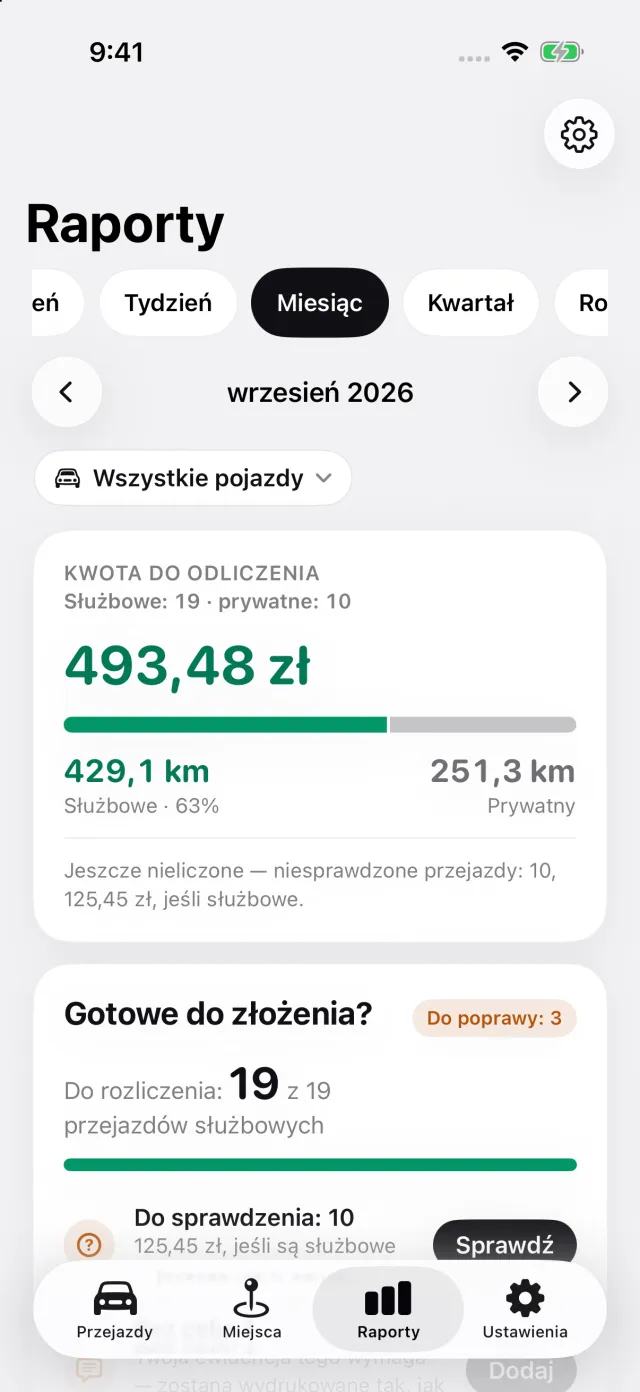
Gdzie DriveHub się zatrzymuje: nie wie, czy pracodawca wymaga zwrotu, nikomu niczego nie zwraca i nie rozstrzyga, czy zwrot jest korzystniejszy niż świadczenie.
DriveHub jest w App Store na iPhone'a. Brytyjskie zasady i stawki są na stronie o Wielkiej Brytanii. Konfiguracja automatycznego śledzenia zajmuje kilka minut, jeden raz. Papier, arkusze i aplikacje porównuje artykuł cztery sposoby prowadzenia ewidencji przebiegu.
Ta strona przedstawia to, co mówią HMRC i przepisy, i przytacza je, żebyś mógł to sprawdzić. Nie stanowi porady podatkowej i nie uwzględnia twojej sytuacji. Gdy w grę wchodzą pieniądze, zapytaj swojego księgowego albo dział płac pracodawcy — i przynieś ewidencję.
Pełna reguła wraz z przepisami, z których pochodzi: Wielka Brytania: wymogi dotyczące ewidencji przebiegu.