 DriveHub
Landengids · Verenigd Koninkrijk · 6 min
Brandstofbijtelling voor een auto van de zaak: betaal elke privémijl terug vóór 6 juli
Bij je auto van de zaak hoort brandstof, en een deel van de mijlen is van jou. Betaal elke privémijl terug vóór 6 juli en de brandstofbijtelling is nul. Betaal je minder terug, dan word je belast alsof de brandstof £ 29 200 maal het percentage van je auto waard was.

Het korte antwoord
- Wordt privébrandstof belast? Ja. Betaalt het bedrijf brandstof die je privé gebruikt, dan word je belast op een car fuel benefit: het percentage van je auto van £ 29 200 voor 2026-27.
- Hoe voorkom ik dat? Je moet verplicht zijn de volledige kosten van je privébrandstof terug te betalen, en je betaalt ze terug uiterlijk op 6 juli na het belastingjaar.
- Helpt het om een deel terug te betalen? Nee. De heffing kan worden verlaagd naar tijd, nooit naar bedrag.
- Is mijn woon-werkrit privé? Ja. Van huis naar je vaste werkplek is geen zakelijke reis.
- Hoeveel betaal ik terug? Je privémijlen × de Advisory Fuel Rate (of een hoger tarief), elke mijl tegen het tarief dat gold toen hij werd gereden.
- Loont terugbetalen? Een voorbeeld: met een benzineauto van 25% (1401–2000cc, 17p per mijl) bespaart iemand in het 20%-tarief door terug te betalen tot ongeveer 8590 privémijlen per jaar.
- Volledig elektrische auto? Elektriciteit is voor deze heffing geen brandstof. Er valt niets terug te betalen.
Wat de brandstofbijtelling is
ITEPA 2003 s. 149(1) geldt waar "fuel is provided for a car by reason of an employee's employment": "the cash equivalent of the benefit of the fuel is to be treated as earnings". Volgens s. 149(3)(d) telt het betalen van "any sum ... in respect of expenses incurred in providing fuel for the car" mee, dus vergoede tankbonnen tellen ook.
s. 150(1) legt het bedrag vast: "The cash equivalent of the benefit of the fuel is the appropriate percentage of £29,200." Het percentage is dat van de auto zelf (s. 150(2)). £ 29 200 is nieuw voor 2026-27 (SI 2025/1254, ter vervanging van £ 28 200).
In de formule komt je privékilometrage niet voor. Tien privémijlen per jaar of tienduizend leveren dezelfde heffing op.
Een heffing van nul: alles terugbetalen vóór 6 juli
s. 151(1): "The cash equivalent of the benefit of the fuel is nil if condition A or B is met." Voorwaarde B is brandstof die "made available only for business travel" is.
Voorwaarde A, s. 151(2): "(a) in the tax year in question, the employee is required to make good to the person providing the fuel the whole of the expense incurred by that person in connection with the provision of the fuel for the employee's private use, and (b) the employee does make good that expense on or before 6 July following that tax year."
Aan beide onderdelen moet zijn voldaan:
- Je moet verplicht zijn terug te betalen. Vrijwillig betalen, zonder afspraak met je werkgever, voldoet niet aan (a).
- Je moet het geheel terugbetalen. Het grootste deel terugbetalen voldoet aan niets.
Voor 2026-27, dat eindigt op 5 april 2027, is de uiterste datum 6 juli 2027.
Privé is elke mijl die geen zakelijke reis is
s. 118(2) definieert "private use" voor deze regels als "any use other than for the employee's business travel (see section 171(1))". s. 171(1) maakt van zakelijke reizen de reizen waarvan de kosten aftrekbaar zijn onder ss. 337 tot en met 342 en een paar andere secties. s. 338(2)–(3) sluit "ordinary commuting" uit: reizen tussen "the employee's home and a permanent workplace".
De rit naar je gewone kantoor is dus een privémijl en hoort bij de terugbetaling. Een rit naar een tijdelijke werkplek is een zakelijke reis; zie woon-werkverkeer of een tijdelijke werkplek.
Een deel van het jaar kan tellen, een deel van de kosten niet
De enige verlaging gaat naar tijd. s. 152(2) verlaagt de heffing "proportionately" voor dagen zonder beschikbare brandstof, met alleen zakelijke brandstof, of met volledige terugbetaling vóór 6 juli. Maar s. 152(3): "The fact that any of the conditions specified in subsection (2) is met for part of a tax year is to be disregarded if there is a time later in that year when none of those conditions is met."
De volgorde doet er dus toe. Stop in oktober met privébrandstof en houd dat vol, en de heffing daalt naar rato van de dagen. Betaal van april tot september terug, houd daarna de brandstof en stop met terugbetalen, en de heffing wordt helemaal niet verlaagd.
Hoeveel "het geheel" is: privémijlen × de Advisory Fuel Rate
De pagina Advisory fuel rates van HMRC (bijgewerkt op 21 augustus 2026) geeft de maatstaf:
"There will be no fuel benefit charge if you correctly record all private travel mileage and use the correct rate (or higher), to work out how much your employees must repay you for fuel used for private travel."
De woorden waar het om draait, zijn all private travel mileage. Een privérit die in de registratie ontbreekt, is brandstof die niemand heeft terugbetaald, dus de terugbetaling kan tekortschieten ten opzichte van "het geheel", en dan faalt voorwaarde A.
Een lager tarief werkt alleen als het toch alles dekt: "You will not need to use the advisory rates where you can show that employees cover the full cost of private fuel by repaying at a lower mileage rate." En "Hybrid cars are treated as either petrol or diesel cars for advisory fuel rates."
De tarieven veranderen elk kwartaal
"HMRC reviews rates quarterly on: 1 March; 1 June; 1 September; 1 December". Vanaf 1 september 2026:
| Brandstof | Cilinderinhoud | Per mijl |
|---|---|---|
| Benzine | 1400cc of minder | 14p |
| Benzine | 1401–2000cc | 17p |
| Benzine | meer dan 2000cc | 27p |
| Diesel | 1600cc of minder | 15p |
| Diesel | 1601–2000cc | 16p |
| Diesel | meer dan 2000cc | 22p |
De tarieven voor lpg staan op dezelfde pagina. "You can use the previous rates for up to 1 month from the date any new rates apply." Om elke mijl te prijzen tegen het tarief van zijn kwartaal is één jaartotaal niet genoeg: je moet weten wanneer de privémijlen zijn gereden.
Is privébrandstof terugbetalen goedkoper dan de bijtelling?
Dit is rekenwerk, geen regel. Neem een benzineauto van 25% (een voorbeeld; gebruik het percentage van je eigen auto), 1401–2000cc, tegen 17p per mijl.
- De heffing: 25% × £ 29 200 = £ 7300, belast tegen 20% = £ 1460, of tegen 40% = £ 2920.
- Omslagpunt bij 20%: £ 1460 ÷ £ 0,17 = ongeveer 8590 mijl.
- Omslagpunt bij 40%: £ 2920 ÷ £ 0,17 = ongeveer 17 180 mijl.
Eén voorbeeldjaar. 5000 privémijlen kosten 5000 × £ 0,17 = £ 850 om terug te betalen, tegenover £ 1460 aan belasting tegen 20%. Terugbetalen bespaart £ 610. Boven het omslagpunt is de heffing goedkoper.
Geldt er een brandstofbijtelling voor een elektrische auto van de zaak?
Nee. s. 149(4): "References in this section to fuel do not include any facility or means for supplying electrical energy or any energy for a car which cannot in any circumstances emit CO2 by being driven." De elektrische tarieven op de AFR-pagina, 7p voor thuisladen en 15p voor publiek laden, zijn bedoeld om zakelijke mijlen te vergoeden, niet om privémijlen terug te betalen.
Koop je de brandstof zelf en claim je aftrek, dan zegt de toelichting bij de P87 dat je "your actual fuel costs, not any set mileage rates" gebruikt. Bewaar de bonnen. Rijd je in plaats daarvan in je eigen auto? Zie je eigen auto voor je werk.
Vanaf april 2027: bijtellingen via de salarisadministratie, dezelfde 6 juli
De tussentijdse richtlijnen over payrolling van HMRC zetten "company cars; car fuel" in fase 1, die op 6 april 2027 moet ingaan. De uiterste datum blijft: "Employees have until 6 July, following the end of the tax year, to make good."
De regeling die payrolling verplicht maakt, is nog een ontwerp. De definitieve richtlijnen voor fase 1 worden verwacht bij de Autumn Budget op 28 oktober 2026.
Vóór 6 juli
- Een afspraak met je werkgever verplicht je privébrandstof terug te betalen.
- Elke privérit van het jaar, woon-werkritten inbegrepen, staat in de registratie.
- Elke privémijl is geprijsd tegen de AFR voor jouw auto, voor het kwartaal waarin hij werd gereden.
- De terugbetaling bereikt je werkgever uiterlijk op 6 juli.
- Ben je halverwege het jaar met privébrandstof gestopt, dan is dat zo gebleven.
- Claim je ook zakelijke mijlen? Controleer wat HMRC in je rittenregistratie wil zien.
Hoe DriveHub dit makkelijker maakt
De brandstofbijtelling draait om je privémijlen, allemaal, gesplitst naar wanneer ze zijn gereden.
Met locatietoegang op Altijd legt DriveHub elke rit op de achtergrond vast — en als het er ooit een mist, laat het je dat weten. Een regel voor een plek, je eerdere ritten over dezelfde route en je werktijden delen veel ritten in als Zakelijk of Privé. De rest wacht onder Te controleren, zodat er geen tussen die twee verloren gaat. Werktijden kunnen een woon-werkrit binnen die tijden als Zakelijk indelen; een regel Privé voor je kantoor voorkomt dat, want de eigen regel van een plek wint altijd.
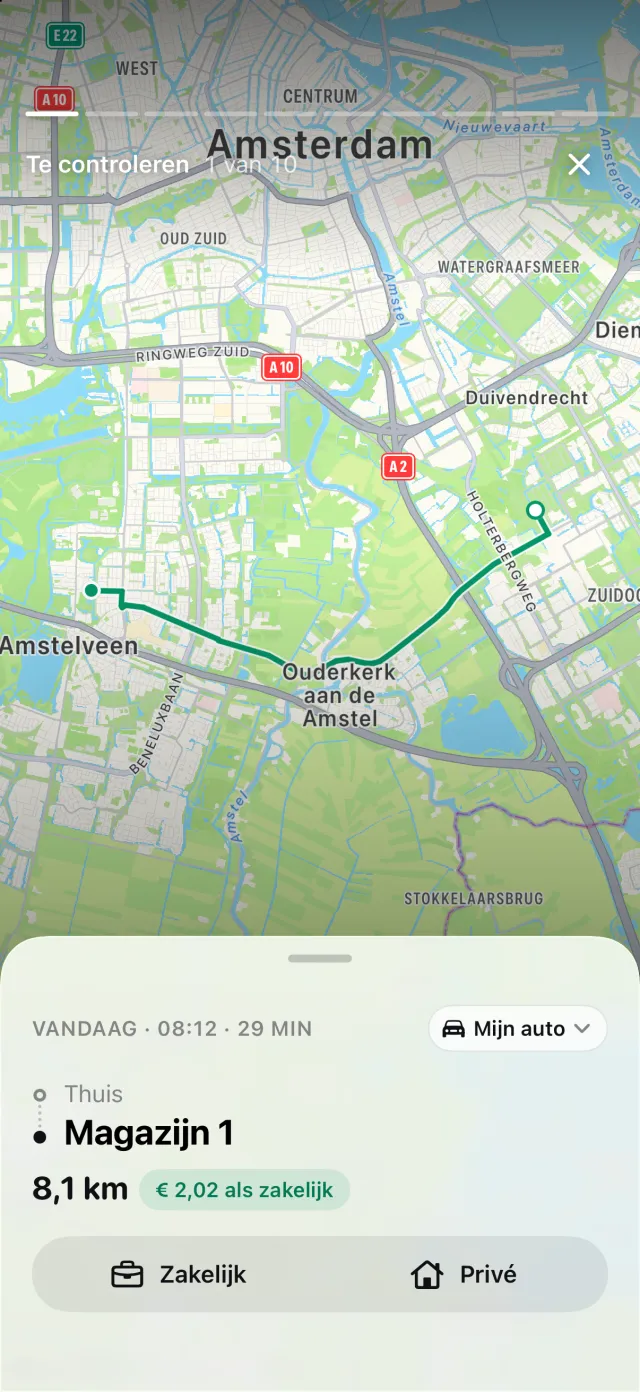
Heeft je iPhone rijden geregistreerd zonder bijbehorende rit, dan verschijnt Gemiste ritten op het tabblad Ritten, en Herstel bouwt de route opnieuw op. Een privérit die niet werd vastgelegd, is precies de rit die je terugbetaling te laag zou maken.
Rapporten toont zakelijke en privémijlen voor elke periode of een bereik dat je zelf kiest, voor één voertuig of allemaal. Kies een bereik dat samenvalt met een AFR-periode, zoals 1 september tot en met 30 november. Het getal bij Privé is het getal dat je met het tarief van die periode vermenigvuldigt.
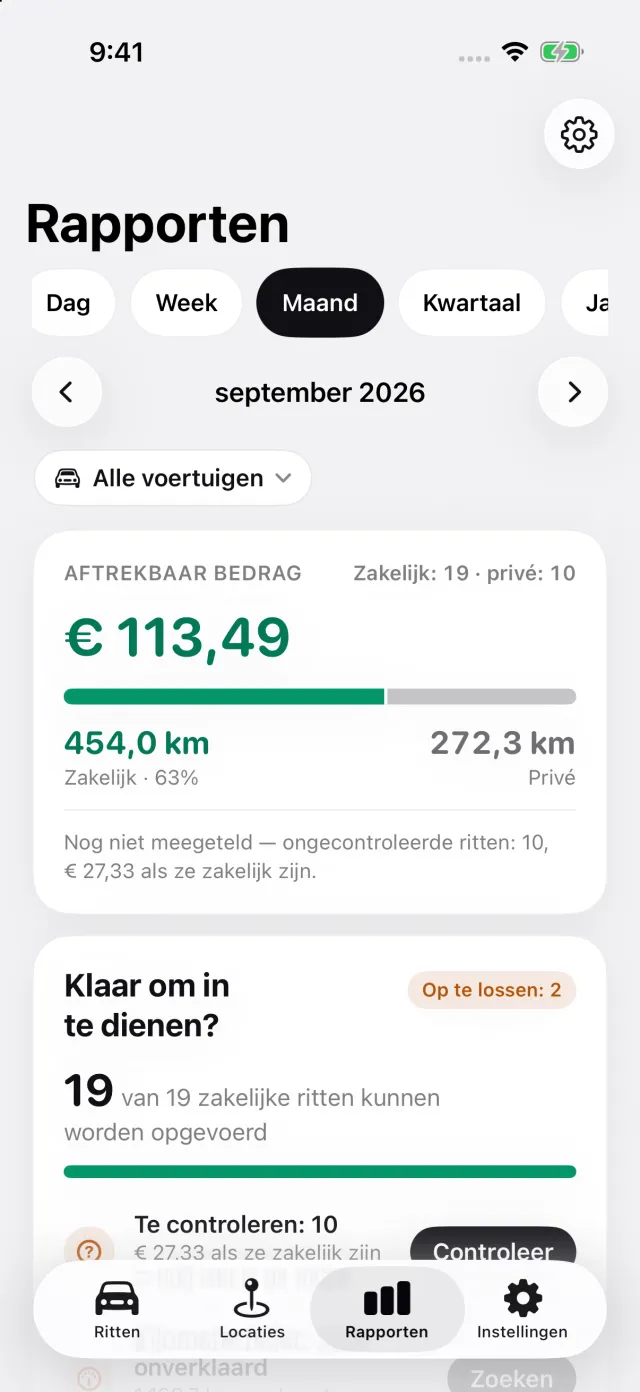
Waar DriveHub ophoudt: het weet niet of je werkgever terugbetaling verplicht stelt, het betaalt niemand terug, en het beslist niet of terugbetalen voordeliger is dan de heffing.
DriveHub staat in de App Store voor iPhone. De Britse regels en tarieven staan op de pagina over het VK. Automatische registratie instellen kost een paar minuten, één keer. Papier, spreadsheets en apps vergeleken: zie vier manieren om een rittenregistratie bij te houden.
Deze pagina geeft weer wat HMRC en de wetgeving zeggen, en citeert ze zodat je het kunt nalezen. Het is geen belastingadvies en kan geen rekening houden met jouw situatie. Als er geld mee gemoeid is, vraag het je accountant of de salarisadministratie van je werkgever — en neem de registratie mee.
De volledige regel, met de bronnen waarop die berust: Verenigd Koninkrijk: eisen aan de rittenregistratie.