 DriveHub
Guida per Paese · Regno Unito · 6 min
Fuel benefit sull’auto aziendale: rimborsa ogni miglio privato entro il 6 luglio
La tua auto aziendale ha il carburante pagato, e una parte delle miglia è tua. Rimborsa ogni miglio privato entro il 6 luglio e il fuel benefit è pari a zero. Rimborsa di meno, e sei tassato come se il carburante valesse £29 200 per la percentuale della tua auto.

La risposta breve
- Il carburante privato è tassato? Sì. Se l’azienda paga il carburante che usi privatamente, sei tassato su un car fuel benefit: la percentuale della tua auto applicata a £29 200 per il 2026-27.
- Come lo evito? Devi essere tenuto a rimborsare l’intero costo del carburante privato, e rimborsarlo entro il 6 luglio successivo all’anno fiscale.
- Rimborsarne una parte aiuta? No. L’onere si riduce per periodo di tempo, mai per importo.
- Il tragitto casa-lavoro è privato? Sì. Da casa al tuo luogo di lavoro permanente non è un viaggio di lavoro.
- Quanto devo rimborsare? Le tue miglia private × l’Advisory Fuel Rate (o una tariffa più alta), ogni miglio alla tariffa in vigore quando è stato percorso.
- Conviene rimborsare? Per esempio, con un’auto a benzina al 25% (1401–2000cc, 17p a miglio), chi paga l’aliquota del 20% risparmia rimborsando fino a circa 8 590 miglia private l’anno.
- Auto completamente elettrica? Per questo onere l’elettricità non è carburante. Non c’è nulla da rimborsare.
Che cos’è il fuel benefit
L’ITEPA 2003 s. 149(1) si applica quando "fuel is provided for a car by reason of an employee's employment": "the cash equivalent of the benefit of the fuel is to be treated as earnings". In base alla s. 149(3)(d) conta anche il pagamento di "any sum ... in respect of expenses incurred in providing fuel for the car", quindi contano anche le ricevute di carburante rimborsate.
La s. 150(1) fissa l’importo: "The cash equivalent of the benefit of the fuel is the appropriate percentage of £29,200." La percentuale è quella dell’auto stessa (s. 150(2)). Le £29 200 sono nuove per il 2026-27 (SI 2025/1254, al posto di £28 200).
Nella formula le tue miglia private non compaiono. Dieci miglia private l’anno o diecimila producono lo stesso onere.
Un onere pari a zero: rimborsa tutto entro il 6 luglio
s. 151(1): "The cash equivalent of the benefit of the fuel is nil if condition A or B is met." La condizione B è il carburante "made available only for business travel".
La condizione A, s. 151(2): "(a) in the tax year in question, the employee is required to make good to the person providing the fuel the whole of the expense incurred by that person in connection with the provision of the fuel for the employee's private use, and (b) the employee does make good that expense on or before 6 July following that tax year."
Devono valere entrambe le parti:
- Devi essere tenuto a rimborsare. Pagare volontariamente, senza un accordo con il datore di lavoro, non soddisfa la (a).
- Devi rimborsare tutto. Rimborsarne la maggior parte non soddisfa nulla.
Per il 2026-27, che finisce il 5 aprile 2027, la scadenza è il 6 luglio 2027.
Privato vuol dire ogni miglio che non è un viaggio di lavoro
La s. 118(2) definisce il "private use" ai fini di queste regole come "any use other than for the employee's business travel (see section 171(1))". La s. 171(1) fa del business travel il viaggio il cui costo è deducibile in base alle ss. 337-342 e a poche altre sezioni. La s. 338(2)–(3) esclude l’"ordinary commuting": il viaggio tra "the employee's home and a permanent workplace".
Il tragitto verso il tuo solito ufficio è quindi un miglio privato e va nel rimborso. Un viaggio verso un luogo di lavoro temporaneo è di lavoro; vedi tragitto casa-lavoro o luogo di lavoro temporaneo.
Può contare una parte dell’anno, non una parte del costo
L’unica riduzione è per periodo di tempo. La s. 152(2) riduce l’onere "proportionately" per i giorni senza carburante disponibile, con carburante solo per lavoro o con rimborso integrale entro il 6 luglio. Ma la s. 152(3): "The fact that any of the conditions specified in subsection (2) is met for part of a tax year is to be disregarded if there is a time later in that year when none of those conditions is met."
L’ordine quindi conta. Se smetti di ricevere carburante privato a ottobre e non riprendi, l’onere scende in proporzione ai giorni. Se rimborsi da aprile a settembre e poi tieni il carburante e smetti di rimborsare, l’onere non si riduce affatto.
Quanto è «tutto»: miglia private × Advisory Fuel Rate
La pagina Advisory fuel rates di HMRC (aggiornata il 21 agosto 2026) dà il criterio:
"There will be no fuel benefit charge if you correctly record all private travel mileage and use the correct rate (or higher), to work out how much your employees must repay you for fuel used for private travel."
Le parole che pesano sono all private travel mileage. Un viaggio privato che manca dal registro è carburante che nessuno ha rimborsato, quindi il rimborso può restare sotto «tutto», e allora la condizione A non è soddisfatta.
Una tariffa più bassa funziona solo se copre comunque tutto: "You will not need to use the advisory rates where you can show that employees cover the full cost of private fuel by repaying at a lower mileage rate." E "Hybrid cars are treated as either petrol or diesel cars for advisory fuel rates."
Le tariffe cambiano ogni trimestre
"HMRC reviews rates quarterly on: 1 March; 1 June; 1 September; 1 December". Dal 1 settembre 2026:
| Carburante | Cilindrata | A miglio |
|---|---|---|
| Benzina | 1400cc o meno | 14p |
| Benzina | 1401–2000cc | 17p |
| Benzina | oltre 2000cc | 27p |
| Diesel | 1600cc o meno | 15p |
| Diesel | 1601–2000cc | 16p |
| Diesel | oltre 2000cc | 22p |
Le tariffe GPL sono sulla stessa pagina. "You can use the previous rates for up to 1 month from the date any new rates apply." Per valutare ogni miglio alla tariffa del suo trimestre non basta un totale annuo: devi sapere quando sono state percorse le miglia private.
Rimborsare il carburante privato costa meno del fuel benefit?
È aritmetica, non una regola. Prendi un’auto a benzina al 25% (un esempio; usa la percentuale della tua auto), 1401–2000cc, a 17p a miglio.
- L’onere: 25% × £29 200 = £7 300, tassate al 20% = £1 460, o al 40% = £2 920.
- Pareggio al 20%: £1 460 ÷ £0,17 = circa 8 590 miglia.
- Pareggio al 40%: £2 920 ÷ £0,17 = circa 17 180 miglia.
Un anno di esempio. 5 000 miglia private costano 5 000 × £0,17 = £850 di rimborso, contro £1 460 di imposta al 20%. Rimborsare fa risparmiare £610. Oltre il pareggio, conviene l’onere.
C’è un fuel benefit su un’auto aziendale elettrica?
No. s. 149(4): "References in this section to fuel do not include any facility or means for supplying electrical energy or any energy for a car which cannot in any circumstances emit CO2 by being driven." Le tariffe elettriche della pagina AFR, 7p per la ricarica a casa e 15p per quella pubblica, servono a rimborsare le miglia di lavoro, non a restituire quelle private.
Se il carburante lo compri tu e chiedi l’agevolazione, le note al P87 dicono di usare "your actual fuel costs, not any set mileage rates". Conserva le ricevute. Guidi invece la tua auto? Vedi usare la propria auto per lavoro.
Da aprile 2027: benefit in busta paga, stesso 6 luglio
La guida provvisoria sul payrolling di HMRC mette "company cars; car fuel" nella fase 1, con avvio previsto il 6 aprile 2027. La scadenza resta: "Employees have until 6 July, following the end of the tax year, to make good."
I regolamenti che rendono obbligatorio il payrolling sono ancora in bozza. La guida definitiva sulla fase 1 è attesa con l’Autumn Budget del 28 ottobre 2026.
Prima del 6 luglio
- Un accordo con il datore di lavoro ti obbliga a rimborsare il carburante privato.
- Ogni viaggio privato dell’anno, tragitti casa-lavoro compresi, è nel registro.
- Ogni miglio privato è valutato all’AFR della tua auto, per il trimestre in cui è stato percorso.
- Il rimborso arriva al datore di lavoro entro il 6 luglio.
- Se hai smesso di ricevere carburante privato a metà anno, non hai più ripreso.
- Chiedi anche le miglia di lavoro? Controlla che cosa deve mostrare il registro delle miglia per HMRC.
Come DriveHub rende tutto più semplice
Il fuel benefit dipende dalle tue miglia private, tutte, divise per quando sono state percorse.
Con l’accesso alla posizione impostato su «Sempre», DriveHub registra in background ogni viaggio — e se mai ne perde uno, te lo dice. Una regola su un luogo, i tuoi viaggi passati sullo stesso percorso e il tuo orario di lavoro archiviano molti viaggi come Lavoro o Personale. Gli altri aspettano in Da controllare, così nessuno si perde tra le due categorie. L’orario di lavoro può archiviare come Lavoro un tragitto casa-lavoro fatto al suo interno; una regola Personale sul tuo ufficio lo impedisce, perché la regola di un luogo vince sempre.
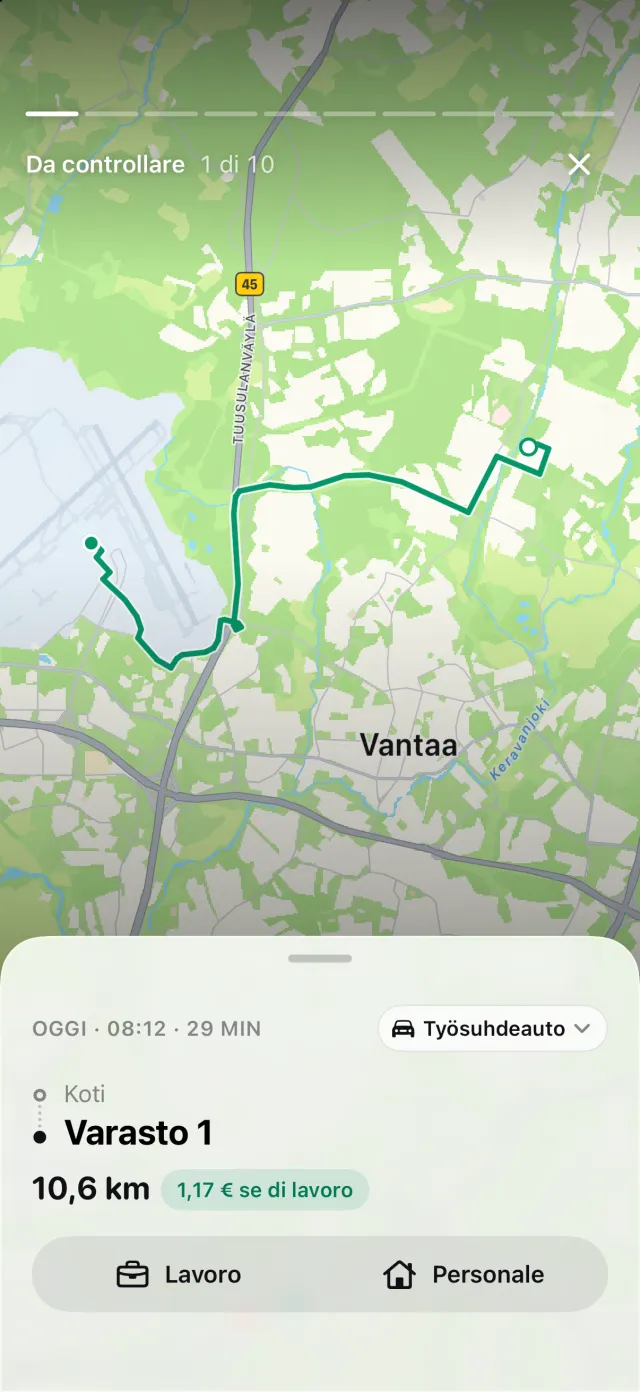
Se il tuo iPhone ha registrato una guida senza un viaggio corrispondente, nella scheda Viaggi compare Viaggi mancati, e Recupera ricostruisce il percorso. Un viaggio privato non registrato è proprio quello che renderebbe il tuo rimborso insufficiente.
Rapporti mostra le miglia di lavoro e personali per qualunque periodo o intervallo tu scelga, per un veicolo o per tutti. Scegli un intervallo che coincida con un periodo AFR, come dal 1 settembre al 30 novembre. La cifra Personale è quella da moltiplicare per la tariffa di quel periodo.
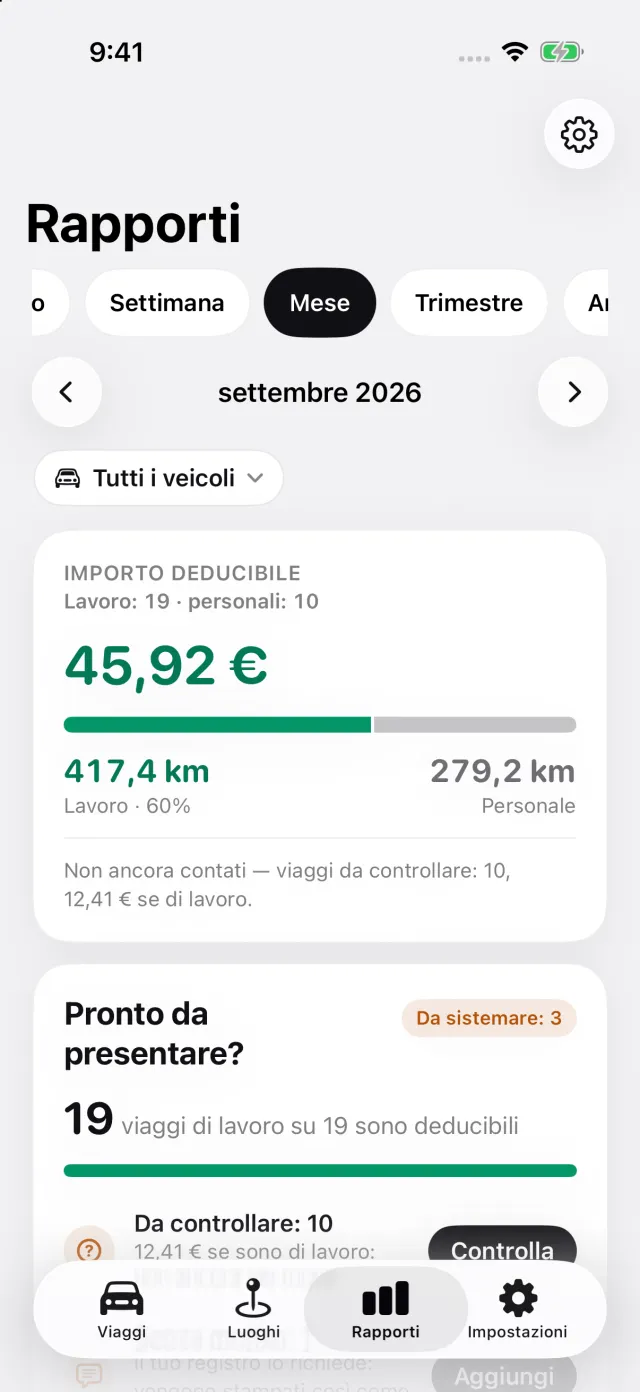
Dove DriveHub si ferma: non sa se il tuo datore di lavoro richiede il rimborso, non rimborsa nessuno e non decide se rimborsare convenga più dell’onere.
DriveHub è sull’App Store per iPhone. Le regole e le tariffe britanniche sono nella pagina del Regno Unito. Configurare il rilevamento automatico richiede qualche minuto, una volta sola. Per carta, fogli di calcolo e app a confronto, vedi quattro modi di tenere un registro chilometrico.
Questa pagina riporta ciò che dicono HMRC e la legislazione, e li cita perché tu possa verificarlo. Non costituisce consulenza fiscale e non può tenere conto della tua situazione. Quando ci sono di mezzo dei soldi, chiedi al tuo commercialista o all’ufficio paghe del tuo datore di lavoro — e porta il registro.
La regola completa, con le norme da cui deriva: Regno Unito: requisiti del registro chilometri.