 DriveHub
Landveiledning · Storbritannia · 9 min
Kjørefradrag for budsjåfører i Storbritannia: 55p per mile eller fradraget på 1 000 £
Du leverer varer eller kjører for en app i din egen bil eller varebil, og milene føres i Self Assessment-skattemeldingen din. Kjørefradraget for en budsjåfør i Storbritannia er 55p per mile for 2026-27 — eller trading allowance på 1 000 £ i stedet. Hva som er verdt mest, avhenger av milene dine, og hvilke miles som teller, avhenger av hvor arbeidsdagen din starter.

Det korte svaret
- Den faste satsen for 2026-27 er 55p per mile for de første 10 000 milene i jobb og 25p etter det, i bil eller varebil. En motorsykkel er 24p. Mange sider sier fortsatt 45p: det var satsen fram til 5. april 2026.
- Eller trading allowance på 1 000 £. Den erstatter utgiftene dine; den legges aldri til dem. Du tar det ene eller det andre.
- Kjøreveien vinner når milene dine i jobb når omtrent 1 819 i året (1 819 × 55p er så vidt over 1 000 £), før andre kostnader.
- Parkering, bompenger og køavgift kommer i tillegg til den faste satsen. Bøter gjør aldri det.
- Black cabs og hackney carriages kan ikke bruke den faste satsen. HMRCs sider nevner ikke private hire-biler verken den ene eller andre veien.
- Kjøringen til den første jobben og hjem fra den siste avgjøres ut fra dine faktiske forhold. HMRC har ikke gitt noen regel for app- eller budsjåfører; to rettssaker peker i hver sin retning.
- Flere apper, ett trinn eller flere? Ingen tekst fra HMRC svarer på om kjøring for flere apper er én næring eller flere.
- Loggen er kravet. HMRC vil ha "a contemporaneous record of business mileage". Ta vare på den i fem år etter innleveringsfristen 31. januar.
Satsen er 55p for 2026-27, ikke 45p
En selvstendig næringsdrivende sjåfør kan trekke fra en fast sats per mile i jobb i stedet for bilens faktiske kostnader. Den står i Income Tax (Trading and Other Income) Act 2005, Part 2, Chapter 5A. Taxation (Energy and Vehicles) Act 2026, s. 2 hevet satsen for bil og varebil fra 45p til 55p. Den gjelder "for the tax year 2026-27 and subsequent tax years."
| Kjøretøy | 2026-27 | Før 6. april 2026 |
|---|---|---|
| Bil eller varebil, de første 10 000 milene i jobb | 55p | 45p |
| Bil eller varebil, etter 10 000 miles i jobb | 25p | 25p |
| Motorsykkel | 24p | 24p |
gov.uk og HMRCs Business Income Manual, BIM75005, viser begge kolonnene. HMRCs policy paper av 17. juni 2026 sier at de nye satsene "will also apply to businesses that use simplified mileage rates". Satsene er til vurdering og skal fastsettes i budsjettet 28. oktober 2026.
Satsen dekker kjøp og drift av kjøretøyet: "fuel, oil, servicing, repairs, insurance, vehicle excise duty and MOT", og verdifall (BIM75005). Det kan du ikke kreve i tillegg. Det du kan legge til, er "tolls, congestion charges and parking fees", der de er "incurred solely for business purposes."
Hvordan satsen og veien med faktiske kostnader sammenlignes, og hvorfor valget følger et kjøretøy, står i kjøring som selvstendig næringsdrivende i Storbritannia. Denne siden tar for seg det som er særegent for levering og app-arbeid.
Kjørefradrag eller trading allowance på 1 000 £: du kan ikke få begge
Hver person har en trading allowance på 1 000 £. ITTOIA 2005 s. 783AD(1): "For the purposes of this Chapter, an individual's trading allowance for a tax year is £1,000." Den måles mot bruttoinntektene fra alle næringene dine samlet, ikke hver app for seg (s. 783AC(1)).
Den virker på to måter:
- Inntekter på 1 000 £ eller mindre. Overskuddet i hver næring "treated as nil" (s. 783AF(2)), med mindre du velger det bort. gov.uk: "If your annual gross trading income is £1,000 or less, from one or more trades you may not have to tell HMRC".
- Inntekter over 1 000 £. Du kan velge å ta inntektene minus 1 000 £, uten å trekke fra utgifter (s. 783AI(2)). Over 1 000 £ må du også "register for Self Assessment".
gov.uk er tydelig om avveiningen: "You cannot deduct any other expenses or allowances if you claim the allowances." Trading allowance erstatter altså kjørefradraget, parkeringen og alt annet. Og "If your expenses are more than your income it may be beneficial to claim expenses instead of the allowances."
Begge valgene må gjøres "on or before the first anniversary of the normal self-assessment filing date" (ss. 783AL(2), 783AM(2)).
Regneeksempler (illustrasjon, 2026-27, bil, fast sats)
Bud på heltid. 9 000 £ i inntekter fra appene og 5 000 miles i jobb.
- Kjørefradrag: 5 000 × 55p = 2 750 £. Skattepliktig overskudd: 9 000 £ − 2 750 £ = 6 250 £
- Trading allowance: 9 000 £ − 1 000 £ = 8 000 £
- Kjørefradraget gir 1 750 £ mindre skattepliktig overskudd, før parkering eller andre kostnader.
Noen kvelder i måneden. 1 400 £ i inntekter og 1 200 miles i jobb.
- Kjørefradrag: 1 200 × 55p = 660 £. Skattepliktig overskudd: 1 400 £ − 660 £ = 740 £
- Trading allowance: 1 400 £ − 1 000 £ = 400 £
- Her gir allowance 340 £ mindre skattepliktig overskudd, med mindre parkering og andre kostnader blir mer enn 340 £.
Over 10 000 miles. 14 000 miles i jobb i løpet av året.
- De første 10 000 × 55p = 5 500 £
- De resterende 4 000 × 25p = 1 000 £
- Kjørefradrag: 6 500 £
Vippepunktet er enkel regning. Med 55p blir 1 818 miles 999,90 £ og 1 819 miles 1 000,45 £. Fra 1 819 miles i jobb slår kjørefradraget alene allowance; parkering og andre kostnader senker punktet.
Hvem som ikke kan bruke allowance
gov.uk: "You cannot use the allowances in a tax year, if you have any trade or property income from: a company you or someone connected to you owns or controls; a partnership where you or someone connected to you are partners; your employer or the employer of your spouse or civil partner".
Én begrensning til, fra BIM86011: regner du ut overskuddet i én næring "in the normal way after the deduction of allowable expenses", kan full relief ikke gjelde for en annen næring. Du kan ikke trekke fra utgifter i den ene og ta et overskudd på null i den andre.
Teller kjøringen til den første jobben?
Dette er spørsmålet de fleste budsjåfører stiller, og HMRC har ikke svart på det for dem. HMRCs sider om jobbreiser som er sitert her, nevner ikke app- eller budsjåfører. Testen er den generelle i ITTOIA 2005 s. 34: ikke fradrag for utgifter "not incurred wholly and exclusively for the purposes of the trade". HMRCs håndbok anvender den gjennom rettssaker, og to av dem trekker i hver sin retning.
Utgangspunktet: hjem til jobb er privat. BIM37605: "The cost of travelling from home to place of work is generally disallowed". "It does not matter that the taxpayer may at times work at home or keep their business records, materials, tools etc at home."
Melkemannen: en fast rute er en base. I Powell v Jackman ble en melkemanns reise hjemmefra til ruten hans nektet fradrag. BIM37635: "it is quite possible to have a base of operation or place of work which is an area rather than a single place". Og: "The site at which business records (financial, accounting and the like) and 'tools of the trade' (clothing, equipment and the like) are kept and maintained does not automatically become the 'base of operations'."
Den omreisende næringsdrivende: arbeid der den neste jobben er. BIM37620: "Where an 'itinerant' trader's base of operations is at their residence, you should allow the costs of travelling between the residence and the sites at which the trader works." Den siterer Brightman J i Horton v Young: der en person "has no fixed place or places at which he carries on his trade or profession but moves continually from one place to another, … the travelling expenses of that person between his home and the places where from time to time he happens to be exercising his trade or profession will normally be … wholly and exclusively laid out". BIM37635 oppsummerer: "Horton v Young was a case where Mr Horton's places of work were entirely unpredictable."
Brightman J holdt selv et tilfelle åpent: "I do not wish to prejudge a case where the occupation is itinerant within a certain area but the taxpayer's home is outside that area."
Det er altså de faktiske forholdene som avgjør. Et depot, en hub eller en sone du kjører til før arbeidet starter, ligner Powell. Arbeid som sender deg dit den neste bestillingen er, ligner Horton. Å hente noe på veien endrer ikke en arbeidsreise: "Visiting a supplier on a 'home to office' journey does not convert an otherwise non-allowable expense into an allowable deduction" (BIM37630).
Venting og omplassering mellom jobber
Ingen tekst fra HMRC tar for seg milene mellom bestillinger: å kjøre til et travlere område, eller å sirkle mens du venter. Loven teller "any journey, or any identifiable part or proportion of a journey, that is made wholly and exclusively for the purposes of the trade" (s. 94F(5)). Om ventemilene dine oppfyller det, er det samme spørsmålet om faktiske forhold. En logg som viser når og hvor du kjørte, er det som lar deg svare på det.
Flere apper: ett trinn på 10 000 miles eller flere?
Trinnet på 55p telles per næring. Ett trinn dekker alle bilene og varebilene næringen bruker med fast sats (s. 94F(4)). Når milene deres i jobb passerer 10 000 i perioden, går resten med 25p.
Om kjøring for flere apper er én næring eller flere, svarer ingen tekst fra HMRC på. Ikke gå ut fra at du får egne 10 000 miles per app. Trading allowance har ikke det spørsmålet: den er én gang 1 000 £ mot inntektene fra alle næringene dine samlet.
Hvilke kjøretøy som kvalifiserer
gov.uk lister opp kjøretøyene: "cars (except those designed for commercial use, for example, black cabs, hackney carriages or dual control driving instructors' cars); goods vehicles (for example, vans); motorcycles". BIM75005 gir black cabs og biler med dobbel kontroll for kjørelærere som eksempler.
Unntaket gjelder biltypen, en spesialbygd drosje, ikke arbeidet. Loven utelukker en bil "of a type not commonly used as a private vehicle and unsuitable to be so used" (s. 94G(2)(d)). Verken gov.uk eller BIM75005 nevner private hire-kjøretøy.
Det finnes ingen sats for selvstendig næringsdrivende på sykkel; sykkelsatsen på 20p gjelder bare ansatte. Et sykkelbud trekker fra faktiske kostnader eller tar trading allowance. Et aksjeselskap kan ikke bruke den faste satsen i det hele tatt.
Hva du registrerer, og hvor lenge
Kravet er miles i jobb ganger satsen, så milene i jobb er dokumentasjonen. BIM75005: "It is therefore important that a contemporaneous record of business mileage is maintained to support any claim using the flat rate." Satsen "is not available for private journeys, such as travel from home to work, or for journeys that serve both a business and a private purpose."
gov.uk fastsetter ikke noe format: "There are no rules on how you must keep records." Men "HMRC can charge you a penalty if your records are not accurate, complete and readable." For en budsjåfør er den første og den siste turen i hvert skift de som spørsmålet om arbeidsreise dreier seg om, så startpunktet og grunnen for dem betyr mest.
Ta vare på dokumentasjonen i minst fem år etter innleveringsfristen 31. januar for skatteåret (TMA 1970 s. 12B(2)(a)), lenger hvis HMRC har åpnet en kontroll (enquiry) av den skattemeldingen. For 2026-27 er fristen 31. januar 2028, så ta vare på loggen til minst 31. januar 2033, eller lenger hvis HMRC åpner en kontroll av den skattemeldingen.
Kjører du for en arbeidsgiver i egen bil i stedet for for deg selv, er reglene annerledes: se egen bil i jobben i Storbritannia. En ansatts arbeidsreise prøves etter 24-månedersregelen for midlertidige arbeidssteder, ikke rettssakene over.
Hvordan DriveHub gjør dette enklere
Med posisjonstilgang satt til Alltid registrerer DriveHub hver kjøring i bakgrunnen — og går den noen gang glipp av en, sier den fra. Du åpner ingenting før et skift. DriveHub sorterer de fleste turer som Jobb eller Privat etter stedene dine, tidligere ruter og arbeidstiden din, og spør deg om resten under Må sjekkes.
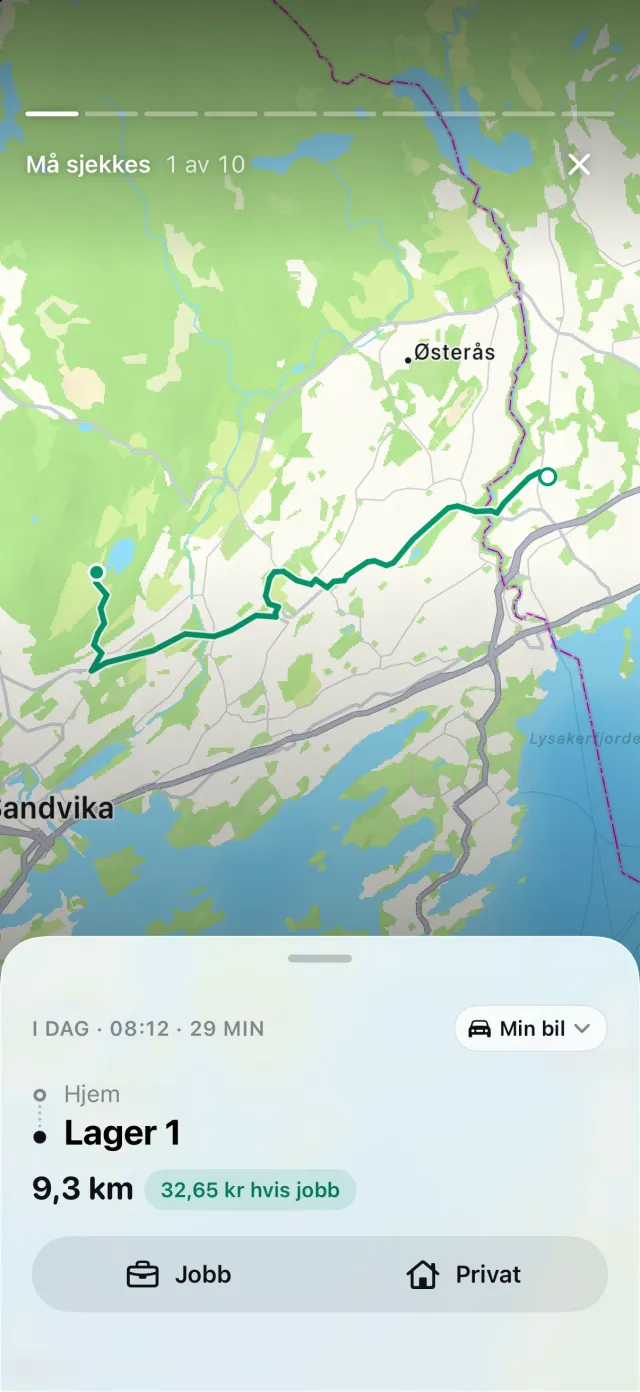
DriveHub har ingen egen regel for leveringsarbeid. Om den første turen din om dagen er jobb, er din og regnskapsførerens avgjørelse. Bestemmer du at en kjøring hjemmefra er en arbeidsreise, svarer du Arbeidsreise under Må sjekkes. Loggen tar vare på hvor hver tur startet og sluttet, og dato og klokkeslett.
Rapporter viser jobbmiles og private miles for en hvilken som helst periode eller et tidsrom du velger, for eksempel regnskapsperioden din, for ett kjøretøy eller alle. Angi regnskapsperioden i Innstillinger, så telles trinnet på 10 000 miles fra den. DriveHub priser hver tur med satsen for dagen den ble kjørt; milene i jobb er M-en i formelen for fast sats, og tallet du veier mot allowance på 1 000 £. Med Pro eksporteres rapporten som PDF, Excel eller CSV til regnskapsføreren din.
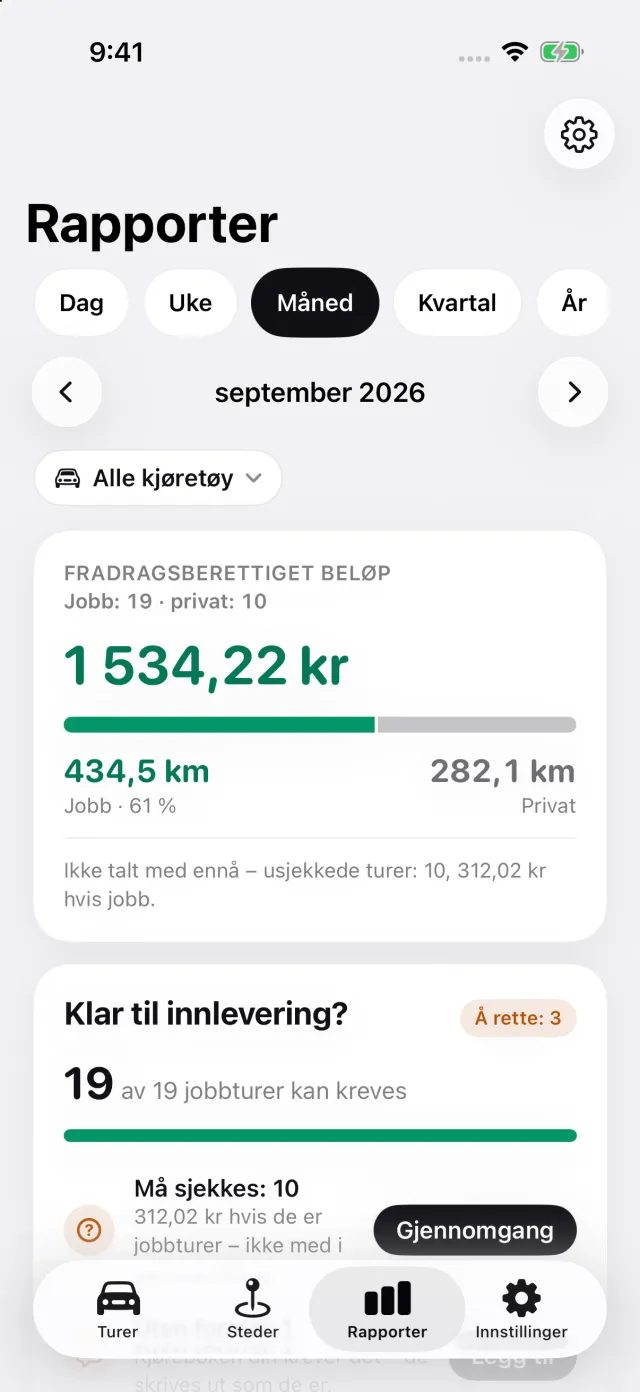
Hvor DriveHub stopper: den er ikke koblet til noen leverings- eller kjøreapp, og den leser ikke bestillingene eller inntektene dine. Den avgjør ikke om appene dine er én næring, og den regner ikke ut trading allowance eller leverer skattemeldingen din. Den registrerer ikke parkering, bompenger eller køavgift. Rapportene dekker turene i loggen din — registrerte, gjenopprettede, importerte eller lagt inn for hånd.
DriveHub finnes i App Store for iPhone. De britiske reglene den følger, står på Storbritannia-siden, og å sette opp automatisk registrering tar noen minutter, én gang.
Denne siden gjengir hva HMRC og lovgivningen sier, og siterer dem slik at du kan etterprøve det. Det er ikke skatterådgivning, og den kjenner ikke din situasjon. Når det gjelder penger — spør regnskapsføreren din, og ta med loggen.
Hele regelen med kildene den bygger på: Storbritannia: krav til kjøreboken.