 DriveHub
Průvodce zemí · Spojené království · 9 min
Míle řidiče rozvozu ve Spojeném království: 55 pencí za míli, nebo allowance 1 000 £
Rozvážíte nebo jezdíte přes aplikaci vlastním autem či dodávkou a míle uvádíte v přiznání Self Assessment. Řidič rozvozu ve Spojeném království uplatňuje pro 2026-27 55 pencí za míli – nebo místo toho trading allowance 1 000 £. Co se vyplatí víc, záleží na vašich mílích, a které míle se počítají, záleží na tom, kde váš pracovní den začíná.

Stručná odpověď
- Paušální sazba pro 2026-27 je 55 pencí za míli za prvních 10 000 služebních mil a 25 pencí nad ně, v autě nebo dodávce. Motocykl má 24 pencí. Mnoho stránek dosud uvádí 45 pencí: to byla sazba do 5. dubna 2026.
- Nebo trading allowance 1 000 £. Nahrazuje vaše výdaje; nikdy se k nim nepřičítá. Berete jedno, nebo druhé.
- Cesta přes míle vyhrává, jakmile vaše služební míle dosáhnou zhruba 1 819 ročně (1 819 × 55 pencí je o kousek víc než 1 000 £), ještě před jakýmikoli dalšími náklady.
- Parkovné, mýtné a poplatky za vjezd se přičítají k paušální sazbě. Pokuty nikdy.
- Black cabs a hackney carriages paušální sazbu použít nemohou. O vozech soukromé přepravy (private hire) stránky HMRC neříkají nic ani tak, ani tak.
- Jízda k první zakázce a domů od poslední se posuzuje podle vašich okolností. HMRC pro řidiče aplikací ani rozvozu žádné pravidlo nevydala; dva soudní případy ukazují opačnými směry.
- Několik aplikací, jedno pásmo, nebo víc? Žádný text HMRC neodpovídá, zda je jízda pro několik aplikací jedna živnost, nebo několik.
- Kniha jízd je nárok. HMRC chce "a contemporaneous record of business mileage". Uchovejte ji pět let po lhůtě pro podání 31. ledna.
Sazba pro 2026-27 je 55 pencí, ne 45
OSVČ řidič si může místo skutečných nákladů na auto odečíst paušální sazbu za služební míli. Je v zákoně Income Tax (Trading and Other Income) Act 2005, část 2, kapitola 5A. Taxation (Energy and Vehicles) Act 2026, s. 2 zvýšil sazbu pro auta a dodávky ze 45 na 55 pencí. Platí "for the tax year 2026-27 and subsequent tax years."
| Vozidlo | 2026-27 | Před 6. dubnem 2026 |
|---|---|---|
| Auto nebo dodávka, prvních 10 000 služebních mil | 55 pencí | 45 pencí |
| Auto nebo dodávka, nad 10 000 služebních mil | 25 pencí | 25 pencí |
| Motocykl | 24 pencí | 24 pencí |
gov.uk i Business Income Manual HMRC, BIM75005, uvádějí oba sloupce. Policy paper HMRC ze 17. června 2026 říká, že nové sazby "will also apply to businesses that use simplified mileage rates". Sazby se přezkoumávají a mají být stanoveny v rozpočtu 28. října 2026.
Sazba kryje pořízení a provoz vozidla: "fuel, oil, servicing, repairs, insurance, vehicle excise duty and MOT" a odpisy (BIM75005). Ty navíc uplatnit nemůžete. Přičíst můžete "tolls, congestion charges and parking fees", pokud vznikly "incurred solely for business purposes."
Jak se sazba a cesta skutečných nákladů srovnávají a proč volba zůstává u vozidla, vysvětluje článek míle pro OSVČ ve Spojeném království. Tato stránka se věnuje tomu, co je specifické pro rozvoz a práci přes aplikace.
Míle, nebo trading allowance 1 000 £: obojí mít nemůžete
Každý jednotlivec má trading allowance 1 000 £. ITTOIA 2005 s. 783AD(1): "For the purposes of this Chapter, an individual's trading allowance for a tax year is £1,000." Měří se proti vašim hrubým příjmům ze všech živností dohromady, ne zvlášť za každou aplikaci (s. 783AC(1)).
Funguje dvěma způsoby:
- Příjmy do 1 000 £. Zisky každé živnosti se "treated as nil" (s. 783AF(2)), pokud se z toho nevyvážete volbou. gov.uk: "If your annual gross trading income is £1,000 or less, from one or more trades you may not have to tell HMRC".
- Příjmy nad 1 000 £. Můžete zvolit, že zdaníte příjmy minus 1 000 £ bez odečtu jakýchkoli výdajů (s. 783AI(2)). Nad 1 000 £ se také musíte "register for Self Assessment".
gov.uk mluví o té volbě jasně: "You cannot deduct any other expenses or allowances if you claim the allowances." Trading allowance tedy nahrazuje vaše míle, parkovné i všechno ostatní. A "If your expenses are more than your income it may be beneficial to claim expenses instead of the allowances."
Obě volby je třeba učinit "on or before the first anniversary of the normal self-assessment filing date" (ss. 783AL(2), 783AM(2)).
Modelové příklady (ilustrativní, 2026-27, auto, paušální sazba)
Kurýr na plný úvazek. 9 000 £ příjmů z aplikací a 5 000 služebních mil.
- Cesta přes míle: 5 000 × 55 pencí = 2 750 £. Zdanitelný zisk: 9 000 £ − 2 750 £ = 6 250 £
- Trading allowance: 9 000 £ − 1 000 £ = 8 000 £
- Cesta přes míle nechá zdanitelný zisk o 1 750 £ nižší, ještě před parkovným a jinými náklady.
Pár večerů do měsíce. 1 400 £ příjmů a 1 200 služebních mil.
- Cesta přes míle: 1 200 × 55 pencí = 660 £. Zdanitelný zisk: 1 400 £ − 660 £ = 740 £
- Trading allowance: 1 400 £ − 1 000 £ = 400 £
- Tady nechá allowance zdanitelný zisk o 340 £ nižší, pokud parkovné a vaše další náklady nedělají víc než 340 £.
Přes 10 000 mil. 14 000 služebních mil za rok.
- Prvních 10 000 × 55 pencí = 5 500 £
- Zbývajících 4 000 × 25 pencí = 1 000 £
- Odpočet za míle: 6 500 £
Bod zlomu je prostá aritmetika. Při 55 pencích dá 1 818 mil 999,90 £ a 1 819 mil 1 000,45 £. Od 1 819 služebních mil porazí allowance už samotné míle; parkovné a další náklady ten bod posunou níž.
Kdo allowance použít nemůže
gov.uk: "You cannot use the allowances in a tax year, if you have any trade or property income from: a company you or someone connected to you owns or controls; a partnership where you or someone connected to you are partners; your employer or the employer of your spouse or civil partner".
Ještě jedno omezení, z BIM86011: pokud zisk jedné živnosti počítáte "in the normal way after the deduction of allowable expenses", na druhou živnost nelze plnou úlevu použít. Nemůžete u jedné odečítat výdaje a u druhé brát nulový zisk.
Počítá se jízda k první zakázce?
Na tohle se řidiči rozvozu ptají nejčastěji a HMRC jim to nezodpověděla. Stránky HMRC o služebních cestách, citované zde, řidiče aplikací ani rozvozu nezmiňují. Měřítkem je obecný test v ITTOIA 2005 s. 34: žádný odpočet výdajů "not incurred wholly and exclusively for the purposes of the trade". Příručka HMRC ho uplatňuje přes soudní případy a dva z nich táhnou opačnými směry.
Výchozí bod: cesta z domova do práce je soukromá. BIM37605: "The cost of travelling from home to place of work is generally disallowed". "It does not matter that the taxpayer may at times work at home or keep their business records, materials, tools etc at home."
Mlékař: pevný okruh je základna. Ve věci Powell v Jackman byly mlékaři cesty z domova na jeho okruh neuznány. BIM37635: "it is quite possible to have a base of operation or place of work which is an area rather than a single place". A dále: "The site at which business records (financial, accounting and the like) and 'tools of the trade' (clothing, equipment and the like) are kept and maintained does not automatically become the 'base of operations'."
Kočující živnostník: práce je tam, kde je další zakázka. BIM37620: "Where an 'itinerant' trader's base of operations is at their residence, you should allow the costs of travelling between the residence and the sites at which the trader works." Cituje soudce Brightmana ve věci Horton v Young: kde člověk "has no fixed place or places at which he carries on his trade or profession but moves continually from one place to another, … the travelling expenses of that person between his home and the places where from time to time he happens to be exercising his trade or profession will normally be … wholly and exclusively laid out". BIM37635 to shrnuje: "Horton v Young was a case where Mr Horton's places of work were entirely unpredictable."
Soudce Brightman sám jeden případ nechal otevřený: "I do not wish to prejudge a case where the occupation is itinerant within a certain area but the taxpayer's home is outside that area."
Rozhodují tedy okolnosti. Sklad, hub nebo zóna, kam jedete, než práce začne, připomíná Powell. Práce, která vás posílá tam, kde je další objednávka, připomíná Horton. Vyzvednutí něčeho po cestě z dojíždění nic jiného neudělá: "Visiting a supplier on a 'home to office' journey does not convert an otherwise non-allowable expense into an allowable deduction" (BIM37630).
Čekání a přejíždění mezi zakázkami
Míle mezi objednávkami – přejezd do rušnější oblasti nebo kroužení během čekání – žádný text HMRC neřeší. Zákon počítá "any journey, or any identifiable part or proportion of a journey, that is made wholly and exclusively for the purposes of the trade" (s. 94F(5)). Zda to vaše míle při čekání splňují, je táž otázka okolností. Odpovědět na ni vám umožní kniha jízd, která ukazuje, kdy a kde jste jeli.
Několik aplikací: jedno pásmo 10 000 mil, nebo víc?
Pásmo 55 pencí se počítá za živnost. Jedno pásmo pokrývá všechna auta a dodávky, které daná živnost používá s paušální sazbou (s. 94F(4)). Jakmile jejich služební míle za období přesáhnou 10 000, zbytek jde po 25 pencích.
Zda je jízda pro několik aplikací jedna živnost, nebo několik, žádný text HMRC neříká. Nepředpokládejte samostatných 10 000 mil za každou aplikaci. U trading allowance taková otázka nevzniká: je to jedna částka 1 000 £ proti příjmům ze všech vašich živností dohromady.
Která vozidla se kvalifikují
gov.uk vozidla vyjmenovává: "cars (except those designed for commercial use, for example, black cabs, hackney carriages or dual control driving instructors' cars); goods vehicles (for example, vans); motorcycles". BIM75005 uvádí jako příklady black cabs a auta autoškol s dvojím ovládáním.
Výluka se týká typu auta, účelově stavěného taxíku, ne práce. Zákon vylučuje auto "of a type not commonly used as a private vehicle and unsuitable to be so used" (s. 94G(2)(d)). Vozy soukromé přepravy (private hire) nezmiňuje gov.uk ani BIM75005.
Pro jízdní kolo žádná sazba pro OSVČ neexistuje; sazba 20 pencí pro kola platí jen pro zaměstnance. Cyklokurýr odečítá skutečné náklady nebo bere trading allowance. Limited company paušální sazbu nemůže použít vůbec.
Co zapisovat a jak dlouho
Nárok jsou služební míle krát sazba, takže záznamem jsou služební míle. BIM75005: "It is therefore important that a contemporaneous record of business mileage is maintained to support any claim using the flat rate." Sazba "is not available for private journeys, such as travel from home to work, or for journeys that serve both a business and a private purpose."
gov.uk žádnou podobu nestanoví: "There are no rules on how you must keep records." Ale "HMRC can charge you a penalty if your records are not accurate, complete and readable." U řidiče rozvozu se otázka dojíždění točí kolem první a poslední jízdy každé směny, takže na jejich výchozím bodě a důvodu záleží nejvíc.
Záznamy uchovejte nejméně pět let po lhůtě pro podání 31. ledna za daný daňový rok (TMA 1970 s. 12B(2)(a)), déle, pokud HMRC k tomuto přiznání zahájila šetření. Pro 2026-27 je ta lhůta 31. ledna 2028, takže knihu jízd uchovejte nejméně do 31. ledna 2033, nebo déle, pokud HMRC k tomuto přiznání zahájí šetření.
Pokud jezdíte vlastním autem pro zaměstnavatele, a ne na sebe, platí jiná pravidla: viz vlastní auto k práci ve Spojeném království. Dojíždění zaměstnance se posuzuje podle pravidla 24 měsíců pro dočasná pracoviště, ne podle výše uvedených soudních případů.
Jak to DriveHub usnadňuje
Když je přístup k poloze nastaven na Trvale, DriveHub na pozadí zaznamená každou jízdu – a pokud mu některá přece jen unikne, řekne vám to. Před směnou nic neotevíráte. Většinu jízd DriveHub zařadí jako Služebně nebo Soukromě podle vašich míst, dřívějších tras a pracovní doby a na zbytek se vás zeptá v Ke kontrole.
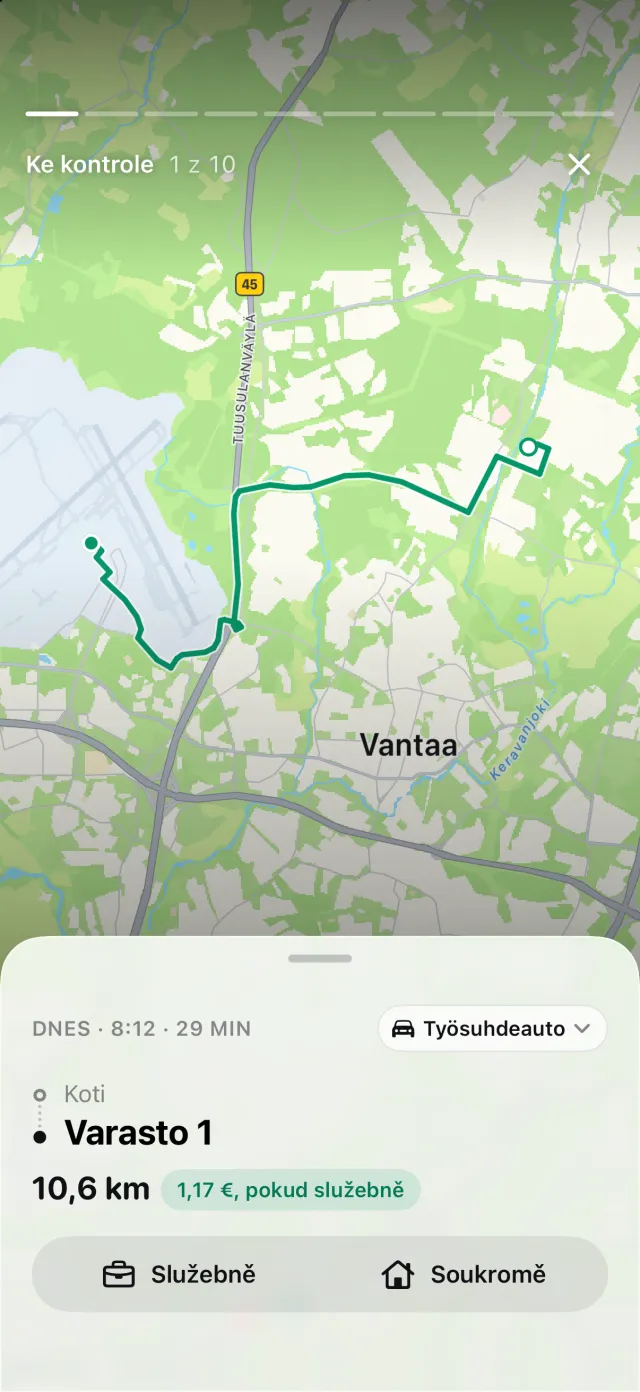
DriveHub nemá pro rozvoz žádné vlastní pravidlo. Zda je vaše první jízda dne služební, rozhodujete vy a váš účetní. Pokud usoudíte, že jízda z domova je dojíždění, odpovězte v Ke kontrole Dojíždění. Kniha jízd uchovává, kde každá jízda začala a skončila, a datum a čas.
Přehledy ukazují služební a soukromé míle za libovolné období nebo zvolený rozsah, třeba vaše účetní období, pro jedno vozidlo nebo všechna. Nastavte své účetní období v Nastavení a pásmo 10 000 mil se bude počítat od něj. DriveHub oceňuje každou jízdu sazbou platnou v její den; služební míle jsou M ve vzorci paušální sazby a číslo, které porovnáte s allowance 1 000 £. S Pro se výkaz exportuje jako PDF, Excel nebo CSV pro účetního.
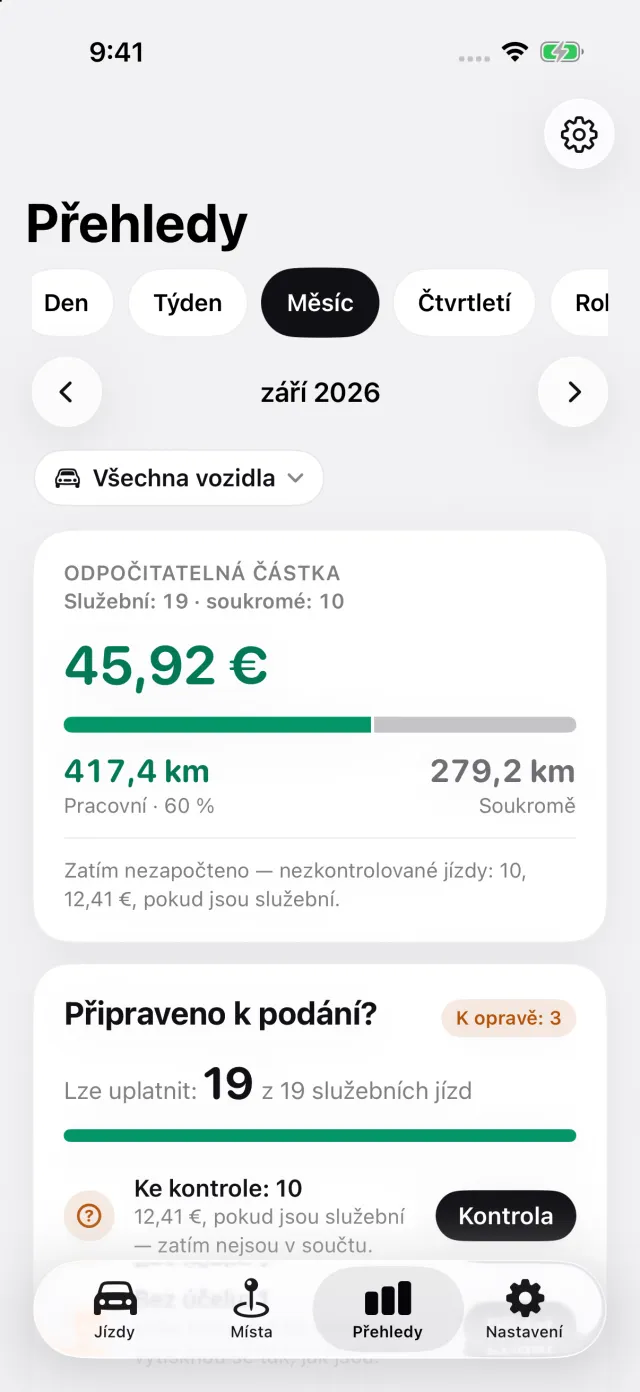
Kde DriveHub končí: není propojený s žádnou rozvozovou ani přepravní aplikací a nečte vaše objednávky ani výdělky. Nerozhoduje, zda jsou vaše aplikace jedna živnost, nepočítá trading allowance a nepodává za vás přiznání. Nezaznamenává parkovné, mýtné ani poplatky za vjezd. Jeho výkazy pokrývají jízdy ve vaší knize jízd – zaznamenané, obnovené, importované nebo přidané ručně.
DriveHub je v App Storu pro iPhone. Britská pravidla, podle kterých se řídí, jsou na stránce o Spojeném království a nastavení automatického záznamu zabere pár minut, jednou.
Tato stránka uvádí, co říká HMRC a zákony, a cituje je, abyste si to mohli ověřit. Není to daňové poradenství a nemůže zohlednit vaše okolnosti. Když jde o peníze, zeptejte se svého účetního – a vezměte s sebou knihu jízd.
Úplné pravidlo i s předpisy, ze kterých vychází: Spojené království: požadavky na knihu jízd.