 DriveHub
Guida per Paese · Regno Unito · 9 min
Miglia per chi fa consegne nel Regno Unito: 55p a miglio o la trading allowance di £1 000
Fai consegne o guidi per un’app con la tua auto o il tuo furgone, e le miglia finiscono nella dichiarazione Self Assessment. Nel Regno Unito chi fa consegne può chiedere 55p a miglio per il 2026-27 — oppure, al loro posto, la trading allowance di £1 000. Quale renda di più dipende dalle tue miglia, e quali miglia contino dipende da dove inizia la tua giornata di lavoro.

La risposta breve
- La tariffa fissa per il 2026-27 è di 55p a miglio per le prime 10 000 miglia di lavoro e 25p dopo, in auto o furgone. Una moto vale 24p. Molte pagine dicono ancora 45p: era la tariffa fino al 5 aprile 2026.
- Oppure la trading allowance di £1 000. Sostituisce le tue spese; non si somma mai a esse. Scegli l’una o l’altra.
- La strada delle miglia conviene quando le tue miglia di lavoro arrivano a circa 1 819 l’anno (1 819 × 55p fa poco più di £1 000), prima di qualsiasi altro costo.
- Parcheggi, pedaggi e congestion charge si aggiungono alla tariffa fissa. Le multe mai.
- Black cab e hackney carriage non possono usare la tariffa fissa. Le pagine di HMRC non dicono nulla, né in un senso né nell’altro, sulle auto a noleggio con conducente (private hire).
- Il viaggio fino al primo lavoro e il ritorno a casa dall’ultimo si decidono in base ai tuoi fatti. HMRC non ha dato alcuna regola per chi guida per un’app o fa consegne; due sentenze puntano in direzioni opposte.
- Più app: uno scaglione o più? Nessun testo di HMRC dice se guidare per più app sia un’unica attività o più attività.
- Il registro è la richiesta. HMRC vuole "a contemporaneous record of business mileage". Conservalo per cinque anni dopo la scadenza di presentazione del 31 gennaio.
La tariffa è 55p per il 2026-27, non 45p
Un autonomo può dedurre una tariffa fissa per miglio di lavoro al posto dei costi reali dell’auto. È nell’Income Tax (Trading and Other Income) Act 2005, Part 2, Chapter 5A. Il Taxation (Energy and Vehicles) Act 2026, s. 2 ha portato la tariffa per auto e furgoni da 45p a 55p. Si applica "for the tax year 2026-27 and subsequent tax years."
| Veicolo | 2026-27 | Prima del 6 aprile 2026 |
|---|---|---|
| Auto o furgone, prime 10 000 miglia di lavoro | 55p | 45p |
| Auto o furgone, oltre 10 000 miglia di lavoro | 25p | 25p |
| Moto | 24p | 24p |
gov.uk e il Business Income Manual di HMRC, BIM75005, riportano entrambe le colonne. Il policy paper di HMRC del 17 giugno 2026 dice che le nuove tariffe "will also apply to businesses that use simplified mileage rates". Le tariffe sono in revisione, e saranno definite nel Budget del 28 ottobre 2026.
La tariffa copre l’acquisto e la gestione del veicolo: "fuel, oil, servicing, repairs, insurance, vehicle excise duty and MOT", e l’ammortamento (BIM75005). Queste voci non si chiedono in aggiunta. Puoi invece aggiungere "tolls, congestion charges and parking fees", quando sono "incurred solely for business purposes."
Come si confrontano la tariffa e la strada dei costi effettivi, e perché la scelta resta legata al veicolo, è spiegato in le miglia del lavoratore autonomo nel Regno Unito. Questa pagina tratta ciò che è specifico delle consegne e del lavoro tramite app.
Miglia o trading allowance di £1 000: non puoi avere entrambe
Ogni persona fisica ha una trading allowance di £1 000. ITTOIA 2005 s. 783AD(1): "For the purposes of this Chapter, an individual's trading allowance for a tax year is £1,000." Si misura sugli incassi lordi di tutte le tue attività insieme, non di ogni app separatamente (s. 783AC(1)).
Funziona in due modi:
- Incassi fino a £1 000. Gli utili di ogni attività sono "treated as nil" (s. 783AF(2)), a meno che tu non scelga di rinunciarvi. gov.uk: "If your annual gross trading income is £1,000 or less, from one or more trades you may not have to tell HMRC".
- Incassi oltre £1 000. Puoi scegliere di dichiarare gli incassi meno £1 000, senza dedurre spese (s. 783AI(2)). Sopra £1 000 devi anche "register for Self Assessment".
gov.uk è chiaro sul compromesso: "You cannot deduct any other expenses or allowances if you claim the allowances." La trading allowance sostituisce quindi le miglia, i parcheggi e tutto il resto. E "If your expenses are more than your income it may be beneficial to claim expenses instead of the allowances."
Entrambe le scelte vanno fatte "on or before the first anniversary of the normal self-assessment filing date" (ss. 783AL(2), 783AM(2)).
Esempi di calcolo (a titolo illustrativo, 2026-27, auto, tariffa fissa)
Un corriere a tempo pieno. £9 000 di incassi dalle app e 5 000 miglia di lavoro.
- Strada delle miglia: 5 000 × 55p = £2 750. Utile imponibile: £9 000 − £2 750 = £6 250
- Trading allowance: £9 000 − £1 000 = £8 000
- La strada delle miglia lascia £1 750 in meno di utile imponibile, prima dei parcheggi o di qualsiasi altro costo.
Qualche sera al mese. £1 400 di incassi e 1 200 miglia di lavoro.
- Strada delle miglia: 1 200 × 55p = £660. Utile imponibile: £1 400 − £660 = £740
- Trading allowance: £1 400 − £1 000 = £400
- Qui è l’allowance a lasciare £340 in meno di utile imponibile, a meno che parcheggi e altri costi superino £340.
Oltre 10 000 miglia. 14 000 miglia di lavoro nell’anno.
- Prime 10 000 × 55p = £5 500
- Restanti 4 000 × 25p = £1 000
- Deduzione per le miglia: £6 500
Il punto di pareggio è semplice aritmetica. A 55p, 1 818 miglia fanno £999,90 e 1 819 fanno £1 000,45. Da 1 819 miglia di lavoro, le sole miglia battono l’allowance; parcheggi e altri costi abbassano quella soglia.
Chi non può usare l’allowance
gov.uk: "You cannot use the allowances in a tax year, if you have any trade or property income from: a company you or someone connected to you owns or controls; a partnership where you or someone connected to you are partners; your employer or the employer of your spouse or civil partner".
Un altro limite, dal BIM86011: se calcoli l’utile di un’attività "in the normal way after the deduction of allowable expenses", il pieno esonero non può applicarsi a una seconda attività. Non puoi dedurre le spese su una e dichiarare utile zero sull’altra.
Il viaggio fino al primo lavoro conta?
È la domanda che si fanno quasi tutti quelli che fanno consegne, e HMRC non ha risposto per loro. Le pagine di HMRC sui viaggi di lavoro citate qui non menzionano chi guida per un’app o fa consegne. Il test è quello generale della ITTOIA 2005 s. 34: nessuna deduzione per le spese "not incurred wholly and exclusively for the purposes of the trade". Il manuale di HMRC lo applica attraverso le sentenze, e due di queste tirano in direzioni opposte.
Il punto di partenza: da casa al lavoro è privato. BIM37605: "The cost of travelling from home to place of work is generally disallowed". "It does not matter that the taxpayer may at times work at home or keep their business records, materials, tools etc at home."
Il lattaio: un giro fisso è una base. In Powell v Jackman, il viaggio di un lattaio da casa al suo giro è stato escluso. BIM37635: "it is quite possible to have a base of operation or place of work which is an area rather than a single place". E: "The site at which business records (financial, accounting and the like) and 'tools of the trade' (clothing, equipment and the like) are kept and maintained does not automatically become the 'base of operations'."
L’attività itinerante: si lavora ovunque sia il prossimo incarico. BIM37620: "Where an 'itinerant' trader's base of operations is at their residence, you should allow the costs of travelling between the residence and the sites at which the trader works." Cita il giudice Brightman in Horton v Young: quando una persona "has no fixed place or places at which he carries on his trade or profession but moves continually from one place to another, … the travelling expenses of that person between his home and the places where from time to time he happens to be exercising his trade or profession will normally be … wholly and exclusively laid out". Il BIM37635 lo riassume: "Horton v Young was a case where Mr Horton's places of work were entirely unpredictable."
Lo stesso Brightman lasciò aperto un caso: "I do not wish to prejudge a case where the occupation is itinerant within a certain area but the taxpayer's home is outside that area."
Decidono quindi i fatti. Un deposito, un hub o una zona che raggiungi prima che il lavoro cominci assomiglia a Powell. Un lavoro che ti manda ovunque sia il prossimo ordine assomiglia a Horton. Ritirare qualcosa lungo la strada non trasforma un tragitto casa-lavoro: "Visiting a supplier on a 'home to office' journey does not convert an otherwise non-allowable expense into an allowable deduction" (BIM37630).
Attese e spostamenti tra un ordine e l’altro
Nessun testo di HMRC tratta le miglia tra un ordine e l’altro: andare verso una zona più richiesta, o girare in attesa. La legge conta "any journey, or any identifiable part or proportion of a journey, that is made wholly and exclusively for the purposes of the trade" (s. 94F(5)). Se le tue miglia di attesa lo soddisfino è la stessa questione di fatto. Un registro che mostra quando e dove hai guidato è ciò che ti permette di rispondere.
Più app: uno scaglione da 10 000 miglia o più?
Lo scaglione dei 55p si conta per attività. Un solo scaglione copre tutte le auto e i furgoni che quell’attività usa con la tariffa fissa (s. 94F(4)). Quando le loro miglia di lavoro superano 10 000 nel periodo, le restanti vanno a 25p.
Se guidare per più app sia un’unica attività o più attività, nessun testo di HMRC lo dice. Non dare per scontate 10 000 miglia separate per ogni app. La trading allowance non pone questo problema: è un’unica allowance di £1 000 sugli incassi di tutte le tue attività insieme.
Quali veicoli rientrano
gov.uk elenca i veicoli: "cars (except those designed for commercial use, for example, black cabs, hackney carriages or dual control driving instructors' cars); goods vehicles (for example, vans); motorcycles". Il BIM75005 porta come esempi i black cab e le auto con doppi comandi delle scuole guida.
L’esclusione riguarda il tipo di auto, un taxi costruito apposta, non il lavoro. La legge esclude un’auto "of a type not commonly used as a private vehicle and unsuitable to be so used" (s. 94G(2)(d)). Né gov.uk né il BIM75005 menzionano i veicoli a noleggio con conducente.
Non esiste una tariffa per la bicicletta per gli autonomi; i 20p per la bicicletta valgono solo per i dipendenti. Un corriere in bici deduce i costi effettivi o usa la trading allowance. Una limited company non può usare affatto la tariffa fissa.
Che cosa registrare, e per quanto conservarlo
La richiesta è miglia di lavoro per tariffa, quindi le miglia di lavoro sono la registrazione. BIM75005: "It is therefore important that a contemporaneous record of business mileage is maintained to support any claim using the flat rate." La tariffa "is not available for private journeys, such as travel from home to work, or for journeys that serve both a business and a private purpose."
gov.uk non impone un formato: "There are no rules on how you must keep records." Ma "HMRC can charge you a penalty if your records are not accurate, complete and readable." Per chi fa consegne, il primo e l’ultimo viaggio di ogni turno sono quelli su cui si gioca la questione del tragitto casa-lavoro, quindi il loro punto di partenza e il loro motivo contano più di tutto.
Conserva le registrazioni per almeno cinque anni dopo la scadenza di presentazione del 31 gennaio per l’anno fiscale (TMA 1970 s. 12B(2)(a)), più a lungo se HMRC ha aperto un controllo (enquiry) su quella dichiarazione. Per il 2026-27 quella scadenza è il 31 gennaio 2028, quindi conserva il registro almeno fino al 31 gennaio 2033, o più a lungo se HMRC apre un controllo su quella dichiarazione.
Se guidi la tua auto per un datore di lavoro anziché per te stesso, le regole sono diverse: vedi l’auto propria per lavoro nel Regno Unito. Il tragitto casa-lavoro di un dipendente si valuta con la regola dei 24 mesi per i luoghi di lavoro temporanei, non con le sentenze viste sopra.
Come DriveHub rende tutto più semplice
Con l’accesso alla posizione impostato su «Sempre», DriveHub registra in background ogni viaggio — e se mai ne perde uno, te lo dice. Prima di un turno non devi aprire nulla. DriveHub classifica la maggior parte dei viaggi come Lavoro o Personale in base ai tuoi luoghi, ai percorsi già fatti e all’orario di lavoro, e ti chiede degli altri in Da controllare.
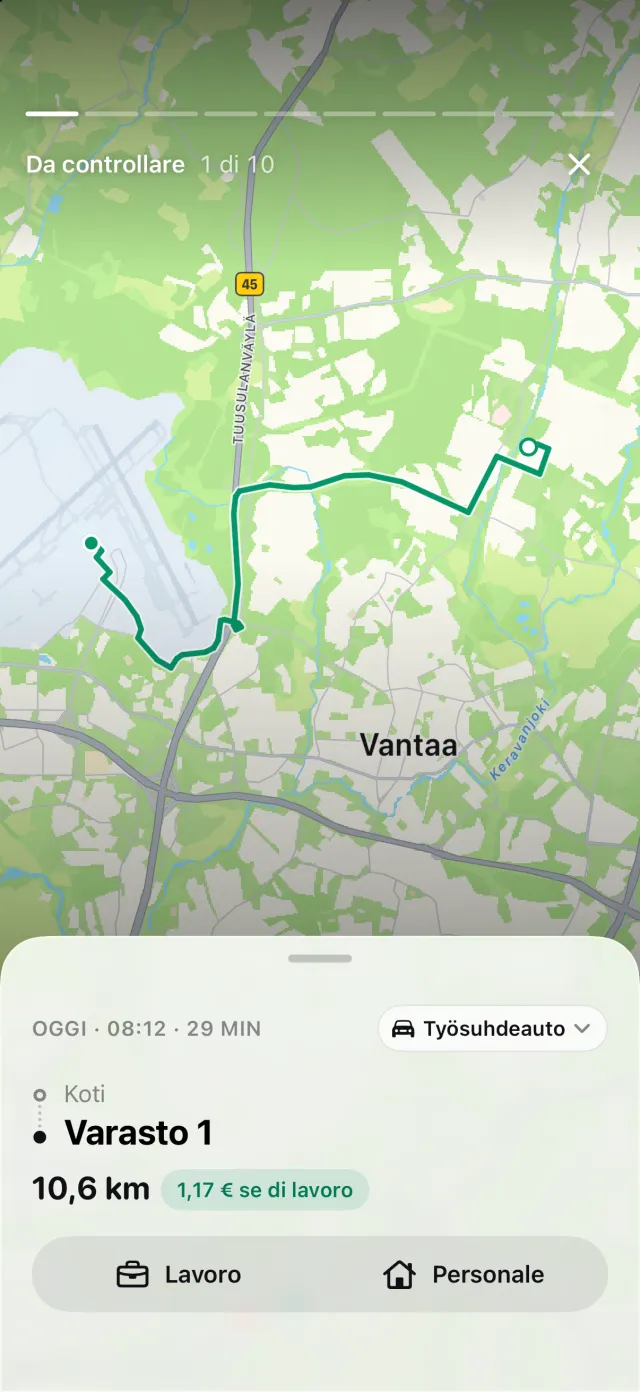
DriveHub non ha una regola propria per le consegne. Se il primo viaggio della giornata sia di lavoro lo decidete tu e il tuo commercialista. Se decidi che un viaggio da casa è un tragitto casa-lavoro, rispondi Pendolarismo in Da controllare. Il registro conserva dove ogni viaggio è iniziato e finito, la data e l’ora.
Rapporti mostra le miglia di lavoro e personali per qualunque periodo o intervallo a tua scelta, come il tuo period of account, per un veicolo o per tutti. Imposta il period of account in Impostazioni e lo scaglione delle 10 000 miglia parte da lì. DriveHub valuta ogni viaggio alla tariffa del suo giorno; le miglia di lavoro sono la M nella formula della tariffa fissa, e il numero da mettere a confronto con l’allowance di £1 000. Con Pro, il report si esporta in PDF, Excel o CSV per il tuo commercialista.
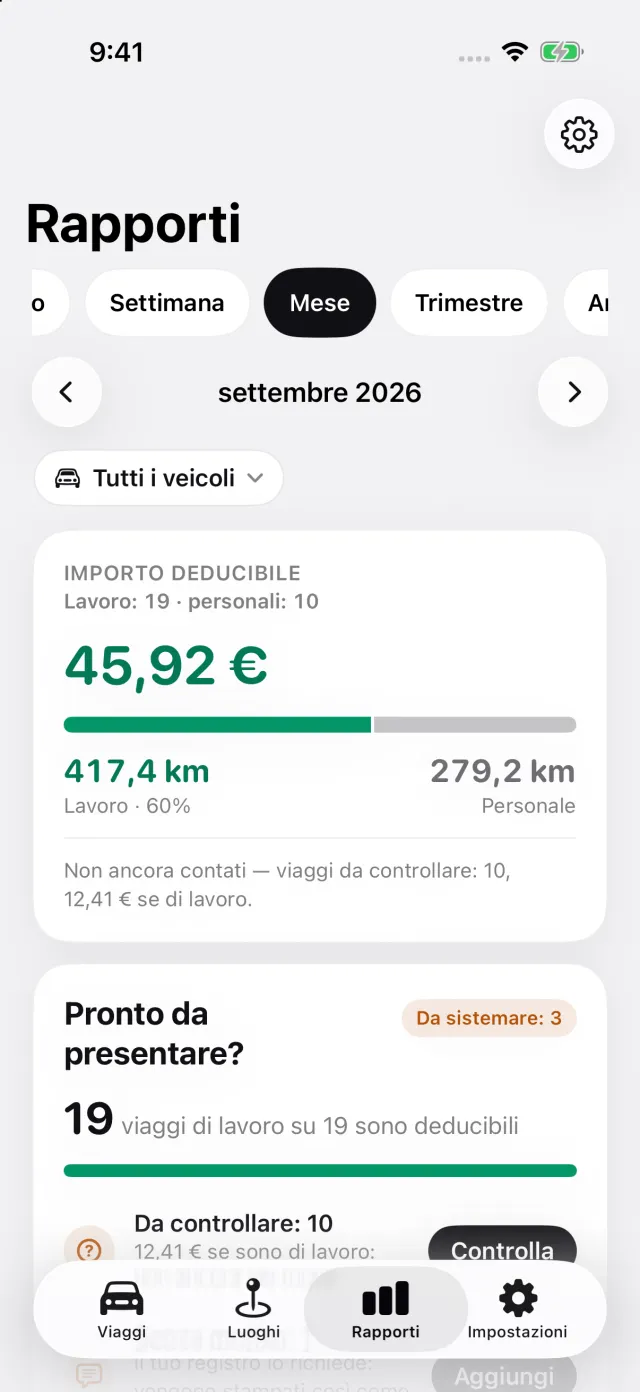
Dove DriveHub si ferma: non è collegato ad alcuna app di consegne o di trasporto, e non legge i tuoi ordini né i tuoi guadagni. Non decide se le tue app siano un’unica attività, non calcola la trading allowance e non presenta la tua dichiarazione. Non registra parcheggi, pedaggi o congestion charge. I suoi report coprono i viaggi del tuo registro: registrati, recuperati, importati o aggiunti a mano.
DriveHub è sull’App Store per iPhone. Le regole britanniche che segue sono nella pagina del Regno Unito, e configurare il rilevamento automatico richiede qualche minuto, una volta sola.
Questa pagina riporta ciò che dicono HMRC e la legislazione, e li cita perché tu possa verificarlo. Non costituisce consulenza fiscale e non può tenere conto della tua situazione. Quando ci sono di mezzo dei soldi, chiedi al tuo commercialista — e porta il registro.
La regola completa, con le norme da cui deriva: Regno Unito: requisiti del registro chilometri.