 DriveHub
Vodnik po državi · Združeno kraljestvo · 9 min
Kilometrina dostavljavcev v Združenem kraljestvu: 55p na miljo ali olajšava 1 000 £
Z lastnim avtom ali kombijem dostavljate ali vozite za aplikacijo, milje pa gredo v napoved Self Assessment. Kilometrina dostavljavca v Združenem kraljestvu je za 2026-27 55p na miljo — ali namesto nje trading allowance 1 000 £. Kaj je vredno več, je odvisno od vaših milj, katere milje štejejo, pa od tega, kje se začne vaš delovni dan.

Kratek odgovor
- Pavšalna stopnja za 2026-27 je 55p na miljo za prvih 10 000 službenih milj in nato 25p, v avtu ali kombiju. Za motorno kolo 24p. Veliko strani še navaja 45p: to je bila stopnja do 5. aprila 2026.
- Ali trading allowance 1 000 £. Nadomesti vaše stroške; nikoli se jim ne prišteje. Vzamete eno ali drugo.
- Pot s kilometrino zmaga, ko vaše službene milje dosežejo približno 1 819 na leto (1 819 × 55p je nekaj več kot 1 000 £), še pred drugimi stroški.
- Parkiranje, cestnine in pristojbine za zastoje se prištejejo pavšalu. Globe nikoli.
- Black cabs in hackney carriages pavšala ne morejo uporabljati. HMRC-jeve strani o avtih za private hire ne povedo ničesar, ne v eno ne v drugo smer.
- Vožnja do prvega naročila in domov od zadnjega se presodi po vaših dejstvih. HMRC za voznike aplikacij ali dostavljavce ni podal pravila; dve sodbi kažeta v nasprotni smeri.
- Več aplikacij, en razred ali več? Nobeno HMRC-jevo besedilo ne odgovori, ali je vožnja za več aplikacij ena dejavnost ali več.
- Evidenca je zahtevek. HMRC želi "a contemporaneous record of business mileage". Hranite jo pet let po roku za oddajo 31. januarja.
Stopnja za 2026-27 je 55p, ne 45p
Samozaposleni voznik lahko namesto dejanskih stroškov avta odšteje pavšal na službeno miljo. Določen je v Income Tax (Trading and Other Income) Act 2005, Part 2, Chapter 5A. Taxation (Energy and Vehicles) Act 2026, s. 2 je stopnjo za avto in kombi zvišal s 45p na 55p. Velja "for the tax year 2026-27 and subsequent tax years."
| Vozilo | 2026-27 | Pred 6. aprilom 2026 |
|---|---|---|
| Avto ali kombi, prvih 10 000 službenih milj | 55p | 45p |
| Avto ali kombi, nad 10 000 službenih milj | 25p | 25p |
| Motorno kolo | 24p | 24p |
gov.uk in HMRC-jev Business Income Manual, BIM75005, natisneta oba stolpca. HMRC-jev policy paper s 17. junija 2026 pravi, da nove stopnje "will also apply to businesses that use simplified mileage rates". Stopnje so v presoji, določene bodo v proračunu 28. oktobra 2026.
Stopnja pokrije nakup in vzdrževanje vozila: "fuel, oil, servicing, repairs, insurance, vehicle excise duty and MOT" ter amortizacijo (BIM75005). Teh ne morete uveljavljati povrhu. Dodate lahko "tolls, congestion charges and parking fees", kadar so "incurred solely for business purposes."
Kako se stopnja primerja s potjo dejanskih stroškov in zakaj izbira ostane vezana na vozilo, piše v članku kilometrina za samozaposlene v Združenem kraljestvu. Ta stran zajema, kar je posebno pri dostavi in delu prek aplikacij.
Kilometrina ali trading allowance 1 000 £: obojega ne morete imeti
Vsak posameznik ima trading allowance 1 000 £. ITTOIA 2005 s. 783AD(1): "For the purposes of this Chapter, an individual's trading allowance for a tax year is £1,000." Meri se glede na vaše bruto prejemke iz vseh dejavnosti skupaj, ne za vsako aplikacijo posebej (s. 783AC(1)).
Deluje na dva načina:
- Prejemki 1 000 £ ali manj. Dobiček vsake dejavnosti se "treated as nil" (s. 783AF(2)), razen če se temu odpoveste. gov.uk: "If your annual gross trading income is £1,000 or less, from one or more trades you may not have to tell HMRC".
- Prejemki nad 1 000 £. Izberete lahko, da vzamete prejemke minus 1 000 £, brez odbitih stroškov (s. 783AI(2)). Nad 1 000 £ se morate tudi "register for Self Assessment".
gov.uk o izbiri jasno: "You cannot deduct any other expenses or allowances if you claim the allowances." Trading allowance torej nadomesti vašo kilometrino, parkiranje in vse drugo. In "If your expenses are more than your income it may be beneficial to claim expenses instead of the allowances."
Obe izbiri je treba podati "on or before the first anniversary of the normal self-assessment filing date" (ss. 783AL(2), 783AM(2)).
Računski primeri (ponazoritev, 2026-27, avto, pavšal)
Kurir s polnim delovnim časom. 9 000 £ prejemkov iz aplikacij in 5 000 službenih milj.
- Pot s kilometrino: 5 000 × 55p = 2 750 £. Obdavčljiv dobiček: 9 000 £ − 2 750 £ = 6 250 £
- Trading allowance: 9 000 £ − 1 000 £ = 8 000 £
- Pot s kilometrino pusti 1 750 £ manj obdavčljivega dobička, še pred parkiranjem ali drugimi stroški.
Nekaj večerov na mesec. 1 400 £ prejemkov in 1 200 službenih milj.
- Pot s kilometrino: 1 200 × 55p = 660 £. Obdavčljiv dobiček: 1 400 £ − 660 £ = 740 £
- Trading allowance: 1 400 £ − 1 000 £ = 400 £
- Tu olajšava pusti 340 £ manj obdavčljivega dobička, razen če parkiranje in drugi stroški naneseta več kot 340 £.
Več kot 10 000 milj. 14 000 službenih milj v letu.
- Prvih 10 000 × 55p = 5 500 £
- Preostalih 4 000 × 25p = 1 000 £
- Odbitek za milje: 6 500 £
Prelomna točka je preprosta aritmetika. Pri 55p 1 818 milj nanese 999,90 £, 1 819 pa 1 000,45 £. Od 1 819 službenih milj dalje sama kilometrina premaga olajšavo; parkiranje in drugi stroški točko še znižajo.
Kdo olajšave ne more uporabiti
gov.uk: "You cannot use the allowances in a tax year, if you have any trade or property income from: a company you or someone connected to you owns or controls; a partnership where you or someone connected to you are partners; your employer or the employer of your spouse or civil partner".
Še ena omejitev, iz BIM86011: če dobiček ene dejavnosti izračunate "in the normal way after the deduction of allowable expenses", polna olajšava za drugo dejavnost ne more veljati. Pri eni ne morete odšteti stroškov, pri drugi pa vzeti ničelnega dobička.
Ali vožnja do prvega naročila šteje?
To je vprašanje, ki ga postavi večina dostavljavcev, HMRC pa nanj zanje ni odgovoril. HMRC-jeve strani o službenih potovanjih, citirane tukaj, voznikov aplikacij ali dostavljavcev ne omenjajo. Preizkus je splošni iz ITTOIA 2005 s. 34: ni odbitka za stroške, "not incurred wholly and exclusively for the purposes of the trade". HMRC-jev priročnik ga uporablja prek sodnih primerov, dva od njih pa vlečeta v nasprotni smeri.
Izhodišče: pot od doma do dela je zasebna. BIM37605: "The cost of travelling from home to place of work is generally disallowed". "It does not matter that the taxpayer may at times work at home or keep their business records, materials, tools etc at home."
Mlekar: stalna tura je baza. V zadevi Powell v Jackman mlekarju vožnja od doma do njegove ture ni bila priznana. BIM37635: "it is quite possible to have a base of operation or place of work which is an area rather than a single place". In: "The site at which business records (financial, accounting and the like) and 'tools of the trade' (clothing, equipment and the like) are kept and maintained does not automatically become the 'base of operations'."
Potujoči obrtnik: delo, kjerkoli je naslednje naročilo. BIM37620: "Where an 'itinerant' trader's base of operations is at their residence, you should allow the costs of travelling between the residence and the sites at which the trader works." Navaja sodnika Brightmana v zadevi Horton v Young: kadar oseba "has no fixed place or places at which he carries on his trade or profession but moves continually from one place to another, … the travelling expenses of that person between his home and the places where from time to time he happens to be exercising his trade or profession will normally be … wholly and exclusively laid out". BIM37635 povzame: "Horton v Young was a case where Mr Horton's places of work were entirely unpredictable."
Sodnik Brightman je en primer sam pustil odprt: "I do not wish to prejudge a case where the occupation is itinerant within a certain area but the taxpayer's home is outside that area."
Odločijo torej dejstva. Skladišče, središče ali cona, do katere se pripeljete, preden se delo začne, je videti kot Powell. Delo, ki vas pošlje, kamorkoli je naslednje naročilo, je videti kot Horton. Če kaj prevzamete spotoma, to vožnje na delo ne spremeni: "Visiting a supplier on a 'home to office' journey does not convert an otherwise non-allowable expense into an allowable deduction" (BIM37630).
Čakanje in premikanje med naročili
Nobeno HMRC-jevo besedilo ne obravnava milj med naročili: vožnje v bolj obremenjeno območje ali kroženja med čakanjem. Zakon šteje "any journey, or any identifiable part or proportion of a journey, that is made wholly and exclusively for the purposes of the trade" (s. 94F(5)). Ali vaše milje čakanja to izpolnijo, je isto vprašanje dejstev. Odgovorite nanj lahko z evidenco, ki pokaže, kdaj in kje ste vozili.
Več aplikacij: en razred 10 000 milj ali več?
Razred 55p se šteje za vsako dejavnost. En razred pokrije vse avte in kombije, ki jih ta dejavnost uporablja po pavšalu (s. 94F(4)). Ko njihove službene milje v obdobju presežejo 10 000, gredo preostale po 25p.
Ali je vožnja za več aplikacij ena dejavnost ali več, ne odgovori nobeno HMRC-jevo besedilo. Ne predpostavljajte ločenih 10 000 milj za vsako aplikacijo. Pri trading allowance tega vprašanja ni: je en znesek 1 000 £ za prejemke vseh vaših dejavnosti skupaj.
Katera vozila ustrezajo
gov.uk našteje vozila: "cars (except those designed for commercial use, for example, black cabs, hackney carriages or dual control driving instructors' cars); goods vehicles (for example, vans); motorcycles". BIM75005 kot primera navede black cabs in avte inštruktorjev vožnje z dvojnimi komandami.
Izključitev se nanaša na vrsto avta, namensko izdelan taksi, ne na delo. Zakon izključi avto, "of a type not commonly used as a private vehicle and unsuitable to be so used" (s. 94G(2)(d)). Niti gov.uk niti BIM75005 vozil za private hire ne omenjata.
Za kolo stopnje za samozaposlene ni; stopnja 20p za kolo velja samo za zaposlene. Kurir s kolesom odšteje dejanske stroške ali vzame trading allowance. Družba z omejeno odgovornostjo pavšala sploh ne more uporabljati.
Kaj beležiti in kako dolgo
Zahtevek je službene milje krat stopnja, zato so službene milje evidenca. BIM75005: "It is therefore important that a contemporaneous record of business mileage is maintained to support any claim using the flat rate." Stopnja "is not available for private journeys, such as travel from home to work, or for journeys that serve both a business and a private purpose."
gov.uk oblike ne določa: "There are no rules on how you must keep records." Vendar "HMRC can charge you a penalty if your records are not accurate, complete and readable." Pri dostavljavcu se vprašanje vožnje na delo vrti okoli prve in zadnje vožnje vsake izmene, zato sta njuna začetna točka in razlog najpomembnejša.
Evidence hranite vsaj pet let po roku za oddajo 31. januarja za davčno leto (TMA 1970 s. 12B(2)(a)), dlje, če je HMRC za to napoved začel preiskavo. Za 2026-27 je ta rok 31. januar 2028, zato evidenco hranite vsaj do 31. januarja 2033 ali dlje, če HMRC za to napoved začne preiskavo.
Če z lastnim avtom vozite za delodajalca in ne zase, veljajo druga pravila: glejte lastni avto za delo v Združenem kraljestvu. Vožnja zaposlenega na delo se presoja po pravilu 24 mesecev za začasna delovna mesta, ne po zgornjih sodbah.
Kako vam DriveHub to olajša
Z dostopom do lokacije, nastavljenim na „Vedno“, DriveHub beleži vsako vožnjo v ozadju — in če mu katera kdaj uide, vam to sporoči. Pred izmeno ne odpirate ničesar. DriveHub večino voženj razvrsti kot Službeno ali Zasebno glede na vaše kraje, pretekle poti in delovni čas, za preostale pa vas vpraša pod Za pregled.
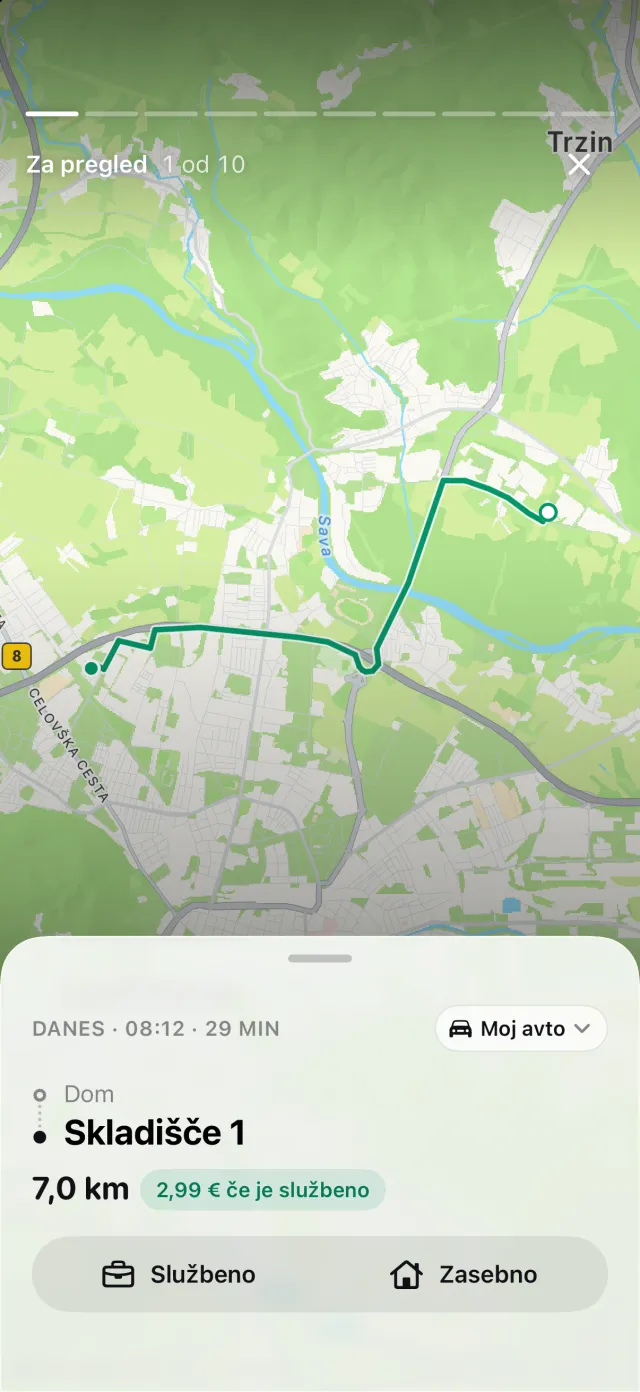
DriveHub za dostavo nima lastnega pravila. Ali je vaša prva vožnja dneva službena, presodite vi in vaš računovodja. Če ugotovite, da je vožnja od doma prevoz na delo, pod Za pregled odgovorite Prevoz na delo. Evidenca hrani, kje se je vsaka vožnja začela in končala, ter datum in čas.
Poročila pokažejo službene in zasebne milje za katerokoli obdobje ali razpon, ki ga izberete, na primer vaše obračunsko obdobje, za eno vozilo ali vsa. V Nastavitvah nastavite obračunsko obdobje in razred 10 000 milj se šteje od njega. DriveHub vsako vožnjo ovrednoti po stopnji njenega dne; službene milje so M v formuli pavšala in številka, ki jo tehtate proti olajšavi 1 000 £. S Pro poročilo izvozite kot PDF, Excel ali CSV za svojega računovodjo.
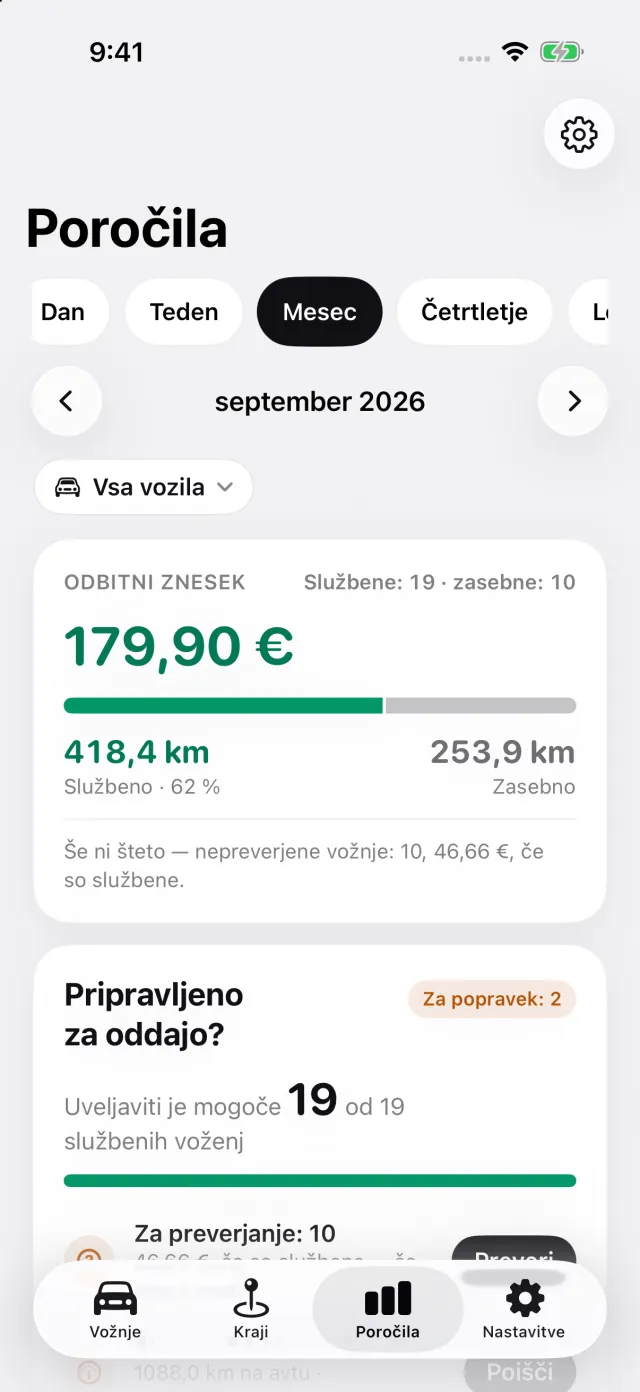
Kje se DriveHub ustavi: ni povezan z nobeno aplikacijo za dostavo ali prevoze in ne bere vaših naročil ali zaslužka. Ne odloča, ali so vaše aplikacije ena dejavnost, ne izračuna trading allowance in ne odda vaše napovedi. Ne beleži parkiranja, cestnin ali pristojbin za zastoje. Njegova poročila zajemajo vožnje v vaši evidenci — zabeležene, obnovljene, uvožene ali dodane ročno.
DriveHub je v App Storu za iPhone. Pravila za Združeno kraljestvo, ki jim sledi, so na strani za Združeno kraljestvo, nastavitev samodejnega beleženja pa vzame nekaj minut, enkrat.
Ta stran povzema, kar pravita HMRC in zakonodaja, in ju navaja, da lahko preverite. Ni davčni nasvet in ne pozna vaše situacije. Kadar gre za denar, vprašajte svojega računovodjo — in vzemite evidenco s seboj.
Celotno pravilo z viri, iz katerih izhaja: Združeno kraljestvo: zahteve za evidenco voženj.