 DriveHub
Länderratgeber · Vereinigtes Königreich · 9 Min.
Meilen als Lieferfahrer in UK: 55p je Meile oder der Freibetrag von 1 000 £
Sie liefern oder fahren für eine App mit Ihrem eigenen Auto oder Transporter, und die Meilen kommen in Ihre Self-Assessment-Erklärung. Als Lieferfahrer in UK setzen Sie 2026-27 55p je Meile an — oder stattdessen die trading allowance von 1 000 £. Was mehr bringt, hängt von Ihren Meilen ab, und welche Meilen zählen, davon, wo Ihr Arbeitstag beginnt.

Die kurze Antwort
- Die Pauschale für 2026-27 beträgt 55p je Meile für die ersten 10 000 geschäftlichen Meilen und danach 25p, im Auto oder Transporter. Ein Motorrad 24p. Viele Seiten nennen noch 45p: Das war der Satz bis zum 5. April 2026.
- Oder die trading allowance von 1 000 £. Sie ersetzt Ihre Ausgaben; sie kommt nie zu ihnen hinzu. Sie nehmen das eine oder das andere.
- Der Meilenweg gewinnt, sobald Ihre geschäftlichen Meilen etwa 1 819 im Jahr erreichen (1 819 × 55p sind knapp über 1 000 £), noch vor allen anderen Kosten.
- Parkgebühren, Maut und Congestion Charges kommen zur Pauschale hinzu. Bußgelder nie.
- Black Cabs und hackney carriages können die Pauschale nicht nutzen. Zu Mietwagen (private hire) sagen die HMRC-Seiten weder das eine noch das andere.
- Die Fahrt zum ersten Auftrag und vom letzten nach Hause entscheidet sich nach Ihren Umständen. HMRC hat für App- oder Lieferfahrer keine Regel aufgestellt; zwei Gerichtsfälle weisen in entgegengesetzte Richtungen.
- Mehrere Apps, eine Staffel oder mehrere? Kein HMRC-Text beantwortet, ob das Fahren für mehrere Apps ein Gewerbe ist oder mehrere.
- Das Fahrtenbuch ist der Antrag. HMRC will "a contemporaneous record of business mileage". Bewahren Sie es fünf Jahre nach der Abgabefrist am 31. Januar auf.
Der Satz ist 2026-27 55p, nicht 45p
Ein selbständiger Fahrer kann statt der echten Autokosten eine Pauschale je geschäftlicher Meile abziehen. Sie steht im Income Tax (Trading and Other Income) Act 2005, Part 2, Chapter 5A. Der Taxation (Energy and Vehicles) Act 2026, s. 2 hat den Satz für Pkw und Transporter von 45p auf 55p angehoben. Er gilt "for the tax year 2026-27 and subsequent tax years."
| Fahrzeug | 2026-27 | Vor dem 6. April 2026 |
|---|---|---|
| Pkw oder Transporter, erste 10 000 geschäftliche Meilen | 55p | 45p |
| Pkw oder Transporter, nach 10 000 geschäftlichen Meilen | 25p | 25p |
| Motorrad | 24p | 24p |
gov.uk und das Business Income Manual von HMRC, BIM75005, drucken beide Spalten. Das Policy Paper von HMRC vom 17. Juni 2026 sagt, die neuen Sätze "will also apply to businesses that use simplified mileage rates". Die Sätze werden überprüft; das Ergebnis soll beim Budget am 28. Oktober 2026 vorgelegt werden.
Der Satz deckt Anschaffung und Betrieb des Fahrzeugs ab: "fuel, oil, servicing, repairs, insurance, vehicle excise duty and MOT" und die Abschreibung (BIM75005). Diese Kosten können Sie nicht zusätzlich geltend machen. Hinzufügen können Sie "tolls, congestion charges and parking fees", soweit sie "incurred solely for business purposes."
Wie sich die Pauschale und der Weg über die tatsächlichen Kosten vergleichen und warum die Wahl an einem Fahrzeug hängen bleibt, steht unter Meilen für Selbständige in UK. Diese Seite behandelt, was bei Liefer- und App-Arbeit besonders ist.
Meilen oder die trading allowance von 1 000 £: beides geht nicht
Jede Person hat eine trading allowance von 1 000 £. ITTOIA 2005 s. 783AD(1): "For the purposes of this Chapter, an individual's trading allowance for a tax year is £1,000." Sie wird an Ihren Bruttoeinnahmen aus allen Ihren Gewerben zusammen gemessen, nicht an jeder App einzeln (s. 783AC(1)).
Sie wirkt auf zwei Arten:
- Einnahmen von 1 000 £ oder weniger. Die Gewinne jedes Gewerbes werden als "treated as nil" behandelt (s. 783AF(2)), es sei denn, Sie wählen das ab. gov.uk: "If your annual gross trading income is £1,000 or less, from one or more trades you may not have to tell HMRC".
- Einnahmen über 1 000 £. Sie können wählen, Ihre Einnahmen abzüglich 1 000 £ anzusetzen, ohne Abzug von Ausgaben (s. 783AI(2)). Über 1 000 £ müssen Sie sich außerdem "register for Self Assessment".
gov.uk sagt klar, was man dafür aufgibt: "You cannot deduct any other expenses or allowances if you claim the allowances." Die trading allowance ersetzt also Ihre Meilen, Ihre Parkgebühren und alles andere. Und "If your expenses are more than your income it may be beneficial to claim expenses instead of the allowances."
Beide Wahlen sind fällig "on or before the first anniversary of the normal self-assessment filing date" (ss. 783AL(2), 783AM(2)).
Rechenbeispiele (zur Veranschaulichung, 2026-27, Pkw, Pauschale)
Ein Kurier in Vollzeit. 9 000 £ Einnahmen aus Apps und 5 000 geschäftliche Meilen.
- Meilenweg: 5 000 × 55p = 2 750 £. Steuerpflichtiger Gewinn: 9 000 £ − 2 750 £ = 6 250 £
- Trading allowance: 9 000 £ − 1 000 £ = 8 000 £
- Der Meilenweg lässt 1 750 £ weniger steuerpflichtigen Gewinn übrig, vor Parkgebühren und allen anderen Kosten.
Ein paar Abende im Monat. 1 400 £ Einnahmen und 1 200 geschäftliche Meilen.
- Meilenweg: 1 200 × 55p = 660 £. Steuerpflichtiger Gewinn: 1 400 £ − 660 £ = 740 £
- Trading allowance: 1 400 £ − 1 000 £ = 400 £
- Hier lässt der Freibetrag 340 £ weniger steuerpflichtigen Gewinn übrig, es sei denn, Parkgebühren und Ihre anderen Kosten kommen auf mehr als 340 £.
Über 10 000 Meilen. 14 000 geschäftliche Meilen im Jahr.
- Erste 10 000 × 55p = 5 500 £
- Restliche 4 000 × 25p = 1 000 £
- Meilenabzug: 6 500 £
Der Kipppunkt ist einfache Arithmetik. Zu 55p ergeben 1 818 Meilen 999,90 £ und 1 819 Meilen 1 000,45 £. Ab 1 819 geschäftlichen Meilen schlagen die Meilen allein den Freibetrag; Parkgebühren und andere Kosten senken den Punkt weiter.
Wer den Freibetrag nicht nutzen kann
gov.uk: "You cannot use the allowances in a tax year, if you have any trade or property income from: a company you or someone connected to you owns or controls; a partnership where you or someone connected to you are partners; your employer or the employer of your spouse or civil partner".
Eine weitere Grenze, aus BIM86011: Ermitteln Sie den Gewinn eines Gewerbes "in the normal way after the deduction of allowable expenses", kann die volle Entlastung für ein zweites Gewerbe nicht gelten. Sie können nicht bei einem Ausgaben abziehen und beim anderen einen Gewinn von null ansetzen.
Zählt die Fahrt zum ersten Auftrag?
Das ist die Frage, die die meisten Lieferfahrer stellen, und HMRC hat sie für sie nicht beantwortet. Die hier zitierten HMRC-Seiten zu Geschäftsreisen erwähnen App- oder Lieferfahrer nicht. Der Maßstab ist der allgemeine aus ITTOIA 2005 s. 34: kein Abzug für Ausgaben, die "not incurred wholly and exclusively for the purposes of the trade" sind. Das HMRC-Handbuch wendet ihn über Gerichtsfälle an, und zwei davon ziehen in entgegengesetzte Richtungen.
Der Ausgangspunkt: Von zu Hause zur Arbeit ist privat. BIM37605: "The cost of travelling from home to place of work is generally disallowed". "It does not matter that the taxpayer may at times work at home or keep their business records, materials, tools etc at home."
Der Milchmann: Eine feste Runde ist eine Basis. In Powell v Jackman wurde die Fahrt eines Milchmanns von zu Hause zu seiner Runde nicht anerkannt. BIM37635: "it is quite possible to have a base of operation or place of work which is an area rather than a single place". Und: "The site at which business records (financial, accounting and the like) and 'tools of the trade' (clothing, equipment and the like) are kept and maintained does not automatically become the 'base of operations'."
Der ambulant Tätige: Arbeit dort, wo der nächste Auftrag ist. BIM37620: "Where an 'itinerant' trader's base of operations is at their residence, you should allow the costs of travelling between the residence and the sites at which the trader works." Es zitiert Brightman J in Horton v Young: Wo eine Person "has no fixed place or places at which he carries on his trade or profession but moves continually from one place to another, … the travelling expenses of that person between his home and the places where from time to time he happens to be exercising his trade or profession will normally be … wholly and exclusively laid out". BIM37635 fasst zusammen: "Horton v Young was a case where Mr Horton's places of work were entirely unpredictable."
Einen Fall hat Brightman J selbst offengelassen: "I do not wish to prejudge a case where the occupation is itinerant within a certain area but the taxpayer's home is outside that area."
Es entscheiden also die Umstände. Ein Depot, ein Hub oder eine Zone, zu der Sie vor Arbeitsbeginn fahren, sieht aus wie Powell. Arbeit, die Sie dorthin schickt, wo die nächste Bestellung ist, sieht aus wie Horton. Unterwegs etwas abzuholen, macht aus einem Arbeitsweg nichts anderes: "Visiting a supplier on a 'home to office' journey does not convert an otherwise non-allowable expense into an allowable deduction" (BIM37630).
Warten und Umsetzen zwischen Aufträgen
Kein HMRC-Text behandelt die Meilen zwischen Bestellungen: die Fahrt in eine belebtere Gegend oder das Kreisen, während Sie warten. Das Gesetz zählt "any journey, or any identifiable part or proportion of a journey, that is made wholly and exclusively for the purposes of the trade" (s. 94F(5)). Ob Ihre Wartemeilen das erfüllen, ist dieselbe Frage nach den Umständen. Ein Fahrtenbuch, das zeigt, wann und wo Sie gefahren sind, macht sie beantwortbar.
Mehrere Apps: eine Staffel von 10 000 Meilen oder mehr?
Die 55p-Staffel wird je Gewerbe gezählt. Eine Staffel gilt für alle Pkw und Transporter, die dieses Gewerbe mit der Pauschale nutzt (s. 94F(4)). Sobald deren geschäftliche Meilen im Zeitraum 10 000 überschreiten, gehen die übrigen zu 25p.
Ob das Fahren für mehrere Apps ein Gewerbe ist oder mehrere, beantwortet kein HMRC-Text. Gehen Sie nicht von eigenen 10 000 Meilen je App aus. Bei der trading allowance stellt sich diese Frage nicht: Sie ist ein Betrag von 1 000 £ gegen die Einnahmen aller Ihrer Gewerbe zusammen.
Welche Fahrzeuge infrage kommen
gov.uk zählt die Fahrzeuge auf: "cars (except those designed for commercial use, for example, black cabs, hackney carriages or dual control driving instructors' cars); goods vehicles (for example, vans); motorcycles". BIM75005 nennt Black Cabs und Fahrschulautos mit Doppelsteuerung als Beispiele.
Der Ausschluss betrifft die Art des Autos, ein eigens gebautes Taxi, nicht die Arbeit. Das Gesetz schließt ein Auto aus, das "of a type not commonly used as a private vehicle and unsuitable to be so used" ist (s. 94G(2)(d)). Weder gov.uk noch BIM75005 erwähnt Mietwagen (private hire vehicles).
Für ein Fahrrad gibt es keinen Satz für Selbständige; der Fahrradsatz von 20p gilt nur für Arbeitnehmer. Ein Fahrradkurier zieht die tatsächlichen Kosten ab oder nimmt die trading allowance. Eine limited company kann die Pauschale überhaupt nicht nutzen.
Was Sie aufzeichnen, und wie lange
Der Antrag ist geschäftliche Meilen mal Satz, also sind die geschäftlichen Meilen die Aufzeichnung. BIM75005: "It is therefore important that a contemporaneous record of business mileage is maintained to support any claim using the flat rate." Der Satz "is not available for private journeys, such as travel from home to work, or for journeys that serve both a business and a private purpose."
gov.uk gibt kein Format vor: "There are no rules on how you must keep records." Aber "HMRC can charge you a penalty if your records are not accurate, complete and readable." Für einen Lieferfahrer hängt die Frage des Arbeitswegs an der ersten und letzten Fahrt jeder Schicht, also zählen deren Startpunkt und Grund am meisten.
Bewahren Sie die Aufzeichnungen mindestens fünf Jahre nach der Abgabefrist am 31. Januar für das Steuerjahr auf (TMA 1970 s. 12B(2)(a)), länger, wenn HMRC eine Prüfung (enquiry) dieser Erklärung eröffnet hat. Für 2026-27 ist diese Frist der 31. Januar 2028, also bewahren Sie das Fahrtenbuch mindestens bis zum 31. Januar 2033 auf, oder länger, wenn HMRC eine Prüfung dieser Erklärung eröffnet.
Fahren Sie mit Ihrem eigenen Auto für einen Arbeitgeber statt für sich selbst, gelten andere Regeln: siehe das eigene Auto für die Arbeit in UK. Der Arbeitsweg eines Arbeitnehmers wird nach der 24-Monats-Regel für vorübergehende Arbeitsstätten geprüft, nicht nach den Gerichtsfällen oben.
Wie DriveHub das leichter macht
Ist der Standortzugriff auf „Immer“ gestellt, zeichnet DriveHub jede Fahrt im Hintergrund auf — und falls es doch einmal eine verpasst, sagt es Ihnen das. Vor einer Schicht öffnen Sie nichts. DriveHub ordnet die meisten Fahrten anhand Ihrer Orte, früheren Strecken und Arbeitszeiten als Geschäftlich oder Privat ein und fragt Sie nach dem Rest unter Zu prüfen.
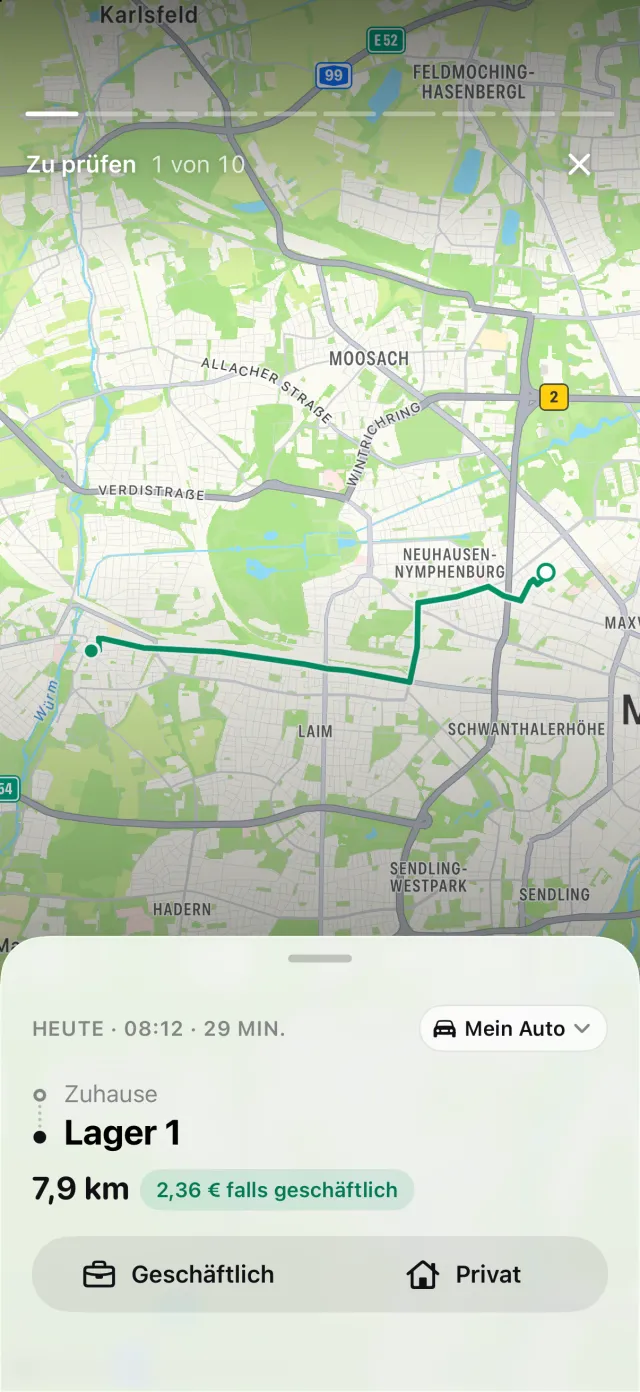
Eine eigene Regel für Lieferarbeit hat DriveHub nicht. Ob Ihre erste Fahrt des Tages geschäftlich ist, entscheiden Sie und Ihr Steuerberater. Halten Sie eine Fahrt von zu Hause für einen Arbeitsweg, antworten Sie unter Zu prüfen mit Arbeitsweg. Das Fahrtenbuch hält fest, wo jede Fahrt begann und endete, dazu Datum und Uhrzeit.
Berichte zeigt geschäftliche und private Meilen für jeden Zeitraum oder einen selbst gewählten Bereich, etwa Ihren period of account, für ein Fahrzeug oder alle. Legen Sie Ihren period of account in den Einstellungen fest, und die Staffel von 10 000 Meilen zählt ab diesem. DriveHub bewertet jede Fahrt zum Satz ihres Tages; die geschäftlichen Meilen sind das M in der Pauschalformel und die Zahl, die Sie gegen den Freibetrag von 1 000 £ abwägen. Mit Pro exportiert der Bericht als PDF, Excel oder CSV für Ihren Steuerberater.
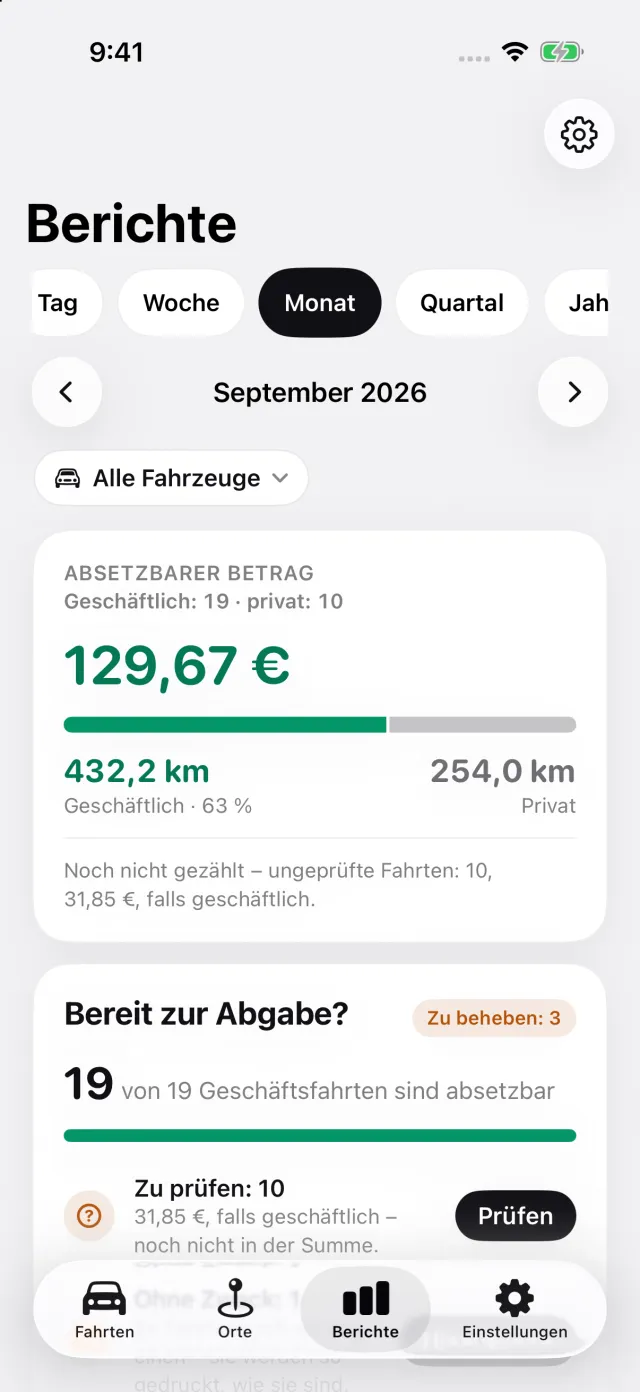
Wo DriveHub aufhört: Es ist mit keiner Liefer- oder Fahrdienst-App verbunden und liest weder Ihre Aufträge noch Ihre Einnahmen. Es entscheidet nicht, ob Ihre Apps ein Gewerbe sind, berechnet keine trading allowance und reicht Ihre Erklärung nicht ein. Parkgebühren, Mautgebühren und Congestion Charges zeichnet es nicht auf. Seine Berichte umfassen die Fahrten in Ihrem Fahrtenbuch — aufgezeichnet, wiederhergestellt, importiert oder von Hand hinzugefügt.
DriveHub gibt es im App Store für das iPhone. Die britischen Regeln, denen es folgt, stehen auf der UK-Seite, und die automatische Aufzeichnung einzurichten dauert ein paar Minuten, einmalig.
Diese Seite gibt wieder, was HMRC und die Gesetzgebung sagen, und nennt die Fundstellen, damit Sie es nachprüfen können. Sie ist keine Steuerberatung und kann Ihre Umstände nicht berücksichtigen. Wenn es um Geld geht, fragen Sie Ihren Steuerberater — und bringen Sie das Fahrtenbuch mit.
Die vollständige Regel mit ihren Rechtsquellen: Vereinigtes Königreich: Anforderungen an das Fahrtenbuch.