 DriveHub
Guide pays · Royaume-Uni · 9 min
Les miles des livreurs au Royaume-Uni : 55p par mile ou l'abattement de 1 000 £
Vous livrez ou conduisez pour une app avec votre propre voiture ou camionnette, et les miles vont dans votre déclaration Self Assessment. Au Royaume-Uni, la déduction kilométrique d'un livreur est de 55p par mile pour 2026-27 — ou, à la place, la trading allowance de 1 000 £. Laquelle vaut le plus dépend de vos miles, et quels miles comptent dépend de l'endroit où commence votre journée de travail.

La réponse courte
- Le forfait pour 2026-27 est de 55p par mile pour les 10 000 premiers miles professionnels et de 25p au-delà, en voiture ou en camionnette. Une moto est à 24p. Beaucoup de pages indiquent encore 45p : c'était le taux jusqu'au 5 avril 2026.
- Ou la trading allowance de 1 000 £. Elle remplace vos frais ; elle ne s'y ajoute jamais. C'est l'une ou l'autre.
- La voie kilométrique l'emporte dès que vos miles professionnels atteignent environ 1 819 par an (1 819 × 55p, c'est un peu plus de 1 000 £), avant tout autre frais.
- Le stationnement, les péages et les péages urbains s'ajoutent au forfait. Les amendes, jamais.
- Les black cabs et hackney carriages ne peuvent pas utiliser le forfait. Les pages de HMRC ne disent rien, dans un sens ou dans l'autre, des voitures de VTC (private hire).
- Le trajet vers votre première course et le retour depuis la dernière se décident selon vos faits. HMRC n'a donné aucune règle pour les chauffeurs d'app ou les livreurs ; deux affaires judiciaires vont en sens contraire.
- Plusieurs apps, un palier ou plusieurs ? Aucun texte de HMRC ne dit si conduire pour plusieurs apps constitue une activité ou plusieurs.
- Le relevé, c'est la demande. HMRC veut "a contemporaneous record of business mileage". Gardez-le cinq ans après la date limite de dépôt du 31 janvier.
Le taux est de 55p pour 2026-27, pas de 45p
Un indépendant qui conduit peut déduire un forfait par mile professionnel au lieu des coûts réels de la voiture. Il figure dans l'Income Tax (Trading and Other Income) Act 2005, Part 2, Chapter 5A. Le Taxation (Energy and Vehicles) Act 2026, s. 2 a porté le taux des voitures et camionnettes de 45p à 55p. Il s'applique "for the tax year 2026-27 and subsequent tax years."
| Véhicule | 2026-27 | Avant le 6 avril 2026 |
|---|---|---|
| Voiture ou camionnette, 10 000 premiers miles professionnels | 55p | 45p |
| Voiture ou camionnette, au-delà de 10 000 miles professionnels | 25p | 25p |
| Moto | 24p | 24p |
gov.uk et le Business Income Manual de HMRC, BIM75005, affichent les deux colonnes. Le policy paper de HMRC du 17 juin 2026 indique que les nouveaux taux "will also apply to businesses that use simplified mileage rates". Les taux sont en cours de réexamen et seront fixés lors du Budget du 28 octobre 2026.
Le taux couvre l'achat et l'utilisation du véhicule : "fuel, oil, servicing, repairs, insurance, vehicle excise duty and MOT", et l'amortissement (BIM75005). Vous ne pouvez pas les déduire en plus. Ce que vous pouvez ajouter, ce sont les "tolls, congestion charges and parking fees", lorsqu'ils sont "incurred solely for business purposes."
Comment le forfait et la voie des frais réels se comparent, et pourquoi le choix reste attaché à un véhicule, est expliqué dans les miles des indépendants au Royaume-Uni. Cette page traite de ce qui est propre à la livraison et au travail pour une app.
Les miles ou la trading allowance de 1 000 £ : pas les deux
Chaque personne physique dispose d'une trading allowance de 1 000 £. ITTOIA 2005 s. 783AD(1) : "For the purposes of this Chapter, an individual's trading allowance for a tax year is £1,000." Elle se mesure par rapport à vos recettes brutes de toutes vos activités réunies, pas app par app (s. 783AC(1)).
Elle fonctionne de deux façons :
- Recettes de 1 000 £ ou moins. Les bénéfices de chaque activité sont "treated as nil" (s. 783AF(2)), sauf si vous y renoncez. gov.uk : "If your annual gross trading income is £1,000 or less, from one or more trades you may not have to tell HMRC".
- Recettes supérieures à 1 000 £. Vous pouvez choisir de retenir vos recettes moins 1 000 £, sans déduire aucun frais (s. 783AI(2)). Au-delà de 1 000 £, vous devez aussi vous "register for Self Assessment".
gov.uk est clair sur l'arbitrage : "You cannot deduct any other expenses or allowances if you claim the allowances." La trading allowance remplace donc vos miles, votre stationnement et tout le reste. Et "If your expenses are more than your income it may be beneficial to claim expenses instead of the allowances."
Les deux options doivent être exercées "on or before the first anniversary of the normal self-assessment filing date" (ss. 783AL(2), 783AM(2)).
Exemples chiffrés (illustratifs, 2026-27, voiture, forfait)
Un coursier à plein temps. 9 000 £ de recettes d'app et 5 000 miles professionnels.
- Voie kilométrique : 5 000 × 55p = 2 750 £. Bénéfice imposable : 9 000 £ − 2 750 £ = 6 250 £
- Trading allowance : 9 000 £ − 1 000 £ = 8 000 £
- La voie kilométrique laisse 1 750 £ de moins de bénéfice imposable, avant stationnement ou tout autre frais.
Quelques soirées par mois. 1 400 £ de recettes et 1 200 miles professionnels.
- Voie kilométrique : 1 200 × 55p = 660 £. Bénéfice imposable : 1 400 £ − 660 £ = 740 £
- Trading allowance : 1 400 £ − 1 000 £ = 400 £
- Ici, c'est l'allowance qui laisse 340 £ de moins de bénéfice imposable, sauf si le stationnement et vos autres frais dépassent 340 £.
Plus de 10 000 miles. 14 000 miles professionnels dans l'année.
- Les 10 000 premiers × 55p = 5 500 £
- Les 4 000 restants × 25p = 1 000 £
- Déduction kilométrique : 6 500 £
Le point de bascule est un simple calcul. À 55p, 1 818 miles donnent 999,90 £ et 1 819 donnent 1 000,45 £. À partir de 1 819 miles professionnels, les miles seuls battent l'allowance ; le stationnement et les autres frais abaissent ce seuil.
Qui ne peut pas utiliser l'allowance
gov.uk : "You cannot use the allowances in a tax year, if you have any trade or property income from: a company you or someone connected to you owns or controls; a partnership where you or someone connected to you are partners; your employer or the employer of your spouse or civil partner".
Une limite de plus, tirée de BIM86011 : si vous calculez le bénéfice d'une activité "in the normal way after the deduction of allowable expenses", l'exonération totale ne peut pas s'appliquer à une seconde activité. Vous ne pouvez pas déduire des frais sur l'une et retenir un bénéfice nul sur l'autre.
Le trajet vers votre première course compte-t-il ?
C'est la question que posent la plupart des livreurs, et HMRC n'y a pas répondu pour eux. Les pages de HMRC sur les déplacements professionnels citées ici ne mentionnent ni les chauffeurs d'app ni les livreurs. Le critère est le critère général de l'ITTOIA 2005 s. 34 : aucune déduction pour les frais "not incurred wholly and exclusively for the purposes of the trade". Le manuel de HMRC l'applique au travers d'affaires judiciaires, et deux d'entre elles tirent en sens contraire.
Le point de départ : le trajet domicile-travail est privé. BIM37605 : "The cost of travelling from home to place of work is generally disallowed". "It does not matter that the taxpayer may at times work at home or keep their business records, materials, tools etc at home."
Le laitier : une tournée fixe est une base. Dans Powell v Jackman, les trajets d'un laitier entre son domicile et sa tournée ont été refusés. BIM37635 : "it is quite possible to have a base of operation or place of work which is an area rather than a single place". Et : "The site at which business records (financial, accounting and the like) and 'tools of the trade' (clothing, equipment and the like) are kept and maintained does not automatically become the 'base of operations'."
Le professionnel itinérant : travailler là où se trouve la prochaine mission. BIM37620 : "Where an 'itinerant' trader's base of operations is at their residence, you should allow the costs of travelling between the residence and the sites at which the trader works." Il cite le juge Brightman dans Horton v Young : lorsqu'une personne "has no fixed place or places at which he carries on his trade or profession but moves continually from one place to another, … the travelling expenses of that person between his home and the places where from time to time he happens to be exercising his trade or profession will normally be … wholly and exclusively laid out". BIM37635 le résume : "Horton v Young was a case where Mr Horton's places of work were entirely unpredictable."
Le juge Brightman a lui-même laissé un cas ouvert : "I do not wish to prejudge a case where the occupation is itinerant within a certain area but the taxpayer's home is outside that area."
Ce sont donc les faits qui tranchent. Un dépôt, un hub ou une zone où vous vous rendez avant que le travail commence ressemble à Powell. Un travail qui vous envoie là où se trouve la prochaine commande ressemble à Horton. Récupérer quelque chose en chemin ne change pas un trajet domicile-travail : "Visiting a supplier on a 'home to office' journey does not convert an otherwise non-allowable expense into an allowable deduction" (BIM37630).
Attente et repositionnement entre deux courses
Aucun texte de HMRC ne traite des miles entre deux commandes : rouler vers un secteur plus actif, ou tourner en attendant. La loi compte "any journey, or any identifiable part or proportion of a journey, that is made wholly and exclusively for the purposes of the trade" (s. 94F(5)). Savoir si vos miles d'attente y répondent est la même question de fait. Un relevé qui montre quand et où vous avez roulé est ce qui vous permet d'y répondre.
Plusieurs apps : un palier de 10 000 miles ou davantage ?
Le palier de 55p se compte par activité. Un palier couvre toutes les voitures et camionnettes que cette activité utilise au forfait (s. 94F(4)). Une fois que leurs miles professionnels dépassent 10 000 sur la période, le reste passe à 25p.
Aucun texte de HMRC ne dit si conduire pour plusieurs apps constitue une activité ou plusieurs. Ne supposez pas 10 000 miles distincts par app. La trading allowance ne pose pas cette question : c'est 1 000 £ uniques face aux recettes de toutes vos activités réunies.
Quels véhicules y ont droit
gov.uk énumère les véhicules : "cars (except those designed for commercial use, for example, black cabs, hackney carriages or dual control driving instructors' cars); goods vehicles (for example, vans); motorcycles". BIM75005 cite les black cabs et les voitures d'auto-école à double commande comme exemples.
L'exclusion porte sur le type de voiture, un taxi conçu pour cet usage, pas sur le travail. La loi exclut une voiture "of a type not commonly used as a private vehicle and unsuitable to be so used" (s. 94G(2)(d)). Ni gov.uk ni BIM75005 ne mentionnent les véhicules de VTC.
Il n'existe pas de forfait indépendant pour un vélo ; le taux vélo de 20p est réservé aux salariés. Un coursier à vélo déduit ses frais réels ou prend la trading allowance. Une limited company ne peut pas du tout utiliser le forfait.
Ce qu'il faut noter, et pendant combien de temps
La déduction, c'est les miles professionnels multipliés par le taux ; les miles professionnels sont donc le relevé. BIM75005 : "It is therefore important that a contemporaneous record of business mileage is maintained to support any claim using the flat rate." Le taux "is not available for private journeys, such as travel from home to work, or for journeys that serve both a business and a private purpose."
gov.uk n'impose aucun format : "There are no rules on how you must keep records." Mais "HMRC can charge you a penalty if your records are not accurate, complete and readable." Pour un livreur, le premier et le dernier trajet de chaque service sont ceux dont dépend la question du trajet domicile-travail ; leur point de départ et leur motif comptent donc le plus.
Gardez les relevés au moins cinq ans après la date limite de dépôt du 31 janvier de l'année fiscale (TMA 1970 s. 12B(2)(a)), plus longtemps si HMRC a ouvert un contrôle sur cette déclaration. Pour 2026-27, cette date limite est le 31 janvier 2028 ; gardez donc le relevé au moins jusqu'au 31 janvier 2033, ou plus tard si HMRC ouvre un contrôle sur cette déclaration.
Si vous conduisez votre propre voiture pour un employeur plutôt que pour vous-même, les règles sont différentes : voir utiliser sa propre voiture pour le travail au Royaume-Uni. Le trajet domicile-travail d'un salarié s'apprécie selon la règle des 24 mois pour les lieux de travail temporaires, pas selon les affaires ci-dessus.
Comment DriveHub vous facilite la tâche
Avec l'accès à la position réglé sur Toujours, DriveHub enregistre chaque trajet en arrière-plan — et s'il lui arrive d'en manquer un, il vous le signale. Vous n'ouvrez rien avant un service. DriveHub classe la plupart des trajets en Professionnel ou Privé selon vos lieux, vos itinéraires passés et vos horaires de travail, et vous interroge sur les autres sous À vérifier.
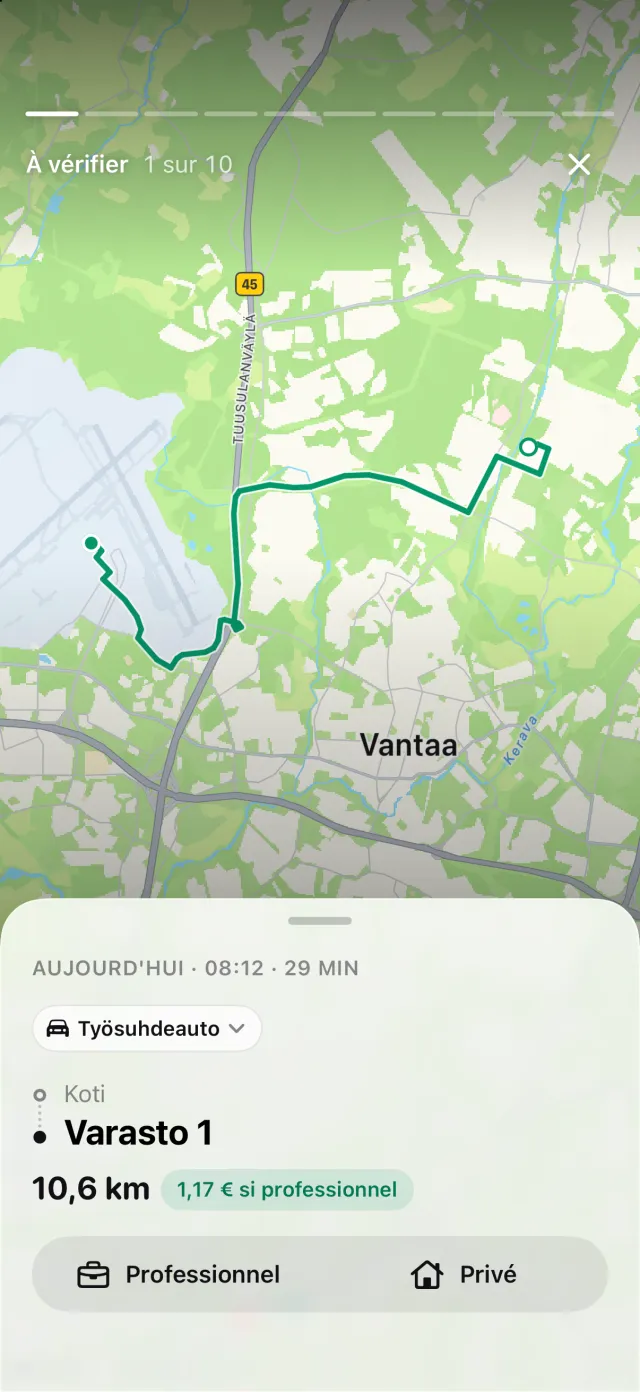
DriveHub n'a pas de règle propre au travail de livraison. Savoir si votre premier trajet de la journée est professionnel, c'est à vous et à votre comptable d'en décider. Si vous décidez qu'un trajet depuis le domicile est un trajet domicile-travail, répondez Domicile-travail sous À vérifier. Le relevé conserve le point de départ et d'arrivée de chaque trajet, ainsi que la date et l'heure.
Rapports affiche les miles professionnels et privés pour n'importe quelle période ou un intervalle de votre choix, par exemple votre exercice comptable, pour un véhicule ou pour tous. Indiquez votre exercice comptable dans Réglages, et le palier des 10 000 miles se compte à partir de celui-ci. DriveHub valorise chaque trajet au taux de son jour ; les miles professionnels sont le M de la formule du forfait, et le nombre à comparer à l'allowance de 1 000 £. Avec Pro, le rapport s'exporte en PDF, Excel ou CSV pour votre comptable.
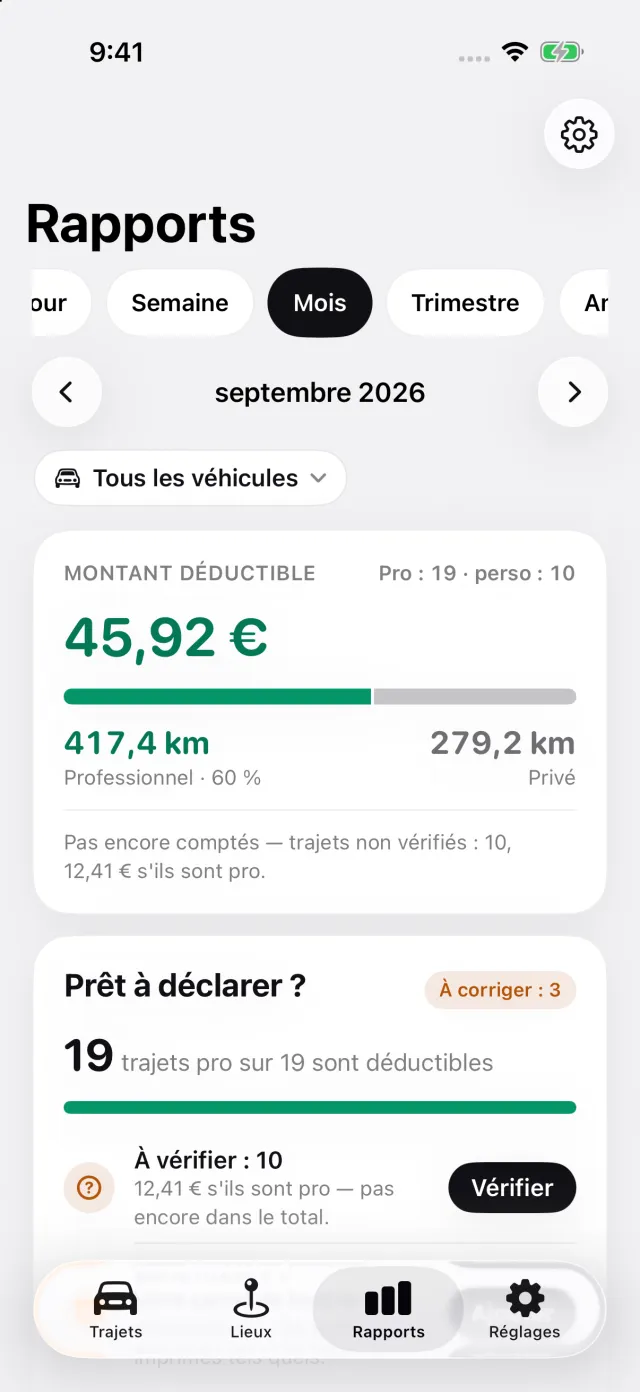
Là où DriveHub s'arrête : il n'est relié à aucune app de livraison ou de VTC, et il ne lit ni vos commandes ni vos gains. Il ne décide pas si vos apps constituent une seule activité, et il ne calcule pas la trading allowance ni ne dépose votre déclaration. Il n'enregistre ni le stationnement, ni les péages, ni les péages urbains. Ses rapports couvrent les trajets de votre relevé — enregistrés, récupérés, importés ou ajoutés à la main.
DriveHub est sur l'App Store pour iPhone. Les règles britanniques qu'il applique figurent sur la page Royaume-Uni, et configurer le suivi automatique prend quelques minutes, une seule fois.
Cette page expose ce que disent HMRC et la loi, et les cite pour que vous puissiez vérifier. Ce n'est pas un conseil fiscal. Elle ne peut pas tenir compte de votre situation. Dès qu'il est question d'argent, interrogez votre comptable — et apportez votre relevé.
La règle complète, avec les textes dont elle découle : Royaume-Uni : exigences du journal kilométrique.