 DriveHub
Guia por país · Reino Unido · 9 min
Quilometragem de entregador no Reino Unido: 55p por milha ou o allowance de £ 1 000
Você faz entregas ou dirige por aplicativo no seu próprio carro ou van, e as milhas vão para a sua declaração de Self Assessment. A dedução de quilometragem de um entregador no Reino Unido é de 55p por milha em 2026-27 — ou o trading allowance de £ 1 000 no lugar dela. Qual vale mais depende das suas milhas, e quais milhas contam depende de onde começa o seu dia de trabalho.

A resposta curta
- O valor fixo para 2026-27 é de 55p por milha pelas primeiras 10 000 milhas a trabalho e 25p depois, em carro ou van. Moto é 24p. Muitas páginas ainda dizem 45p: era o valor até 5 de abril de 2026.
- Ou o trading allowance de £ 1 000. Ele substitui as suas despesas; nunca se soma a elas. Você fica com um ou com o outro.
- O caminho da quilometragem ganha quando as suas milhas a trabalho chegam a cerca de 1 819 por ano (1 819 × 55p dá pouco mais de £ 1 000), antes de qualquer outro custo.
- Estacionamento, pedágios e congestion charges entram além do valor fixo. Multas, nunca.
- Black cabs e hackney carriages não podem usar o valor fixo. As páginas do HMRC não mencionam carros de private hire, nem para um lado nem para o outro.
- A viagem até o primeiro serviço e a volta para casa do último são decididas pelos seus fatos. O HMRC não deu regra para motoristas de aplicativo ou entregadores; dois casos judiciais apontam em direções opostas.
- Vários aplicativos: uma faixa ou várias? Nenhum texto do HMRC responde se dirigir para vários aplicativos é uma atividade ou várias.
- O registro é o pedido. O HMRC quer "a contemporaneous record of business mileage". Guarde-o por cinco anos depois do prazo de entrega de 31 de janeiro.
O valor é 55p em 2026-27, não 45p
Um motorista autônomo pode deduzir um valor fixo por milha a trabalho em vez dos custos reais do carro. Ele está no Income Tax (Trading and Other Income) Act 2005, Part 2, Chapter 5A. O Taxation (Energy and Vehicles) Act 2026, s. 2 aumentou o valor de carro e van de 45p para 55p. Ele vale "for the tax year 2026-27 and subsequent tax years."
| Veículo | 2026-27 | Antes de 6 de abril de 2026 |
|---|---|---|
| Carro ou van, primeiras 10 000 milhas a trabalho | 55p | 45p |
| Carro ou van, depois de 10 000 milhas a trabalho | 25p | 25p |
| Moto | 24p | 24p |
O gov.uk e o Business Income Manual do HMRC, BIM75005, trazem as duas colunas. O documento de política do HMRC de 17 de junho de 2026 diz que os novos valores "will also apply to businesses that use simplified mileage rates". Os valores estão em revisão, a ser apresentada no Budget de 28 de outubro de 2026.
O valor cobre comprar e manter o veículo: "fuel, oil, servicing, repairs, insurance, vehicle excise duty and MOT", e a depreciação (BIM75005). Você não pode pedir esses itens à parte. O que você pode somar são "tolls, congestion charges and parking fees", quando "incurred solely for business purposes."
Como o valor fixo e o caminho dos custos reais se comparam, e por que a escolha fica presa ao veículo, está em quilometragem do autônomo no Reino Unido. Esta página trata do que é próprio das entregas e do trabalho por aplicativo.
Quilometragem ou o trading allowance de £ 1 000: não dá para ter os dois
Toda pessoa física tem um trading allowance de £ 1 000. ITTOIA 2005 s. 783AD(1): "For the purposes of this Chapter, an individual's trading allowance for a tax year is £1,000." Ele é medido contra as suas receitas brutas de todas as suas atividades juntas, e não de cada aplicativo separado (s. 783AC(1)).
Ele funciona de dois jeitos:
- Receitas de £ 1 000 ou menos. Os lucros de cada atividade são "treated as nil" (s. 783AF(2)), a não ser que você opte por sair. gov.uk: "If your annual gross trading income is £1,000 or less, from one or more trades you may not have to tell HMRC".
- Receitas acima de £ 1 000. Você pode optar por declarar as receitas menos £ 1 000, sem deduzir despesas (s. 783AI(2)). Acima de £ 1 000 você também precisa "register for Self Assessment".
O gov.uk é claro sobre a troca: "You cannot deduct any other expenses or allowances if you claim the allowances." Então o trading allowance substitui a sua quilometragem, o seu estacionamento e todo o resto. E "If your expenses are more than your income it may be beneficial to claim expenses instead of the allowances."
As duas opções devem ser feitas "on or before the first anniversary of the normal self-assessment filing date" (ss. 783AL(2), 783AM(2)).
Exemplos com números (ilustrativos, 2026-27, carro, valor fixo)
Um entregador em tempo integral. £ 9 000 de receitas dos aplicativos e 5 000 milhas a trabalho.
- Caminho da quilometragem: 5 000 × 55p = £ 2 750. Lucro tributável: £ 9 000 − £ 2 750 = £ 6 250
- Trading allowance: £ 9 000 − £ 1 000 = £ 8 000
- O caminho da quilometragem deixa £ 1 750 a menos de lucro tributável, antes do estacionamento ou de qualquer outro custo.
Algumas noites por mês. £ 1 400 de receitas e 1 200 milhas a trabalho.
- Caminho da quilometragem: 1 200 × 55p = £ 660. Lucro tributável: £ 1 400 − £ 660 = £ 740
- Trading allowance: £ 1 400 − £ 1 000 = £ 400
- Aqui o allowance deixa £ 340 a menos de lucro tributável, a não ser que o estacionamento e os seus outros custos passem de £ 340.
Acima de 10 000 milhas. 14 000 milhas a trabalho no ano.
- Primeiras 10 000 × 55p = £ 5 500
- As 4 000 restantes × 25p = £ 1 000
- Dedução de quilometragem: £ 6 500
O ponto de virada é aritmética simples. A 55p, 1 818 milhas dão £ 999,90 e 1 819 dão £ 1 000,45. A partir de 1 819 milhas a trabalho, só a quilometragem já supera o allowance; estacionamento e outros custos baixam esse ponto.
Quem não pode usar o allowance
gov.uk: "You cannot use the allowances in a tax year, if you have any trade or property income from: a company you or someone connected to you owns or controls; a partnership where you or someone connected to you are partners; your employer or the employer of your spouse or civil partner".
Mais um limite, do BIM86011: se você calcula o lucro de uma atividade "in the normal way after the deduction of allowable expenses", o alívio integral não pode valer para uma segunda atividade. Você não pode deduzir despesas numa e ficar com lucro zero na outra.
A viagem até o primeiro serviço conta?
Esta é a pergunta que a maioria dos entregadores faz, e o HMRC não a respondeu para eles. As páginas do HMRC sobre deslocamentos a trabalho citadas aqui não mencionam motoristas de aplicativo nem entregadores. O critério é o geral, da ITTOIA 2005 s. 34: nenhuma dedução para despesas "not incurred wholly and exclusively for the purposes of the trade". O manual do HMRC o aplica por meio de casos judiciais, e dois deles puxam para lados opostos.
O ponto de partida: casa até o trabalho é particular. BIM37605: "The cost of travelling from home to place of work is generally disallowed". "It does not matter that the taxpayer may at times work at home or keep their business records, materials, tools etc at home."
O leiteiro: uma rota fixa é uma base. Em Powell v Jackman, o deslocamento de um leiteiro de casa até a sua rota foi recusado. BIM37635: "it is quite possible to have a base of operation or place of work which is an area rather than a single place". E: "The site at which business records (financial, accounting and the like) and 'tools of the trade' (clothing, equipment and the like) are kept and maintained does not automatically become the 'base of operations'."
O trabalhador itinerante: trabalho onde estiver o próximo serviço. BIM37620: "Where an 'itinerant' trader's base of operations is at their residence, you should allow the costs of travelling between the residence and the sites at which the trader works." Ele cita o juiz Brightman em Horton v Young: quando uma pessoa "has no fixed place or places at which he carries on his trade or profession but moves continually from one place to another, … the travelling expenses of that person between his home and the places where from time to time he happens to be exercising his trade or profession will normally be … wholly and exclusively laid out". O BIM37635 resume: "Horton v Young was a case where Mr Horton's places of work were entirely unpredictable."
O próprio juiz Brightman deixou um caso em aberto: "I do not wish to prejudge a case where the occupation is itinerant within a certain area but the taxpayer's home is outside that area."
Então os fatos decidem. Um depósito, hub ou zona para onde você vai antes de o trabalho começar se parece com Powell. Um trabalho que o manda para onde estiver o próximo pedido se parece com Horton. Pegar algo no caminho não muda um trajeto casa–trabalho: "Visiting a supplier on a 'home to office' journey does not convert an otherwise non-allowable expense into an allowable deduction" (BIM37630).
Esperar e reposicionar-se entre serviços
Nenhum texto do HMRC trata das milhas entre pedidos: ir para uma área mais movimentada, ou rodar enquanto espera. A lei conta "any journey, or any identifiable part or proportion of a journey, that is made wholly and exclusively for the purposes of the trade" (s. 94F(5)). Se as suas milhas de espera cumprem isso é a mesma questão de fatos. Um registro que mostra quando e onde você dirigiu é o que permite respondê-la.
Vários aplicativos: uma faixa de 10 000 milhas ou mais?
A faixa de 55p é contada por atividade. Uma faixa cobre todos os carros e vans que a atividade usa pelo valor fixo (s. 94F(4)). Quando as milhas a trabalho deles passam de 10 000 no período, o resto vai a 25p.
Se dirigir para vários aplicativos é uma atividade ou várias, nenhum texto do HMRC responde. Não presuma 10 000 milhas separadas por aplicativo. O trading allowance não tem essa questão: é um único £ 1 000 contra as receitas de todas as suas atividades juntas.
Quais veículos se qualificam
O gov.uk lista os veículos: "cars (except those designed for commercial use, for example, black cabs, hackney carriages or dual control driving instructors' cars); goods vehicles (for example, vans); motorcycles". O BIM75005 dá como exemplos os black cabs e os carros de autoescola com duplo comando.
A exclusão é pelo tipo de carro, um táxi construído para isso, e não pelo trabalho. A lei exclui um carro "of a type not commonly used as a private vehicle and unsuitable to be so used" (s. 94G(2)(d)). Nem o gov.uk nem o BIM75005 mencionam veículos de private hire.
Não há valor de autônomo para bicicleta; o valor de 20p para bicicleta é só para empregados. Um entregador de bicicleta deduz os custos reais ou fica com o trading allowance. Uma limited company não pode usar o valor fixo de jeito nenhum.
O que registrar, e por quanto tempo
O pedido é milhas a trabalho vezes o valor, então as milhas a trabalho são o registro. BIM75005: "It is therefore important that a contemporaneous record of business mileage is maintained to support any claim using the flat rate." O valor "is not available for private journeys, such as travel from home to work, or for journeys that serve both a business and a private purpose."
O gov.uk não fixa formato: "There are no rules on how you must keep records." Mas "HMRC can charge you a penalty if your records are not accurate, complete and readable." Para um entregador, a primeira e a última viagem de cada turno são aquelas de que depende a questão do trajeto casa–trabalho, então o ponto de partida e o motivo delas são os que mais importam.
Guarde os registros por pelo menos cinco anos depois do prazo de entrega de 31 de janeiro do ano fiscal (TMA 1970 s. 12B(2)(a)), mais se o HMRC tiver aberto uma fiscalização sobre aquela declaração. Para 2026-27 esse prazo é 31 de janeiro de 2028, então guarde o registro até pelo menos 31 de janeiro de 2033, ou depois, se o HMRC abrir uma fiscalização sobre aquela declaração.
Se você dirige o seu próprio carro para um empregador, e não por conta própria, as regras são outras: veja carro próprio a trabalho no Reino Unido. O trajeto casa–trabalho de um empregado é testado pela regra dos 24 meses para locais de trabalho temporários, e não pelos casos judiciais acima.
Como o DriveHub facilita isso
Com o acesso à localização em Sempre, o DriveHub registra todas as viagens em segundo plano — e, se algum dia deixar uma passar, avisa você. Você não abre nada antes de um turno. O DriveHub classifica a maioria das viagens como Trabalho ou Pessoal pelos seus locais, rotas anteriores e horário de trabalho, e pergunta sobre o resto em Para verificar.
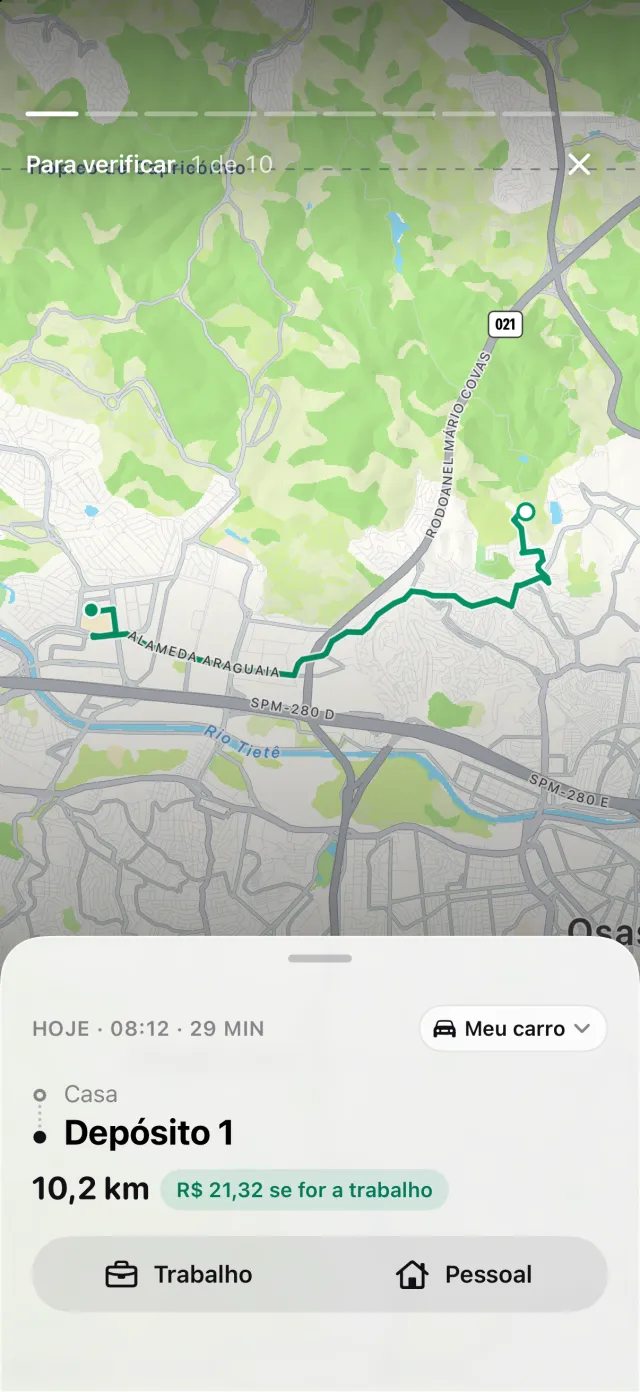
O DriveHub não tem regra própria para trabalho de entregas. Se a sua primeira viagem do dia é a trabalho é uma decisão sua e do seu contador. Se você decidir que uma viagem saindo de casa é trajeto casa–trabalho, responda Trajeto ao trabalho em Para verificar. O registro guarda onde cada viagem começou e terminou, e a data e a hora.
Relatórios mostra as milhas a trabalho e pessoais de qualquer período ou de um intervalo que você escolher, como o seu period of account, de um veículo ou de todos. Defina o seu period of account em Ajustes e a faixa de 10 000 milhas é contada a partir dele. O DriveHub calcula cada viagem pelo valor do dia em que ela foi feita; as milhas a trabalho são o M da fórmula do valor fixo, e o número a comparar com o allowance de £ 1 000. Com o Pro, o relatório exporta em PDF, Excel ou CSV para o seu contador.
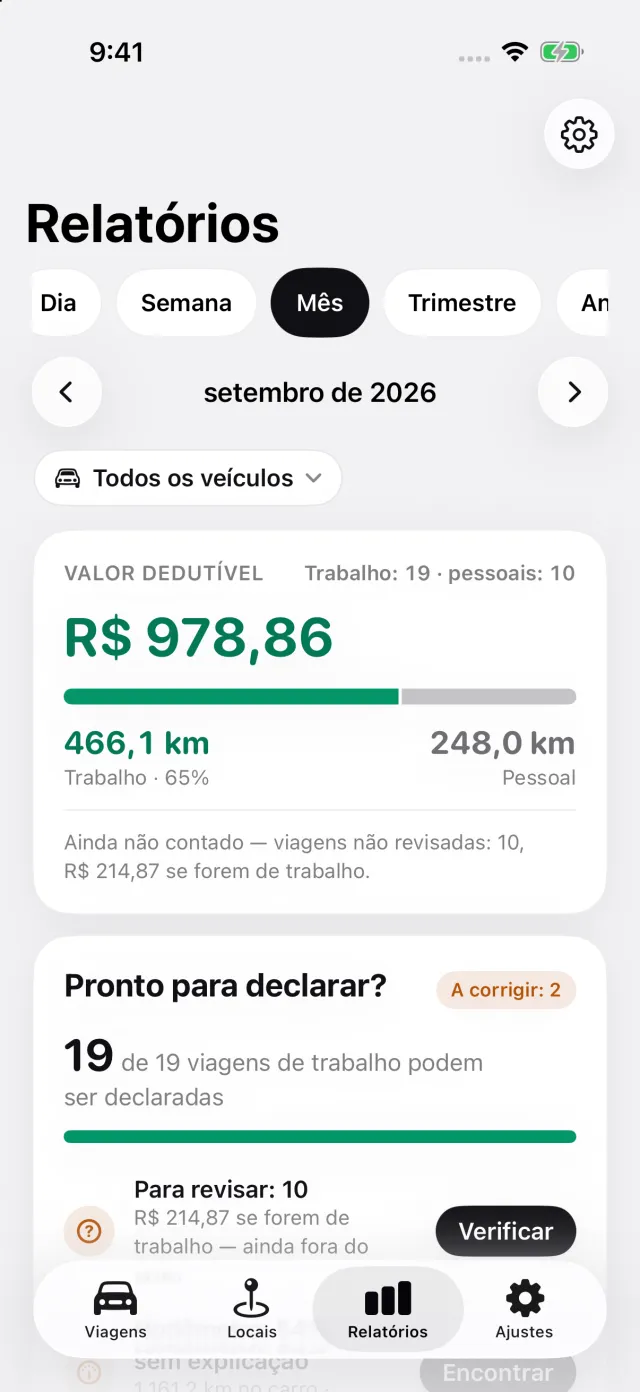
Onde o DriveHub para: ele não está ligado a nenhum aplicativo de entregas ou de transporte, e não lê os seus pedidos nem os seus ganhos. Ele não decide se os seus aplicativos são uma atividade só, e não calcula o trading allowance nem entrega a sua declaração. Ele não registra estacionamento, pedágios nem congestion charges. Os relatórios dele cobrem as viagens do seu registro — gravadas, recuperadas, importadas ou adicionadas à mão.
O DriveHub está na App Store para iPhone. As regras britânicas que ele segue estão na página do Reino Unido, e configurar o registro automático leva alguns minutos, uma vez só.
Esta página reproduz o que dizem o HMRC e a legislação, com as referências, para que você possa conferir. Não é consultoria tributária e não conhece a sua situação. Quando houver dinheiro em jogo, consulte o seu contador — e leve o registro.
A regra completa, com as normas de onde ela vem: Reino Unido: requisitos do registro de quilometragem.