 DriveHub
Guia por país · Reino Unido · 9 min
Pedido de milhas de um estafeta no Reino Unido: 55p por milha ou a allowance de £1 000
Faz entregas ou conduz para uma aplicação no seu próprio carro ou carrinha, e as milhas vão para a sua declaração de Self Assessment. O pedido de milhas de um estafeta no Reino Unido é de 55p por milha em 2026-27 — ou, em vez disso, a trading allowance de £1 000. Qual vale mais depende das suas milhas, e que milhas contam depende de onde começa o seu dia de trabalho.

A resposta curta
- A taxa fixa para 2026-27 é de 55p por milha nas primeiras 10 000 milhas profissionais e 25p daí em diante, de carro ou carrinha. Uma mota são 24p. Muitas páginas ainda dizem 45p: essa era a taxa até 5 de abril de 2026.
- Ou a trading allowance de £1 000. Substitui as suas despesas; nunca se soma a elas. Fica com uma ou com a outra.
- A via das milhas ganha a partir de cerca de 1819 milhas profissionais por ano (1819 × 55p dá pouco mais de £1 000), antes de quaisquer outros custos.
- Estacionamento, portagens e taxas de congestionamento somam-se à taxa fixa. As multas nunca.
- Os black cabs e hackney carriages não podem usar a taxa fixa. As páginas do HMRC não dizem nada, num sentido ou noutro, sobre os carros de private hire.
- A viagem até ao primeiro serviço e o regresso a casa depois do último decidem-se pelos seus factos. O HMRC não deu nenhuma regra para condutores de aplicações ou de entregas; dois casos em tribunal apontam em sentidos opostos.
- Várias aplicações, um escalão ou vários? Nenhum texto do HMRC responde se conduzir para várias aplicações é uma atividade ou várias.
- O registo é o pedido. O HMRC quer "a contemporaneous record of business mileage". Guarde-o cinco anos depois do prazo de entrega de 31 de janeiro.
A taxa é de 55p em 2026-27, não 45p
Um condutor por conta própria pode deduzir uma taxa fixa por milha profissional em vez dos custos reais do carro. Está no Income Tax (Trading and Other Income) Act 2005, Parte 2, Capítulo 5A. O Taxation (Energy and Vehicles) Act 2026, s. 2 subiu a taxa de carros e carrinhas de 45p para 55p. Aplica-se "for the tax year 2026-27 and subsequent tax years."
| Veículo | 2026-27 | Antes de 6 de abril de 2026 |
|---|---|---|
| Carro ou carrinha, primeiras 10 000 milhas profissionais | 55p | 45p |
| Carro ou carrinha, depois das 10 000 milhas profissionais | 25p | 25p |
| Mota | 24p | 24p |
O gov.uk e o Business Income Manual do HMRC, BIM75005, publicam as duas colunas. A nota de política do HMRC de 17 de junho de 2026 diz que as novas taxas "will also apply to businesses that use simplified mileage rates". As taxas estão em revisão, a apresentar no Orçamento de 28 de outubro de 2026.
A taxa cobre a compra e o funcionamento do veículo: "fuel, oil, servicing, repairs, insurance, vehicle excise duty and MOT", e a depreciação (BIM75005). Não os pode pedir por cima. O que pode acrescentar são "tolls, congestion charges and parking fees", quando são "incurred solely for business purposes."
Como se comparam a taxa e a via dos custos reais, e porque é que a escolha fica presa a um veículo, está em milhas de trabalhador por conta própria no Reino Unido. Esta página trata do que é próprio do trabalho de entregas e de aplicações.
Milhas ou a trading allowance de £1 000: não pode ter as duas
Cada pessoa tem uma trading allowance de £1 000. ITTOIA 2005 s. 783AD(1): "For the purposes of this Chapter, an individual's trading allowance for a tax year is £1,000." Mede-se contra as suas receitas brutas de todas as suas atividades em conjunto, e não de cada aplicação em separado (s. 783AC(1)).
Funciona de duas formas:
- Receitas de £1 000 ou menos. Os lucros de cada atividade são "treated as nil" (s. 783AF(2)), a não ser que opte por sair. O gov.uk: "If your annual gross trading income is £1,000 or less, from one or more trades you may not have to tell HMRC".
- Receitas acima de £1 000. Pode optar por ficar com as suas receitas menos £1 000, sem deduzir despesas (s. 783AI(2)). Acima de £1 000 também tem de "register for Self Assessment".
O gov.uk é claro quanto à troca: "You cannot deduct any other expenses or allowances if you claim the allowances." A trading allowance substitui, portanto, as suas milhas, o seu estacionamento e tudo o resto. E "If your expenses are more than your income it may be beneficial to claim expenses instead of the allowances."
As duas opções têm de ser feitas "on or before the first anniversary of the normal self-assessment filing date" (ss. 783AL(2), 783AM(2)).
Exemplos com contas (ilustrativos, 2026-27, carro, taxa fixa)
Um estafeta a tempo inteiro. £9 000 de receitas das aplicações e 5000 milhas profissionais.
- Via das milhas: 5000 × 55p = £2 750. Lucro tributável: £9 000 − £2 750 = £6 250
- Trading allowance: £9 000 − £1 000 = £8 000
- A via das milhas deixa £1 750 a menos de lucro tributável, antes do estacionamento ou de qualquer outro custo.
Algumas noites por mês. £1 400 de receitas e 1200 milhas profissionais.
- Via das milhas: 1200 × 55p = £660. Lucro tributável: £1 400 − £660 = £740
- Trading allowance: £1 400 − £1 000 = £400
- Aqui a allowance deixa £340 a menos de lucro tributável, a não ser que o estacionamento e os seus outros custos somem mais de £340.
Acima das 10 000 milhas. 14 000 milhas profissionais no ano.
- Primeiras 10 000 × 55p = £5 500
- Restantes 4000 × 25p = £1 000
- Dedução das milhas: £6 500
O ponto de viragem é aritmética simples. A 55p, 1818 milhas dão £999,90 e 1819 dão £1 000,45. A partir de 1819 milhas profissionais, só as milhas já batem a allowance; o estacionamento e os outros custos baixam esse ponto.
Quem não pode usar a allowance
O gov.uk: "You cannot use the allowances in a tax year, if you have any trade or property income from: a company you or someone connected to you owns or controls; a partnership where you or someone connected to you are partners; your employer or the employer of your spouse or civil partner".
Mais um limite, do BIM86011: se calcula o lucro de uma atividade "in the normal way after the deduction of allowable expenses", o benefício total não se pode aplicar a uma segunda atividade. Não pode deduzir despesas numa e ficar com lucro zero na outra.
A viagem até ao primeiro serviço conta?
É a pergunta que a maioria dos estafetas faz, e o HMRC não lhes respondeu. As páginas do HMRC sobre deslocações profissionais aqui citadas não mencionam condutores de aplicações ou de entregas. O critério é o geral do ITTOIA 2005 s. 34: nenhuma dedução para despesas "not incurred wholly and exclusively for the purposes of the trade". O manual do HMRC aplica-o através de casos em tribunal, e dois deles puxam em sentidos opostos.
O ponto de partida: de casa para o trabalho é privado. BIM37605: "The cost of travelling from home to place of work is generally disallowed". "It does not matter that the taxpayer may at times work at home or keep their business records, materials, tools etc at home."
O leiteiro: uma ronda fixa é uma base. Em Powell v Jackman, a deslocação de um leiteiro de casa até à sua ronda foi recusada. BIM37635: "it is quite possible to have a base of operation or place of work which is an area rather than a single place". E: "The site at which business records (financial, accounting and the like) and 'tools of the trade' (clothing, equipment and the like) are kept and maintained does not automatically become the 'base of operations'."
O profissional itinerante: trabalha onde quer que esteja o serviço seguinte. BIM37620: "Where an 'itinerant' trader's base of operations is at their residence, you should allow the costs of travelling between the residence and the sites at which the trader works." Cita o juiz Brightman em Horton v Young: quando uma pessoa "has no fixed place or places at which he carries on his trade or profession but moves continually from one place to another, … the travelling expenses of that person between his home and the places where from time to time he happens to be exercising his trade or profession will normally be … wholly and exclusively laid out". O BIM37635 resume: "Horton v Young was a case where Mr Horton's places of work were entirely unpredictable."
O próprio juiz Brightman deixou um caso em aberto: "I do not wish to prejudge a case where the occupation is itinerant within a certain area but the taxpayer's home is outside that area."
Decidem, portanto, os factos. Um depósito, um hub ou uma zona para onde conduz antes de o trabalho começar parece-se com Powell. Um trabalho que o manda para onde quer que esteja a encomenda seguinte parece-se com Horton. Ir buscar alguma coisa pelo caminho não altera um trajeto casa-trabalho: "Visiting a supplier on a 'home to office' journey does not convert an otherwise non-allowable expense into an allowable deduction" (BIM37630).
Esperar e reposicionar-se entre serviços
Nenhum texto do HMRC trata das milhas entre encomendas: ir para uma zona com mais movimento, ou dar voltas enquanto espera. A lei conta "any journey, or any identifiable part or proportion of a journey, that is made wholly and exclusively for the purposes of the trade" (s. 94F(5)). Se as suas milhas de espera cumprem isso é a mesma questão de facto. Um registo que mostre quando e onde conduziu é o que lhe permite responder.
Várias aplicações: um escalão de 10 000 milhas ou mais?
O escalão dos 55p conta-se por atividade. Um único escalão cobre todos os carros e carrinhas que essa atividade usa com a taxa fixa (s. 94F(4)). Quando as milhas profissionais deles passam das 10 000 no período, as restantes vão a 25p.
Se conduzir para várias aplicações é uma atividade ou várias, nenhum texto do HMRC responde. Não parta do princípio de que tem 10 000 milhas separadas por aplicação. A trading allowance não levanta essa questão: são £1 000 contra as receitas de todas as suas atividades em conjunto.
Que veículos se qualificam
O gov.uk enumera os veículos: "cars (except those designed for commercial use, for example, black cabs, hackney carriages or dual control driving instructors' cars); goods vehicles (for example, vans); motorcycles". O BIM75005 dá como exemplos os black cabs e os carros de instrução com dupla comando.
A exclusão tem a ver com o tipo de carro, um táxi construído para isso, e não com o trabalho. A lei exclui um carro "of a type not commonly used as a private vehicle and unsuitable to be so used" (s. 94G(2)(d)). Nem o gov.uk nem o BIM75005 mencionam os veículos de private hire.
Não há taxa para trabalhadores por conta própria de bicicleta; a taxa de 20p para bicicletas é só para trabalhadores por conta de outrem. Um estafeta de bicicleta deduz os custos reais ou fica com a trading allowance. Uma sociedade limitada não pode usar a taxa fixa de todo.
O que registar, e durante quanto tempo
O pedido são as milhas profissionais vezes a taxa, por isso as milhas profissionais são o registo. BIM75005: "It is therefore important that a contemporaneous record of business mileage is maintained to support any claim using the flat rate." A taxa "is not available for private journeys, such as travel from home to work, or for journeys that serve both a business and a private purpose."
O gov.uk não fixa nenhum formato: "There are no rules on how you must keep records." Mas "HMRC can charge you a penalty if your records are not accurate, complete and readable." Para um estafeta, a primeira e a última viagem de cada turno são aquelas de que depende a questão do trajeto casa-trabalho, por isso o seu ponto de partida e o seu motivo são o que mais importa.
Guarde os registos pelo menos cinco anos depois do prazo de entrega de 31 de janeiro do ano fiscal (TMA 1970 s. 12B(2)(a)), mais tempo se o HMRC tiver aberto uma inspeção (enquiry) a essa declaração. Para 2026-27 esse prazo é 31 de janeiro de 2028, por isso guarde o registo pelo menos até 31 de janeiro de 2033, ou mais tarde se o HMRC abrir uma inspeção a essa declaração.
Se conduz o seu próprio carro para uma entidade patronal e não por conta própria, as regras são outras: veja carro próprio ao serviço no Reino Unido. O trajeto casa-trabalho de um trabalhador por conta de outrem é avaliado pela regra dos 24 meses para locais de trabalho temporários, e não pelos casos em tribunal acima.
Como o DriveHub facilita isto
Com a localização definida como Sempre, o DriveHub regista todas as viagens em segundo plano — e, se alguma vez lhe escapar uma, avisa-o. Não abre nada antes de um turno. O DriveHub classifica a maioria das viagens como Profissional ou Pessoal pelos seus locais, pelos percursos anteriores e pelo horário de trabalho, e pergunta-lhe pelas restantes em Por verificar.
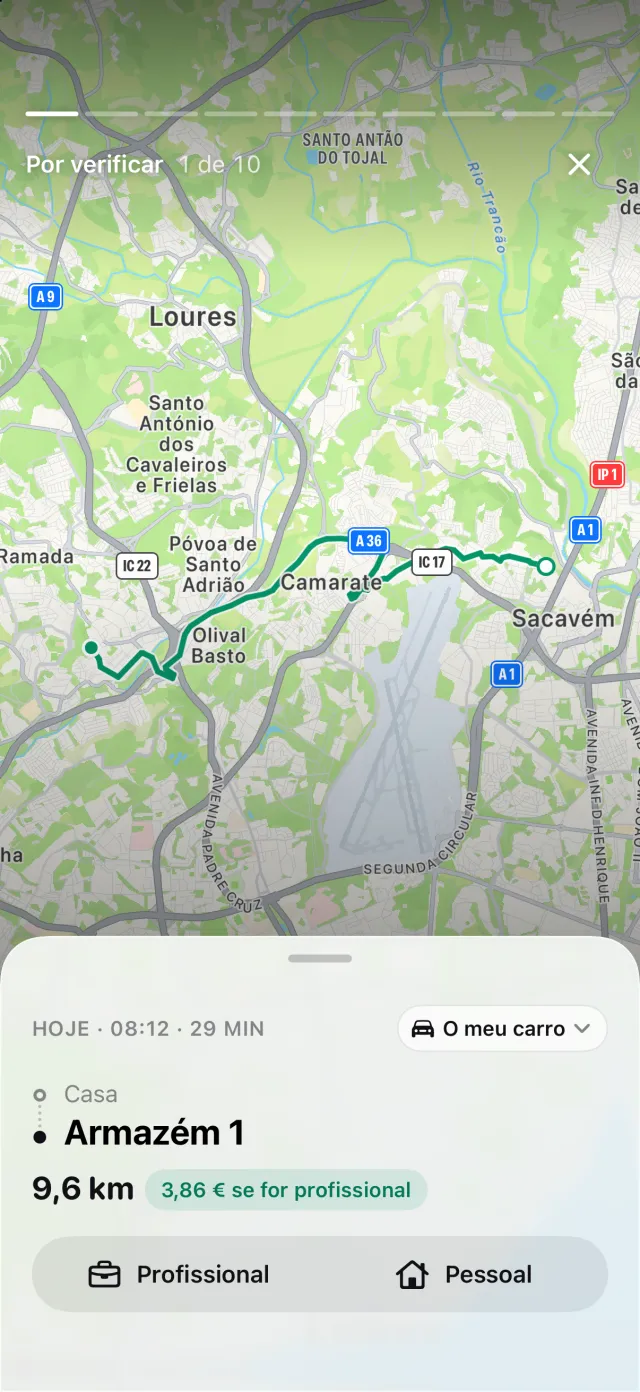
O DriveHub não tem regra própria para o trabalho de entregas. Se a primeira viagem do dia é profissional é decisão sua e do seu contabilista. Se decidir que uma viagem a partir de casa é trajeto casa-trabalho, responda Deslocação casa-trabalho em Por verificar. O registo guarda onde cada viagem começou e acabou, e a data e a hora.
Relatórios mostra as milhas profissionais e pessoais de qualquer período ou de um intervalo à sua escolha, como o seu período contabilístico, para um veículo ou para todos. Defina o seu período contabilístico nas Definições e o escalão das 10 000 milhas conta-se a partir dele. O DriveHub valoriza cada viagem à taxa do seu dia; as milhas profissionais são o M da fórmula da taxa fixa, e o número a pesar contra a allowance de £1 000. Com o Pro, o relatório exporta em PDF, Excel ou CSV para o seu contabilista.
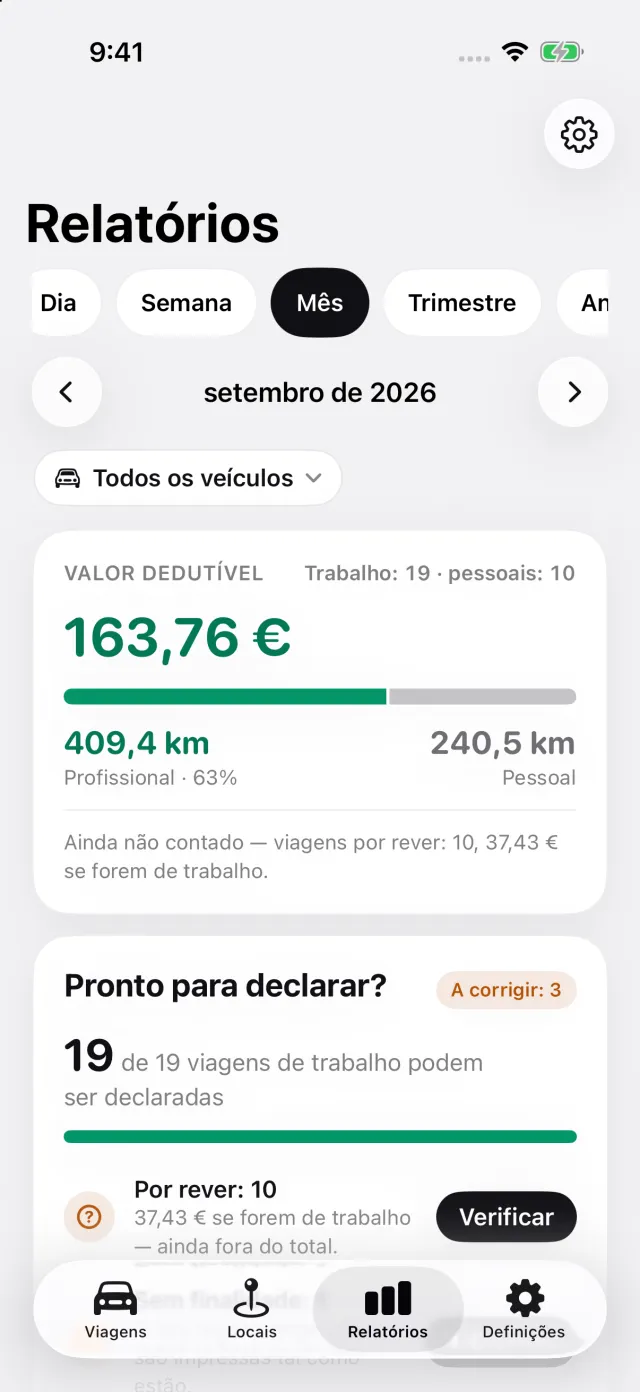
Onde o DriveHub para: não está ligado a nenhuma aplicação de entregas ou de transporte, e não lê as suas encomendas nem os seus ganhos. Não decide se as suas aplicações são uma só atividade, e não calcula a trading allowance nem entrega a sua declaração. Não regista estacionamento, portagens nem taxas de congestionamento. Os seus relatórios abrangem as viagens do seu registo — registadas, recuperadas, importadas ou acrescentadas à mão.
O DriveHub está na App Store para iPhone. As regras britânicas que segue estão na página do Reino Unido, e configurar o registo automático leva uns minutos, uma única vez.
Esta página reproduz o que dizem o HMRC e a legislação, e cita-os para poder verificar. Não é aconselhamento fiscal. Não conhece a sua situação. Quando está dinheiro em causa, pergunte ao seu contabilista — e leve o registo.
A regra completa, com os diplomas de onde vem: Reino Unido: requisitos do registo de quilómetros.