 DriveHub
Riigijuhend · Ühendkuningriik · 9 min
Kulleri sõidukulude nõue Ühendkuningriigis: 55p miili kohta või 1000 £ vabastus
Veod kaupa või sõidad mõne rakenduse kaudu oma auto või kaubikuga, ja miilid lähevad sinu tuludeklaratsiooni (Self Assessment). Kulleri miilinõue Ühendkuningriigis on maksuaastal 2026-27 55p miili kohta — või selle asemel 1000 £ suurune ettevõtlustulu vabastus (trading allowance). Kumb on rohkem väärt, sõltub sinu miilidest, ja millised miilid lähevad arvesse, sõltub sellest, kust sinu tööpäev algab.

Lühidalt
- Kindel määr maksuaastal 2026-27 on auto või kaubiku puhul 55p miili kohta esimese 10 000 tööalase miili eest ja 25p edasi. Mootorratas on 24p. Paljud lehed ütlevad endiselt 45p: see oli määr kuni 5. aprillini 2026.
- Või 1000 £ trading allowance. See asendab sinu kulud; seda ei liideta neile kunagi. Võtad ühe või teise.
- Miilide tee võidab, kui sinu tööalased miilid jõuavad umbes 1819-ni aastas (1819 × 55p on veidi üle 1000 £), enne muid kulusid.
- Parkimine, teemaksud ja ummikumaksud lähevad kindlale määrale lisaks. Trahvid mitte kunagi.
- Mustad taksod (black cabs) ja hackney carriage'id ei saa kindlat määra kasutada. HMRC lehed ei maini eratellimusega sõidukeid (private hire) ei ühes ega teises suunas.
- Sõit esimese töö juurde ja viimaselt koju otsustatakse sinu asjaolude põhjal. HMRC pole andnud rakenduse- ega kullerijuhtidele reeglit; kaks kohtuasja osutavad vastassuundadesse.
- Mitu rakendust, üks aste või mitu? Ükski HMRC tekst ei vasta, kas mitme rakenduse kaudu sõitmine on üks ettevõtlus või mitu.
- Sõidupäevik ongi nõue. HMRC tahab "a contemporaneous record of business mileage". Hoia seda viis aastat pärast 31. jaanuari esitamistähtaega.
Määr on 2026-27 55p, mitte 45p
FIE-st juht võib auto tegelike kulude asemel maha arvata kindla määra tööalase miili kohta. See on kirjas seaduses Income Tax (Trading and Other Income) Act 2005, Part 2, Chapter 5A. Taxation (Energy and Vehicles) Act 2026, s. 2 tõstis auto ja kaubiku määra 45p-lt 55p-le. See kehtib "for the tax year 2026-27 and subsequent tax years."
| Sõiduk | 2026-27 | Enne 6. aprilli 2026 |
|---|---|---|
| Auto või kaubik, esimesed 10 000 tööalast miili | 55p | 45p |
| Auto või kaubik, üle 10 000 tööalase miili | 25p | 25p |
| Mootorratas | 24p | 24p |
gov.uk ja HMRC ettevõtlustulu käsiraamat BIM75005 toovad ära mõlemad veerud. HMRC 17. juuni 2026 poliitikadokument ütleb, et uued määrad "will also apply to businesses that use simplified mileage rates". Määrad on ülevaatamisel ja need esitatakse 28. oktoobri 2026 eelarves.
Määr katab sõiduki ostu ja ülalpidamise: "fuel, oil, servicing, repairs, insurance, vehicle excise duty and MOT" ja kulumi (BIM75005). Neid ei saa lisaks nõuda. Mida saad lisada, on "tolls, congestion charges and parking fees", kui need on "incurred solely for business purposes."
Kuidas määr ja tegelike kulude tee võrdlevad ja miks valik jääb sõiduki külge, on kirjas artiklis FIE sõidud Ühendkuningriigis. See leht käsitleb seda, mis on kulleri- ja rakendusetöö eripära.
Miilid või 1000 £ trading allowance: mõlemat ei saa
Igal füüsilisel isikul on 1000 £ suurune trading allowance. ITTOIA 2005 s. 783AD(1): "For the purposes of this Chapter, an individual's trading allowance for a tax year is £1,000." Seda mõõdetakse kõigi sinu ettevõtluste brutotulu vastu kokku, mitte iga rakenduse kaupa eraldi (s. 783AC(1)).
See toimib kahel viisil:
- Tulu 1000 £ või vähem. Iga ettevõtluse kasum on "treated as nil" (s. 783AF(2)), kui sa sellest ei loobu. gov.uk: "If your annual gross trading income is £1,000 or less, from one or more trades you may not have to tell HMRC".
- Tulu üle 1000 £. Võid valida, et maksustatakse tulu miinus 1000 £, ilma kulusid maha arvamata (s. 783AI(2)). Üle 1000 £ pead ka "register for Self Assessment".
gov.uk ütleb valiku kohta otse: "You cannot deduct any other expenses or allowances if you claim the allowances." Seega asendab trading allowance sinu miilid, parkimise ja kõik muu. Ja "If your expenses are more than your income it may be beneficial to claim expenses instead of the allowances."
Mõlemad valikud tuleb teha "on or before the first anniversary of the normal self-assessment filing date" (ss. 783AL(2), 783AM(2)).
Arvutusnäited (näitlikud, 2026-27, auto, kindel määr)
Täiskohaga kuller. Rakendustest 9000 £ tulu ja 5000 tööalast miili.
- Miilide tee: 5000 × 55p = 2750 £. Maksustatav kasum: 9000 £ − 2750 £ = 6250 £
- Trading allowance: 9000 £ − 1000 £ = 8000 £
- Miilide tee jätab 1750 £ võrra väiksema maksustatava kasumi, enne parkimist või muid kulusid.
Mõni õhtu kuus. 1400 £ tulu ja 1200 tööalast miili.
- Miilide tee: 1200 × 55p = 660 £. Maksustatav kasum: 1400 £ − 660 £ = 740 £
- Trading allowance: 1400 £ − 1000 £ = 400 £
- Siin jätab vabastus 340 £ võrra väiksema maksustatava kasumi, kui parkimine ja muud kulud kokku ei ületa 340 £.
Üle 10 000 miili. Aastas 14 000 tööalast miili.
- Esimesed 10 000 × 55p = 5500 £
- Ülejäänud 4000 × 25p = 1000 £
- Miilide mahaarvamine: 6500 £
Murdepunkt on lihtne aritmeetika. 55p-ga annavad 1818 miili 999,90 £ ja 1819 miili 1000,45 £. Alates 1819 tööalasest miilist võidavad miilid üksi vabastuse; parkimine ja muud kulud toovad punkti allapoole.
Kes vabastust kasutada ei saa
gov.uk: "You cannot use the allowances in a tax year, if you have any trade or property income from: a company you or someone connected to you owns or controls; a partnership where you or someone connected to you are partners; your employer or the employer of your spouse or civil partner".
Veel üks piirang, BIM86011 järgi: kui arvutad ühe ettevõtluse kasumi "in the normal way after the deduction of allowable expenses", ei saa teisele ettevõtlusele täielikku vabastust rakendada. Ühelt ei saa kulusid maha arvata ja teiselt nullkasumit võtta.
Kas sõit esimese töö juurde läheb arvesse?
See on küsimus, mida kullerid kõige sagedamini küsivad, ja HMRC pole neile vastanud. Siin tsiteeritud HMRC tööreiside lehed ei maini rakenduse- ega kullerijuhte. Test on üldine, ITTOIA 2005 s. 34: mahaarvamist pole kuludele, mis on "not incurred wholly and exclusively for the purposes of the trade". HMRC käsiraamat rakendab seda kohtuasjade kaudu, ja kaks neist tõmbavad vastassuundadesse.
Lähtepunkt: kodust tööle on erasõit. BIM37605: "The cost of travelling from home to place of work is generally disallowed". "It does not matter that the taxpayer may at times work at home or keep their business records, materials, tools etc at home."
Piimamees: kindel ring on baas. Kohtuasjas Powell v Jackman ei lubatud piimamehe sõitu kodust oma ringile. BIM37635: "it is quite possible to have a base of operation or place of work which is an area rather than a single place". Ja: "The site at which business records (financial, accounting and the like) and 'tools of the trade' (clothing, equipment and the like) are kept and maintained does not automatically become the 'base of operations'."
Liikuv ettevõtja: töö seal, kus on järgmine töö. BIM37620: "Where an 'itinerant' trader's base of operations is at their residence, you should allow the costs of travelling between the residence and the sites at which the trader works." See tsiteerib kohtunik Brightmani kohtuasjast Horton v Young: kui isikul "has no fixed place or places at which he carries on his trade or profession but moves continually from one place to another, … the travelling expenses of that person between his home and the places where from time to time he happens to be exercising his trade or profession will normally be … wholly and exclusively laid out". BIM37635 võtab selle kokku: "Horton v Young was a case where Mr Horton's places of work were entirely unpredictable."
Brightman jättis ise ühe juhtumi lahtiseks: "I do not wish to prejudge a case where the occupation is itinerant within a certain area but the taxpayer's home is outside that area."
Seega otsustavad asjaolud. Depoo, keskus või tsoon, kuhu sõidad enne töö algust, sarnaneb Powelliga. Töö, mis saadab sind sinna, kus on järgmine tellimus, sarnaneb Hortoniga. Millegi peale võtmine teel ei muuda kodu-töö sõitu: "Visiting a supplier on a 'home to office' journey does not convert an otherwise non-allowable expense into an allowable deduction" (BIM37630).
Ootamine ja ümberpaiknemine tööde vahel
Ükski HMRC tekst ei käsitle miile tellimuste vahel: sõitu tihedamasse piirkonda või ootamise ajal ringi sõitmist. Seadus loeb "any journey, or any identifiable part or proportion of a journey, that is made wholly and exclusively for the purposes of the trade" (s. 94F(5)). Kas sinu ootemiilid sellele vastavad, on sama asjaolude küsimus. Sõidupäevik, mis näitab, millal ja kus sõitsid, on see, mis laseb sellele vastata.
Mitu rakendust: üks 10 000 miili aste või rohkem?
55p astet loetakse ettevõtluse kaupa. Üks aste katab kõik autod ja kaubikud, mida see ettevõtlus kindlal määral kasutab (s. 94F(4)). Kui nende tööalased miilid ületavad perioodil 10 000, lähevad ülejäänud 25p-ga.
Kas mitme rakenduse kaudu sõitmine on üks ettevõtlus või mitu, sellele ei vasta ükski HMRC tekst. Ära eelda iga rakenduse kohta eraldi 10 000 miili. Trading allowance'il sellist küsimust pole: see on üks 1000 £ kõigi sinu ettevõtluste tulu vastu kokku.
Millised sõidukid sobivad
gov.uk loetleb sõidukid: "cars (except those designed for commercial use, for example, black cabs, hackney carriages or dual control driving instructors' cars); goods vehicles (for example, vans); motorcycles". BIM75005 toob näideteks mustad taksod ja kahe juhtimisega õppeautod.
Välistus käib auto tüübi, spetsiaalselt ehitatud takso kohta, mitte töö kohta. Seadus jätab välja auto, mis on "of a type not commonly used as a private vehicle and unsuitable to be so used" (s. 94G(2)(d)). Ei gov.uk ega BIM75005 maini eratellimusega sõidukeid.
FIE-le jalgratta määra pole; 20p jalgratta määr on ainult töötajatele. Jalgrattakuller arvab maha tegelikud kulud või võtab trading allowance'i. Osaühing ei saa kindlat määra üldse kasutada.
Mida kirja panna ja kui kauaks
Nõue on tööalased miilid korda määr, nii et tööalased miilid ongi arvestus. BIM75005: "It is therefore important that a contemporaneous record of business mileage is maintained to support any claim using the flat rate." Määr "is not available for private journeys, such as travel from home to work, or for journeys that serve both a business and a private purpose."
gov.uk vormi ei sea: "There are no rules on how you must keep records." Kuid "HMRC can charge you a penalty if your records are not accurate, complete and readable." Kulleri puhul on iga vahetuse esimene ja viimane sõit need, millest kodu-töö sõidu küsimus sõltub, nii et nende lähtekoht ja põhjus on kõige olulisemad.
Hoia dokumente vähemalt viis aastat pärast maksuaasta 31. jaanuari esitamistähtaega (TMA 1970 s. 12B(2)(a)), kauem, kui HMRC on selle deklaratsiooni kohta kontrolli (enquiry) alustanud. Maksuaasta 2026-27 tähtaeg on 31. jaanuar 2028, nii et hoia sõidupäevikut vähemalt 31. jaanuarini 2033 või kauem, kui HMRC alustab selle deklaratsiooni kohta kontrolli.
Kui sõidad oma autoga tööandja, mitte enda heaks, on reeglid teised: vaata artiklit oma autoga tööasjus Ühendkuningriigis. Töötaja kodu-töö sõitu testitakse ajutiste töökohtade 24 kuu reegli järgi, mitte ülaltoodud kohtuasjade järgi.
Kuidas DriveHub seda lihtsamaks teeb
Kui asukoha luba on seatud valikule „Alati“, salvestab DriveHub taustal iga sõidu — ja kui mõni peaks vahele jääma, annab ta sellest ise teada. Enne vahetust ei pea midagi avama. Enamiku sõitudest märgib DriveHub sinu kohtade, varasemate marsruutide ja tööaja järgi kas Töö või Isiklik ning küsib ülejäänute kohta sinult jaotises Vajab kontrolli.
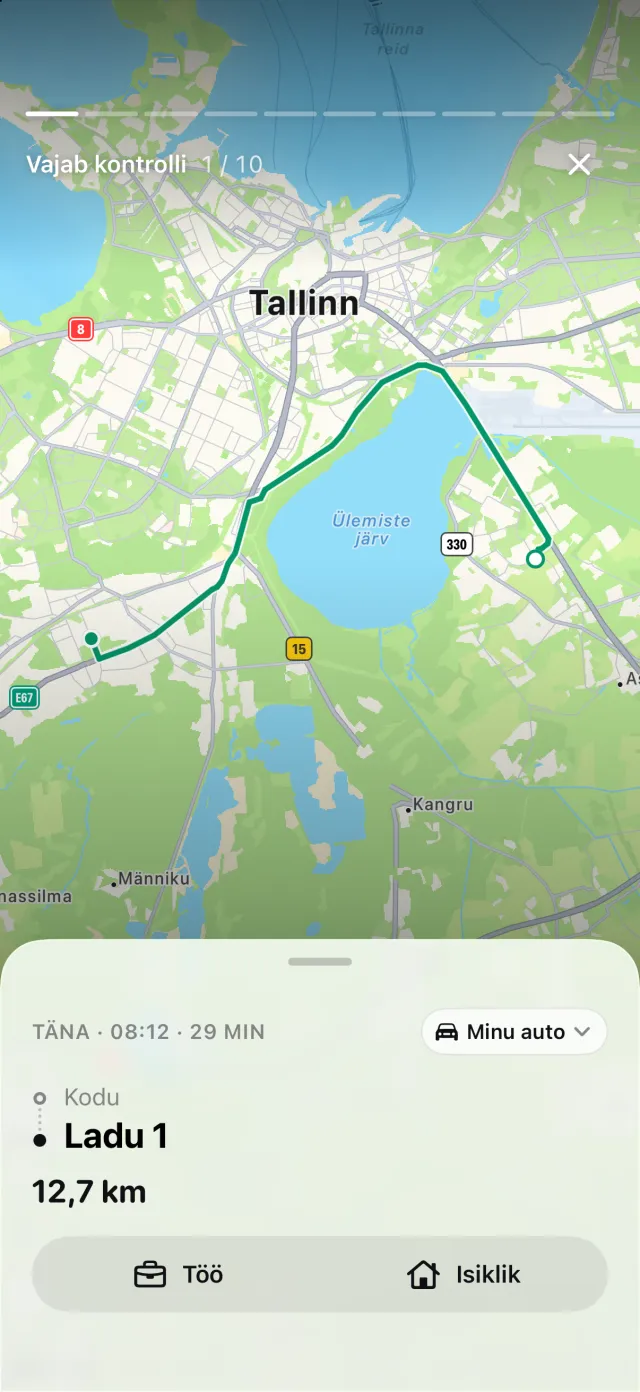
DriveHubil pole kullerite töö jaoks oma reeglit. Kas sinu päeva esimene sõit on tööalane, otsustad sina ja sinu raamatupidaja. Kui otsustad, et sõit kodust on tööleminek, vasta jaotises Vajab kontrolli Tööleminek. Sõidupäevik säilitab, kus iga sõit algas ja lõppes, ning kuupäeva ja kellaaja.
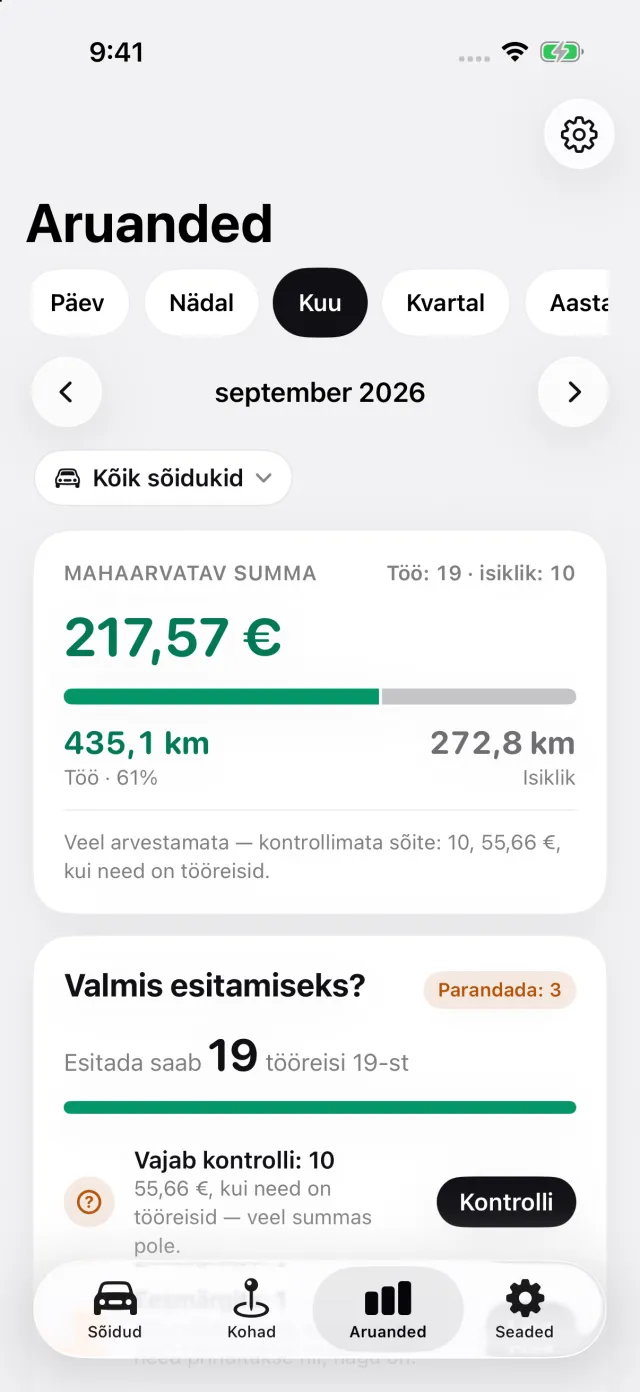
Aruanded näitab töö- ja erasõitude miile mis tahes perioodi või valitud vahemiku kohta, näiteks sinu aruandeperioodi kohta, ühe sõiduki või kõigi kohta. Määra oma aruandeperiood jaotises Seaded, ja 10 000 miili aste loetakse sellest alates. DriveHub hindab iga sõitu selle päeva määraga; tööalased miilid on kindla määra valemi M ja arv, mida 1000 £ vabastusega võrrelda. Pro-ga ekspordib aruanne PDF-, Excel- või CSV-failina sinu raamatupidajale.
Kus DriveHub piir on: ta ei ole ühendatud ühegi kulleri- ega sõidurakendusega ega loe sinu tellimusi ega tulu. Ta ei otsusta, kas sinu rakendused on üks ettevõtlus, ega arvuta trading allowance'i ega esita sinu deklaratsiooni. Ta ei salvesta parkimist, teemakse ega ummikumakse. Tema aruanded hõlmavad sinu sõidupäeviku sõite — salvestatud, taastatud, imporditud või käsitsi lisatud.
DriveHub on App Store'is iPhone'i jaoks. Ühendkuningriigi reeglid, mida ta järgib, on Ühendkuningriigi lehel, ja automaatse jälgimise seadistamine võtab mõne minuti, üks kord.
See leht annab edasi selle, mida HMRC ja õigusaktid ütlevad, viidetega, et saaksid järele vaadata. See ei ole maksunõustamine. See ei tunne sinu olukorda. Kui asi puudutab raha, küsi oma raamatupidajalt — ja võta sõidupäevik kaasa.
Kogu reegel koos allikatega: Ühendkuningriik: sõidupäeviku nõuded.