 DriveHub
Guía por país · Reino Unido · 9 min
Millaje de repartidores en el Reino Unido: 55p por milla o la trading allowance de 1000 £
Repartes o conduces para una app con tu propio coche o furgoneta, y las millas van en tu declaración de Self Assessment. La deducción por millaje de un repartidor en el Reino Unido es de 55p por milla en 2026-27, o la trading allowance de 1000 £ en su lugar. Cuál vale más depende de tus millas, y qué millas cuentan depende de dónde empieza tu jornada.

La respuesta corta
- La tarifa fija de 2026-27 es de 55p por milla para las primeras 10 000 millas de trabajo y 25p a partir de ahí, en coche o furgoneta. Una moto, 24p. Muchas páginas siguen diciendo 45p: esa era la tarifa hasta el 5 de abril de 2026.
- O la trading allowance de 1000 £. Sustituye a tus gastos; nunca se suma a ellos. Eliges una cosa o la otra.
- La vía del millaje gana cuando tus millas de trabajo llegan a unas 1819 al año (1819 × 55p es algo más de 1000 £), antes de cualquier otro gasto.
- El aparcamiento, los peajes y las tasas de congestión van además de la tarifa fija. Las multas, nunca.
- Los black cabs y los hackney carriages no pueden usar la tarifa fija. Las páginas de HMRC no dicen nada de los coches de alquiler con conductor, ni en un sentido ni en otro.
- El trayecto hasta tu primer encargo y a casa desde el último se decide según tus hechos. HMRC no ha dado ninguna regla para los conductores de apps o de reparto; dos casos judiciales apuntan en direcciones opuestas.
- Varias apps, ¿un tramo o varios? Ningún texto de HMRC responde si conducir para varias apps es una actividad o varias.
- El registro es la deducción. HMRC quiere "a contemporaneous record of business mileage". Guárdalo cinco años después del plazo de presentación del 31 de enero.
La tarifa es de 55p en 2026-27, no de 45p
Un conductor autónomo puede deducir una tarifa fija por milla de trabajo en lugar de los costes reales del coche. Está en la Income Tax (Trading and Other Income) Act 2005, Part 2, Chapter 5A. La Taxation (Energy and Vehicles) Act 2026, s. 2 subió la tarifa de coches y furgonetas de 45p a 55p. Se aplica "for the tax year 2026-27 and subsequent tax years."
| Vehículo | 2026-27 | Antes del 6 de abril de 2026 |
|---|---|---|
| Coche o furgoneta, primeras 10 000 millas de trabajo | 55p | 45p |
| Coche o furgoneta, a partir de 10 000 millas de trabajo | 25p | 25p |
| Moto | 24p | 24p |
gov.uk y el Business Income Manual de HMRC, BIM75005, imprimen las dos columnas. El documento de política de HMRC de 17 de junio de 2026 dice que las nuevas tarifas "will also apply to businesses that use simplified mileage rates". Las tarifas están en revisión, y se concretarán en el Budget del 28 de octubre de 2026.
La tarifa cubre la compra y el uso del vehículo: "fuel, oil, servicing, repairs, insurance, vehicle excise duty and MOT", y la depreciación (BIM75005). No puedes deducir eso además. Lo que sí puedes añadir son "tolls, congestion charges and parking fees", cuando son "incurred solely for business purposes."
Cómo se comparan la tarifa y la vía de los costes reales, y por qué la elección queda ligada a un vehículo, está en el millaje del autónomo en el Reino Unido. Esta página trata lo que es propio del reparto y del trabajo con apps.
El millaje o la trading allowance de 1000 £: no puedes tener las dos
Toda persona física tiene una trading allowance de 1000 £. ITTOIA 2005 s. 783AD(1): "For the purposes of this Chapter, an individual's trading allowance for a tax year is £1,000." Se mide frente a tus ingresos brutos de todas tus actividades juntas, no de cada app por separado (s. 783AC(1)).
Funciona de dos maneras:
- Ingresos de 1000 £ o menos. Los beneficios de cada actividad se "treated as nil" (s. 783AF(2)), salvo que optes por no aplicarla. gov.uk: "If your annual gross trading income is £1,000 or less, from one or more trades you may not have to tell HMRC".
- Ingresos de más de 1000 £. Puedes optar por tributar por tus ingresos menos 1000 £, sin deducir gastos (s. 783AI(2)). Por encima de 1000 £ también tienes que "register for Self Assessment".
gov.uk es claro sobre lo que se gana y se pierde: "You cannot deduct any other expenses or allowances if you claim the allowances." Así que la trading allowance sustituye a tu millaje, a tu aparcamiento y a todo lo demás. Y "If your expenses are more than your income it may be beneficial to claim expenses instead of the allowances."
Las dos opciones deben ejercerse "on or before the first anniversary of the normal self-assessment filing date" (ss. 783AL(2), 783AM(2)).
Ejemplos (ilustrativos, 2026-27, coche, tarifa fija)
Un mensajero a tiempo completo. 9000 £ de ingresos de apps y 5000 millas de trabajo.
- Vía del millaje: 5000 × 55p = 2750 £. Beneficio imponible: 9000 £ − 2750 £ = 6250 £
- Trading allowance: 9000 £ − 1000 £ = 8000 £
- La vía del millaje deja 1750 £ menos de beneficio imponible, antes del aparcamiento o de cualquier otro gasto.
Unas cuantas tardes al mes. 1400 £ de ingresos y 1200 millas de trabajo.
- Vía del millaje: 1200 × 55p = 660 £. Beneficio imponible: 1400 £ − 660 £ = 740 £
- Trading allowance: 1400 £ − 1000 £ = 400 £
- Aquí la allowance deja 340 £ menos de beneficio imponible, salvo que el aparcamiento y tus demás gastos sumen más de 340 £.
Más de 10 000 millas. 14 000 millas de trabajo en el año.
- Primeras 10 000 × 55p = 5500 £
- Las 4000 restantes × 25p = 1000 £
- Deducción por millaje: 6500 £
El punto de inflexión es pura aritmética. A 55p, 1818 millas suman 999,90 £ y 1819, 1000,45 £. Desde 1819 millas de trabajo, el millaje por sí solo supera a la allowance; el aparcamiento y los demás gastos bajan ese punto.
Quién no puede usar la allowance
gov.uk: "You cannot use the allowances in a tax year, if you have any trade or property income from: a company you or someone connected to you owns or controls; a partnership where you or someone connected to you are partners; your employer or the employer of your spouse or civil partner".
Un límite más, del BIM86011: si calculas el beneficio de una actividad "in the normal way after the deduction of allowable expenses", la exención total no puede aplicarse a una segunda actividad. No puedes deducir gastos en una y tomar un beneficio cero en la otra.
¿Cuenta el trayecto hasta tu primer encargo?
Es la pregunta que más se hacen los repartidores, y HMRC no la ha respondido para ellos. Las páginas de HMRC sobre desplazamientos de trabajo citadas aquí no mencionan a los conductores de apps ni de reparto. La prueba es la general de la ITTOIA 2005 s. 34: no se deducen los gastos "not incurred wholly and exclusively for the purposes of the trade". El manual de HMRC la aplica a través de casos judiciales, y dos de ellos tiran en direcciones opuestas.
El punto de partida: de casa al trabajo es privado. BIM37605: "The cost of travelling from home to place of work is generally disallowed". "It does not matter that the taxpayer may at times work at home or keep their business records, materials, tools etc at home."
El lechero: una ruta fija es una base. En Powell v Jackman, se rechazaron los desplazamientos de un lechero desde su casa hasta su ruta. BIM37635: "it is quite possible to have a base of operation or place of work which is an area rather than a single place". Y: "The site at which business records (financial, accounting and the like) and 'tools of the trade' (clothing, equipment and the like) are kept and maintained does not automatically become the 'base of operations'."
El trabajador itinerante: trabaja donde esté el siguiente encargo. BIM37620: "Where an 'itinerant' trader's base of operations is at their residence, you should allow the costs of travelling between the residence and the sites at which the trader works." Cita al juez Brightman en Horton v Young: cuando una persona "has no fixed place or places at which he carries on his trade or profession but moves continually from one place to another, … the travelling expenses of that person between his home and the places where from time to time he happens to be exercising his trade or profession will normally be … wholly and exclusively laid out". El BIM37635 lo resume: "Horton v Young was a case where Mr Horton's places of work were entirely unpredictable."
El propio juez Brightman dejó un caso abierto: "I do not wish to prejudge a case where the occupation is itinerant within a certain area but the taxpayer's home is outside that area."
Así que deciden los hechos. Un almacén, un hub o una zona a la que vas antes de que empiece el trabajo se parece a Powell. Un trabajo que te manda donde esté el siguiente pedido se parece a Horton. Recoger algo por el camino no cambia un trayecto al trabajo: "Visiting a supplier on a 'home to office' journey does not convert an otherwise non-allowable expense into an allowable deduction" (BIM37630).
Esperar y reposicionarse entre encargos
Ningún texto de HMRC trata de las millas entre pedidos: ir a una zona con más demanda, o dar vueltas mientras esperas. La ley cuenta "any journey, or any identifiable part or proportion of a journey, that is made wholly and exclusively for the purposes of the trade" (s. 94F(5)). Si tus millas de espera cumplen eso es la misma cuestión de hechos. Un registro que muestre cuándo y dónde condujiste es lo que te permite responderla.
Varias apps: ¿un tramo de 10 000 millas o más?
El tramo de 55p se cuenta por actividad. Un tramo cubre todos los coches y furgonetas que esa actividad usa con la tarifa fija (s. 94F(4)). Cuando sus millas de trabajo pasan de 10 000 en el periodo, el resto va a 25p.
Ningún texto de HMRC responde si conducir para varias apps es una actividad o varias. No des por hecho que tienes 10 000 millas aparte por cada app. La trading allowance no tiene esa duda: son unas únicas 1000 £ frente a los ingresos de todas tus actividades juntas.
Qué vehículos sirven
gov.uk enumera los vehículos: "cars (except those designed for commercial use, for example, black cabs, hackney carriages or dual control driving instructors' cars); goods vehicles (for example, vans); motorcycles". El BIM75005 pone como ejemplos los black cabs y los coches de autoescuela con doble mando.
La exclusión depende del tipo de coche, un taxi construido para ello, no del trabajo. La ley excluye un coche "of a type not commonly used as a private vehicle and unsuitable to be so used" (s. 94G(2)(d)). Ni gov.uk ni el BIM75005 mencionan los vehículos de alquiler con conductor.
No hay tarifa de autónomo para la bicicleta; la tarifa de 20p para bicicletas es solo para empleados. Un mensajero en bicicleta deduce los costes reales o toma la trading allowance. Una limited company no puede usar la tarifa fija en ningún caso.
Qué anotar, y durante cuánto tiempo
La deducción es millas de trabajo por la tarifa, así que las millas de trabajo son el registro. BIM75005: "It is therefore important that a contemporaneous record of business mileage is maintained to support any claim using the flat rate." La tarifa "is not available for private journeys, such as travel from home to work, or for journeys that serve both a business and a private purpose."
gov.uk no fija ningún formato: "There are no rules on how you must keep records." Pero "HMRC can charge you a penalty if your records are not accurate, complete and readable." Para un repartidor, el primer y el último trayecto de cada turno son aquellos de los que depende la cuestión del trayecto al trabajo, así que su punto de partida y su motivo son lo que más importa.
Guarda los registros al menos cinco años después del plazo de presentación del 31 de enero del tax year (TMA 1970 s. 12B(2)(a)), más si HMRC ha abierto una comprobación de esa declaración. Para 2026-27 ese plazo es el 31 de enero de 2028, así que guarda el registro al menos hasta el 31 de enero de 2033, o más si HMRC abre una comprobación de esa declaración.
Si conduces tu propio coche para un empleador en lugar de para ti, las reglas son otras: mira tu propio coche para trabajar en el Reino Unido. El trayecto al trabajo de un empleado se examina con la regla de los 24 meses para los lugares de trabajo temporales, no con los casos judiciales de arriba.
Cómo te lo pone más fácil DriveHub
Con el acceso a la ubicación en «Siempre», DriveHub registra todos tus trayectos en segundo plano, y si alguna vez se le escapa uno, te avisa. No tienes que abrir nada antes de un turno. DriveHub clasifica la mayoría de los trayectos como Trabajo o Personal según tus lugares, tus rutas anteriores y tu horario laboral, y te pregunta por el resto en Por revisar.
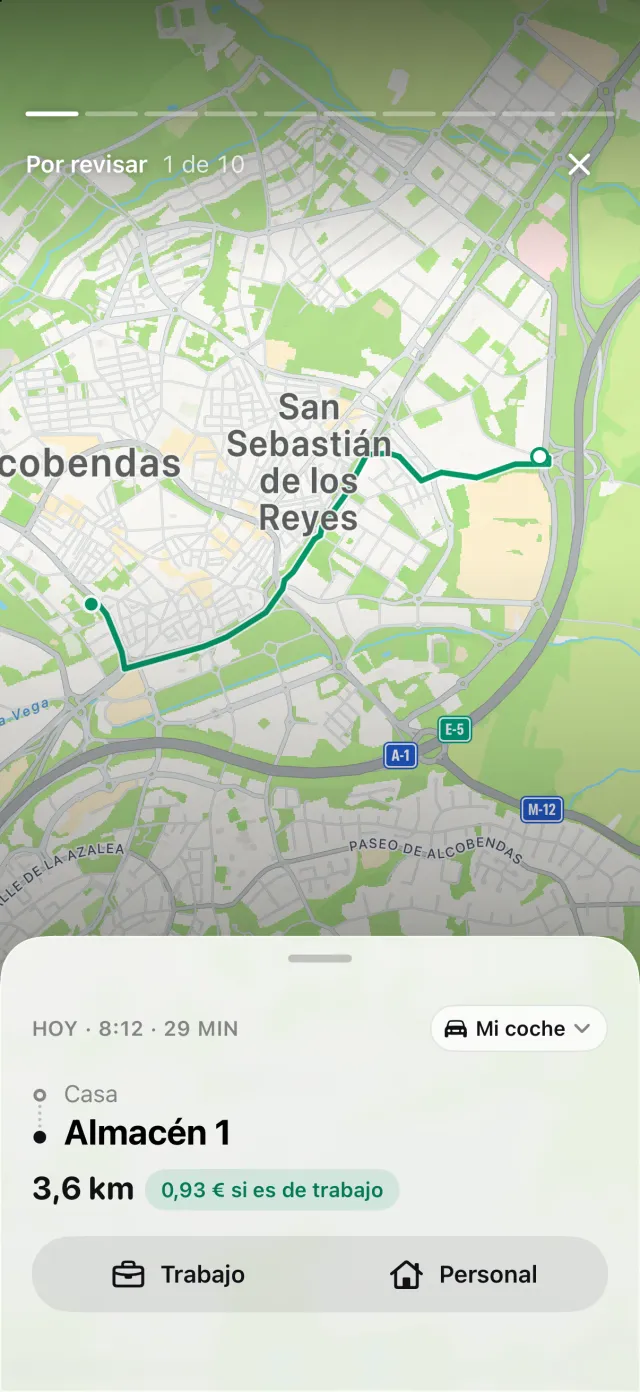
DriveHub no tiene una regla propia para el reparto. Si tu primer trayecto del día es de trabajo lo decides tú con tu contable. Si decides que un trayecto desde casa es trayecto al trabajo, responde Trayecto al trabajo en Por revisar. El registro guarda dónde empezó y terminó cada trayecto, y la fecha y la hora.
Informes muestra las millas de trabajo y las personales de cualquier periodo o del intervalo que elijas, como tu period of account, para un vehículo o para todos. Indica tu period of account en Ajustes y el tramo de 10 000 millas se cuenta desde ahí. DriveHub valora cada trayecto a la tarifa de su día; las millas de trabajo son la M de la fórmula de la tarifa fija, y la cifra que hay que comparar con la allowance de 1000 £. Con Pro, el informe se exporta en PDF, Excel o CSV para tu contable.
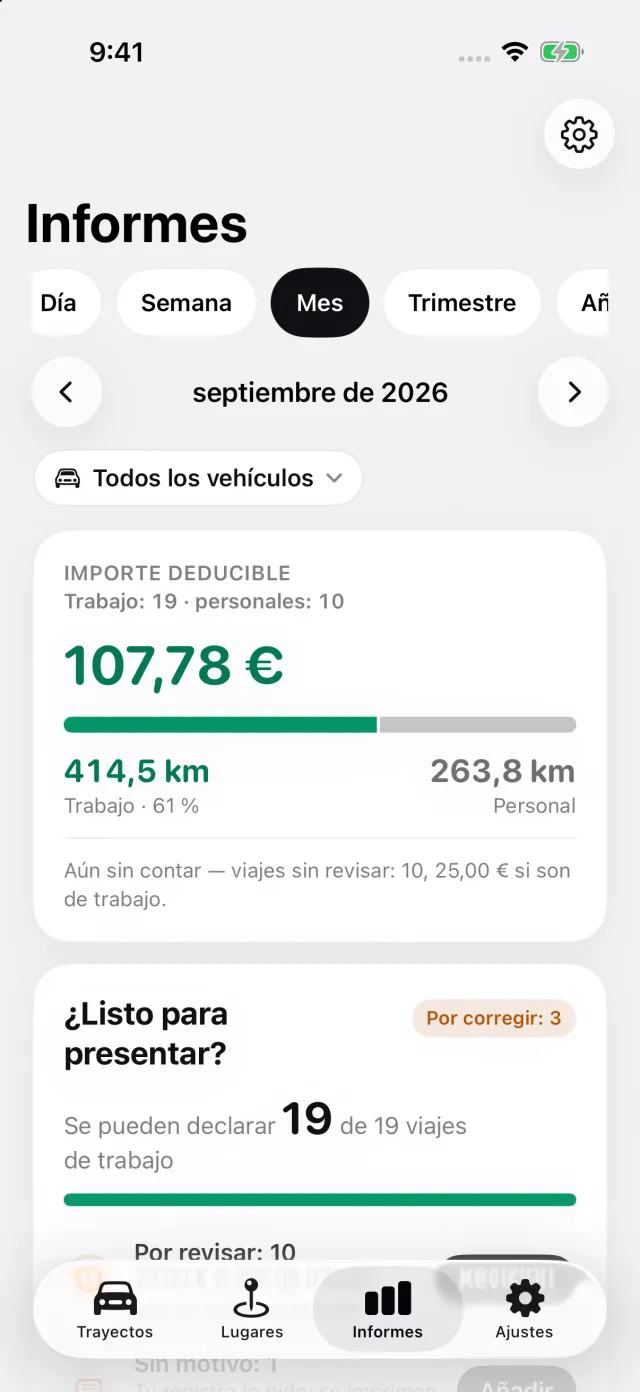
Dónde se detiene DriveHub: no está conectado a ninguna app de reparto ni de transporte, y no lee tus pedidos ni tus ingresos. No decide si tus apps son una sola actividad, y no calcula la trading allowance ni presenta tu declaración. No registra el aparcamiento, los peajes ni las tasas de congestión. Sus informes cubren los trayectos de tu registro: grabados, recuperados, importados o añadidos a mano.
DriveHub está en el App Store para iPhone. Las reglas británicas que sigue están en la página del Reino Unido, y configurar el registro automático lleva unos minutos, una sola vez.
Esta página recoge lo que dicen HMRC y la legislación, y los cita para que puedas comprobarlo. No es asesoramiento fiscal y no conoce tu situación. Cuando hay dinero de por medio, pregunta a tu contable — y lleva el registro.
La norma completa, con los textos de los que procede: Reino Unido: requisitos del registro de kilometraje.